
Fonctionnaire et prêt immobilier : comment obtenir les meilleures conditions en 2026
Les spécificités du prêt immobilier pour fonctionnaire en 2026 : comprendre les avantages et contraintes
Être fonctionnaire en 2026 présente des atouts indéniables en matière d’accès au financement immobilier. Les banques considèrent généralement les agents publics comme des emprunteurs plus sûrs, en raison de la stabilité de leur emploi et d’un salaire régulier garanti par l’État. Cette sécurité de revenu constitue un élément clef pour négocier des conditions avantageuses dans son prêt immobilier. Cela impacte notamment le taux d’intérêt proposé, mais aussi les modalités de garantie et la durée du crédit.
Concrètement, la stabilité d’un fonctionnaire est appréciée car elle réduit le risque de défaut pour les établissements bancaires. Dans un contexte économique où les taux peuvent osciller, cette assise solide facilite les négociations avec la banque. L’emprunteur fonctionnaire peut également accéder à des offres spécifiques, parfois négociées en partenariat avec des organismes publics ou des mutuelles, et qui intègrent des facilités telles que des reports d’échéances, des frais de dossier réduits, voire la possibilité de moduler son remboursement.
En revanche, il ne faut pas ignorer que cette position, bien que favorable, s’accompagne tout de même de certaines contraintes. Par exemple, les banques vont examiner sérieusement le reste à vivre, c’est-à-dire le montant disponible une fois toutes les charges fixes payées. Elles s’assurent également que la demande corresponde à une capacité d’endettement compatible avec le profil global de l’emprunteur. Le fait d’être fonctionnaire ne garantit pas automatiquement l’obtention d’un prêt, mais optimise les chances.
De plus, selon la nature du poste et le statut (fonctionnaire d’État, territoriale ou hospitalière), les avantages peuvent différer légèrement. Certains profils peuvent bénéficier d’un accès privilégié au prêt de la Caisse des Dépôts pour les fonctionnaires, qui propose des taux souvent plus bas avec des critères d’attribution précis. Ces offres exigent toutefois des conditions spécifiques, notamment liées à la première acquisition ou au niveau de ressources.
L’étude attentive des composantes du dossier est par conséquent incontournable pour mieux peser les options disponibles. Le conseil avisé demeure d’entamer au plus tôt une simulation prêt sur des plateformes spécialisées ou auprès d’experts. Cela permet non seulement d’avoir une idée précise du montant des mensualités et du taux, mais aussi d’adapter sa demande selon les clauses qui favorisent le fonctionnaire. Par exemple, la prise en compte d’une éventuelle prime ou indemnité régulière peut influencer favorablement le calcul.
Enfin, il faut noter que la sécurisation du crédit immobilier passe aussi par des garanties spécifiques. En tant que fonctionnaire, vous pouvez présenter des cautions reconnues, voire opter pour une assurance emprunteur adaptée à votre profil, qui sera positivement regardée par la banque, tout en limitant les coûts. La personnalisation de ces garanties optimise autant la qualité que le coût final du financement, une étape fondamentale dans le montage du dossier prêt.
Maximiser les conditions avantageuses : comment négocier son prêt immobilier quand on est fonctionnaire
La négociation du prêt immobilier est une phase cruciale qui peut à la fois accélérer l’achat et générer des économies substantielles sur le long terme. Pour un fonctionnaire, cette négociation s’appuie avant tout sur la présentation claire de la stabilité financière et la mise en avant des spécificités liées à sa situation professionnelle. Les banques disposent de grilles tarifaires, mais restent ouvertes à l’adaptation selon la qualité du profil emprunteur.
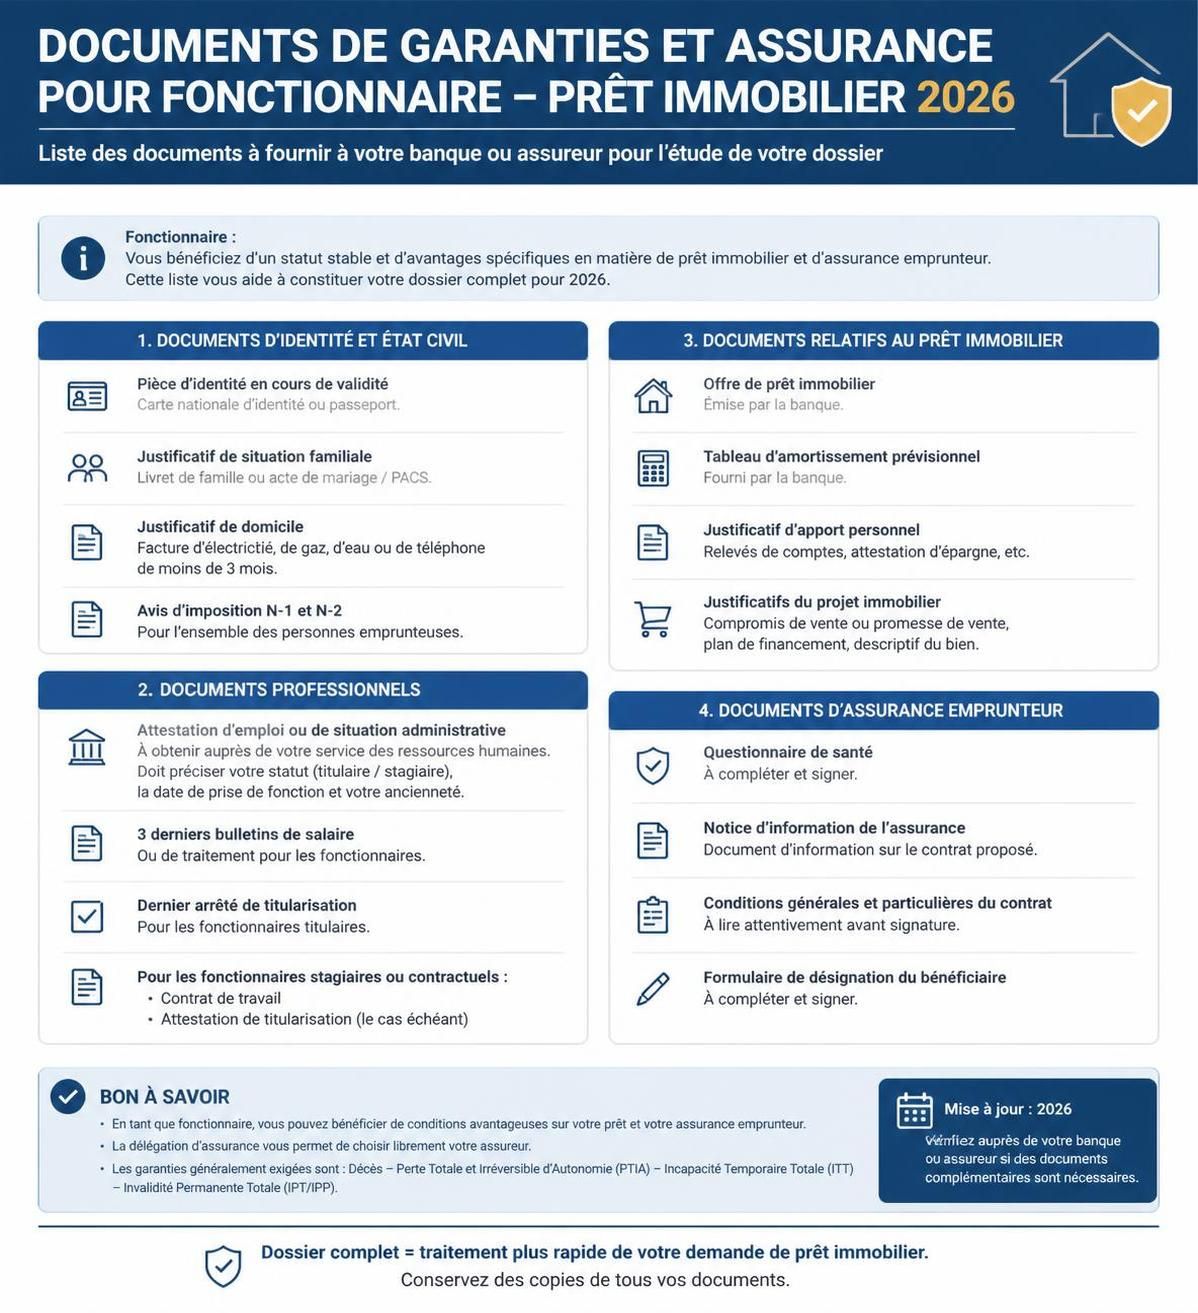
Pour maximiser ses chances de décrocher des conditions intéressantes, il est recommandé de préparer un dossier complet mettant en valeur les éléments essentiels suivants :
- Justificatifs de revenus nets et stables sur les trois dernières années, incluant les primes éventuelles.
- Contrat de travail ou attestation d’employeur confirmant le statut de fonctionnaire titulaire.
- Bilan de l’épargne disponible qui peut servir pour un apport personnel ou constituer une garantie.
- Extrait d’échéancier des crédits en cours pour calculer précisément le taux d’endettement.
- Projet immobilier détaillé avec planification des dépenses, respect des délais et évaluation des travaux, le cas échéant.
Grâce à ces documents, la banque peut réaliser une simulation de crédit immobilier personnalisée. Celle-ci révèle rapidement le montant possible à emprunter, le taux d’intérêt applicable, et les mensualités adaptées au profil fonctionnaire. Cette étape est aussi l’occasion de comparer plusieurs offres concurrentes pour identifier la plus avantageuse.
Lors de la négociation, il ne faut pas hésiter à mettre en avant les avantages liés au poste de fonctionnaire qui sécurisent le prêt :
- La pérennité de l’emploi, facteur de stabilité financière.
- La facilité à justifier des revenus réguliers et vérifiables.
- L’accès à des dispositifs de soutien spécifiques, notamment les prêts aidés.
- La possibilité de réduire la durée du crédit, sous réserve de capacité, ce qui diminue le coût total du prêt.
- Une assurance emprunteur souvent plus attractive, adapter aux profils sans risque élevé.
Par ailleurs, les banques apprécient lorsqu’un emprunteur présente un bon dossier bancaire hors prêt immobilier, notamment avec une gestion rigoureuse de ses comptes, ce qui démontre une capacité à maîtriser son budget. Dans ce contexte, un fonctionnaire qui anticipe bien son financement peut obtenir une baisse significative du taux d’intérêt proposé, ainsi que des facilités de remboursement adaptées.
Pour illustrer, Mme Dumas, enseignante dans l’Éducation nationale, a réussi à négocier un prêt à 1,3 % sur 20 ans grâce à un apport de 15 %, un dossier clair et un historique bancaire irréprochable. Sa capacité à justifier des primes de rendement a aussi conforté sa banque dans l’octroi d’un taux compétitif. Ce cas n’est pas isolé ; il montre l’importance de bien maîtriser les leviers de la négociation.
Les garanties et assurances pour les fonctionnaires : dispositifs sécurisant le crédit immobilier
Une étape essentielle lors de la souscription d’un prêt immobilier est la fourniture des garanties ainsi que la conclusion d’une assurance emprunteur. Ces éléments rassurent la banque quant au remboursement en cas d’aléas tels que perte d’emploi, invalidité ou décès. Pour les fonctionnaires, plusieurs dispositifs spécifiques peuvent être mobilisés, offrant une couverture adaptée et souvent moins coûteuse que pour les emprunteurs privés.
Les garanties habituelles sont :
- Hypothèque sur le bien immobilier, qui reste la garantie la plus répandue mais implique des frais de notaire élevés.
- Cautionnement bancaire, souvent proposé par des sociétés spécialisées, offrant une plus grande souplesse avec des frais moindres.
- Prêt conventionné ou prêt aidé, notamment via la Caisse des Dépôts, où une garantie publique sécurise le prêt.
Les fonctionnaires bénéficient parfois d’avantages supplémentaires pour l’assurance emprunteur. Par exemple, certains contrats sont spécialement adaptés aux risques spécifiques des agents publics, offrant la possibilité de souscrire à des garanties à moindre coût et avec des exclusions limitées, car les fonctionnaires sont en général considérés à faible risque de licenciement.
Un autre avantage tient à la possibilité de cumuler une assurance invalidité et une assurance perte d’emploi souvent difficile à obtenir dans le secteur privé. Ces protections renforcent la sécurité financière et, indirectement, favorisent l’obtention de meilleures conditions de crédit.
L’importance de bien choisir l’assurance ne doit pas être sous-estimée. Outre son impact sur le coût total de l’emprunt, elle influence parfois la flexibilité du remboursement, par exemple en cas de report d’échéances en cas de difficultés temporaires. Le recours à des comparateurs d’assurances permet d’optimiser ce point.
Pour mieux visualiser, voici un tableau comparatif des garanties les plus adaptées aux fonctionnaires :
| Type de garantie | Coût moyen | Avantages | Inconvénients |
|---|---|---|---|
| Hypothèque | 2 à 3 % du montant emprunté | Garantie forte, reconnue par toutes les banques | Frais élevés, procédure longue |
| Caution bancaire | 0,5 à 1 % du capital | Plus rapide, moins coûteux | Engagement personnel, sous conditions |
| Prêt aidé (Caisse des Dépôts) | Variable, souvent faible | Conditions très avantageuses pour fonctionnaires | Critères d’éligibilité stricts |
Choisir la bonne garantie assure la pérennité du financement avec des économies significatives sur le long terme, un point particulièrement crucial en période d’évolution des taux et des règles de crédit.
Fiscalité et aides pour les fonctionnaires emprunteurs en 2026 : optimiser son prêt immobilier
La fiscalité liée à l’achat immobilier et au financement par prêt joue un rôle important dans le coût global pour un fonctionnaire. S’informer correctement sur les possibilités d’optimisation permet d’alléger la charge fiscale et de mieux gérer le budget.
En 2026, les fonctionnaires peuvent bénéficier de certains dispositifs fiscaux spécifiques ou plus généraux, par exemple :
- Crédit d’impôt sur les intérêts d’emprunt : bien que réduit depuis plusieurs années, il subsiste pour certains prêts aidés.
- Exonération de taxe foncière temporaire dans certaines collectivités pour les primo-accédants fonctionnaires.
- Déduction des intérêts d’emprunt pour les investissements locatifs dans le cadre de lois spécifiques.
- Aides locales sous forme de subventions ou prêts complémentaires destinés aux agents publics en fonction du lieu d’affectation.
Ces dispositifs peuvent paraître complexes, mais un fonctionnaire bien conseillé peut les intégrer dans le montage financier de son projet. Par exemple, un agent territorial en zone rurale peut accéder à des aides à taux privilégié permettant la réduction du coût global grâce à un cumul maîtrisé des prêts. Il est donc essentiel d’évaluer ces options dès la phase de simulation, par exemple via des outils disponibles sur sites spécialisés en taux immobiliers et guides officiels.
Un dernier point important concerne la déclaration des revenus et la prise en compte des modalités du prêt dans la future fiscalité. Toute modification dans le cadre législatif ou réglementaire en 2026 peut impacter directement la fiscalité locale ou nationale des propriétaires fonctionnaires. Anticiper ces changements avec l’aide d’un expert en gestion immobilière et fiscale est donc conseillé pour éviter les mauvaises surprises.
Enfin, la fiscalité s’intègre également dans la réflexion sur le type de prêt immobilier à choisir : taux fixe ou variable, durée, montant des mensualités, garanties associées. Chaque configuration induit un équilibre différent entre charges fiscales, remboursements et opportunités sur le long terme.
Simuler, comparer et racheter son prêt immobilier : étapes clés pour fonctionnaire en 2026
La simulation reste un outil incontournable pour le fonctionnaire candidat à un prêt immobilier. Cette démarche permet de calibrer son budget, d’évaluer le coût total du prêt, et de mieux comprendre les enjeux liés aux taux d’intérêt et aux garanties. Plusieurs sites dédiés offrent des simulateurs performants, qui intègrent les spécificités des fonctionnaires et les dernières évolutions du marché.
L’étape suivante consiste souvent à comparer les offres bancaires, ce qui permet de détecter les meilleures propositions et éviter les pièges. La différence de quelques dixièmes de point sur un taux peut représenter plusieurs milliers d’euros sur la durée totale du crédit.
Voici quelques conseils pratiques pour optimiser cette phase :
- Réaliser plusieurs simulations avec des paramètres variables (durée, montant d’apport, type de taux) pour déterminer la formule la plus adaptée.
- Comparer non seulement le taux nominal, mais aussi le taux annuel effectif global (TAEG), qui intègre les frais annexes.
- Inspecter les modalités de remboursement anticipé : frais éventuels, flexibilité.
- Vérifier les conditions spécifiques aux fonctionnaires, comme les prêts aidés ou les dispositifs de rachat avantageux.
- Considérer les options d’assurance et garanties associées pour un coût total maîtrisé.
Le rachat de prêt peut aussi constituer une solution intéressante pour un fonctionnaire ayant déjà un crédit en cours. En renégociant ce dernier au meilleur taux, il est possible de réduire significativement les mensualités ou la durée du prêt. Des conseils précis sont disponibles, par exemple, sur le site Racheter un crédit immobilier : comment profiter des meilleures offres.
L’exemple de M. Lefebvre, agent hospitalier, illustre bien cette stratégie. Après cinq ans de remboursement à un taux initialement élevé, il a pu renégocier son crédit et gagner 200 euros par mois, tout en réduisant la durée de 3 ans. Ce réajustement a amélioré sa capacité d’épargne et sa tranquillité d’esprit.
Un tableau synthétique permet de mieux comprendre l’intérêt du rachat en fonction des taux :
| Situation initiale | Nouveau taux proposé | Durée avant rachat | Montant mensuel initial | Montant mensuel après rachat | Économie totale estimée |
|---|---|---|---|---|---|
| 2,5 % | 1,5 % | 5 ans | 1200 € | 1000 € | 24 000 € |
| 3 % | 1,8 % | 3 ans | 1350 € | 1100 € | 12 600 € |
| 2,8 % | 1,7 % | 7 ans | 1250 € | 1050 € | 30 000 € |
Enfin, la mobilisation de l’aide de courtiers spécialisés ou de conseillers fiscaux figure parmi les bonnes pratiques pour affiner son dossier et accéder aux meilleures solutions. La complexité croissante des prêts en 2026 impose en effet une veille constante sur les évolutions des taux, garanties et aides disponibles.