
Meilleur taux de crédit immobilier : comment faire une simulation efficace
Comprendre les fondamentaux pour obtenir le meilleur taux de crédit immobilier en 2026
Lorsque l’on se lance dans un projet immobilier, l’une des étapes majeures consiste à trouver le meilleur taux de crédit immobilier. Ce taux influence directement le montant des mensualités et le coût total du crédit. En 2026, les conditions de prêt restent souvent soumises à plusieurs critères, rendant la simulation de prêt idéale incontournable. Comprendre ces bases permet aux emprunteurs d’aborder leur demande de financement avec davantage de sérénité.
Le taux de crédit immobilier est principalement fonction de votre profil emprunteur et des conditions du marché. En effet, les banques et établissements de crédit cherchent à minimiser leur risque, d’où l’importance d’une situation financière stable, un apport personnel suffisant et un taux d’endettement maîtrisé. Ainsi, les profils jugés solides – cadres en CDI avec une ancienneté notable, par exemple – bénéficient souvent d’un taux plus avantageux que ceux présentant un profil plus fragile ou précaire.
Un apport personnel d’au moins 10 % du montant total du projet, en couvrant notamment les frais de notaire et certaines garanties, est généralement requis. Ce levier améliore votre dossier en réduisant le montant emprunté et fait preuve d’une capacité d’épargne avérée. À titre d’exemple concret, Monsieur Reignier, cadre avec un revenu mensuel de 3 500 € net, cherche à acheter un appartement en Île-de-France à 300 000 €. Avec un apport de 100 000 € et une stabilité professionnelle avérée, il peut négocier un taux intéressant de l’ordre de 2,90 % sur 20 ans, alors que le taux moyen du marché est de 3,35 %.
Par ailleurs, la durée de remboursement impacte directement le taux proposé. Une durée plus courte réduit le risque pour la banque, ce qui peut se traduire par un taux plus attractif. Par exemple, un prêt sur 15 ans affichera un taux souvent inférieur à un emprunt sur 25 ou 30 ans. Plusieurs simulations permettent donc d’évaluer rapidement ces variations et de choisir la meilleure solution en fonction de ses capacités financières à long terme.
Le rôle des garanties (hypothèque, caution, assurance emprunteur) ne doit pas être sous-estimé. Une bonne assurance réduit les risques d’impayés pour le prêteur. Ainsi, une proposition ajustée prenant en compte ces garanties spécifiques contribue à optimiser le taux final. C’est pour cette raison que la simulation de prêt immobilier doit désormais intégrer ces paramètres afin de refléter au plus juste le coût réel de votre financement immobilier.
Enfin, il est essentiel d’utiliser un comparateur de prêts performant et fiable pour confronter les différentes offres bancaires. Les taux évoluent selon la conjoncture économique, les politiques internes aux banques et la saisonnalité des prêts. En 2026, avec des marchés financiers parfois instables, se tenir informé des évolutions permet de négocier efficacement et d’éviter de payer un crédit immobilier à un taux trop élevé.
Pour approfondir votre connaissance sur la dynamique des taux en 2026, n’hésitez pas à consulter cet article détaillé sur la compréhension des taux de crédit immobilier en 2026.
Comment réaliser une simulation de prêt immobilier efficace : étapes et conseils pratiques
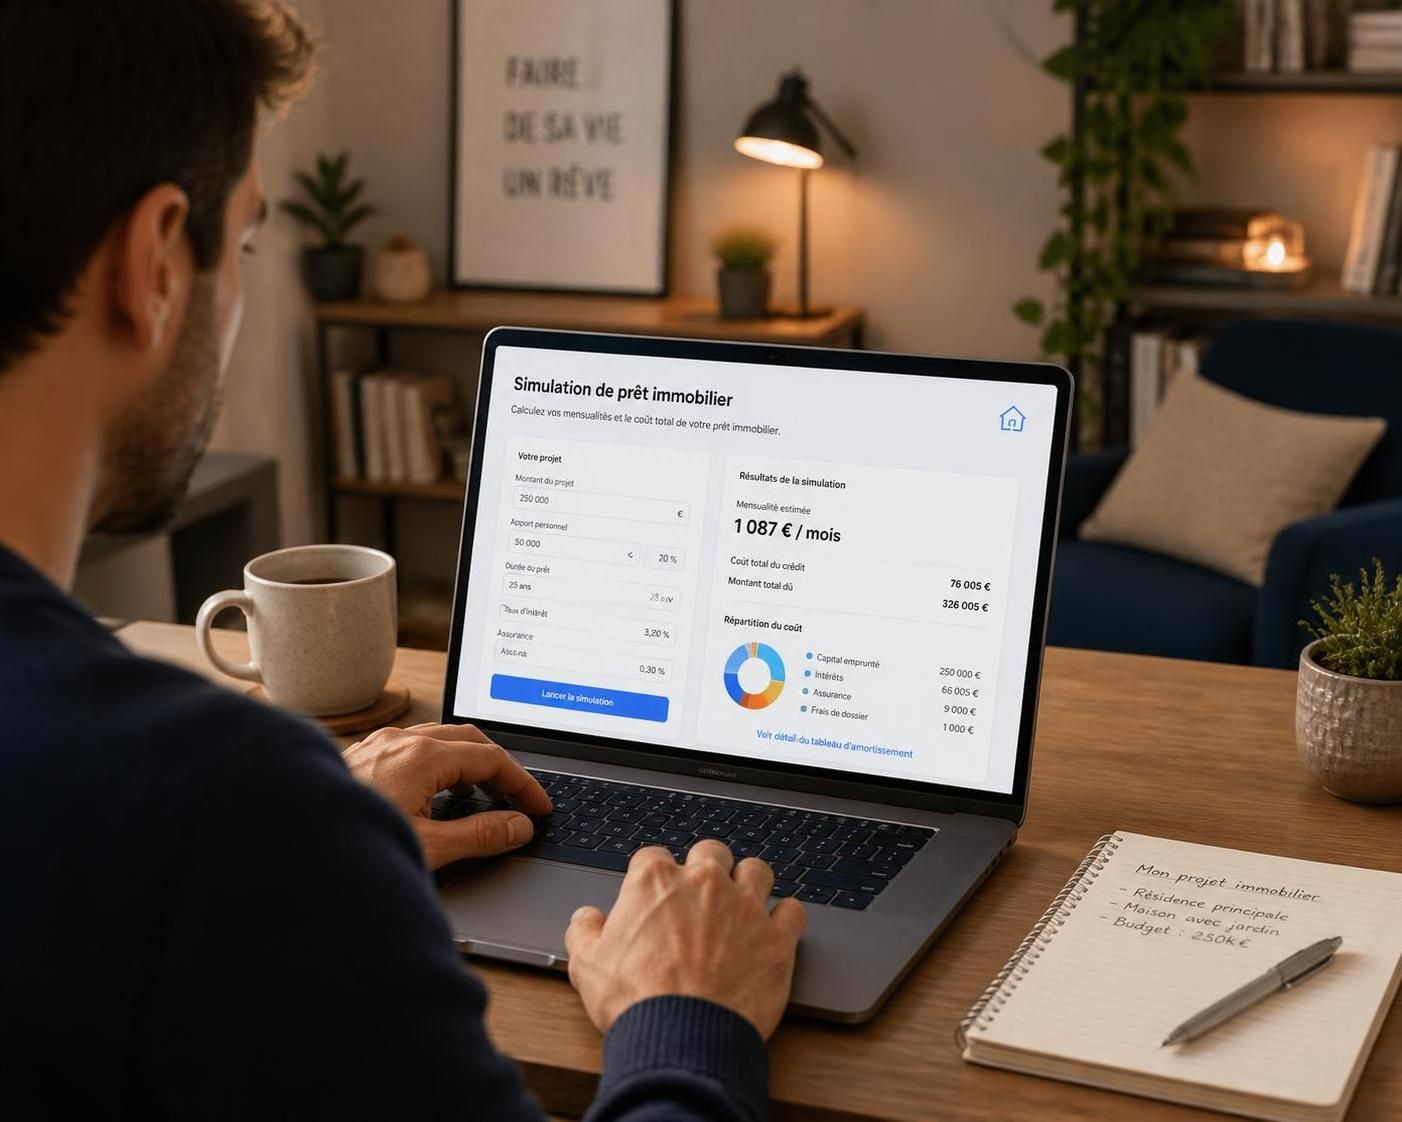
La simulation de prêt est une étape incontournable pour toute personne envisageant un financement immobilier. Elle permet de visualiser non seulement le taux de crédit immobilier auquel vous pourriez prétendre, mais aussi les mensualités, la durée de remboursement et le coût total du prêt.
Les informations essentielles à renseigner pour une simulation fiable
Pour que la simulation soit pertinente, plusieurs données clés doivent impérativement être renseignées :
- Montant du prêt souhaité : C’est la somme que vous envisagez d’emprunter pour financer votre acquisition, travaux ou renégociation.
- Durée de remboursement : La période sur laquelle vous rembourserez le prêt, généralement entre 10 à 25 ans mais variant selon le profil et le projet.
- Type de projet : Achat dans l’ancien, investissement locatif, VEFA ou travaux, car chaque projet peut impliquer des taux différents ou des conditions spécifiques.
- Situation personnelle : Statut marital, nombre d’emprunteurs, revenus mensuels nets et stabilité professionnelle (CDI, fonctionnaire, professions libérales, etc.).
- Apport personnel : Le montant de fonds propres que vous comptez investir dans le projet (minimum conseillé 10 %).
- Charges fixes et dettes : Ces éléments permettent de calculer votre taux d’endettement et votre reste à vivre.
Une fois ces données saisies, un calcul simulateur vous restitue les différentes offres bancaires envisageables. Ces offres intègrent notamment le taux d’intérêt hors assurance, le coût total du crédit, et en option l’assurance emprunteur, facteur qui peut représenter plusieurs milliers d’euros sur la vie du prêt.
Exemple pratique de simulation
Imaginez une simulation effectuée pour un prêt de 200 000 € sur 20 ans, avec un taux à 2,90 %, hors assurance. La mensualité s’élèverait à environ 1 205 €, pour un coût total du crédit de 78 160 €. Cette simulation permet de prendre conscience des montants à rembourser et du poids que cela représente dans le budget global. Au-delà de la simple comparaison des taux, cette étape offre une vision complète des conditions de prêt et de la faisabilité du projet.
Pour effectuer une simulation rapide, fiable et actualisée, il est conseillé d’utiliser un outil en ligne complet. Par exemple, vous pouvez essayer un simulateur express de prêt immobilier qui prend en compte plusieurs paramètres précis de votre situation.
L’importance de prendre en compte l’assurance emprunteur
La majoration possible du taux par l’assurance emprunteur peut engendrer une légère augmentation de la mensualité, mais reste incontournable pour sécuriser le financement. En 2026, avec des tarifs variant très fortement selon le profil, il est crucial d’intégrer ce poste dans une simulation complète. Par exemple, un taux d’assurance à 0,36 % sur un emprunt de 135 000 € sur 25 ans ajoute environ 40 € par mois à la mensualité, soit un coût total proche de 12 300 € sur la durée.
Pour comprendre tous les paramètres et effectuer un calcul exhaustif, vous pouvez consulter un guide complet sur l’assurance emprunteur et crédit immobilier.
Exploiter un comparateur de prêts immobiliers pour gagner en efficacité et en négociation
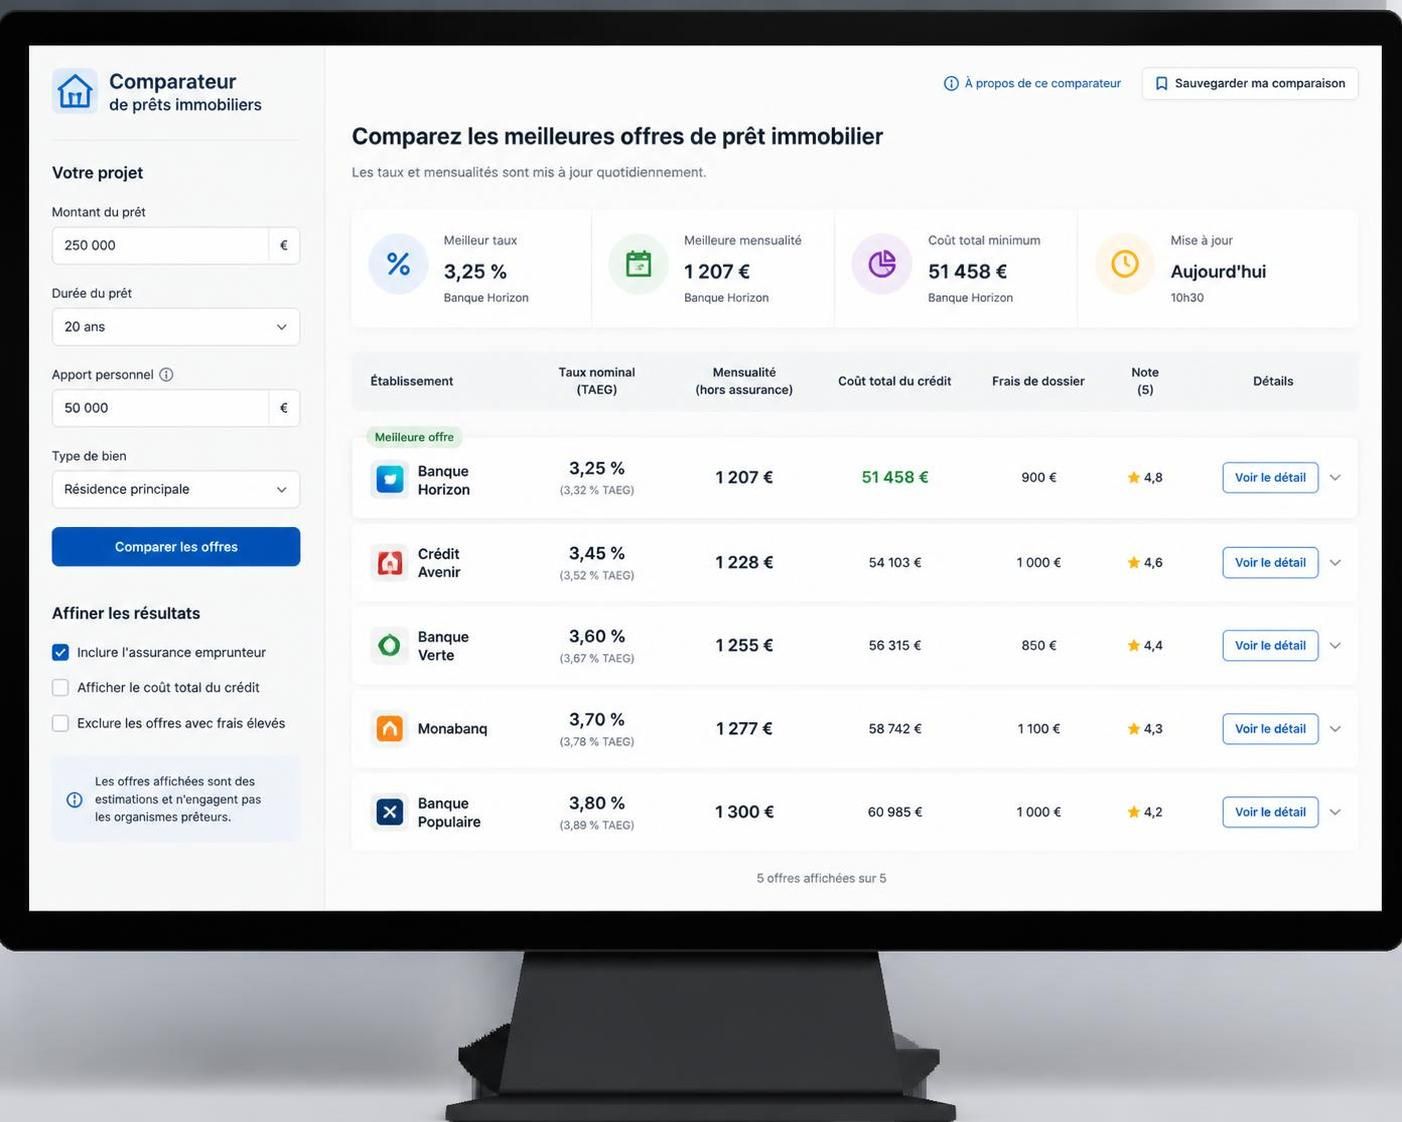
Le recours à un comparateur de prêts immobilier permet d’accéder facilement à une multitude d’offres et de conditions de prêt auprès des banques. Cet outil numérique est décisif pour optimiser votre financement immobilier en limitant le temps passé à solliciter chaque établissement de crédit individuellement.
Les sites spécialisés vous proposent aujourd’hui une interface où il suffit de saisir vos données et votre projet pour obtenir un aperçu clair des taux, durées, mensualités et éventuelles conditions particulières (frais de dossier, garanties exigées, assurance).
Comment fonctionne un comparateur de prêt immobilier ?
Le fonctionnement repose sur une base de données actualisée des conditions du marché, croisées avec votre profil emprunteur et le type de projet. Une fois tous ces éléments renseignés :
- Le comparateur calcule votre capacité d’emprunt et votre taux d’endettement potentiel.
- Il affiche une liste d’offres correspondant à votre situation, avec un classement souvent par taux croissant ou coût total du crédit.
- Vous pouvez ainsi visualiser les différents compromis entre mensualité, durée et coût total.
- Enfin, une option pour contacter un courtier est proposée pour obtenir un accompagnement personnalisé et éventuellement négocier un meilleur taux.
Les avantages pour l’emprunteur
Ce type d’outil représente un véritable gain de temps mais aussi un point de levier important pour négocier avec plusieurs banques. En disposant d’une synthèse, vous pouvez améliorer votre argumentaire et éviter de signer un crédit immobilier aux conditions de prêt moins favorables. Un bon comparateur renforce la transparence sur le marché et vous permet de choisir la solution la plus adaptée.
| Critère | Avantage via comparateur | Impact sur le prêt immobilier |
|---|---|---|
| Taux d’intérêt | Accès rapide aux meilleures offres | Réduction significative du coût total |
| Durée de remboursement | Compréhension visuelle des échéances | Optimisation du budget mensuel |
| Assurance emprunteur | Comparaison des tarifs | Diminution des mensualités grâce à un taux d’assurance réduit |
| Garanties | Analyse précise des exigences | Meilleure négociation des conditions |
Pour accéder à un outil performant, vous pouvez consulter des plateformes reconnues comme comparateur prêt immobilier en ligne pour un aperçu clair et rapide des meilleures propositions adaptées à votre profil.
Optimiser son dossier pour accéder au meilleur taux de crédit immobilier
Au-delà de l’usage des outils numériques, la qualité de votre dossier joue un rôle fondamental dans la négociation du meilleur taux. Les banques scrutent le moindre détail et évaluent plusieurs critères essentiels. Voici comment maximiser vos chances :
1. Un apport personnel consolidé
Mieux vaut parvenir à réunir un apport d’au moins 10 %, voire 20 %, des fonds propres. Cet effort est régulièrement récompensé par un taux inférieur allant parfois jusqu’à 0,2 à 0,5 % en moins sur le taux affiché. Un apport important compense aussi parfois un dossier moins parfait.
2. Une stabilité professionnelle indéniable
Les emprunteurs en CDI avec une ancienneté de plus de deux ans, ou fonctionnaires, peuvent prétendre à un traitement privilégié. Les profils indépendants ou en intérim peuvent rencontrer davantage de difficultés à négocier un taux attractif.
3. Une gestion financière rigoureuse
Un historique bancaire sans incident, une épargne régulière et un taux d’endettement inférieur à 35 % améliorent sensiblement la position vis-à-vis des prêteurs. Cela témoigne d’une capacité à gérer vos finances et garantit un remboursement serein.
4. Opter pour une durée de prêt raisonnable
Une durée courte limite le coût total des intérêts. Même si vos mensualités sont alors plus élevées, la possibilité d’activer un rachat de crédit plus tard pour réduire la charge mensuelle existe toujours. D’ailleurs, dans ce contexte, revoir votre simulation de prêt régulièrement est essentiel.
En suivant ces conseils, vous mettez toutes les chances de votre côté pour décrocher la meilleure offre. Consultez aussi nos recommandations dans cet article dédié au choix du taux de crédit immobilier en 2026 qui détaille toutes les bonnes pratiques à adopter.
L’impact des conditions de prêt et de l’assurance emprunteur sur le budget global
Le taux de crédit immobilier n’est pas le seul élément à considérer. Les frais annexes et l’assurance emprunteur peuvent majorer significativement le poids des mensualités.
Quelles sont les principales conditions de prêt à analyser ?
- Frais de dossier : Ils varient selon la banque et peuvent atteindre 1 % du capital emprunté.
- Frais de garantie : Hypothèque, caution solidaire ou privilège de prêteur de deniers, ces frais sont souvent méconnus mais peuvent alourdir la facture.
- Assurance emprunteur : Selon votre profil, les tarifs fluctuent. Une assurance crédit à 0,36 % peut représenter entre 10 et 20 % du coût global du crédit.
- Modalités de remboursement anticipé : Ces options vous permettent de réduire la durée ou les mensualités en cas de rentrée d’argent exceptionnelle.
L’optimisation de ces conditions est aussi nécessaire que la recherche d’un bonne taux d’intérêt. Par exemple, un emprunt de 135 000 € sur 25 ans avec un taux hors assurance à 3,45 % peut atteindre près de 79 000 € de coût total après intégration de l’assurance emprunteur, soit une mensualité d’environ 713 €.
Ces détails font toute la différence dans votre capacité à rembourser sereinement. La simulation de prêt, enhardie par un outil complet, doit donc intégrer l’assurance et tous frais annexes. N’hésitez pas à demander plusieurs devis d’assurance pour négocier ces coûts. La comparateur d’assurance emprunteur est un excellent moyen d’identifier les offres les plus compétitives.
Pour mieux comprendre ces enjeux, cette ressource sur les conditions et assurances dans le crédit immobilier vous apportera une analyse approfondie et des recommandations personnalisées.