
Tout savoir sur les frais de notaire lors d’un achat immobilier en 2026
Comprendre les frais de notaire pour un achat immobilier en 2026 : définition et composition
Les frais de notaire représentent un poste de dépense incontournable lors d’un achat immobilier. Pourtant, il est crucial de saisir que cette expression générique désigne en réalité un ensemble de charges distinctes que l’acquéreur doit régler au moment de la signature de l’acte de vente authentique. Ces frais regroupent principalement quatre catégories bien différenciées.
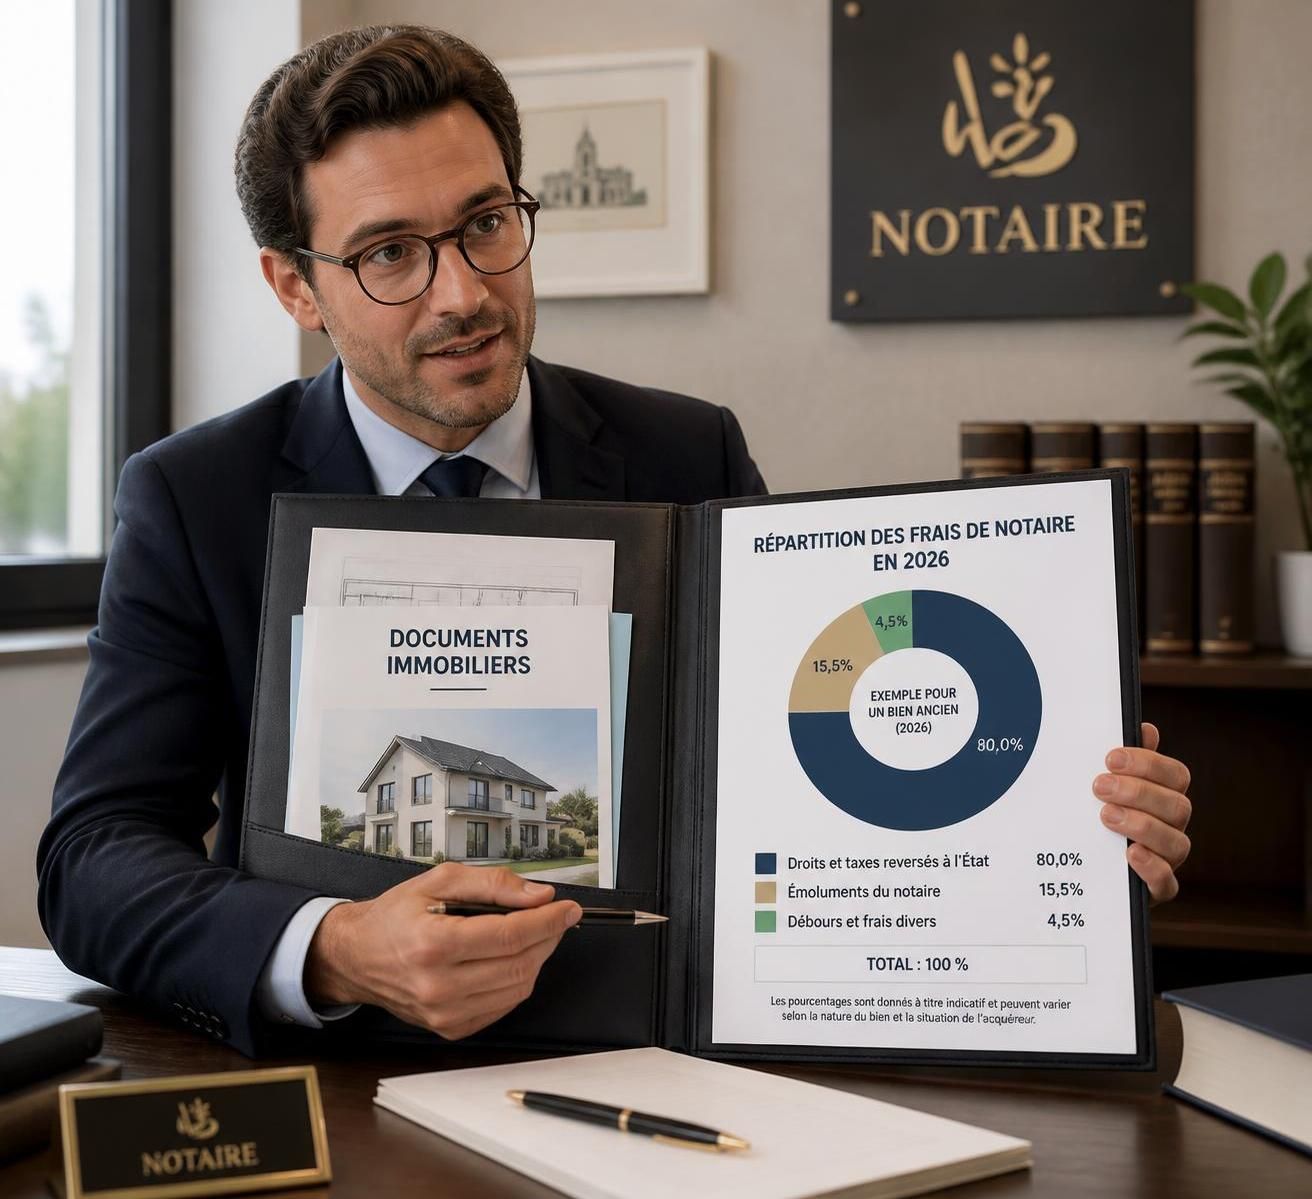
La composante la plus importante concerne les taxes immobilières collectées par le notaire pour le compte des collectivités territoriales et de l’État. Ces prélèvements représentent entre 80 % et 85 % du total des frais, et incluent notamment les droits de mutation dits à titre onéreux (DMTO), la taxe communale additionnelle, la taxe d’assiette et la contribution de sécurité immobilière. En fonction du type de bien et de sa localisation en France, ces taux peuvent varier sensiblement.
Le second élément correspond aux émoluments du notaire, c’est-à-dire la rémunération du professionnel pour son accompagnement, la rédaction des actes et les vérifications juridiques. Ces émoluments représentent environ 10 % à 15 % des frais totaux et sont fixés par un barème réglementaire strict, sans marge de négociation libre.
Les débourses constituent une troisième catégorie de frais : ce sont les dépenses avancées par le notaire pour réaliser diverses formalités (état hypothécaire, extraits cadastraux, consultation des registres publics, etc.), généralement entre 800 € et 1 500 € selon la complexité du dossier. Ces sommes sont facturées au réel et apparaissent clairement détaillées sur le bilan financier remis avant signature.
Enfin, la contribution de sécurité immobilière – anciennement appelée « salaire du conservateur des hypothèques » – correspond à une taxe d’environ 0,10 % du prix d’achat, qui finance le registre immobilier tenu par l’administration.
Pour illustrer ces proportions, lors d’un achat d’un appartement à 250 000 € dans l’ancien, avec des frais de notaire atteignant 20 000 €, seuls environ 2 500 € correspondent à la rémunération réelle du notaire ; le reste revient presque intégralement à l’État et aux collectivités territoriales. Le notaire agit donc principalement comme un collecteur d’impôts, tout en garantissant la sécurité juridique et la validité du transfert de propriété.
Pour ceux qui souhaitent approfondir le sujet, il est recommandé de consulter des ressources spécialisées telles que notre guide détaillé sur le calcul des frais de notaire qui prend en compte les spécificités locales et le type de bien concerné.
Les montants et taux moyens des frais de notaire en 2026 selon le type de bien et la localisation
Les frais d’acquisition varient considérablement en fonction de plusieurs leviers, notamment le type de bien acheté (ancien ou neuf), sa localisation départementale et le montant de la transaction. En 2026, nous observons des écarts significatifs qui impactent profondément le budget final.
Voici un tableau synthétique qui précise les taux moyens applicables au 1er mai 2026, sur la base d’un prix de vente de 250 000 € :
| Situation | Taux total moyen | Frais estimés sur 250 000 € |
|---|---|---|
| Achat dans l’ancien – département taux standard (5,8 %) | ~7,5 % | ~18 750 € |
| Achat dans l’ancien – département majoré (6,32 %) | ~8,0 % | ~20 000 € |
| Achat dans l’ancien – département à taux réduit (5,09 %) | ~6,8 % | ~17 000 € |
| Achat dans le neuf ou VEFA | ~2,5 % | ~6 250 € |
| Achat terrain à bâtir | ~8,0 % | ~20 000 € |
Comme on le constate, la différence est majeure entre un bien ancien dans un département avec une majoration appliquée et un bien neuf. Par exemple, pour un appartement à 250 000 €, l’écart peut atteindre près de 13 750 €, soit environ 5,5 % du prix d’acquisition. Pour des achats plus élevés, cette somme augmente proportionnellement, représentant souvent plusieurs dizaines de milliers d’euros. D’où l’importance de bien anticiper ces coûts pour maîtriser le budget global.
Cette disparité s’explique essentiellement par la variation des droits de mutation à titre onéreux (DMTO), majorés dans certains départements depuis avril 2025, ainsi que par la substitution de ces droits dans le neuf par une taxe de publicité foncière réduite.
Votre projet concerne-t-il un bien dans un département soumis à majoration ? Il est essentiel de vérifier le taux applicable localement, notamment via un simulateur de frais de notaire actualisé. Ces outils intègrent les paramètres spécifiques de chaque département et vous fournissent une estimation personnalisée.
Déchiffrer chaque composante des frais de notaire : droits, émoluments, débours et taxes
Pour maîtriser son budget lors d’un achat maison ou appartement, comprendre la structure des frais d’acquisition est indispensable. Ces frais se décomposent en plusieurs éléments clés, aucun ne pouvant être ignoré.
1. Les droits de mutation à titre onéreux (DMTO)
Ils représentent la part la plus importante, soit environ 60-70 % du total des frais. Le DMTO est un impôt départemental appliqué majoritairement aux biens anciens. En 2026, il comprend :
- Un taux de base départemental de 4,50 % en règle générale, porté à 5,00 % dans les départements ayant voté une majoration temporaire.
- Une taxe communale additionnelle d’environ 1,20 %.
- Une taxe d’assiette nationale de 2,37 % sur le montant de la part départementale.
En combinant l’ensemble, le poids fiscal total des droits de mutation oscille entre 5,09 % et 6,32 % selon la localisation. À noter que dans certains départements comme l’Indre, le Morbihan ou Mayotte, le taux reste à 5,09 % environ. Cette variabilité a un impact direct sur le montant global à régler.
2. Les émoluments du notaire : la rémunération encadrée
Les émoluments constituent la part correspondant à la rémunération légale du notaire pour la réalisation et la sécurisation juridique de la transaction d’achat. Ils sont fixés selon un barème progressif par tranches :
- 3,945 % hors taxe sur la partie du prix jusqu’à 6 500 €
- 1,627 % pour la tranche de 6 500 € à 17 000 €
- 1,085 % pour la tranche de 17 000 € à 60 000 €
- 0,814 % pour la tranche au-delà de 60 000 €
Par exemple, pour un bien vendu 250 000 €, ces émoluments s’élèvent approximativement à 2 500 € hors TVA (3 000 € TTC après application de la TVA à 20 %). Ces montants reflètent le travail de contrôle juridique, rédaction de l’acte authentique, et la conservation des documents.
Depuis 2016 avec la loi Macron, il est possible de demander au notaire une remise allant jusqu’à 20 % sur la partie supérieure à 100 000 €, ce qui peut réduire la facture. Cette négociation, quoique rare, mérite d’être sollicitée, en particulier pour des prêts immobiliers supérieurs.
3. Les débours : frais avancés pour votre compte
Les débours correspondent aux dépenses avancées par le notaire afin d’accomplir certaines démarches administratives indispensables à la réalisation de la vente. Cela inclut :
- Extraits cadastraux
- Recherches hypothécaires
- Frais de géomètre si nécessaire
- Consultations diverses (urbanisme, servitudes…)
Ils varient habituellement entre 800 € et 1 500 € selon la complexité et la nature du dossier. Leur montant est facturé strictement au réel et vous est reproportionné dans le décompte final.
4. La contribution de sécurité immobilière (taxe de publicité foncière)
Cette taxe, fixée à 0,10 % du prix d’achat, finance la conservation et la mise à jour du registre foncier. Bien que modeste, elle figure systématiquement dans les frais à régler et demeure incontournable pour tout transfert de propriété.
Achat ancien ou neuf : impact fiscal majeur sur les frais de notaire
Une des questions centrales lors d’un achat immobilier concerne la distinction entre le neuf (ou la VEFA — vente en état futur d’achèvement) et l’ancien, car cette différence influe fortement sur les frais à prévoir.
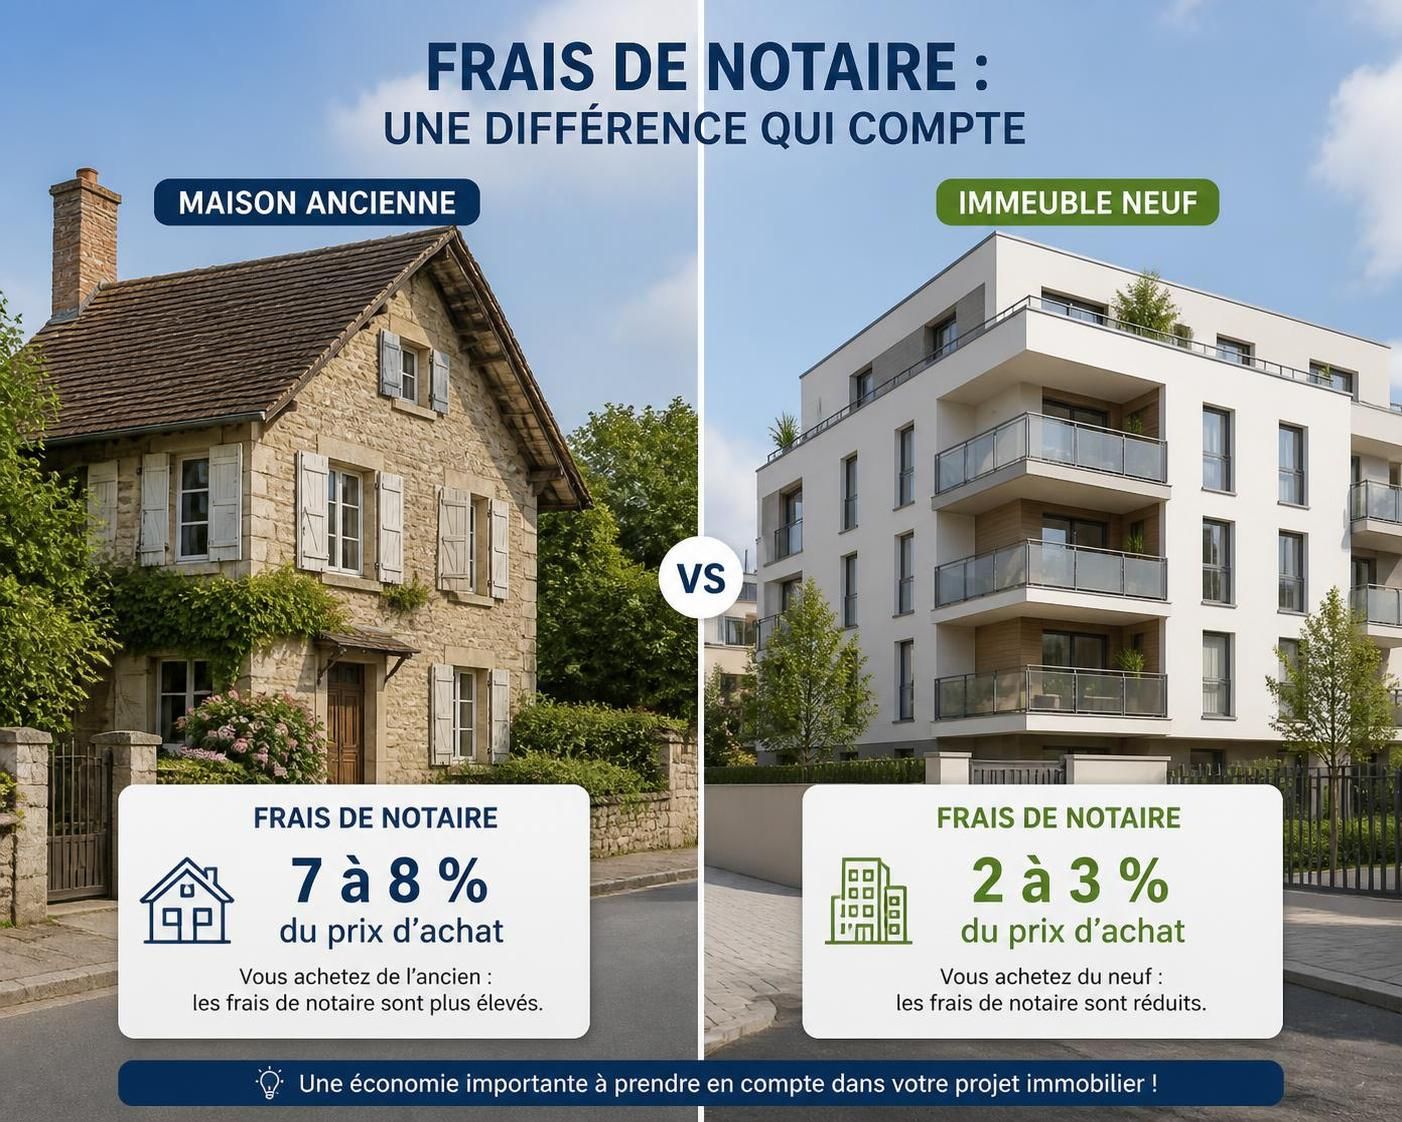
Lorsque vous achetez dans l’ancien, les droits de mutation atteignent en moyenne entre 5,8 % et 6,3 % du prix de vente, formant ainsi la majeure partie des frais. Ces taxes s’ajoutent naturellement aux émoluments, débours et contribution de sécurité immobilière, ce qui porte le total à environ 7 % à 8 % du montant d’acquisition.
En revanche, le neuf bénéficie d’un traitement totalement différent. Le prix d’achat inclut une TVA à 20 %, remplacée lors du calcul des frais par une taxe de publicité foncière à taux réduit de 0,715 %. Cette substitution entraîne une chute drastique des frais de notaire qui s’établissent ainsi autour de 2 % à 3 %. Sur un bien à 250 000 €, cela représente une économie d’environ 12 000 € par rapport à l’ancien.
Voici un tableau comparatif sur un même bien de 250 000 € :
| Poste | Frais achat ancien | Frais achat neuf / VEFA |
|---|---|---|
| DMTO ou taxe de publicité foncière | ~14 525 € | ~1 788 € |
| Émoluments du notaire | ~3 000 € | ~3 000 € |
| Débours | ~1 000 € | ~1 000 € |
| Contribution de sécurité immobilière | ~250 € | ~250 € |
| Total estimé | ~18 775 € | ~6 038 € |
Cette différence peut être capitale dans la construction de votre projet d’acquisition. Pour maximiser votre budget, il est essentiel d’intégrer ces données dès le début, notamment si vous êtes primo-accédant ou investisseur.
Pour plus d’informations sur le sujet, vous pouvez consulter cet article consacré aux frais de notaire lors de l’achat d’une maison en 2026 qui détaille les particularités entre ancien et neuf.
Stratégies pour réduire légalement les frais de notaire et maîtriser votre budget
Face à un poste de dépense souvent important et parfois mal compris, il existe plusieurs leviers légaux pour limiter vos frais d’acquisition lors d’un achat immobilier. Voici cinq stratégies concrètes à connaître :
- Acheter dans le neuf ou en VEFA : C’est la méthode la plus efficace pour payer moins de taxes immobilières. Les frais se réduisent de moitié voire plus, ce qui peut représenter des dizaines de milliers d’euros d’économie sur un budget moyen.
- Déduire le mobilier détaché : Lorsqu’un vendeur inclut du mobilier dans la transaction (ex : cuisine équipée, électroménager), vous ne payez pas de droits de mutation sur leur valeur si elle est clairement dissociée du prix immobilier. Généralement, jusqu’à 2-3 % du prix peut être exclu sans justificatif.
- Choisir un département à taux réduit : Certains territoires, comme l’Indre, le Morbihan ou Mayotte appliquent un taux de DMTO inférieur à la moyenne. Si votre projet le permet géographiquement, cela peut faire une différence notable.
- Négocier les émoluments du notaire : Sur les transactions supérieures à 100 000 €, une remise allant jusqu’à 20 % est autorisée par la loi. Cette remise ne s’applique pas aux taxes, mais peut représenter plusieurs centaines d’euros d’économie en fonction du prix.
- Anticiper la signature avant les hausses départementales : Vous pouvez éviter un surcoût si la majoration de votre département intervient entre la promesse de vente et l’acte authentique. Cela demande toutefois une bonne organisation et communication avec votre notaire et l’établissement bancaire afin de raccourcir les délais.
Ces conseils pratiques sont à mettre en œuvre avec un professionnel compétent pour ne pas commettre d’erreur. Les cas et dossiers varient largement ; par exemple, déduire le mobilier implique de bien valoriser chaque élément pour éviter un redressement fiscal.
Il est également recommandé d’utiliser un outil de simulation fiable. Vous pouvez notamment consulter le simulateur disponible sur notre site Simeco Immo pour obtenir rapidement une estimation personnalisée de vos frais selon les paramètres précis de votre projet.