
Quels sont les frais de notaire lors de l’achat d’une maison en 2026
Composition détaillée des frais de notaire pour l’achat d’une maison en 2026
Lors de l’acquisition d’un bien immobilier, le montant total que l’acheteur devra débourser ne se limite pas au prix immobilier convenu avec le vendeur. Une part importante du coût achat immobilier vient des frais de notaire, une dépense incontournable au moment de la signature de l’acte de vente. En 2026, ces frais représentent généralement entre 7 % et 8,5 % du prix d’achat pour une maison ancienne, alors qu’ils sont nettement moins élevés dans le neuf, généralement autour de 2 à 3 %. Cette différence majeure s’explique principalement par la nature des taxes immobilières appliquées selon le type de bien.
Il est important de démystifier l’appellation « frais de notaire » qui sous-entend que cette somme revient intégralement au notaire. En réalité, seuls environ 10 % correspondent à la rémunération réglementée de ce dernier. Le reste est essentiellement constitué de droits de mutation et autres taxes reversées à l’État et aux collectivités locales.
Le calcul précis des frais d’acquisition repose donc sur quatre composantes essentielles :
- Droits de mutation (DMTO) : la part la plus lourde, reversée au département, à la commune et à l’État.
- Émoluments du notaire : rémunération fixée par un barème national, strictement encadrée.
- Débours : avances faites par le notaire pour régler des tiers, comme le cadastre ou le géomètre.
- Contribution de sécurité immobilière : taxe versée à l’État au titre du service de publicité foncière.
Concrètement, sur 100 euros de frais réglés, environ 80 euros alimentent les budgets publics, tandis que le notaire en conservent à peine 10 euros, le reste couvrant les débours et autres petites taxes. Cette ventilation est cruciale à comprendre pour savoir où des économies éventuelles sont envisageables, notamment sur les émoluments et débours, contrairement aux droits de mutation qui sont non négociables. Pour un aperçu plus détaillé des émoluments, vous pouvez consulter notre article dédié aux émoluments du notaire en 2026.
Barème des émoluments et rémunération notariale pour un achat immobilier en 2026
Les émoluments du notaire constituent la part de frais de notaire réellement perçue par le professionnel. En 2026, celle-ci est calculée selon un barème dégressif par tranches sur le prix immobilier du bien. La règle est claire et identique sur l’ensemble du territoire français : un tarif national s’applique, assurant une certaine uniformité des coûts.
Voici les tranches et taux appliqués hors taxes sur la valeur du bien :
| Tranche du prix de vente | Taux applicable (HT) |
|---|---|
| De 0 à 6 500 € | 3,870 % |
| De 6 500 € à 17 000 € | 1,596 % |
| De 17 000 € à 60 000 € | 1,064 % |
| Au-delà de 60 000 € | 0,799 % |
Pour illustrer, sur un achat maison d’une valeur de 250 000 €, chaque tranche est calculée ainsi : la première tranche engendre environ 252 euros HT, la seconde 168 euros HT, la troisième 458 euros HT, et la dernière plus de 1 500 euros HT, donnant un total hors taxes d’environ 2 395 euros. À cela s’ajoute la TVA à 20 % sur les émoluments, portant la rémunération totale perçue par le notaire à près de 2 874 euros TTC.
Il faut ajouter que le notaire facture également des émoluments de formalités, qui couvrent les démarches administratives annexes indispensables à la validité de l’acte de vente. Ces frais additionnels s’élèvent généralement à quelques centaines d’euros. Vous pouvez approfondir ce point en consultant le dossier complet sur comment calculer les frais de notaire lors d’un achat immobilier.
Impacts de la hausse des droits de mutation sur les frais lors d’un achat immobilier
Une part majeure des frais annexes dans l’achat immobilier correspond aux droits de mutation à titre onéreux (DMTO). Ces taxes sont versées principalement au département, à la commune et en partie à l’État. Alors qu’en 2025 le taux global était généralement fixé autour de 5,80 %, un relèvement est intervenu en 2026.
Ce relèvement consiste en une hausse temporaire de 0,5 point appliquée par les conseils départementaux quasiment partout en France, faisant passer le taux global à environ 6,32 % dans la plupart des départements. Cette augmentation, qui restera en vigueur jusqu’en 2028, accroît mécaniquement les frais d’acquisition, pouvant ajouter plus de 1 200 euros de charges supplémentaires sur un achat de 250 000 euros. Par exemple, un couple achetant dans l’ancien devra prévoir environ 15 800 euros uniquement en droits de mutation.
Cependant, certains départements n’ont pas voté cette hausse, et des abattements spécifiques peuvent s’appliquer. Parmi les bénéficiaires, les primo-accédants sont souvent exonérés de cette hausse, bénéficiant ainsi d’un taux stabilisé à environ 5,81 %. Si vous vous trouvez dans cette situation, il est primordial de le signaler dès le début à votre notaire afin qu’il applique le bon taux et vérifie votre éligibilité.
Le tableau suivant illustre la différence des frais totaux pour un achat à 250 000 euros entre un bien ancien et un bien neuf, où les droits appliqués varient sensiblement :
| Poste | Ancien | Neuf |
|---|---|---|
| Droits de mutation / taxe publicité foncière | ~ 15 800 € (6,32 %) | ~ 1 788 € (0,715 %) |
| Émoluments du notaire (TTC) | ~ 2 874 € | ~ 2 874 € |
| Contribution de sécurité immobilière | ~ 250 € | ~ 250 € |
| Débours | ~ 1 000 € | ~ 1 000 € |
| Total estimé | ~ 19 900 € (8 %) | ~ 5 900 € (2,4 %) |
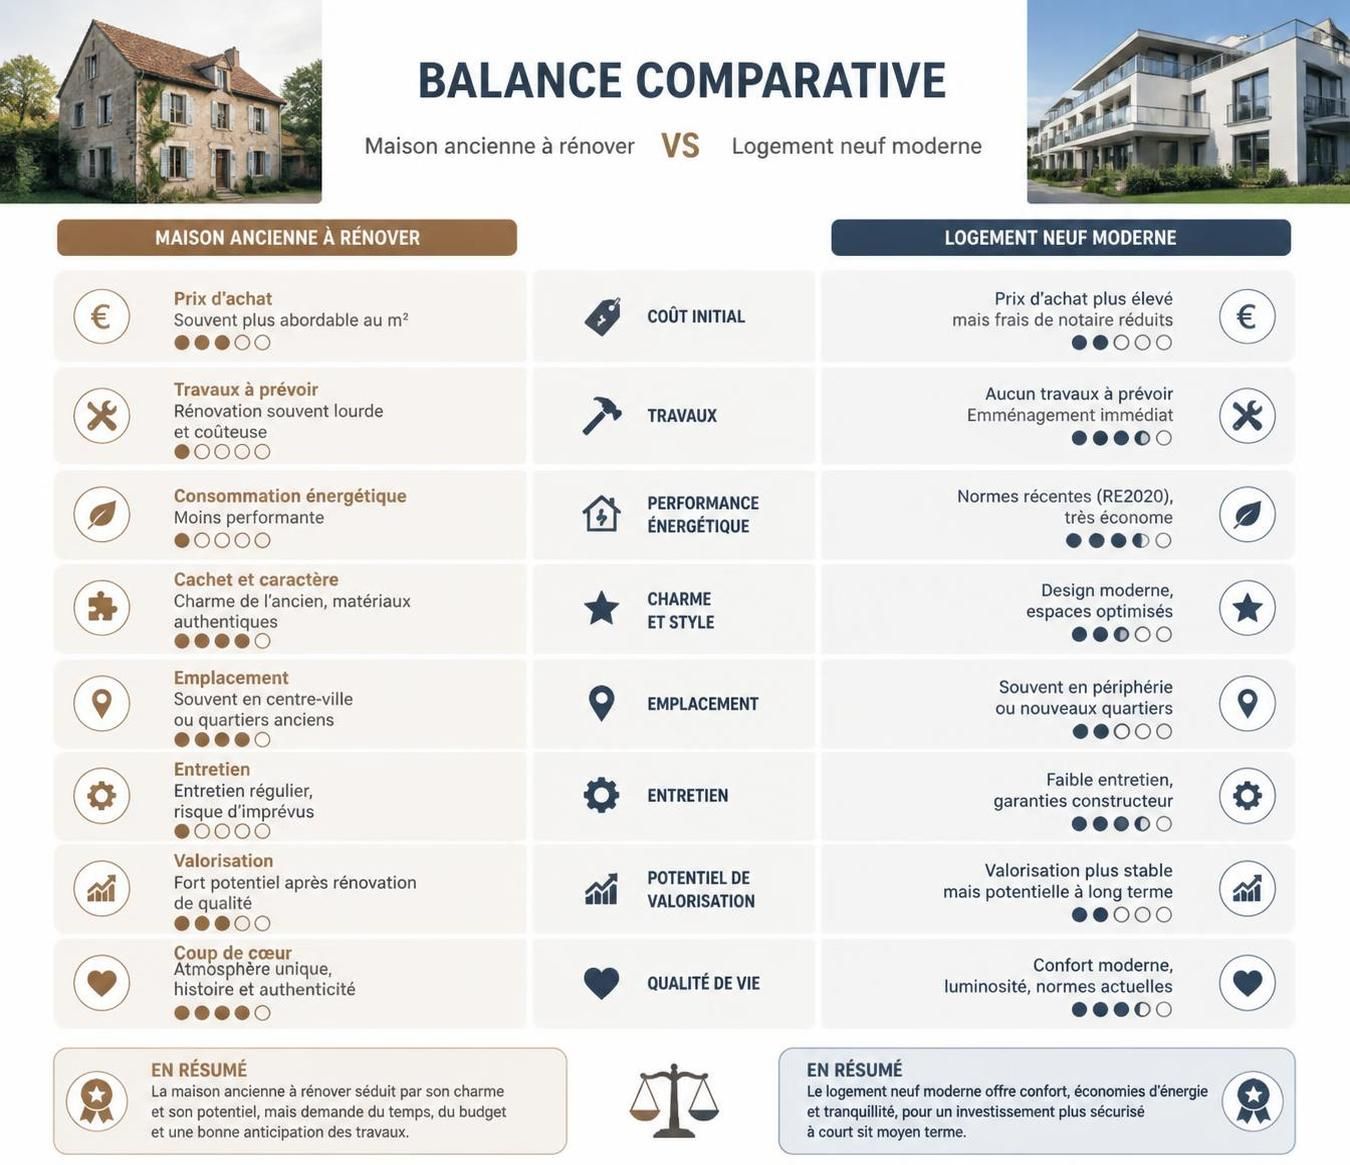
Cette disparité considérable doit pousser l’acheteur à bien comparer son projet immobilier, notamment lorsqu’il hésite entre neuf et ancien. Pour approfondir ces données, le guide sur les frais de notaire pour l’achat d’une maison apporte un complément précieux.
Stratégies pour réduire les frais de notaire et alléger le coût d’acquisition
Malgré la réglementation rigoureuse, il existe plusieurs leviers légaux qui permettent de maîtriser et parfois alléger les frais annexes lors d’un achat maison. Ces astuces, même si elles ne bouleversent pas la facture, peuvent aider à économiser plusieurs centaines d’euros, une somme non négligeable dans un budget souvent serré.
Parmi les moyens efficaces figurent :
- Déduire la valeur du mobilier : lorsque le bien est vendu avec une cuisine équipée ou du mobilier, la valeur de ces éléments peut être retranchée de l’assiette taxable, ce qui réduit les droits de mutation. Attention, cette déduction doit impérativement être justifiée par un inventaire précis et accepté par le notaire.
- Négocier une remise sur les émoluments : depuis la loi Macron, le notaire peut consentir une réduction sur la part de ses honoraires au-delà de 100 000 euros, ce geste commercial s’applique uniformément à tous les clients, mais il faut le demander explicitement.
- Faire apparaître séparément les honoraires d’agence : si les frais d’agence sont à la charge de l’acheteur, les distinguer du prix immobilier peut diminuer la base de calcul des droits de mutation.
- Privilégier un achat dans le neuf : comme mentionné, les frais dans le neuf sont réduits en raison des taxes moins élevées appliquées, ce qui peut alléger le budget global de plusieurs milliers d’euros.
En effectuant une simulation précise avant la signature, on évite toute mauvaise surprise. Le notaire est tenu de fournir un devis détaillé des frais estimés. Vous pouvez également utiliser des outils en ligne comme le simulateur de frais de notaire pour mieux préparer votre plan de financement et prévoir ces frais comptant, puisque ces derniers ne sont généralement pas inclus dans le prêt principal.
Moment du paiement, erreurs fréquentes et particularités régionales à connaître
Le règlement des frais de notaire intervient à la signature de l’acte authentique, acte qui officialise la propriété du bien. Cette étape se déroule généralement entre un mois et trois mois après la signature du compromis. Le notaire reçoit la somme en une fois, souvent par virement bancaire, puis reverse les différentes taxes aux parties concernées en conservant uniquement ses émoluments.
Il est courant que le montant demandé lors de la signature soit légèrement majoré pour couvrir les débours. Le notaire restituera ensuite le trop-perçu après avoir réglé toutes les formalités, ce qui explique la possibilité d’un remboursement ultérieur.
Malgré sa nature obligatoire, la gestion de ces frais soulève parfois des difficultés :
- Sous-estimer les frais de notaire, notamment en prenant un taux général de 7 % sans vérifier la fiscalité du département.
- Compter sur un prêt pour les financer, alors que souvent les banques demandent que ces frais soient couverts par l’apport personnel.
- Oublier les débours imprévus : certains dossiers, notamment en copropriété, peuvent générer des coûts additionnels non prévus initialement.
- Ne pas valoriser précisément le mobilier inclus dans la vente, engendrant une base de calcul plus élevée des droits de mutation.
Les frais de notaire varient également d’un département à l’autre en raison des taux décidés localement. Bien que la majorité a opté pour un taux maximal à 5,00 % pour leur part départementale dans les droits de mutation, certains territoires pratiquent des taux plus bas ou des exonérations propres à des zones spécifiques.
La connaissance précise des tarifs locaux est fondamentale, et cette information vous sera communiquée par votre notaire, interlocuteur incontournable et garant de la validité de l’opération. Il est donc recommandé de demander une simulation personnalisée pour éviter les mauvaises surprises et bien intégrer ces coûts dans votre budget global.
- Les frais de notaire sont payés par l’acheteur, sauf clause différente dans l’acte.
- Ils ne comprennent pas les coûts liés au financement (frais de dossier, assurances, garanties).
- Ils varient selon le type de bien (terrain, ancien, neuf) et sa localisation géographique.
- Une bonne anticipation facilite la préparation financière et la réussite du projet immobilier.