
Comment calculer son crédit immobilier pour mieux préparer son projet
Comprendre les bases du calcul de votre crédit immobilier
Le calcul du crédit immobilier est une étape cruciale pour quiconque souhaite concrétiser un projet immobilier. Pour bien préparer ce financement, il est important de maîtriser les principes fondamentaux qui permettent d’évaluer sa capacité d’emprunt, déterminer le montant des mensualités, choisir la durée de prêt la plus adaptée et estimer le coût total du prêt, incluant le taux d’intérêt et les garanties telles que l’assurance emprunteur.
En France, les banques étudient d’abord votre situation financière globale. Elles prennent en compte vos revenus nets, vos charges récurrentes, qu’il s’agisse de crédits en cours, de loyers ou de pensions, ainsi que l’apport personnel que vous pouvez mobiliser. L’objectif est de garantir que le remboursement du prêt ne mette pas en danger votre équilibre budgétaire.
Pour comprendre votre droit au crédit immobilier, il est primordial de calculer votre taux d’endettement, qui correspond à la part de vos revenus que vous consacrez au remboursement des crédits. En général, les établissements financiers appliquent un plafond situé autour de 30 à 35 %. Ce seuil est modulé en fonction du profil de l’emprunteur : situation professionnelle, stabilité des revenus, et composition du foyer jouent un rôle important.
Le calcul du taux d’endettement repose sur une méthode simple. Il faut additionner toutes vos mensualités, celles en cours et celles envisagées avec votre nouveau prêt, puis diviser le total par vos revenus nets mensuels. Par exemple, si un couple dispose de revenus nets mensuels de 4 000 € et rembourse 800 € de crédits existants, la mensualité maximale pour un nouveau prêt, en appliquant 33 % de taux d’endettement, sera : (4 000 x 0,33) – 800 = 520 €.
Ensuite, à partir de cette mensualité, la banque déterminera le capital qu’elle pourra vous prêter en fonction de la durée du prêt et du taux d’intérêt appliqué. Plus la durée sera longue, plus la mensualité sera faible pour un capital donné, mais le coût total du prêt s’en ressentira. Il faut donc trouver le juste équilibre entre confort de remboursement et coût global.
Pour aller plus loin dans le calcul de votre crédit, il est conseillé d’utiliser des outils en ligne performants. Plusieurs simulateurs prêts immobiliers, tels que ceux proposés par Credixia ou Plan Immobilier, permettent d’obtenir une estimation précise en intégrant les dernières conditions de marché, les taux actuels en 2026, ainsi que l’assurance emprunteur.
Le rôle déterminant de l’apport personnel et des frais annexes dans le montage financier
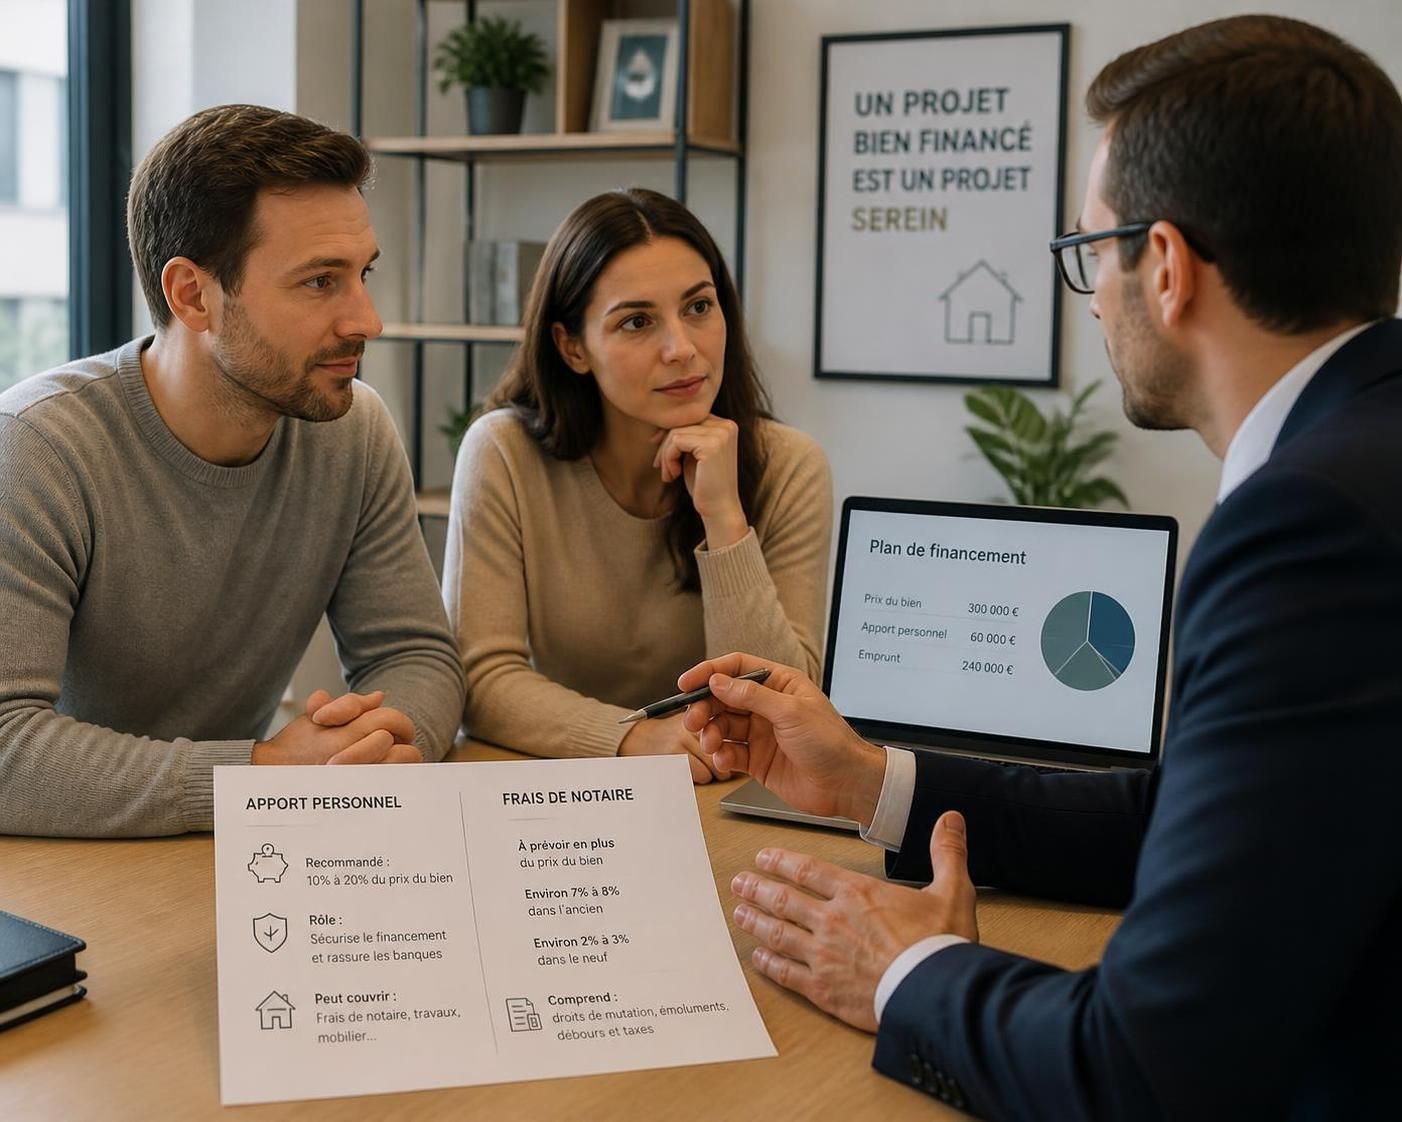
Au-delà du simple calcul des mensualités et de la capacité d’emprunt, l’apport personnel joue un rôle fondamental dans l’obtention d’un prêt immobilier. Cet apport est généralement attendu pour couvrir au minimum les frais annexes du projet, notamment les frais de notaire et les garanties associées au prêt. Dans certains cas, un apport supérieur entre 10 et 20 % du prix du bien sera requis pour conforter les banques.
Exemple concret : pour un achat immobilier évalué à 250 000 €, les frais de notaire peuvent représenter entre 7 et 8 % du prix, soit autour de 17 500 à 20 000 €. Sans apport suffisant pour financer cette somme, le dossier risque d’être fragilisé, même si la capacité d’emprunt semble suffisante.
Il est indispensable de préparer votre budget en tenant compte de ces frais annexes. Parfois, des travaux à prévoir viennent s’ajouter à la facture, ce qui peut faire augmenter le montant total à financer. Ainsi, votre apport personnel ne doit pas être totalement consommé dans le financement du prix du logement.
En parallèle, il est conseillé de conserver une épargne de précaution après le financement, appelée le « reste à vivre ». Cette somme disponible chaque mois permet de faire face aux dépenses quotidiennes telles que l’alimentation, les charges énergétiques, les transports ou encore les loisirs.
Il faut ainsi veiller à ce que le calcul de votre droit au crédit immobilier ne repose pas uniquement sur un taux d’endettement respecté, mais également sur un équilibre financier compatible avec votre mode de vie. Le reste à vivre varie selon la taille du foyer, ses revenus et ses charges fixes, ce qui conduit parfois les banques à appliquer des seuils minimaux, pouvant aller de 700 € à plus de 1 200 € par mois.
Pour détailler davantage la composition des frais annexes et mieux anticiper votre budget global, vous pouvez consulter des ressources très complètes comme celles proposées par Immobilier Notaire. Vous y trouverez des explications précises et des exemples chiffrés pour éviter les mauvaises surprises au moment de la signature.
Comment la durée de prêt influence votre budget et le coût total du crédit immobilier
La durée de prêt est une variable majeure à considérer lors du montage d’un crédit immobilier. En France, elle oscille généralement entre 15 et 25 ans, mais peut parfois atteindre 30 ans pour des profils spécifiques, en particulier les jeunes emprunteurs.
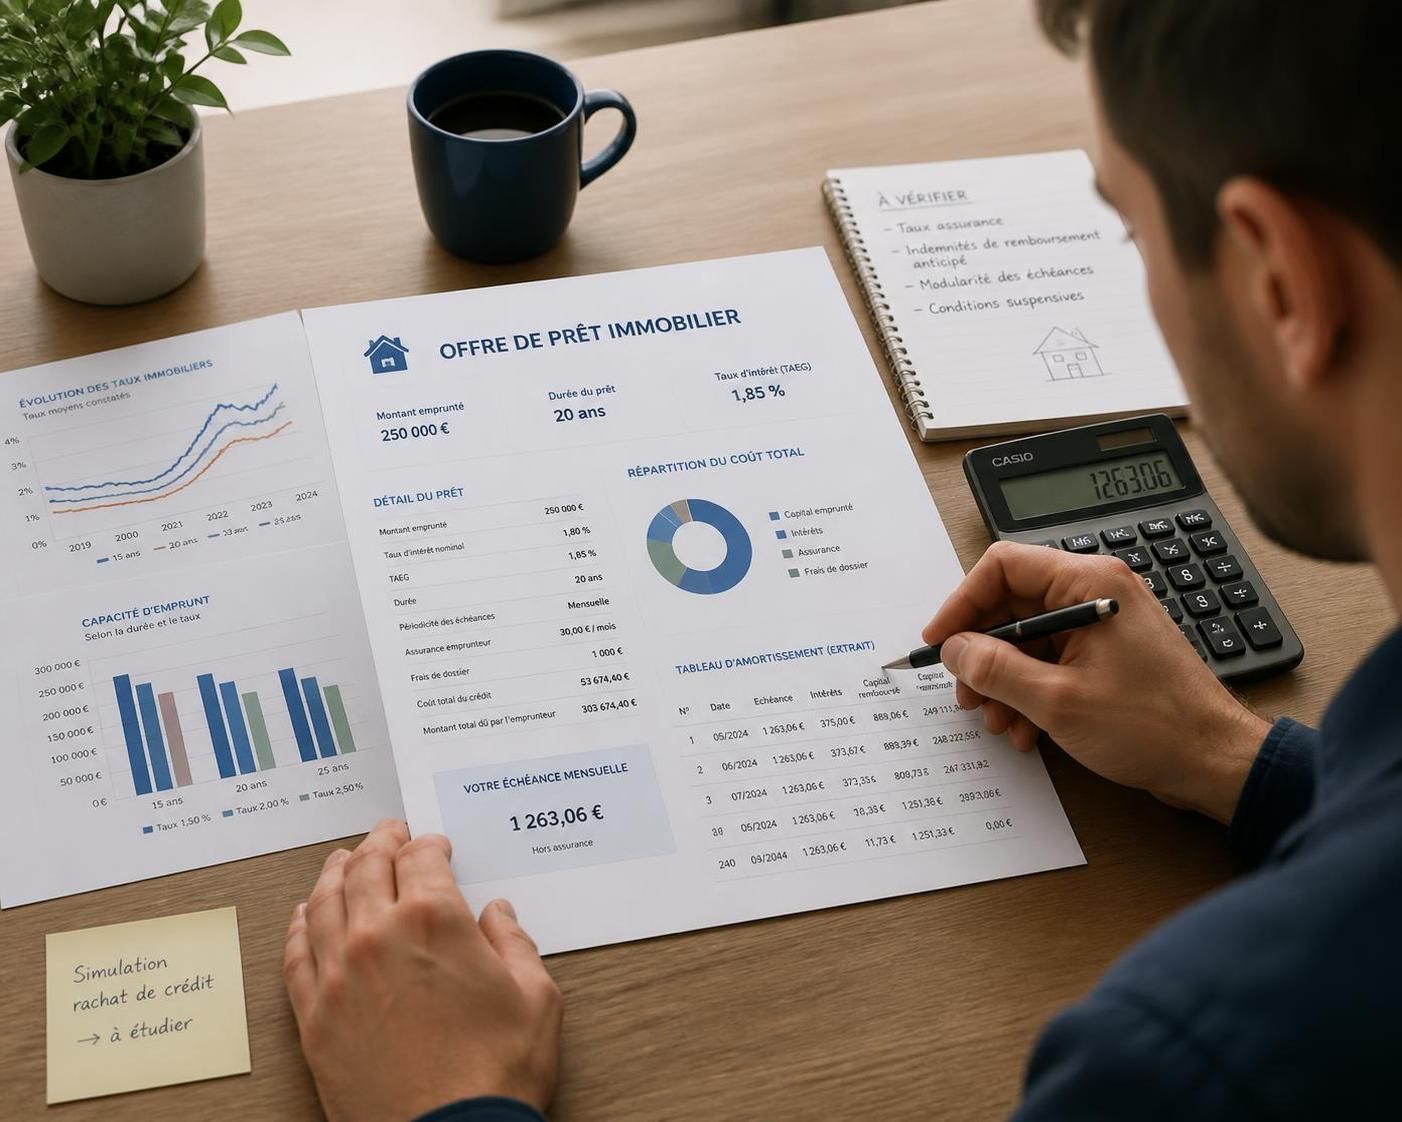
Choisir une durée plus longue permet de réduire les mensualités, ce qui peut faciliter l’acceptation de votre dossier bancaire et améliorer votre reste à vivre. Toutefois, cette souplesse a un prix. Un allongement de la durée entraîne mécaniquement une hausse du coût total des intérêts sur le crédit. Par conséquent, le montant final remboursé dépasse largement le capital emprunté.
Par exemple, pour un prêt de 200 000 € à un taux d’intérêt fixe de 2,5 % hors assurance emprunteur, la mensualité sur 15 ans serait d’environ 1 332 €, alors qu’elle passerait à 948 € sur 25 ans. Le coût total des intérêts s’élèverait respectivement à environ 39 745 € sur 15 ans et à plus de 83 380 € sur 25 ans.
Ce choix de durée doit également tenir compte de votre situation personnelle : âge, stabilité professionnelle, projets futurs et capacité à absorber les variations du budget. Les banques auront tendance à valoriser un profil capable de rembourser rapidement pour limiter leur risque.
Le taux d’intérêt appliqué en 2026, bien que variable selon les banques et la conjoncture économique, reste un facteur clé dans cette décision. Il est conseillé de suivre régulièrement les évolutions comme celles exposées dans les analyses de Simeco Immo pour ajuster votre projet selon les meilleures opportunités de financement.
Un bon moyen de visualiser l’impact de la durée et du taux reste encore de recourir à un calculateur de prêt immobilier en ligne, tel que celui proposé par Ymanci, qui intègre l’assurance emprunteur et les modalités spécifiques pour affiner votre simulation prêt immobilier.
Éléments clés à fournir et démarches avant le rendez-vous bancaire
Pour valoriser votre demande de crédit immobilier, il est fondamental d’arriver préparé au rendez-vous avec votre conseiller bancaire. Votre dossier doit comporter des justificatifs précis et complets qui permettront à l’établissement de mesurer votre risque et votre capacité à rembourser.
Voici une liste des éléments clés à réunir :
- Justificatifs de revenus : bulletins de salaire récents, avis d’imposition, justificatifs de pension ou revenus locatifs.
- Documents concernant les crédits en cours : tableaux d’amortissement ou relevés de compte détaillant les mensualités restantes.
- Preuves d’épargne : livret A, comptes-titres, assurance vie ou autre placement financier.
- Apport personnel : relevés bancaires indiquant les fonds disponibles pour financer l’apport initial.
- Budget global du projet : devis de travaux, estimation des frais de notaire et assurance, plan de financement.
Une telle préparation témoigne de votre sérieux et facilite les échanges lors de l’entretien. Vous pouvez ainsi présenter une simulation crédible de votre crédit, fruit d’un calcul rigoureux de capacité d’emprunt et des contraintes liées à votre situation personnelle.
Par ailleurs, anticiper les questions relatives à votre stabilité professionnelle, type de contrat et historique financier améliorera la perception qu’aura votre banque de votre profil. Certaines ressources en ligne, comme ce guide pratique de Simeco Immo, expliquent parfaitement comment structurer votre projet et préparer votre dossier bancaire efficacement.
Simuler son prêt immobilier : un outil incontournable pour maîtriser son projet
Utiliser un simulateur prêt immobilier est devenu indispensable dans la préparation d’un achat immobilier. Par le biais de quelques données simples — montant souhaité, taux d’intérêt, durée de prêt, montant de l’apport, assurance emprunteur — il permet d’obtenir une vision claire des mensualités à prévoir et du coût total du financement.
Ces outils en ligne offrent par ailleurs la possibilité de tester différentes configurations : augmenter son apport, allonger ou raccourcir la durée, comparer les offres à taux fixe ou variable. Cela vous permet d’affiner votre budget avant même de rencontrer votre conseiller bancaire ou courtier.
Par exemple, le simulateur de la Banque Populaire propose une méthode intuitive pour évaluer votre capacité d’emprunt ou estimer vos mensualités en fonction des données saisies. De même, Simuler Crédit offre un guide pas à pas pour interpréter les résultats et anticiper l’impact des différents paramètres.
Une simulation sérieuse doit intégrer toutes les composantes du prêt, y compris l’assurance emprunteur, qui représente souvent entre 0,2 % et 0,5 % du capital emprunté par an. Cette garantie est essentielle pour couvrir le remboursement en cas d’aléas tels que maladie ou perte d’emploi.
En combinant données personnelles et tendances actuelles des taux, ces simulateurs accompagnent donc efficacement la prise de décision et évitent les erreurs fréquentes telles que le sous-dimensionnement du projet ou la surestimation de la capacité de remboursement.
| Élément | Description | Rôle dans le projet immobilier |
|---|---|---|
| Capacité d’emprunt | Montant maximal que la banque accepte de prêter, basé sur vos revenus, mensualités actuelles, taux d’intérêt et durée | Détermine la fourchette de prix du bien immobilier accessible |
| Apport personnel | Épargne mobilisée pour compléter le financement, notamment pour les frais annexes | Renforce le dossier et diminue le montant emprunté, réduisant coût et mensualités |
| Frais de notaire et d’acquisition | Environ 7 à 8 % du prix d’achat dans l’ancien, moins dans le neuf | Frais obligatoires à prévoir en plus du prix du bien |
| Mensualités | Montant à rembourser chaque mois, incluant intérêts et assurance | Impact direct sur votre budget mensuel et votre reste à vivre |
| Durée du prêt | Période sur laquelle s’étalent les remboursements, généralement 15 à 25 ans | Influe sur le montant des mensualités et le coût total du crédit |