
Taux de crédit immobilier en 2025 : tendances et prévisions majeures
Taux de crédit immobilier en 2025 : bilan et analyse du contexte économique
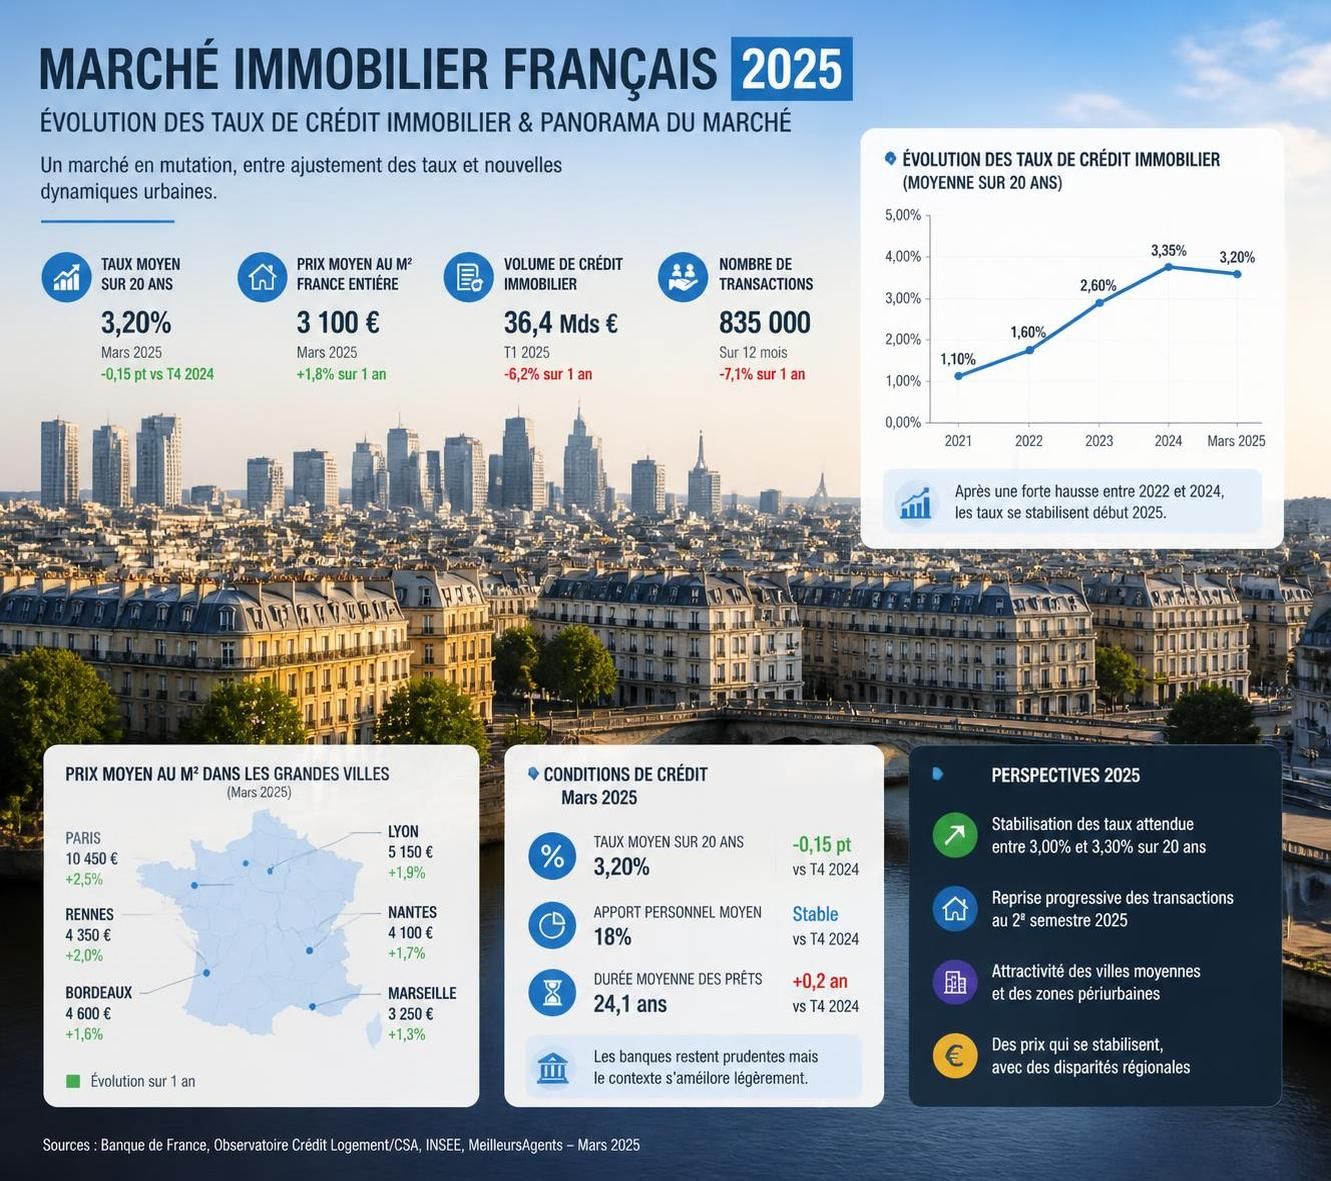
L’année 2025 a été marquée par une évolution notable des taux de crédit immobilier en France, après une phase d’instabilité prolongée. Dès les premiers mois, les taux ont connu une stabilisation, puis une tendance à la baisse qui s’est confirmée vers la fin d’année. Cette décrue a permis à de nombreux emprunteurs de bénéficier de conditions de financement plus favorables qu’en 2024, un contexte apprécié dans un marché immobilier qui nourrit de nombreuses ambitions tant pour l’achat que pour l’investissement locatif.
Pour bien comprendre les évolutions récentes, il faut considérer plusieurs facteurs clés. D’abord, la politique monétaire menée par la Banque Centrale Européenne (BCE) a joué un rôle central en maintenant des taux directeurs à un niveau relativement bas et stable durant 2025, ce qui a fortement impacté le coût du crédit bancaire. Ensuite, l’inflation contrôlée, restant proche de l’objectif de 2% dans la zone euro, a apporté une visibilité appréciable aux marchés financiers et aux établissements prêteurs.
En parallèle, la France a bénéficié d’une certaine stabilité économique et politique, contribuant à rassurer les investisseurs et organismes de financement. Ces conditions ont soutenu un retour progressif à un équilibre pour le marché immobilier, où les taux moyens sur 20 ans se sont établis aux alentours de 3,20 %, indiquant un net avancement par rapport aux pics observés en 2023-2024.
L’Observatoire du Crédit Logement/CSA note par exemple que les taux sur 15 ans peuvent descendre à 3,10 % pour les profils les plus solides, ce qui favorise en particulier les primo-accédants, qui représentent une part importante des emprunteurs. Par conséquent, l’augmentation de la capacité d’emprunt a renouvelé l’intérêt pour l’acquisition immobilière, notamment dans les grandes métropoles où les prix marquent une stabilisation après plusieurs trimestres de corrections.
Il est essentiel aussi de souligner que cette amélioration de l’accès au crédit et le dynamisme immobilier observé favorisent une certaine reprise dans les transactions, consolidant la confiance des ménages et des investisseurs. Ce contexte encourage donc à anticiper les conditions du crédit à venir, tout en mettant en place des stratégies d’emprunt adaptées pour profiter au mieux des évolutions en cours. Comprendre les tendances crédit immobilier est ainsi indispensable pour toute décision liée au financement immobilier en 2025 et au-delà.
Prévisions des taux de crédit immobilier pour 2026 : scénarios et facteurs déterminants
Au vu des tendances observées durant 2025, les experts anticipent une certaine stabilité des taux de crédit immobilier en 2026, bien que des variations mineures restent possibles selon plusieurs paramètres économiques. La majorité des analyses convergent vers un maintien des taux compris entre 3,2 % et 3,4 % dans les prochains mois, avant une éventuelle légère hausse à l’été 2026 si certains éléments viennent bousculer l’équilibre actuel.
Cette prévision est fortement conditionnée par le positionnement de la BCE, dont la politique monétaire fait figure de boussole. La Banque centrale européenne a indiqué vouloir conserver ses taux directeurs stables jusqu’au moins à mi-2026, en vérifiant attentivement la maîtrise de l’inflation. Ces actions ont pour objectif d’optimiser l’équilibre entre croissance économique et maîtrise des pressions inflationnistes.
Le rôle central de l’inflation ne peut être sous-estimé : si celle-ci venait à monter ou à dépasser les 2 %, cela obligerait la BCE à revoir sa stratégie, ce qui pourrait mécaniquement entraîner une hausse des taux immobiliers. Inversement, un maintien sous contrôle de l’inflation garantirait un environnement plus favorable au financement immobilier.
Les indicateurs macroéconomiques, tels que la croissance en zone euro attendue autour de 1 à 2 %, soutiennent également la confiance dans un marché immobilier qui reste solide mais prudent. Or, comme le soulignent les analystes, des facteurs extérieurs, notamment géopolitiques et liés aux prix de l’énergie, pourraient moduler ces prévisions.
Voici les principaux scénarios anticipés pour 2026 :
- Stabilité durable : Les taux restent proches des niveaux actuels (3,0 – 3,2 %) jusqu’à l’été, soutenant l’activité immobilière sans relancer l’inflation.
- Légère remontée : Une augmentation de 0,1 à 0,3 point vers le milieu d’année, liée à un environnement plus tendu sur les marchés financiers ou des tensions géopolitiques.
- Baisse marginale : Scenario moins probable, qui supposerait une politique monétaire plus accommodante pour relancer la croissance.
Ces perspectives soulignent l’importance pour les emprunteurs de surveiller l’évolution de la politique monétaire et des indicateurs économiques, afin d’agir au plus juste lors de leurs démarches de financement immobilier. Plus que jamais, il est judicieux de préparer un dossier solide pour profiter des conditions offertes et anticiper une augmentation potentielle des taux. Anticiper les tendances crédit immobilier en fonction des indicateurs est ainsi une démarche essentielle.
Les clés pour construire un dossier de prêt immobilier attractif en 2026
Face à la concurrence entre établissements bancaires pour attirer des clients solvables, la qualité de votre dossier de demande de prêt demeure le facteur déterminant pour décrocher un taux avantageux. Les banques examinent rigoureusement plusieurs aspects avant d’accorder un crédit immobilier, et un profil rassurant augmente significativement vos chances et votre marge de négociation.
Stabilité professionnelle et gestion des finances personnelles
Tout d’abord, la stabilité de l’emploi constitue le critère numéro un. Un contrat à durée indéterminée (CDI) avec plusieurs années d’ancienneté rassure fortement les banques. De plus, la gestion exemplaire de vos comptes bancaires avec des relevés sans incidents (aucun découvert, pas de retard de paiement) est scrutée. Ces éléments peuvent faire la différence lors de l’analyse des risques.
Endettement maîtrisé et apport personnel
Le taux d’endettement maximal légalement toléré est de 35 % hors assurance, un plafond que la plupart des banques respectent scrupuleusement. Il est donc recommandé de réduire tout crédit à la consommation en cours pour optimiser votre capacité d’emprunt. L’apport personnel, quant à lui, reste un avantage certain : disposer d’au moins 10 % du prix d’achat est devenu la norme pour couvrir frais de notaire et certaines garanties.
Un apport à hauteur de 20 % ou plus vous place dans une catégorie premium, signalant votre discipline financière aux prêteurs et vous permettant souvent de négocier un taux plus bas, réduisant ainsi le coût total du crédit.
La préparation de votre dossier en pratique
Avant de déposer votre demande, rassemblez les documents incontournables tels que les trois derniers bulletins de salaire, le contrat de travail, les justificatifs d’apport, les relevés de comptes, et parfois une estimation des charges fixes et crédits en cours. Une présentation claire et ordonnée de votre dossier facilite son traitement et donne confiance aux analystes crédit.
Voici une liste des pièces souvent requises pour un dossier compétitif :
- Justificatif de domicile récent
- Relevés bancaires des 3 à 6 derniers mois
- Bulletins de salaire et contrat de travail
- Dernier avis d’imposition
- Justificatif d’épargne et d’apport personnel
- Documents relatifs aux autres crédits en cours
- Plan ou compromis de vente
Une attention portée à ces détails valorise votre profil et vous permet d’aborder les négociations dans les meilleures conditions. Découvrez nos conseils pour constituer un dossier solide et maximiser vos chances d’obtenir un financement adapté en 2026.
Stratégies incontournables pour négocier les taux de crédit immobilier en 2026
Dans un contexte de taux relativement stables et d’une légère concurrence bancaire, la négociation reste un levier essentiel pour obtenir un crédit au meilleur coût possible. Voici des axes que tout emprunteur doit connaître pour optimiser son prêt immobilier :
- Comparer plusieurs offres : La comparaison entre banques est une étape indispensable qui vous permet de mesurer les subtilités entre taux nominaux, TAEG (Taux Annuel Effectif Global), frais de dossier, et conditions d’assurance. Ne vous focalisez pas uniquement sur le taux nominal, car cela pourrait vous induire en erreur.
- Négocier les frais annexes : Les banques acceptent souvent de réduire les frais de dossier, voire les supprimer, ainsi que les indemnités de remboursement anticipé (IRA) pour vous offrir une flexibilité accrue.
- Déléguer l’assurance emprunteur : Le choix d’une assurance externe à la banque peut générer des économies significatives sur le coût total du prêt. Cette délégation est encadrée par la loi, vous laissant une large liberté.
- Faire appel à un courtier : Le courtier s’impose de plus en plus comme un partenaire clé, capable de simplifier la recherche et la négociation grâce à son réseau étendu et sa connaissance pointue du marché. Les frais de courtage, souvent autour de 1 % du montant emprunté, peuvent être largement compensés par les gains sur le taux et les conditions.
Les banques sont aujourd’hui incitées à se montrer compétitives, mais elles privilégient les profils fiables et bien préparés, d’où l’importance d’un montage de dossier en bonne et due forme.
Voici un tableau comparatif synthétique qui illustre les différences entre offres types sur 20 ans en 2025, mettant en lumière l’impact des négociations et des profils :
| Type de profil | Taux moyen nominal | TAEG moyen | Frais annexes négociés | Avantages clés |
|---|---|---|---|---|
| Primo-accédant avec apport minimum | 3,20 % | 3,50 % | Aucun rabais | Dossier classique, conditions standard |
| Profil expérimenté avec apport 20 % | 2,90 % | 3,10 % | Frais de dossier réduits, délégation assurance | Négociation réussie, économie importante |
| Client avec courtier et bon dossier | 2,85 % | 3,05 % | Frais dossier supprimés, IRA négociées | Accès aux meilleures offres du marché |
Adopter ces tactiques vous aidera à sécuriser un financement optimal dans un marché où chaque dixième de point compte. Pour approfondir, nos ressources dédiées au choix des taux immobiliers sont à votre disposition.
L’impact des taux de crédit immobilier sur le marché immobilier et les perspectives pour les investisseurs
Le niveau des taux de crédit immobilier influence directement la dynamique du marché immobilier, la capacité d’achat des ménages, ainsi que les stratégies des investisseurs locatifs. En 2025, la tendance à la baisse puis à la stabilisation autour de 3 % a eu un effet double : d’une part, elle a soutenu la demande en rendant les mensualités plus abordables, d’autre part, elle a contribué à stabiliser les prix dans de nombreuses régions.
Ce contexte favorable aux emprunteurs contribue à un marché plus dynamique, particulièrement dans les grandes agglomérations où la demande reste forte malgré les fluctuations précédentes. Par ailleurs, la concurrence entre acheteurs tend à monter en intensité, ce qui pousse les vendeurs à ajuster leurs prix, limitant ainsi la dépréciation des biens.
Pour les investisseurs, le niveau des prêts immobiliers influence la rentabilité des acquisitions locatives. Des taux plus bas facilitent le montage financier des opérations et allègent la pression sur les flux de trésorerie. L’effet levier reste donc un outil puissant, surtout quand les perspectives de valorisation immobilière sont stables.
Cependant, il convient d’être vigilant sur l’évolution des taux en 2026. Un retour à la hausse, même modérée, pourrait ralentir l’effet d’entraînement positif observé, en réduisant quelque peu les marges des investisseurs moins bien capitalisés. La stratégie la plus sûre demeure la constitution d’un patrimoine diversifié, avec une attention particulière portée à la qualité des dossiers de financement et à la capacité d’anticipation des variations du marché.
Enfin, les nouvelles régulations relatives aux taux, assurances et conditions de prêt renforceront la nécessité d’une information claire et complète avant toute prise de décision. Pour approfondir le sujet du marché immobilier et de ses liens avec les taux de crédit, consultez par exemple les analyses détaillées sur les tendances crédit immobilier et prévisions.