
Taux du crédit immobilier en février 2025 : ce qu’il faut savoir
Analyse détaillée des taux de crédit immobilier en février 2025
Le marché du crédit immobilier en février 2025 présente une stabilisation notable après plusieurs mois de baisse progressive. Cette tendance intervient dans un contexte où les conditions de financement logement restent favorables, permettant aux emprunteurs de concrétiser leurs projets avec des taux attractifs. En détail, les taux moyens sur les différentes durées de prêt témoignent d’un léger ajustement ou d’une stabilisation, particulièrement sur les prêts de 15 et 20 ans, qui constituent la majorité des demandes.
Voici un tableau récapitulatif des taux observés en février 2025 pour les durées les plus courantes :
| Durée de prêt | Taux moyen constaté | Meilleur taux (profil excellent) | Évolution vs Janvier 2025 | Mensualité pour 100 000€ |
|---|---|---|---|---|
| 7 ans | 3,35% | 3,05% | ▼ -0,05 pts | 1337 € |
| 10 ans | 3,45% | 3,15% | ▼ -0,05 pts | 987 € |
| 15 ans | 3,60% | 3,30% | ▬ Stable | 720 € |
| 20 ans | 3,75% | 3,45% | ▬ Stable | 593 € |
| 25 ans | 3,85% | 3,55% | ▼ -0,10 pts | 519 € |
Ces chiffres révèlent un marché où les banques, suite à la baisse des taux directeurs de la Banque Centrale Européenne en janvier, maintiennent des offres très compétitives tout en restant prudentes face à la récente remontée de l’OAT 10 ans. La stabilisation de février 2025 s’explique ainsi par un équilibre entre ces forces, laissant une fenêtre favorable aux emprunteurs souhaitant concrétiser un prêt immobilier lors de ce premier trimestre.
Pour les porteurs de projets, c’est une occasion de peser sérieusement sur leur capacité d’emprunt, en négociant au mieux pour obtenir des conditions attractives. Toutefois, il est essentiel de ne pas se focaliser uniquement sur le taux affiché, car la durée du crédit, l’apport personnel, l’assurance emprunteur et les modalités de remboursement jouent un rôle crucial dans le coût global du financement. Plus d’informations sur ces points sont disponibles à travers des analyses spécialisées du marché immobilier.
Impact régional : disparités sur les taux de crédit immobilier en février 2025
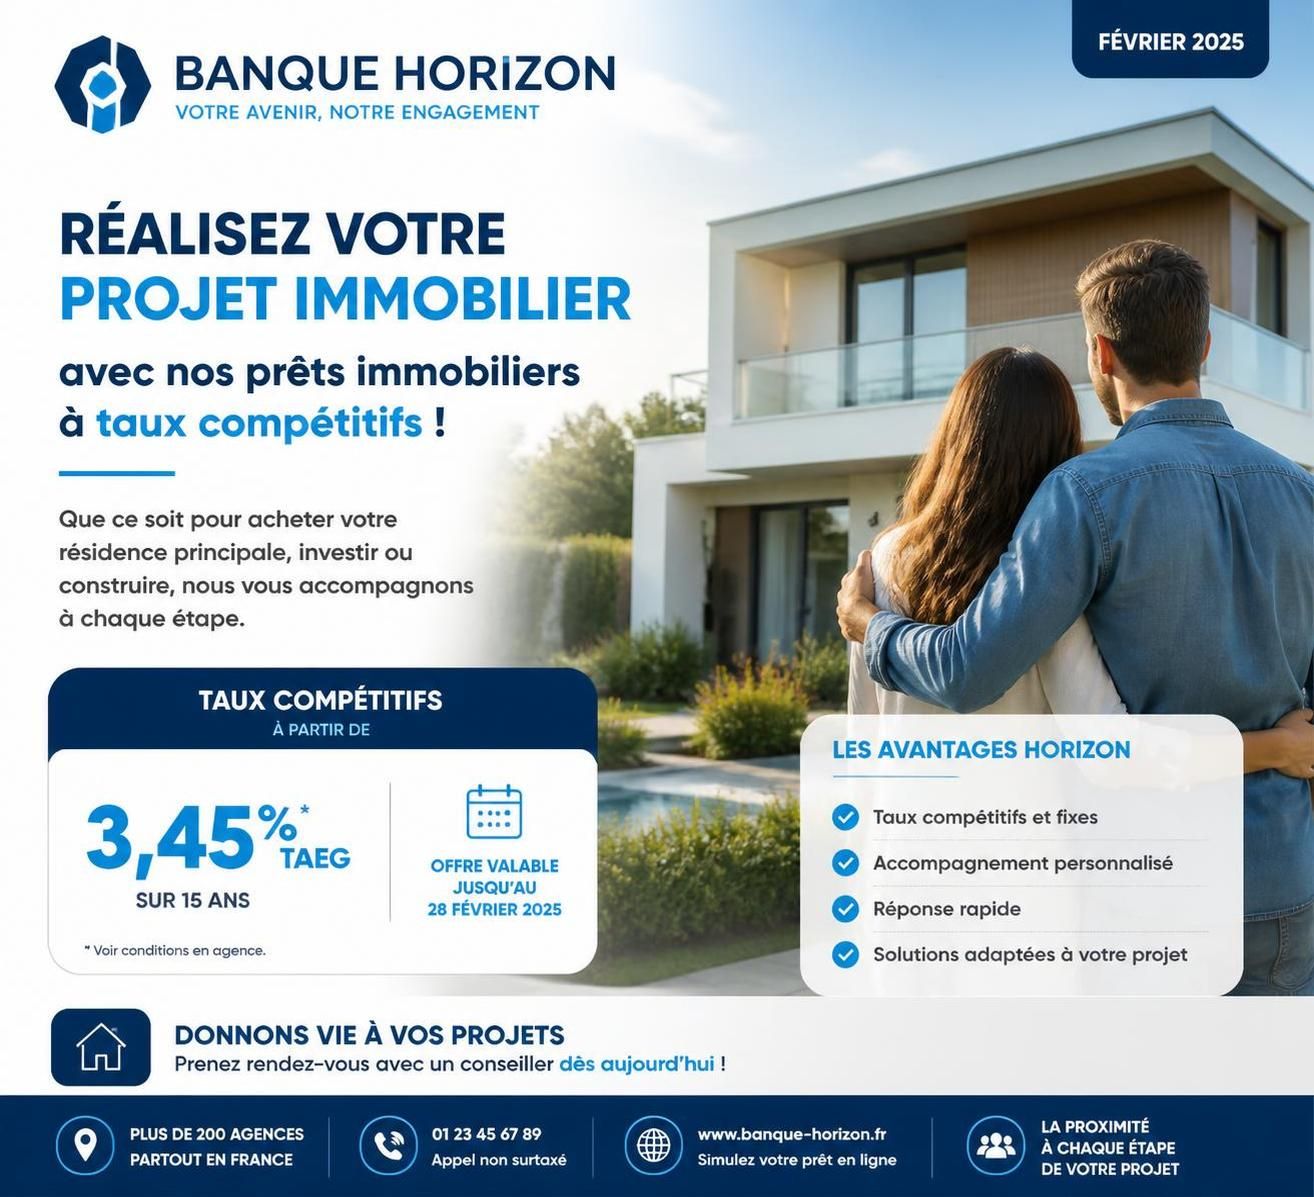
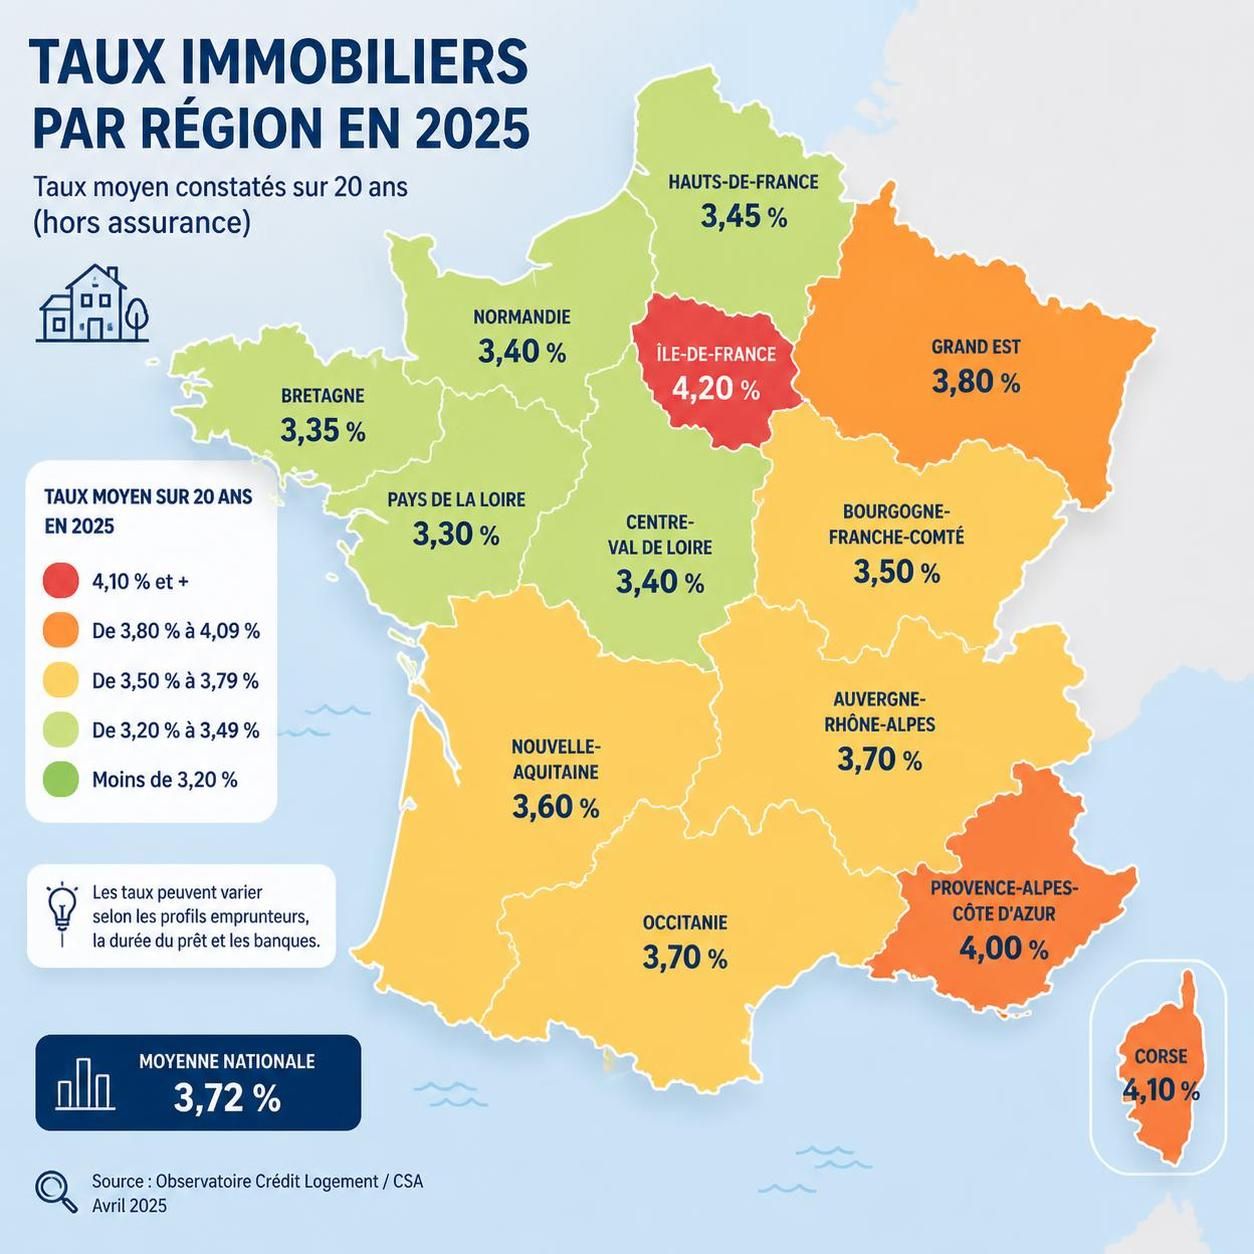
Au-delà des taux moyens nationaux, la géographie du financement logement en France dévoile des écarts significatifs selon les régions. La dynamique concurrentielle entre les banques, couplée à l’activité économique locale et au profil des emprunteurs, influence directement les conditions de prêt proposées sur le territoire. Par exemple, en Île-de-France où la demande est soutenue, on observe des taux légèrement plus compétitifs que dans d’autres régions moins urbanisées.
| Région | Taux moyen sur 15 ans | Taux moyen sur 20 ans | Taux moyen sur 25 ans |
|---|---|---|---|
| Île-de-France | 3,55% | 3,70% | 3,80% |
| Méditerranée | 3,58% | 3,72% | 3,82% |
| Ouest | 3,60% | 3,75% | 3,85% |
| Rhône-Alpes | 3,62% | 3,78% | 3,88% |
| Nord | 3,65% | 3,80% | 3,90% |
| Est | 3,68% | 3,83% | 3,93% |
Ces écarts, bien que subtils, peuvent représenter plusieurs centaines d’euros sur le financement total, en particulier pour les prêts à long terme. Les régions les plus attractives pour les investisseurs et les primo-accédants disposent donc souvent d’une fenêtre d’accès légèrement plus large aux prêts immobiliers, avec un meilleur taux crédit immobilier. Par exemple, dans un projet d’achat en Île-de-France, il sera possible, grâce à une forte concurrence bancaire, de négocier des taux proches des meilleurs profils annoncés.
À contrario, dans les régions à moindre densité bancaire, il faut constituer un dossier particulièrement solide pour prétendre à des conditions aussi avantageuses. Parmi les facteurs à considérer, citons :
- La présence ou non d’un apport personnel conséquent.
- La nature du projet immobilier et la qualité du bien financé.
- La stabilité professionnelle de l’emprunteur.
- Les garanties et assurances choisies lors du prêt.
Cette situation invite les candidats à emprunt à bien réfléchir à leur stratégie, notamment en s’appuyant sur des experts capables de cibler les meilleures offres régionales et d’adapter le montage financier au contexte local, en prenant en compte la diversité des taux selon les zones. Pour plus d’informations sur la situation régionale des taux, vous pouvez consulter par exemple cette présentation actualisée sur le marché immobilier.
Comment maximiser ses chances d’obtenir le meilleur taux en février 2025 ?
Obtenir un taux de crédit immobilier avantageux ne repose pas uniquement sur la conjoncture du marché, mais aussi et surtout sur la qualité de votre dossier et votre profil d’emprunteur. En février 2025, malgré une offre attractive des banques, certains éléments restent déterminants pour décrocher les meilleures conditions de prêt.
Voici une liste des leviers essentiels pour optimiser une demande de prêt immobilier :
- L’apport personnel : il doit idéalement représenter au moins 10 % du montant total du projet. Cela inclut frais de notaire et garanties. Un apport plus élevé, par exemple 20 %, améliore sensiblement la position de négociation.
- La stabilité d’emploi : les banques privilégient généralement les emprunteurs en CDI, hors période d’essai, via une ancienneté significative. La fonction publique ou secteurs solides renforcent ce point.
- Une gestion saine des finances : un historique bancaire sans incidents, une capacité d’épargne régulière, et une bonne maîtrise des dépenses favorisent la confiance des prêteurs.
- Le taux d’endettement : respecter une limite maximale d’environ 35 % reste le critère classique, mais le reste à vivre est aussi un facteur apprécié. Une marge financière confortable rassure la banque.
- La qualité du dossier : présenter un dossier clair, complet, et structuré avec les documents justificatifs adaptés (bulletins de salaire, avis d’imposition, compromis de vente, relevés bancaires).
- Recourir à un courtier : un professionnel du prêt immobilier peut vous orienter vers les banques les plus compétitives, négocier les modalités de remboursement, l’assurance emprunteur et les frais liés, apportant ainsi un avantage concret sur le taux proposé.
Le courtier demeure conseillé pour son expertise et son rôle de négociateur. Il optimise non seulement le taux de crédit immobilier, mais aussi l’ensemble des conditions liées au financement, y compris les options spécifiques à votre projet.
Comprendre l’importance des modalités de remboursement, notamment les possibilités de modulation ou de remboursement anticipé sans pénalité, peut aussi influencer le choix du prêt. En février 2025, cette flexibilité est souvent un argument que les banques utilisent lors des négociations.
Pour mieux maîtriser ces aspects, vous pouvez consulter notre article traitant des bases essentielles pour bien emprunter en crédit immobilier.
L’évolution des taux et leur influence sur le pouvoir d’achat immobilier de février 2025
Les variations des taux de crédit immobilier impactent directement votre budget et votre capacité à acquérir un bien. Même un différentiel de quelques dixièmes de points peut signifier une différence importante en termes de mensualités et donc de surface ou de qualité du logement accessible. Par exemple, comparer les taux de février 2024 et février 2025 met en lumière un gain non négligeable sur les marges d’achat.
| Ville | Prix moyen / m² | Surface achetable Fév. 2024 (Taux 4,20%) | Surface achetable Fév. 2025 (Taux 3,75%) | Gain en m² |
|---|---|---|---|---|
| Paris | 10 000 € | 16,9 m² | 17,9 m² | + 1,0 m² |
| Lyon | 5 000 € | 33,8 m² | 35,8 m² | + 2,0 m² |
| Bordeaux | 4 500 € | 37,6 m² | 39,8 m² | + 2,2 m² |
| Marseille | 3 500 € | 48,3 m² | 51,2 m² | + 2,9 m² |
| Lille | 3 800 € | 44,5 m² | 47,1 m² | + 2,6 m² |
Cet effet sur le pouvoir d’achat est un levier important pour la prise de décision : avec la baisse ou la stabilisation des taux, un investissement équivalent permet d’acquérir un logement plus grand ou mieux situé. Cette amélioration se traduit par un meilleur confort de vie et un patrimoine plus valorisable sur le long terme.
Cependant, il faut intégrer l’ensemble des coûts liés au financement, notamment l’assurance emprunteur, qui peut alourdir significativement la mensualité si elle est mal choisie. Un conseil avisé consistera à comparer les offres d’assurance à garanties équivalentes pour optimiser le TAEG, qui donne une vision complète du coût du prêt au-delà du taux nominal.
Taux et conditions de prêt : comprendre les clés pour bien emprunter en février 2025
Dans un contexte où les taux crédit immobilier février 2025 sont relativement stables, c’est dans le détail des modalités que se joue la réussite financière d’un projet immobilier. En effet, au-delà du taux nominal, les conditions annexes prennent une importance majeure :
- L’assurance emprunteur, dont le coût dépend de votre âge, état de santé et choix des garanties.
- Les frais de dossier, qui peuvent être négociés, allégeront votre budget global.
- Les modalités de remboursement anticipé, indispensables à considérer si vous envisagez un rachat ou un remboursement partiel anticipé.
- La durée du crédit : il est essentiel de choisir une durée adaptée, car plus elle est longue, plus le taux peut être élevé et le coût total du crédit plus important.
Un taux fixe demeure majoritaire en France, offrant une sérénité appréciable avec une mensualité constante. Le taux variable reste réservé à des emprunteurs avertis, maîtrisant les risques potentiels liés à une hausse future des taux.
Enfin, ne perdez pas de vue que le meilleur taux affiché ne garantit pas toujours les meilleures conditions globales. L’analyse complète d’une offre, notamment à travers le TAEG, permet de poser un regard plus juste sur les implications financières réelles du crédit. Pour approfondir cette notion, consultez notre dossier sur les tendances et prévisions majeures du crédit immobilier en 2025, qui détaille les mécanismes et conseils.