
Baisse des taux de crédit immobilier : ce qu’il faut savoir en 2026
Analyse des tendances de la baisse des taux de crédit immobilier en 2026
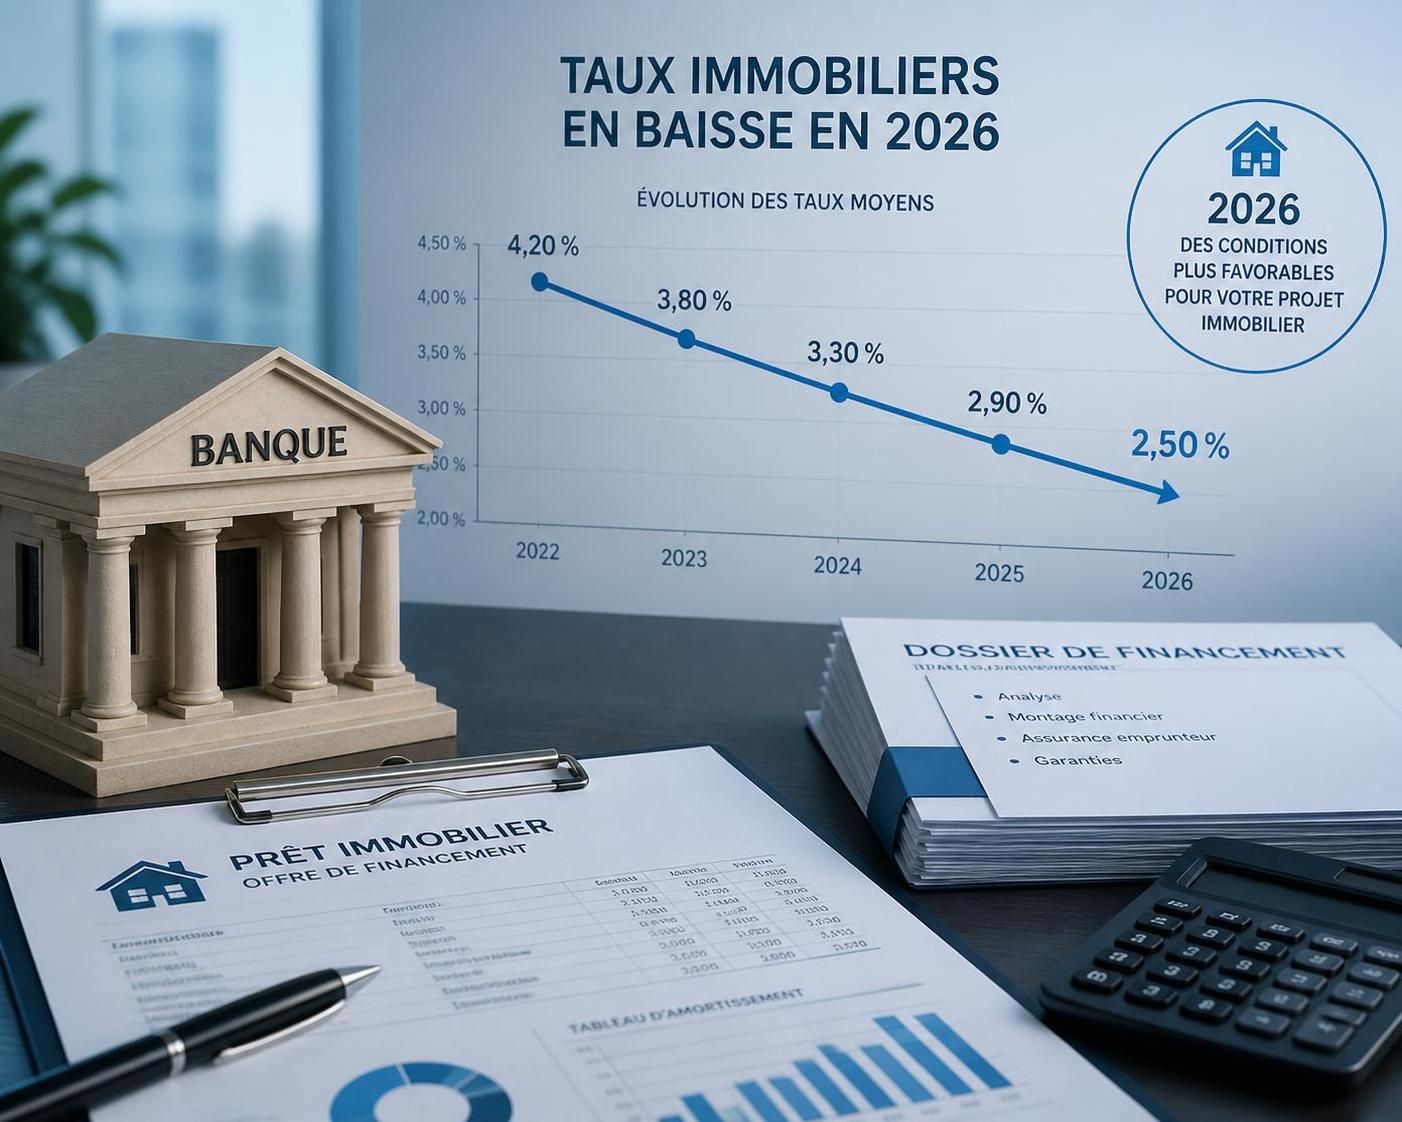
La baisse des taux de crédit immobilier en 2026 suscite un intérêt croissant auprès des ménages français désireux d’acquérir un bien immobilier, que ce soit pour une résidence principale, un achat immobilier secondaire ou un investissement locatif. Selon les données récentes, le taux moyen d’emprunt s’établit à environ 3,20 % en ce début d’année, marquant ainsi une nette diminution par rapport aux pics observés ces dernières années. Cette tendance découle principalement de la maîtrise plus stricte de l’inflation par la Banque centrale européenne (BCE), qui maintient ses taux directeurs stables sans envisager de hausse significative.
Cependant, cette baisse n’est pas uniforme et varie selon plusieurs critères essentiels : la durée du prêt, le profil de l’emprunteur, son apport personnel, et la qualité du dossier. Ainsi, un emprunteur en CDI avec un apport conséquent et un reste à vivre confortable pourra prétendre à des conditions de prêt plus avantageuses, souvent proches des taux les plus bas. Par exemple, un prêt sur 15 ans pourra bénéficier d’un taux moyen d’environ 3,11 %, tandis qu’un prêt sur 25 ans s’établira autour de 3,31 %.
Il convient d’observer que même si la baisse est significative, elle ne garantit pas une amélioration automatique du pouvoir d’achat immobilier. En effet, les prix sur certains marchés tendus peuvent évoluer à la hausse, absorbant ainsi une partie des gains liés à la réduction des taux. Malgré cela, la stabilité relative des taux d’intérêt constitue une opportunité favorable pour les emprunteurs qui souhaitent initier ou finaliser leur projet immobilier en 2026.
Pour mieux appréhender ces évolutions, il est important de se pencher sur les facteurs qui influencent directement l’évolution des taux de crédit immobilier.
Facteurs déterminants dans l’évolution des taux d’intérêt
Plusieurs éléments jouent un rôle central dans la fluctuation des taux immobiliers. Premièrement, les taux directeurs de la BCE constituent la référence majeure. Ces taux déterminent le coût pour les banques de se refinancer. Avec des taux directeurs stables ou en légère baisse, le coût de financement bancaire est réduit, ce qui peut se traduire par des taux d’emprunt moins élevés pour les particuliers.
Deuxièmement, l’inflation reste un paramètre déclencheur important. Si l’inflation est maîtrisée – comme c’est le cas actuellement avec un taux autour de 1,5 % – cela limite la nécessité pour la BCE d’augmenter ses taux directeurs, permettant ainsi une certaine détente des conditions de crédit.
Troisièmement, le marché immobilier lui-même joue un rôle indirect mais significatif. Lorsque la demande d’acquisition est forte, en particulier dans des zones urbaines dynamiques, les banques peuvent ajuster leurs taux à la hausse pour contenir les risques. À l’inverse, dans un marché ralenti, la concurrence bancaire s’intensifie et pousse les établissements à proposer des taux plus attractifs.
Enfin, la politique commerciale de chaque banque influence également le taux proposé. Chaque établissement adapte ses conditions en fonction de sa stratégie, sa volonté de conquérir de nouveaux clients, et sa capacité à accompagner les profils plus ou moins risqués.
Cette complexité implique que la comparaison des offres entre plusieurs banques reste primordiale pour trouver les meilleures conditions. Notre article détaille par ailleurs les leviers concrets à actionner pour optimiser son coût de financement immobilier en 2026.
Optimisation des conditions de prêt immobilier : conseils pratiques pour 2026
Obtenir un taux avantageux sur son prêt immobilier demande une préparation rigoureuse et une connaissance fine du fonctionnement du marché. Plusieurs pistes peuvent être explorées pour réduire le coût total du crédit.
Le profil emprunteur entre bien sûr en jeu. Un emprunteur en CDI, disposant d’un apport personnel d’au moins 10 % et affichant un taux d’endettement maîtrisé (idéalement inférieur à 33-35 %) sera mieux positionné pour négocier un taux préférentiel. Le « reste à vivre » est également scruté : il s’agit du revenu disponible après paiement des charges et mensualités, critère clé pour la banque afin d’évaluer la pérennité du remboursement.
Un autre élément fondamental à considérer est le TAEG (Taux Annuel Effectif Global). Contrairement au taux nominal souvent affiché, le TAEG intègre non seulement les intérêts du prêt, mais aussi les frais de dossier, les frais de garantie (hypothèque ou caution), ainsi que l’assurance emprunteur. En 2026, l’assurance représente une part non négligeable du coût total, particulièrement pour les profils plus âgés ou aux antécédents médicaux spécifiques.
Voici une liste des principales étapes à respecter pour optimiser les conditions de financement :
- Montage d’un dossier solide : vérifiez la complétude et la cohérence de vos justificatifs (revenus, charges, apport, situation professionnelle).
- Choix précis de la durée de prêt : plus courte, elle réduit le coût global mais augmente les mensualités, plus longue elle diminue la charge mensuelle au prix d’un coût total plus élevé.
- Comparaison des offres : sollicitez plusieurs établissements et courtiers en crédit pour obtenir des propositions variées.
- Négociation de l’assurance emprunteur : examinez les garanties nécessaires et explorez la délégation d’assurance pour améliorer votre taux global.
- Anticipation des coûts annexes : frais de notaire, garant, garantie, et autres dépenses accessoires doivent être budgétisés.
Ce travail préparatoire est indispensable pour aborder sereinement la contractualisation de votre crédit immobilier.
Durée du prêt et calcul des mensualités : trouver le juste équilibre
Le choix de la durée du prêt immobilier constitue un levier déterminant tant pour le montant des mensualités que pour le coût total supporté. À titre d’exemple, avec un crédit de 150 000 € contracté en janvier 2026, les taux moyens observés permettent de comparer les scénarios :
| Durée de remboursement | Taux moyen | Mensualité approximative | Coût total des intérêts |
|---|---|---|---|
| 15 ans | 3,11 % | 1 044 € | 37 889 € |
| 20 ans | 3,24 % | 829 € | 49 012 € |
| 25 ans | 3,31 % | 736 € | 70 721 € |
Comme on le constate, allonger la durée fait diminuer la mensualité, ce qui peut être avantageux pour les emprunteurs contraints par un budget mensuel limité. Toutefois, cela entraîne un allongement du remboursement avec un surcoût non négligeable en intérêts. Il est donc capital de déterminer un équilibre entre capacité mensuelle et coût total supportable.
La bonne approche consiste à réaliser des simulations personnalisées afin de mieux appréhender ces compromis et éviter les mauvaises surprises. Outre les taux d’intérêt, ces calculs doivent aussi inclure l’assurance emprunteur et les frais connexes. En simulant plusieurs scénarios, l’emprunteur peut affiner son choix en fonction de ses priorités financières et de son projet immobilier.
Enfin, sachez que la remarque classique s’applique toujours : privilégier les taux fixes pour sécuriser votre budget sur toute la durée du prêt, notamment en période d’incertitudes économiques.
Renégociation et rachat de crédit : profiter pleinement de la baisse des taux
La baisse des taux en 2026 crée une opportunité judicieuse pour ceux qui ont souscrit un prêt immobilier à un taux plus élevé dans les années précédentes. La renégociation ou le rachat de crédit peuvent en effet permettre de réaliser des économies significatives sur le montant total remboursé et/ou réduire les mensualités.
La renégociation consiste à demander à votre banque actuelle une révision à la baisse du taux d’intérêt. Cette démarche est particulièrement pertinente si votre contrat de prêt a été signé dans une période de taux plus élevés. Cependant, la banque est libre d’accepter ou non cette demande, ce qui rend souvent la comparaison avec d’autres établissements indispensable.
Le rachat de crédit, quant à lui, consiste à faire reprendre votre prêt par une autre banque qui vous accordera de meilleures conditions, souvent en abaissant fortement le taux et en ajustant la durée. Cette opération peut engendrer des frais (indemnités de remboursement anticipé, frais de dossier), mais le gain peut être largement supérieur à ces coûts.
Quelques conseils pour emprunter efficacement :
- Estimez le coût total actuel de votre crédit, y compris l’assurance.
- Recueillez plusieurs offres auprès de courtiers ou banques.
- Calculez le gain potentiel en tenant compte des frais liés à la renégociation ou au rachat.
- Gardez en tête que plus votre prêt est récent, plus la part des intérêts dans vos mensualités est élevée, ce qui rend la renégociation intéressante.
- Privilégiez une renégociation ou un rachat dès que les taux proposés sont au moins 0,5 point inférieurs à votre taux actuel.
Il est important de noter que la baisse des taux ne signifie pas uniquement de nouvelles offres, mais aussi un levier à actionner pour alléger les charges existantes.
Financement immobilier en 2026 : dispositifs et solutions à ne pas négliger
Outre le choix du taux et la négociation, certains dispositifs publics offrent des aides substantielles aux emprunteurs, rendant accessibles des achats parfois difficiles sans ces compléments. En 2026, plusieurs solutions restent d’actualité pour optimiser le financement immobilier :
- Prêt à Taux Zéro (PTZ) : réservé aux primo-accédants sous conditions de ressources, ce prêt sans intérêt couvre une partie de l’acquisition de la résidence principale, notamment dans le neuf. Son intégration peut réduire significativement le montant emprunté à taux classique.
- Prêt accession sociale (PAS) : proposé notamment par certains réseaux comme la Caisse d’Épargne, ce prêt à taux plafonné facilite l’accès à la propriété pour les ménages aux revenus modestes.
- Prêt relais : adapté aux acheteurs désireux d’acquérir un nouveau bien avant d’avoir vendu leur logement actuel. Il permet de sécuriser une transaction tout en bénéficiant d’un crédit temporaire.
- Aides locales et subventions : suivant les communes ou régions, certaines aides ou exonérations peuvent s’ajouter et améliorer les conditions globales.
Il est donc primordial d’évaluer dès le départ son éligibilité à ces dispositifs et de les intégrer au montage de son dossier. L’accompagnement par des conseillers spécialisés, comme ceux de la Caisse d’Épargne, est un atout indéniable pour maximiser vos chances et sécuriser votre projet.
En résumant, réussir son financement immobilier en 2026 repose autant sur la vigilance apportée au choix des conditions de prêt que sur l’activation des solutions alternatives qui existent.
Pour une analyse complète des taux des prêts immobiliers en 2026 et des conseils pour bien investir dans ce contexte, n’hésitez pas à consulter des ressources expertes régulièrement mises à jour.