
Tout savoir sur les taux des prêts immobiliers en 2026
Évolution des taux immobilier 2026 : comprendre les tendances du marché immobilier 2026
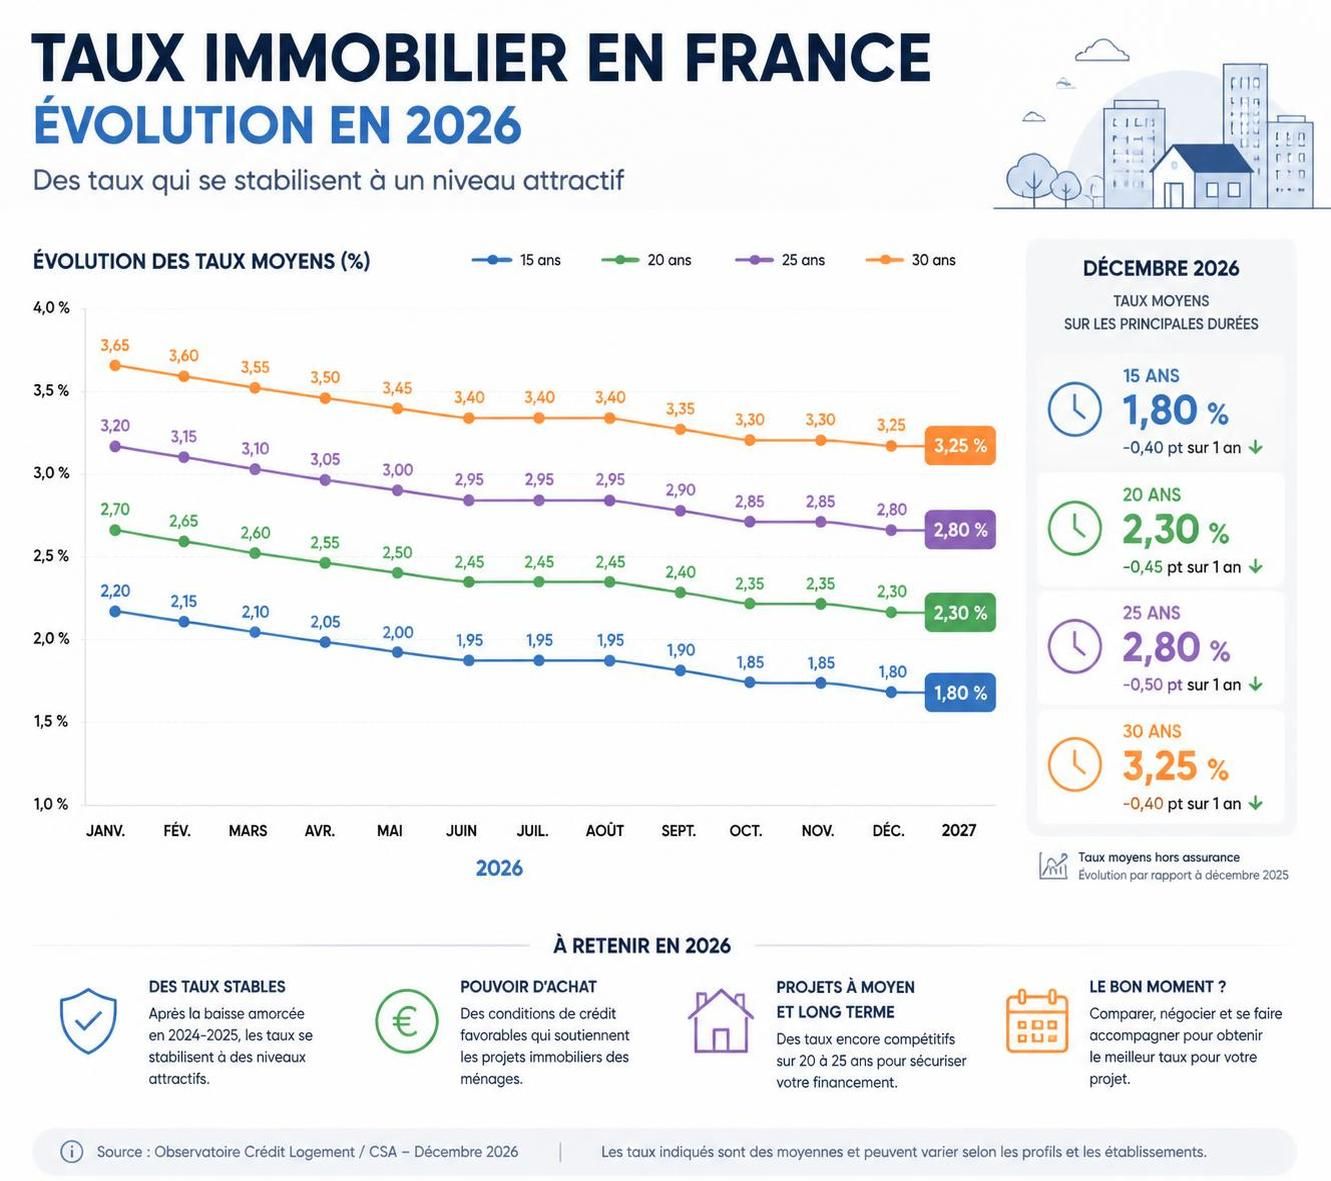
Le marché immobilier de 2026 présente une dynamique intéressante chez les prêteurs et les emprunteurs. Après une période de stabilité prolongée autour de 3,06 % en 2025, les taux d’intérêt des prêts immobiliers ont connu une remontée progressive depuis septembre 2025. Selon les dernières données de l’Observatoire Crédit Logement / CSA, en avril 2026, le taux moyen tous durées confondues se situe à 3,23 %. Cette hausse s’explique notamment par des facteurs macroéconomiques qui influent directement sur les conditions de financement immobilier, affectant ainsi tous les profils d’emprunteurs.
La tendance actuelle reflète un resserrement progressif des conditions d’octroi des crédits par les banques, qui, confrontées à un contexte d’incertitude géopolitique et macroéconomique, privilégient une politique plus attentive à leur marge. Cette position des banques se traduit par des taux plus élevés, mais aussi une sélection plus rigoureuse des dossiers de prêt immobilier, en particulier pour les profils moins solides sur le plan financier.
Un point essentiel à intégrer dans votre réflexion porte sur la durée de l’emprunt immobilier. En 2026, les taux varient en moyenne de 2,70 % sur 10 ans pour les meilleurs profils à près de 3,98 % pour les durées les plus longues et les dossiers les moins favorisés. Ce différentiel est un levier capital pour optimiser votre financement immobilier selon la durée et la qualité de votre dossier.
Pour illustrer cette progression sur différentes durées, voici le baromètre officiel des taux nominaux observés en avril 2026 :
| Durée | Meilleurs profils | Taux moyen | Barème marché |
|---|---|---|---|
| 10 ans | 2,70 % | 3,03 % | 3,48 % |
| 15 ans | 2,95 % | 3,16 % | 3,71 % |
| 20 ans | 3,00 % | 3,27 % | 3,84 % |
| 25 ans | 3,15 % | 3,41 % | 3,98 % |
Ces chiffres démontrent l’importance de la négociation et du profil emprunteur pour attirer des conditions compétitives. Par exemple, un emprunteur avec un dossier solide et un apport conséquent bénéficiera bien souvent des taux du premier groupe, ce qui impacte directement le coût total du crédit immobilier.
Dans un contexte où l’inflation est venue pressionner les taux (taux d’inflation de 1,7 % en mars 2026 contre 1,3 % en fin 2025), et où l’OAT 10 ans référence des banques a grimpé à 3,55 %, toute stratégie doit prendre en compte ces éléments financiers pour sécuriser son financement dans le temps. À ce titre, suivre régulièrement le baromètre des taux immobiliers s’avère indispensable.
Pour approfondir ces éléments et mieux comprendre les marges de manœuvre, vous pouvez consulter un guide détaillé qui explique en détail ces évolutions sur l’évolution des taux de prêt immobilier en 2026.
Les critères déterminants du taux d’intérêt pour un prêt immobilier en 2026
Plusieurs facteurs influencent directement le taux immobilier 2026 que vous propose une banque. Identifier ces critères vous permettra d’anticiper votre capacité à négocier et à optimiser votre emprunt immobilier pour votre projet. Voici les quatre principaux éléments qui déterminent votre taux d’intérêt et donc le coût total de votre crédit immobilier :
- La qualité de votre dossier : C’est le critère-clé pour accéder à un taux avantageux. L’Observatoire Crédit Logement classe les dossiers en quatre groupes, selon votre apport personnel, revenus, stabilité professionnelle et taux d’endettement. Par exemple, un bon profil avec un apport supérieur à 25 %, un CDI depuis plus de 2 ans et des revenus nets supérieurs à 60 000 € annuels peut prétendre à un taux très compétitif autour de 2,85 % sur 20 ans. En revanche, un dossier marqué par un apport faible et une situation professionnelle précaire aura un taux supérieur pouvant atteindre 3,55 %. Cette marge reflète le risque perçu par les banques.
- La durée du prêt immobilier : En 2026, plus la durée est courte, plus le taux diminue généralement. Par exemple, les taux au meilleur profil sur 10 ans s’établissent autour de 2,70 % contre 3,15 % sur 25 ans. Attention, une durée courte alourdit les mensualités, ce qui nécessite un bon équilibre avec votre capacité d’endettement souvent plafonnée à 33 %.
- La région où vous empruntez : Les stratégies commerciales des banques régionales entraînent des écarts sensibles. En 2026, la Normandie, l’Île-de-France et le Grand Est affichent souvent des taux plus attractifs, tandis que les Hauts-de-France, la Nouvelle-Aquitaine ou les DOM présentent des barèmes plus élevés. Cette disparité peut influencer le coût final et doit être prise en compte selon votre localisation.
- La mise en concurrence des banques : C’est le levier le plus puissant. Faire jouer la concurrence entre 3 à 5 banques, soit directement soit par le biais d’un courtier, permet d’obtenir un rabais significatif sur le taux affiché. Les économies peuvent aller de 0,25 à 0,45 point, ce qui se traduit par des milliers d’euros d’économies sur la durée. Par exemple, sur un emprunt de 200 000 € sur 20 ans, le gain peut atteindre 18 000 €.
En résumé, plus votre profil et votre dossier seront solides, plus vous bénéficiez d’un taux d’intérêt adapté et des conditions de prêt favorables. Les banques évaluent le risque par rapport à ces paramètres et ajustent leurs barèmes en conséquence.
Il est aussi conseillé de bien préparer votre dossier en travaillant sur ces quatre leviers avant de solliciter un prêt. Pour mieux décoder ces critères et optimiser votre demande, vous pouvez consulter un guide complet sur le prêt immobilier en 2026.
Simuler son prêt immobilier : clés pour optimiser son financement immobilier en 2026
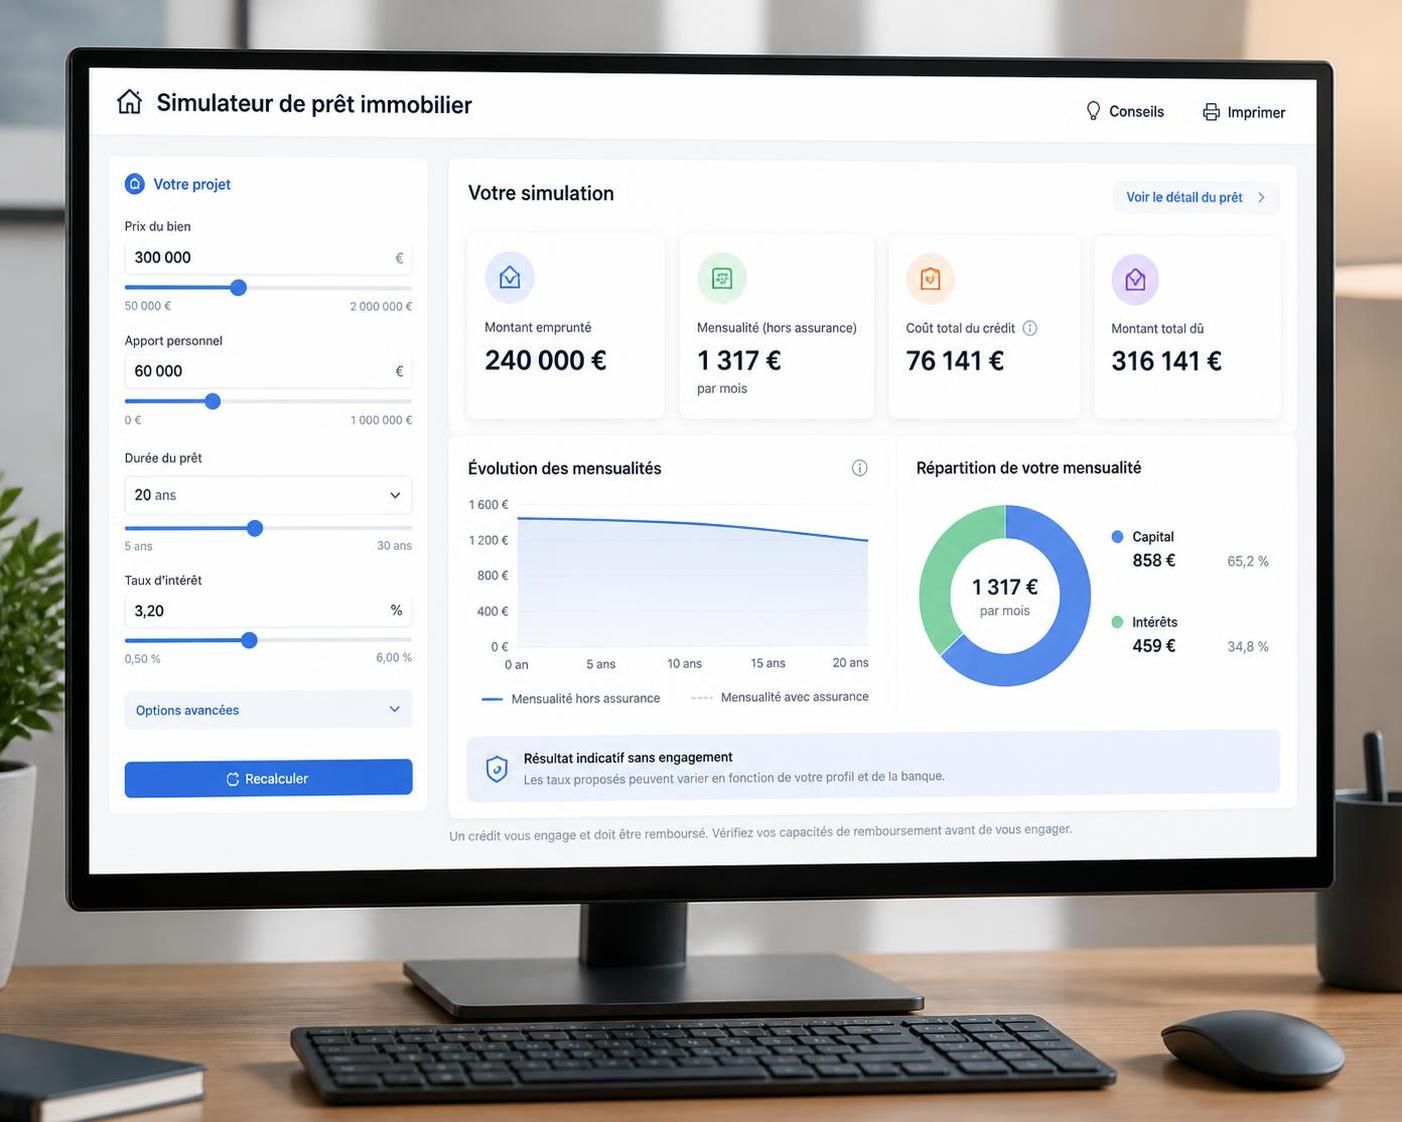
Avant de s’engager auprès d’une banque, une simulation prêt immobilier précise est essentielle. Elle permet non seulement d’anticiper sa capacité d’emprunt mais surtout d’estimer précisément l’impact du taux d’intérêt sur le coût total de votre crédit immobilier. En 2026, avec une tendance des taux autour de 3,2 % en moyenne pour un prêt de 20 ans, les mensualités et intérêts totaux varient fortement selon le profil et la durée.
Par exemple, pour un emprunt de 200 000 € à 3,21 % sur 20 ans avec un profil bon mais moyen au niveau national, les mensualités sont d’environ 1 137 € avec un coût total des intérêts proche de 72 050 € (soit un total à rembourser de 272 050 €). Un bon profil négociant un meilleur taux (environ 3,00 % sur 20 ans) pourrait économiser plus de 21 000 € sur la totalité du crédit, une différence notable qui justifie la mise en concurrence, voire le recours à un courtier.
Voici un tableau illustrant cette simulation selon différents barèmes :
| Situation | Taux appliqué | Coût total des intérêts (€) | Total à rembourser (€) |
|---|---|---|---|
| Barème marché (profil moyen) | 3,84 % | 87 200 | 287 200 |
| Taux moyen national | 3,27 % | 72 050 | 272 050 |
| Meilleur profil négocié | 3,00 % | 66 100 | 266 100 |
Ces écarts montrent clairement l’importance d’effectuer plusieurs simulations personnalisées, en tenant compte de votre apport, durée souhaitée, et autres paramètres personnels. Plusieurs outils en ligne offrent la possibilité d’évaluer votre taux estimé selon votre profil et région, notamment ceux proposés par des experts spécialisés dans le crédit immobilier.
Faire la simulation avant toute prise de décision vous permet également d’anticiper l’impact fiscal, les assurances emprunteur et de préparer un dossier cohérent pour votre banque.
Comprendre les notions clés : TAEG, taux d’usure et conditions de prêt immobilier 2026
Pour évaluer correctement une offre de prêt immobilier, ne vous arrêtez jamais au seul taux nominal annoncé. Il faut intégrer plusieurs notions clés qui influencent votre financement immobilier :
- Le TAEG (Taux Annuel Effectif Global) : C’est l’indicateur officiel qui reflète le coût réel de votre crédit. Il intègre le taux nominal, les assurances emprunteur, les frais de dossier, ainsi que les garanties. Un prêt affiché à 3,10 % de taux nominal peut aboutir à un TAEG supérieur, par exemple 3,80 %, selon les options et assurances. Ainsi, ne comparez que sur la base du TAEG pour éviter les mauvaises surprises.
- Le taux d’usure : Ce plafond légal, fixé et publié trimestriellement par la Banque de France, limite le TAEG que les banques peuvent appliquer. Au deuxième trimestre 2026, il s’élève à 5,19 % pour des prêts sur 20 ans et plus. Toute offre dépassant ce seuil est interdite par la loi, garantissant ainsi une protection pour les emprunteurs les plus fragiles.
- Conditions particulières dans l’offre de prêt : Ces conditions incluent l’apport minimal exigé, la domiciliation des revenus, l’obligation ou non de souscrire l’assurance emprunteur auprès de la banque, les options de modulation des échéances, ainsi que les indemnités de remboursement anticipé (IRA). Ces paramètres modifient souvent le coût global et la souplesse de votre crédit.
Par exemple, la délégation d’assurance, autorisée par la loi Lemoine, permet souvent de réduire le TAEG jusqu’à 0,5 point, ce qui pèse lourd sur le budget total. Par ailleurs, un prêt sans frais de remboursement anticipé garantit plus de liberté en cas de revente ou de remboursement anticipé, un point crucial à étudier selon votre projet.
Pour approfondir ces notions et savoir comment bien choisir votre assurance emprunteur, vous pouvez consulter un article dédié sur les critères essentiels d’assurance en 2026.
Les stratégies à adopter pour un prêt immobilier avantageux en 2026
Dans un environnement où les taux immobilier 2026 présentent une certaine stabilité à un niveau légèrement supérieur aux planchers historiques, il est essentiel d’adopter une stratégie réfléchie pour maximiser son financement immobilier et réduire le coût total du crédit. Voici les principales recommandations :
- Constituer un apport personnel conséquent : En 2026, disposer d’un apport d’au moins 20 % du prix d’achat améliore significativement la notation bancaire. Cet effort sécurise le dossier et permet souvent d’accéder à des taux inférieurs de 0,3 à 0,5 point.
- Maintenir un taux d’endettement bas : Légalement fixé à 33 %, il est conseillé de rester sous la barre des 30 % pour montrer une bonne gestion financière et diminuer le risque perçu par la banque.
- Privilégier un emploi stable : Un CDI avec une ancienneté supérieure à deux ans ou un statut de fonctionnaire facilite l’accès à des conditions avantageuses. La stabilité professionnelle reste un critère incontournable pour rassurer les banques.
- Effectuer une mise en concurrence active : Soumettre votre dossier à plusieurs banques ou courtier optimise vos chances de négocier un meilleur taux. Cette mise en concurrence représente souvent un gain direct de plusieurs milliers d’euros sur la durée.
- Utiliser la délégation d’assurance emprunteur : Souscrire une assurance hors banque grâce à la loi Lemoine est un levier efficace pour réduire le TAEG et alléger votre charge mensuelle.
- Choisir judicieusement la durée du prêt : Une durée plus courte diminue le taux mais augmente les mensualités. Trouver le bon équilibre en fonction de votre capacité d’endettement et de votre horizon financier est essentiel.
En vous appuyant sur ces leviers, vous gagnez en maîtrise sur votre prêt immobilier et vous vous assurez que votre projet se réalise dans les meilleures conditions. Pour plus de détails sur ces stratégies, un guide pratique sur la négociation des conditions de crédit est disponible sur investcourtier.fr.