
Quel apport pour réussir votre achat immobilier en 2026 ?
Apport personnel achat immobilier : combien en 2026 ?
En 2026, réussir un achat immobilier passe inévitablement par la constitution d’un apport personnel solide. La règle tacite imposée par la majorité des banques est désormais de disposer d’un minimum de 10% du prix du bien immobilier. Cette somme, loin d’être un simple caprice, correspond principalement à la couverture des frais annexes tels que les droits de mutation (souvent appelés frais de notaire) et la garantie bancaire. Par exemple, pour un logement affiché à 250 000 euros, l’apport doit s’établir autour de 25 000 euros dans la plupart des cas.
Il convient toutefois d’évoquer la situation idéale. Au-delà de ce seuil minimal, un apport situé entre 20% et 30% du prix du bien s’avère souvent déterminant pour optimiser les conditions de financement. Ne serait-ce que pour négocier une baisse du taux d’intérêt, ce surcroît d’épargne agit comme un levier incontournable. Une réduction même modérée du TAEG (Taux Annuel Effectif Global) peut se traduire par des économies substantielles sur la durée totale du prêt.
Par exemple, imaginons un foyer achetant un bien à 150 000 euros. Du strict minimum (10%) à un apport plus confortable (30%), la fourchette s’étend donc de 15 000 à 45 000 euros. Cette amplitude semble importante, mais elle correspond à un gain réel en termes de mensualités et de charges d’intérêts. Pour un bien culminant à 300 000 euros, cette exigence varie de 30 000 euros minimum à 90 000 euros dans l’optique d’un dossier ultra-solide.
En pratique, le marché immobilier 2026 montre un durcissement marqué des critères bancaires. Le prêt à 110% (couvrant à la fois le prix du bien et les frais associés) devient rare et réservé à une catégorie restreinte d’emprunteurs. Il s’agit souvent de jeunes actifs dotés d’un fort potentiel d’évolution de revenus ou d’investisseurs disposant déjà d’une solide épargne de précaution mais préférant utiliser un effet de levier consistent. Pour ces cas exceptionnels, la bonne tenue de compte et un reste à vivre confortable restent des conditions sine qua non.
Face à ces exigences, constituer un apport est donc devenu une étape incontournable. C’est une garantie pour la banque, mais aussi une preuve tangible de gestion rigoureuse de vos finances, un élément rassurant pour toute institution prêteuse. Cette réalité se retrouve largement dans les conseils concernant l’apport personnel pour un financement immobilier en 2026.
Pourquoi les établissements bancaires insistent-ils sur un apport élevé ?
La demande d’un apport minimum par les banques s’explique d’abord par une prise en compte rigoureuse du risque. Il ne s’agit pas simplement d’un montant requis pour financer l’achat, mais aussi de garantir que l’emprunteur est en mesure d’assumer la charge financière sans mettre en péril l’opération entière.
Les frais annexes au financement immobilier représentent environ 7 à 8% du prix du bien dans l’ancien. Ces éléments comprennent principalement :
- Les frais de notaire, qui sont en réalité des taxes et droits divers que l’acheteur règle au moment de la signature;
- Les frais liés à la garantie, qu’il s’agisse d’une hypothèque ou d’un cautionnement bancaire, destinés à protéger l’institution prêteuse ;
- Les frais de dossier, correspondant à la rémunération de la banque dans le montage technique du prêt.
Ces frais, perçus comme non finançables par les banques, expliquent en grande partie la nécessité d’un fonds propre dédié. L’apport n’est pas seulement une avance sur la valeur du bien, mais une protection pour l’organisme prêteur contre une revente rapide ou un défaut.
Par ailleurs, la constitution d’un apport personnel est également un indicateur de la fiabilité et de la capacité d’épargne du futur propriétaire. Elle symbolise une gestion saine de son budget et rassure le conseiller financier sur la capacité à maintenir les mensualités élevées dans la durée.
L’exigence d’un taux d’endettement maximal à 35% des revenus nets, imposée par le Haut Conseil de Stabilité Financière (HCSF), accentue encore la nécessité de limiter le montant emprunté au strict nécessaire. Plus l’apport est conséquent, moins la mensualité est importante, ce qui facilite la validation du dossier dans ce cadre réglementaire strict.
Dans la stratégie d’un achat immobilier, comprendre cette logique bancaire permet d’anticiper les étapes clés, d’organiser une stratégie d’achat maison adaptée et de simuler son prêt immobilier de façon réaliste.
Apport immobilier : les différences selon le type de bien et le projet
Le contexte d’acquisition influence significativement les exigences liées à l’apport. Trois grands cas de figure se distinguent :
- L’achat dans l’ancien : Les frais de notaire s’élèvent à environ 7-8% du prix, nécessitant une injection substantielle de fonds propres. La banque sera particulièrement vigilante à la qualité du dossier, amplifiant la recommandation d’un apport proche de 20% pour bénéficier des meilleures conditions.
- L’achat dans le neuf : La fiscalité y est plus légère avec des frais d’acquisition réduits à 2-3%. Les exigences en matière d’apport peuvent donc être plus souples, avec un minimum théorique proche de 10% couvrant frais de notaire et garanties.
- Investissement locatif : La méthode privilégie souvent l’effet de levier. L’objectif est d’emprunter la quasi-totalité du prix du bien afin de maximiser la rentabilité fiscale. Cependant, ce choix impose un profil solide et une trésorerie déjà bien gérée, car il s’accompagne d’une flexibilité moindre auprès des banques.
| Type d’acquisition | Frais d’acquisition (%) | Exigences d’apport |
|---|---|---|
| Logement ancien | 7-8% | Apport important, autour de 10 à 20% |
| Logement neuf (VEFA) | 2-3% | Apport plus réduit, minimum 10% |
| Investissement locatif | Variable selon marché et fiscalité | Souplesse possible avec un dossier robuste |
Pour réussir un achat immobilier en 2026, il est indispensable d’adapter sa stratégie d’épargne et de financement au type de projet envisagé. Le poids des frais dans l’ancien contraint à une réserve plus conséquente, alors que les nouveaux programmes ou l’investissement locatif laissent temporairement davantage de marge de manœuvre.
Dans la perspective d’un investissement immobilier, il est crucial de bien évaluer le bien cible, sa situation, son potentiel de valorisation et sa fiscalité pour ajuster au mieux son plan d’apport.
Comment constituer et optimiser votre apport personnel pour un achat immobilier ?
Le montage de l’apport personnel est une étape fondamentale qui requiert rigueur et anticipation. Avant tout, il s’agit de faire un inventaire complet de vos actifs disponibles tout en conservant un coussin de sécurité pour faire face aux aléas de la vie courante.
Plusieurs solutions se présentent :
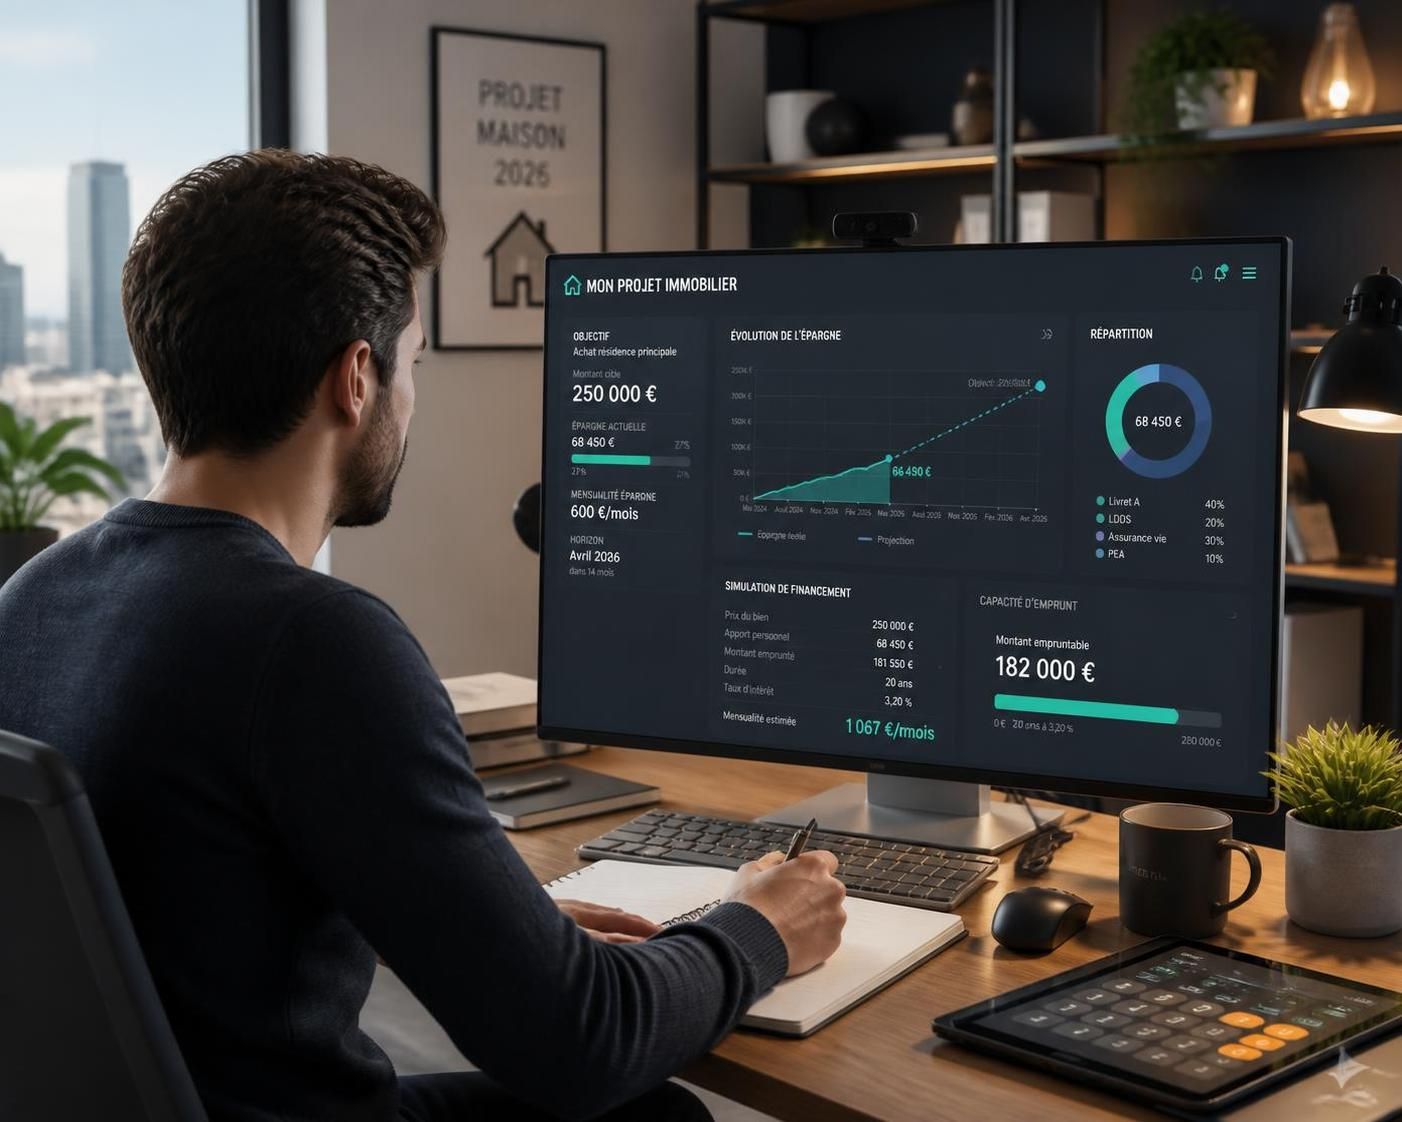
- Les livrets réglementés (Livret A, LDDS) : Disponibles à tout moment et totalement sécurisés, ils sont idéaux pour accumuler une épargne rapidement accessible.
- L’assurance-vie, notamment les fonds en euros, offrent une garantie du capital et un rendement intéressant, mais il faut faire attention à la fiscalité en cas de retrait avant 8 ans.
- L’épargne salariale : Le Plan d’Épargne Entreprise (PEE) peut être débloqué de façon anticipée pour l’achat de la résidence principale, offrant ainsi une source supplémentaire de liquidités.
- Les apports familiaux : Les dons en ligne directe entre parents et enfants bénéficient d’exonérations fiscales particulières jusqu’à un certain montant, apportant un coup de pouce précieux.
- Les prêts aidés, notamment le Prêt à Taux Zéro (PTZ) ou le prêt Action Logement, viennent s’ajouter au financement sans grever fortement la trésorerie.
Une démarche organisée peut permettre de planifier un apport conséquent en 3 à 5 ans grâce à un mix entre virements automatiques, économies sur les dépenses courantes et revenus ponctuels comme des primes ou ventes d’objets inutilisés.
Ce plan d’épargne peut être renforcé par des leviers divers :
- Automatiser les virements le jour du versement du salaire pour éviter toute tentation de dépenses.
- Renégocier annuellement les contrats d’assurance ou services (téléphone, internet) pour dégager des marges supplémentaires.
- Vendre des biens non utilisés pour obtenir un surplus de trésorerie sans effort.
- Réorienter une part importante des primes et bonus annuels directement vers le capital constitutionnel.
- Réduire temporairement certaines dépenses discrétionnaires, notamment sorties et restaurants.
Il est indispensable de conserver un fonds d’urgence équivalent à trois mois de dépenses courantes minimum. Utiliser ce dernier pour gonfler l’apport serait une erreur, exposant l’acheteur à des risques financiers en cas de coup dur imprévu.
Le choix des supports d’épargne adaptés à l’horizon du projet et au profil personnel permet d’éviter l’écueil d’une exposition excessive aux risques, comme investir en bourse sur une durée courte. Le guide sur l’épargne pour achat immobilier illustre les bonnes pratiques pour sécuriser cette étape.
Anticiper les erreurs courantes et utiliser les aides pour réussir votre achat immobilier
Épargner pour un achat immobilier est une étape délicate qui peut être compromise par plusieurs erreurs fréquentes. Parmi les principales :
- Investir son apport dans des placements risqués : Sur un horizon de 3 à 5 ans, la volatilité du marché boursier peut réduire significativement le capital disponible au moment de l’achat. Il est conseillé de privilégier des supports sécurisés.
- Vider son fonds d’urgence pour compléter l’apport : Cette pratique est à proscrire. Un fonds d’urgence permet de pallier les imprévus et réduire le recours au crédit revolving, dont les taux et coûts sont nettement plus élevés.
- Oublier d’intégrer les frais annexes cachés : Au-delà des frais de notaire, il faut prévoir une marge pour la garantie bancaire, les frais de dossier, mais aussi pour des coûts souvent sous-estimés comme le déménagement ou les travaux éventuels.
- Se précipiter dans un achat aux conditions financières fragiles : Il vaut parfois mieux patienter plusieurs mois pour consolider son enveloppe financière que de s’engager dans un crédit difficile à tenir.
- Ignorer les charges totales du propriétaire : Il ne faut pas se limiter à la mensualité de crédit dans l’évaluation de son budget, mais aussi tenir compte des charges de copropriété, taxe foncière, entretien et assurances.
Pour alléger l’effort d’épargne ou compléter son apport, plusieurs dispositifs s’avèrent indispensables, notamment pour les primo-accédants :
| Aide | Conditions principales | Avantage |
|---|---|---|
| Prêt à Taux Zéro (PTZ) | Primo-accédants, plafonds de revenus, zones éligibles | Peut financer jusqu’à 40% du prix du bien sans intérêts |
| Prêt Action Logement | Salariés du privé, entreprise de plus de 10 employés | Jusqu’à 40 000 € à taux réduit environ 1% |
| Prêt d’Accession Sociale (PAS) | Revenus sous plafonds spécifiques | Frais de notaire réduits et APL possibles |
| Don familial exonéré | Transmission directe parents-enfants | Exonération des droits jusqu’à 100 000 € tous les 15 ans |
| Aides locales | Varie selon la commune et le département | Subventions, prêts à taux bonifiés |
Le PTZ, en particulier, combiné à un prêt classique, peut diminuer significativement le montant du crédit à taux plein nécessaire et ainsi faciliter le respect des critères bancaires. Cette option est très intéressante pour une approche équilibrée entre apport personnel et dette contractée.
Les dossiers bien préparés, intégrant ces aides et évitant les erreurs majeures, accroissent les chances de réussir un achat immobilier sans stress et selon des termes favorables, en particulier dans le contexte très encadré du marché immobilier 2026.
Pour en savoir plus sur la simulation de prêt et le montage financier, vous pouvez consulter ce guide complet sur la simulation de prêt immobilier en 2026.