
Les étapes clés pour réussir un achat immobilier sans stress
Évaluer son budget : première étape incontournable pour un achat immobilier réussi
Avant tout projet d’achat immobilier, il est essentiel de déterminer précisément votre capacité financière. Cette étape, souvent sous-estimée, constitue pourtant la base solide sans laquelle votre démarche pourrait rapidement devenir source de difficultés. Il faut définir si vous souhaitez acquérir une maison ou un appartement, un bien ancien dont la valeur peut fluctuer en fonction de l’état et des travaux à envisager, ou un bien neuf avec ses avantages notamment en termes de normes énergétiques et fiscales. Selon la localisation, les prix varient considérablement, ce qui oblige à calibrer son budget en fonction du secteur géographique visé.
Pour y voir clair, commencez par dresser un bilan de vos avoirs, revenus, charges ainsi que votre apport personnel. Cette analyse vous permettra d’estimer le montant maximum que vous pouvez engager sans mettre en péril votre équilibre financier. En 2026, les conditions d’achat restent étroitement liées aux taux d’intérêt pratiqués par les banques. Même si ceux-ci se sont globalement stabilisés, ils sont toujours à surveiller car ils influencent directement la capacité d’emprunt. Dans certains cas, recourir à un crédit immobilier est indispensable, notamment pour les primo-accédants ou les investisseurs désirant optimiser leur levier financier.
Une évaluation rigoureuse du budget vous évitera bien des déconvenues. Souvent, les acheteurs oublient d’intégrer les frais annexes, notamment les coûts liés aux diagnostics immobiliers, les droits de mutation ou encore les frais de notaire. Ces derniers peuvent représenter jusqu’à 8% du prix du bien dans l’ancien, et environ 2 à 3% dans le neuf. Il s’agit donc d’une charge financière non négligeable à prendre en compte dès l’élaboration du plan de financement.
Pour accompagner cette démarche, vous pouvez utiliser des simulateurs en ligne ou consulter un courtier spécialisé. Ce professionnel saura non seulement vous aider à estimer votre budget global mais également à comparer les offres de prêt. Pour ceux qui souhaitent approfondir cette phase, sachez qu’une simulation de prêt immobilier permet d’anticiper les mensualités ainsi que la durée du crédit. Cette organisation initiale facilite la conduite de votre projet et vous donne une idée réaliste des contraintes à venir.
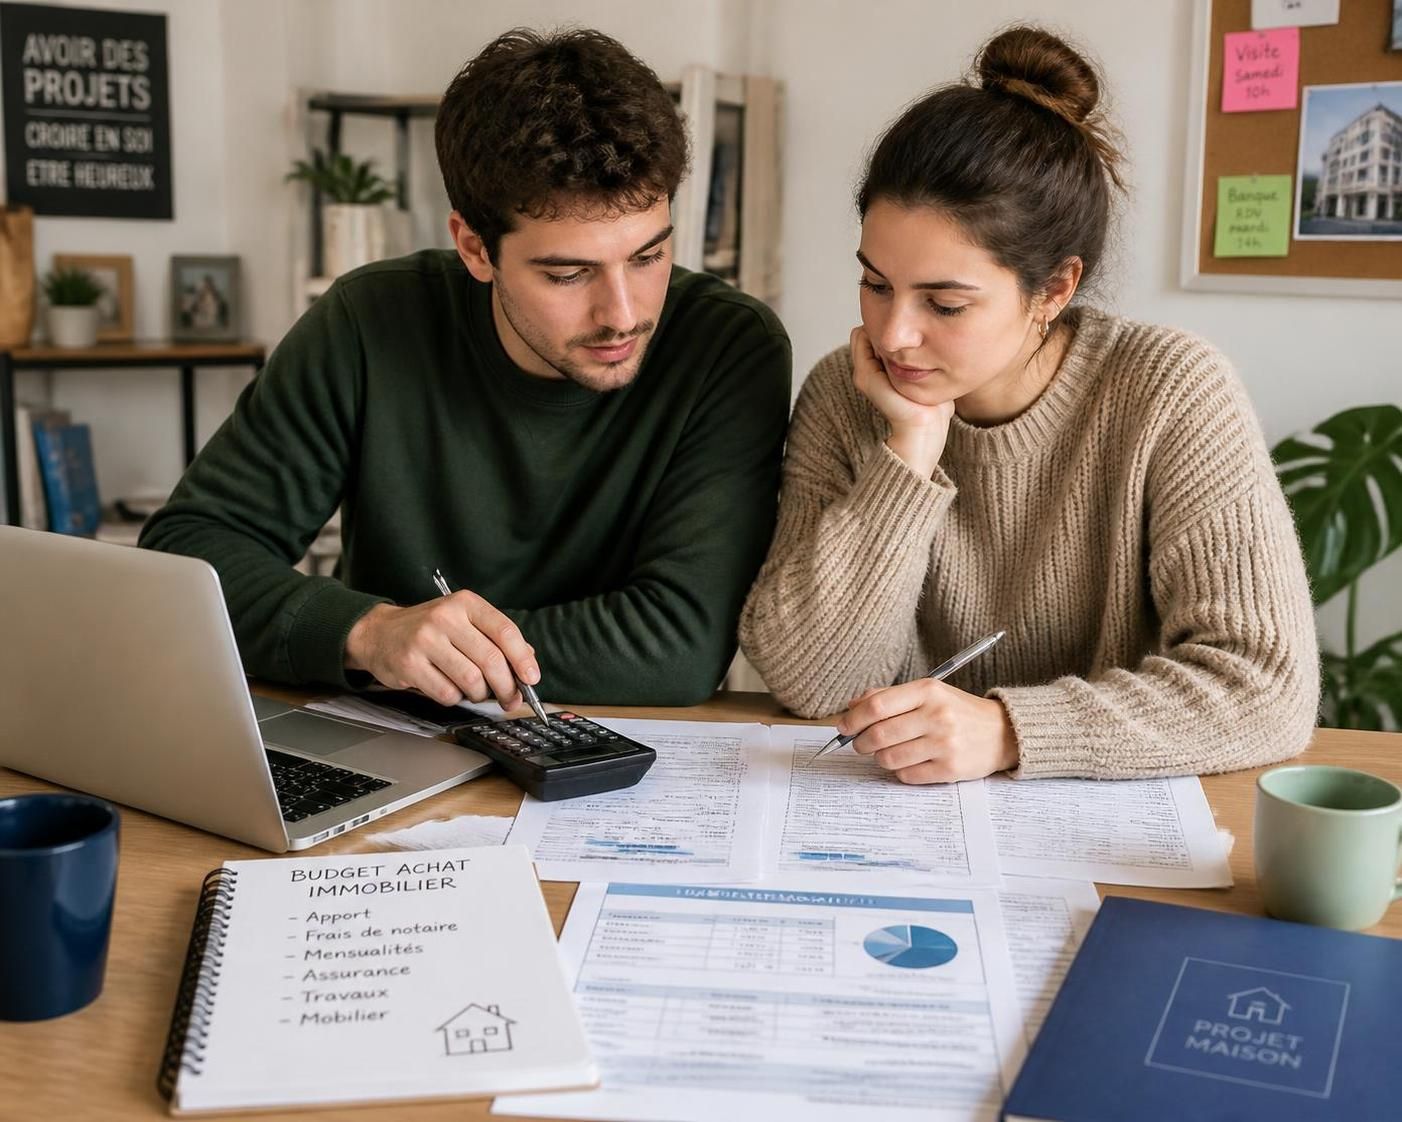
Voici quelques éléments à garder en tête pour bien évaluer votre budget d’achat :
- Prendre en compte l’apport personnel et la capacité d’endettement.
- Estimer les frais annexes liés à la transaction (notaire, garanties, diagnostics).
- Se renseigner sur les taux d’intérêt actuels et leurs conséquences sur la mensualité.
- Penser à la localisation pour ajuster le montant et le type de bien.
- Consulter un courtier immobilier pour une évaluation précise et personnalisée.
Cette étape détermine en grande partie la faisabilité de votre projet. Un budget bien anticipé vous permettra aussi d’éviter d’être freiné plus tard, lors de la négociation ou de la signature du compromis de vente.
Comprendre les conditions de la transaction : l’importance du compromis de vente
Une fois votre budget défini et un bien ciblé, l’étape suivante est cruciale : la signature du compromis de vente. Il s’agit d’un engagement officiel entre le vendeur et l’acheteur qui réserve le logement tout en posant les bases de la transaction. Il est primordial de distinguer ce document de la promesse de vente, bien que ces deux termes soient parfois confondus.
Le compromis de vente intègre plusieurs clauses importantes qui protègent les deux parties. Dès sa signature, l’acheteur dispose d’un délai de réflexion de 10 jours pendant lequel il peut se rétracter sans motif. Passé ce délai, l’accord devient contraignant sauf si une clause suspensive est prévue, par exemple en cas de non-obtention du financement ou d’un refus du permis de construire si le projet concerne une maison neuve.
Ce document énonce également les conditions financières, la description précise du bien, les délais pour la réalisation des formalités et l’obligation pour le vendeur de fournir certains diagnostics immobiliers obligatoires (amiante, plomb, performance énergétique, etc.). Ces diagnostics sont essentiels, car ils garantissent à l’acheteur la transparence sur l’état et les éventuels risques liés au logement. Ils peuvent aussi influer sur le prix ou les travaux à envisager.
Lors de la signature du compromis, il est conseillé d’être accompagné d’un notaire ou d’un professionnel du droit immobilier. Le notaire joue un rôle clé dès cet instant, notamment pour vérifier la conformité administrative du bien et préparer le dossier en vue de l’acte définitif. Pour en comprendre mieux le rôle dans cette phase, vous pouvez consulter cet article détaillé sur son intervention dans un compromis de vente.
Un autre aspect souvent négligé concerne les offres d’achat que vous aurez éventuellement déposées avant cette étape. Ces offres montrent votre intérêt, mais seules les acceptations suivies de la signature du compromis vous engagent légalement. Cela signifie qu’il faut également être vigilant lors de la négociation afin de garder une marge de manœuvre sans pour autant perdre la confiance du vendeur.
Rappels importants avant la signature du compromis :
- Profiter du délai de rétractation des 10 jours pour analyser tous les aspects.
- Vérifier la présence des clauses suspensives qui protègent votre projet.
- Contrôler la validité des diagnostics immobiliers fournis par le vendeur.
- Consulter un notaire pour légitimer l’accord et préparer les démarches à suivre.
- Bien documenter votre offre d’achat en amont pour ne pas perdre de temps.
Cette étape forme une charnière décisive : elle sécurise la réservation de votre futur logement et donne le cadre légal à votre acquisition, sans pour autant vous lier définitivement tant que les conditions suspensives ne sont pas levées.
Le financement immobilier : négocier son prêt et préparer son dossier bancaire
Après avoir signé votre compromis de vente, la recherche du financement est l’étape à ne pas sous-estimer. Vous disposez alors d’un délai de 45 à 60 jours pour convaincre un établissement bancaire d’octroyer un prêt adapté à votre projet. Cette phase est délicate, car votre dossier doit être solide et convaincant pour décrocher le meilleur taux possible.
Depuis quelques années, les banques exigent des dossiers très complets, notamment composés de relevés bancaires réguliers, fiches de paie à jour, attestations diverses et justificatifs précis sur votre situation financière. Une bonne organisation en amont est primordiale. Elle vous donnera une certaine marge face aux interlocuteurs bancaires qui examinent des centaines de demandes par semaine.
Pour maximiser vos chances, vous pouvez faire appel à un courtier immobilier. Ce professionnel agit comme intermédiaire auprès des banques et peut négocier les meilleures conditions. Selon la nature de votre projet et votre profil, il pourra aussi vous aiguiller vers l’établissement le plus adapté. En 2026, les services de courtage en ligne se sont démocratisés, offrant souvent des frais moindres et une réactivité accrue. Néanmoins, un courtier humain reste efficace pour les cas complexes ou les besoins spécifiques.
Il est judicieux de préparer votre dossier plusieurs mois avant de signer un compromis, surtout pour anticiper l’ensemble des documents demandés et éviter tout stress lors de la demande de crédit. Expliquez clairement votre projet et soyez prêts à justifier chaque poste de dépense et chaque source de revenu.
En parallèle, il convient d’adresser une simulation de prêt immobilier auprès des banques. Cette étape permet de préciser les paramètres du crédit, notamment le montant, la durée et les taux d’intérêt. Vous pourrez ainsi calculer précisément vos échéances et les comparer pour opter pour la formule la plus avantageuse.
| Type de financement | Avantages | Inconvénients |
|---|---|---|
| Prêt classique bancaire | Taux compétitifs, durée ajustable | Soumis à conditions strictes, délais de réponse |
| Prêt aidé (PTZ, prêt action logement) | Avantages fiscaux, taux zéro | Conditions d’éligibilité, plafonds limités |
| Prêt relais | Permet d’acheter avant de vendre | Coût élevé, risque en cas de non-revente rapide |
| Crédit via courtier | Négociation possible, gain de temps | Frais de courtage éventuels |
Pour approfondir la manière dont choisir la meilleure banque en 2026, ainsi que les astuces pour simuler efficacement un prêt, vous pouvez consulter ces ressources spécialisées. Ces plateformes vous aideront à naviguer dans cet univers complexe pour que votre acquisition soit financée dans les meilleures conditions.
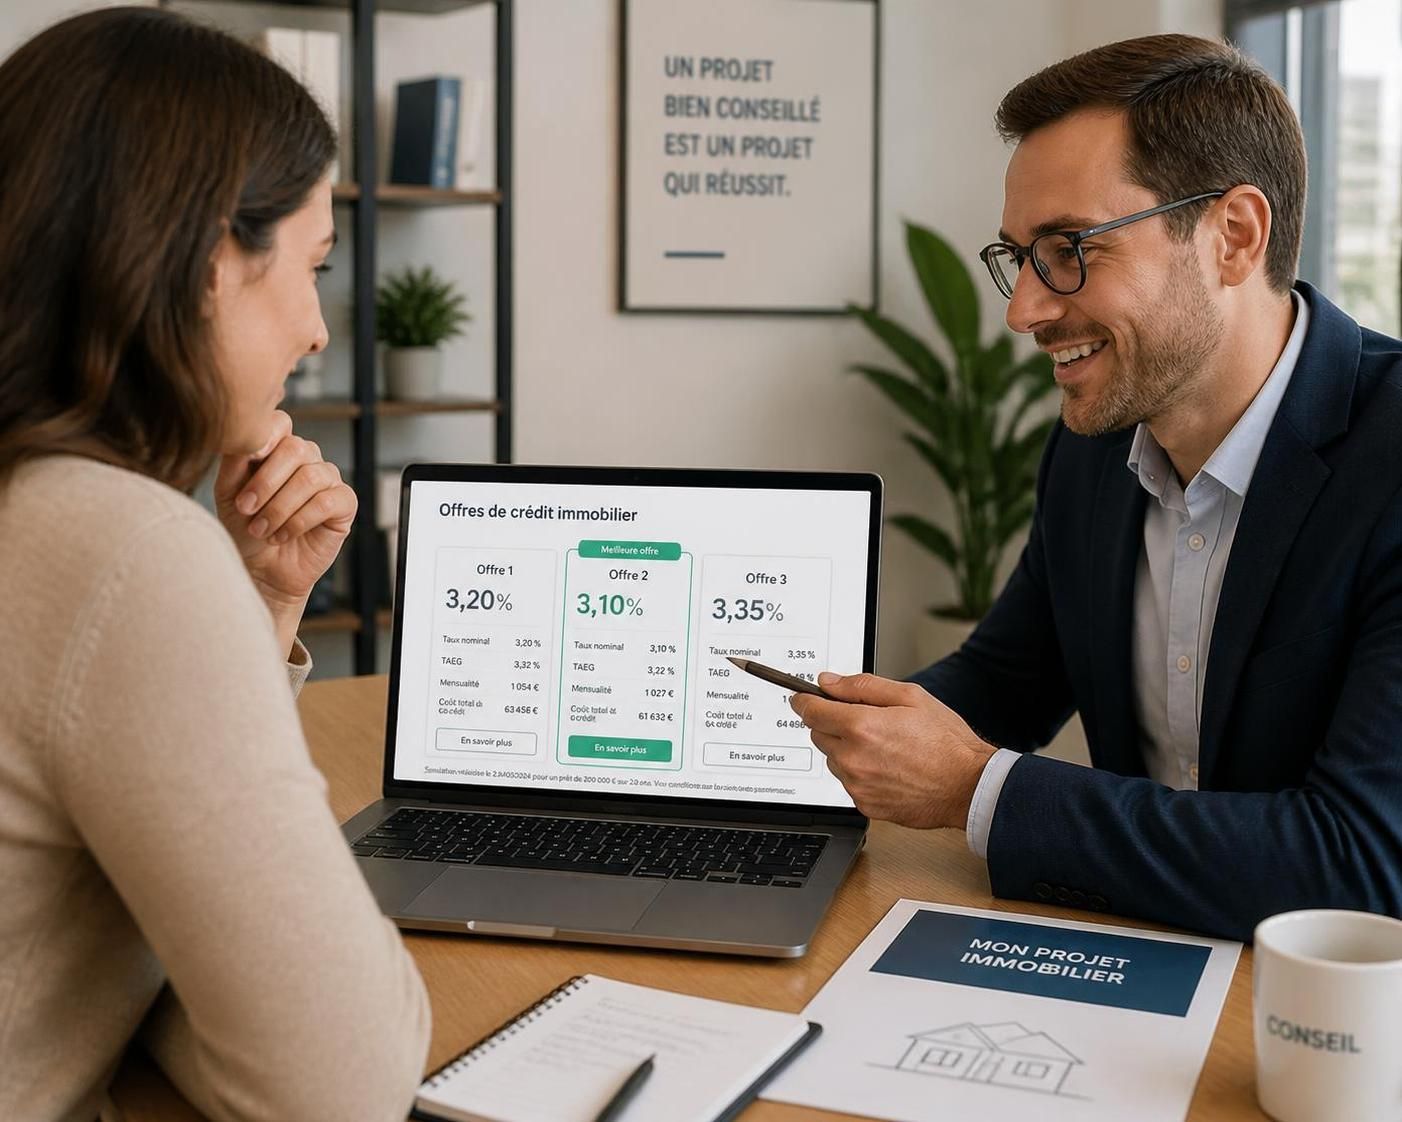
De l’accord de principe à la signature du prêt : les points clés à maîtriser
Lorsque votre dossier séduit un banquier, celui-ci vous adresse un accord de principe. Ce document condense les principales caractéristiques du prêt envisagé : montant, taux d’intérêt, durée, ainsi que les modalités de remboursement. Cet accord est positif mais ne marque pas encore la signature définitive. Une étape supplémentaire est nécessaire.
En effet, avant de finaliser le prêt, l’organisme prêteur vous demandera de souscrire une assurance emprunteur. Cette assurance protège la banque en cas de défaillance de votre part et peut aussi offrir une sécurité supplémentaire pour votre entourage. Certaines assurances exigent un questionnaire médical détaillé. Selon les résultats, cette étape peut parfois retarder la procédure ou amener à des exclusions de garanties.
Un autre point constitue la demande de caution, souvent auprès d’une société spécialisée, qui garantit le remboursement de la banque en cas d’impayé. Le choix entre une caution bancaire et une hypothèque a des implications juridiques et financières qu’il convient de bien analyser.
Une fois ces étapes validées, vous recevrez par courrier recommandé l’offre de prêt. La loi impose un délai de réflexion minimum de 10 jours avant que vous ne puissiez accepter formellement l’offre. Durant cette période, vous pouvez poser toutes vos questions, revoir les conditions, ou même vous rétracter sans pénalité. Au-delà de cette phase, il faudra signer et retourner l’offre sous pli recommandé, souvent avec un chèque de règlement.
Attention, si vous refusez une seule offre de prêt et ne disposez pas d’une alternative, la clause suspensive liée au financement pourra être invalide, ce qui vous engage légalement à respecter le contrat et peut vous faire perdre l’avance versée lors du compromis.
Voici les actions à ne pas négliger avant la signature finale :
- Étudier attentivement chaque clause de l’offre de prêt.
- Préparer le rendez-vous avec votre assurance pour le questionnaire médical.
- Choisir une solution de garantie adaptée (caution, hypothèque).
- Respecter le délai de réflexion pour éviter tout engagement prématuré.
- Veiller à bien conserver toutes les correspondances officielles.
Cette rigueur permettra d’éviter tout stress ou surprise lors de la phase décisive du contrat de financement.
Signature authentique et remise des clés : finaliser votre achat immobilier en toute sérénité
La dernière étape de votre acquisition se déroule chez le notaire. Il s’agit de la signature de l’acte authentique de vente, moment où le transfert de propriété s’opère officiellement. Le notaire agit en tant qu’officier public, garantissant la légalité de l’opération et la conformité des documents.
Le jour de la signature, vous devrez régler le prix du bien ainsi que les frais annexes : frais de notaire, commissions éventuelles et garanties. Généralement, le paiement est réalisé par virement bancaire quelques jours avant la cérémonie. Le notaire s’occupe ensuite de verser les fonds au vendeur et d’enregistrer la transaction auprès des services fiscaux.
Avant la remise des clés, il est recommandé de procéder à une dernière visite de contrôle pour s’assurer que le logement correspond bien à ce qui a été convenu, notamment en ce qui concerne les éventuels travaux ou éléments laissés par le vendeur. Cette précaution évite les mauvaises surprises postérieures à la prise de possession.
Par ailleurs, le notaire rappelle toujours les conséquences légales liées à la transaction. En cas de manquement à vos engagements, des sanctions peuvent être appliquées, notamment des pénalités financières. Ce cadre juridique renforce la sécurité de toutes les parties et clarifie leurs obligations respectives.
Voici les points essentiels à vérifier pour une prise de possession sans encombre :
- Effectuer une visite finale pour vérifier l’état du bien.
- Préparer le règlement des frais et du montant total avec votre banque.
- Être présent avec le vendeur et le notaire pour la signature officielle.
- Recueillir tous les documents relatifs à la transaction (factures, garanties, diagnostics).
- Organiser la remise des clés en présence des deux parties.
La remise des clés est souvent chargée d’émotions car elle marque la concrétisation du projet. Cette étape symbolise le début d’une nouvelle vie dans votre habitation ou le lancement d’un investissement locatif. Pour bien la préparer, anticiper l’emménagement et penser à la déclaration auprès des services compétents (assurance habitation, changement d’adresse) s’avèrent indispensables.
Découvrez comment réussir chaque phase de votre achat immobilier et pourquoi il est utile d’être bien entouré à chaque instant de cette aventure. Pour enrichir davantage votre compréhension, vous pouvez également consulter ce guide complet qui décrit les démarches à suivre pour éviter les pièges fréquents.