
Comment calculer la plus value immobilière sur une résidence secondaire en 2026
Les bases du calcul de la plus-value immobilière sur une résidence secondaire en 2026
La plus-value immobilière représente la différence entre le prix de vente d’un bien immobilier et son prix d’acquisition. Sur une résidence secondaire, ce calcul peut sembler simple en apparence, mais il requiert une attention particulière car la fiscalité immobilière applicable est plus contraignante que celle des résidences principales. Le calcul plus-value intègre plusieurs éléments essentiels dont le prix d’achat, les frais liés à l’acquisition, les travaux réalisés et enfin les frais associés à la vente.
Le prix de cession correspond au montant net reçu par le vendeur, après déduction des frais d’agence ou autres charges afférentes à la vente. Quant au prix d’acquisition, il peut inclure non seulement le montant payé au moment de l’achat, mais aussi les frais notariés, les droits d’enregistrement, ainsi que les frais et coûts des travaux d’amélioration justifiés par des factures. Ainsi, la déclaration fiscale doit prendre en compte ces documents pour permettre un calcul fidèle.
Par exemple, imaginons Monsieur Laurent qui a acquis en 2012 une maison secondaire pour 300 000 euros. Il a engagé 25 000 euros de travaux d’amélioration entre 2018 et 2025. En 2026, il revend ce bien pour 450 000 euros. Pour calculer sa plus-value imposable, il déduira du prix de vente non seulement le prix d’achat, mais aussi les 7,5 % forfaitaires sur frais d’acquisition ou leurs équivalents réels, ainsi que les dépenses connectées aux travaux. Cette approche rigoureuse reflète la réalité fiscale à laquelle devra faire face tout vendeur en 2026.
Il est également crucial de considérer le facteur temps : la durée de détention du bien. Cette donnée conditionne l’application d’abattements spécifiques sur la plus-value, lesquels ont vocation à alléger l’imposition à mesure que le temps passe. À noter que pour une résidence secondaire, l’exonération intégrale n’est atteinte qu’après un certain nombre d’années (22 ans pour l’impôt sur le revenu et 30 ans pour les prélèvements sociaux), contrairement à la résidence principale qui bénéficie d’une exonération totale dès la vente.
Avant chaque vente, il est très utile d’employer un simulateur de plus-value immobilière fiable pour anticiper l’imposition. Ces outils intègrent toutes les règles fiscales en vigueur, notamment celles de 2026, et permettent d’estimer au plus juste la charge fiscale liée à votre vente bien immobilier. Pour un approfondissement, vous pouvez aussi consulter les ressources détaillées sur le fonctionnement de la plus-value immobilière des résidences secondaires.
Durée de détention et abattements fiscaux : un levier incontournable en 2026
La durée de détention du bien constitue un élément déterminant dans le mécanisme du calcul de la plus-value immobilière. Cette durée conditionne en effet l’application des abattements fiscaux, qui permettent de diminuer progressivement la base d’imposition au fil des années. Il est important de distinguer les règles spécifiques qui s’appliquent à l’impôt sur le revenu et celles qui concernent les prélèvements sociaux.
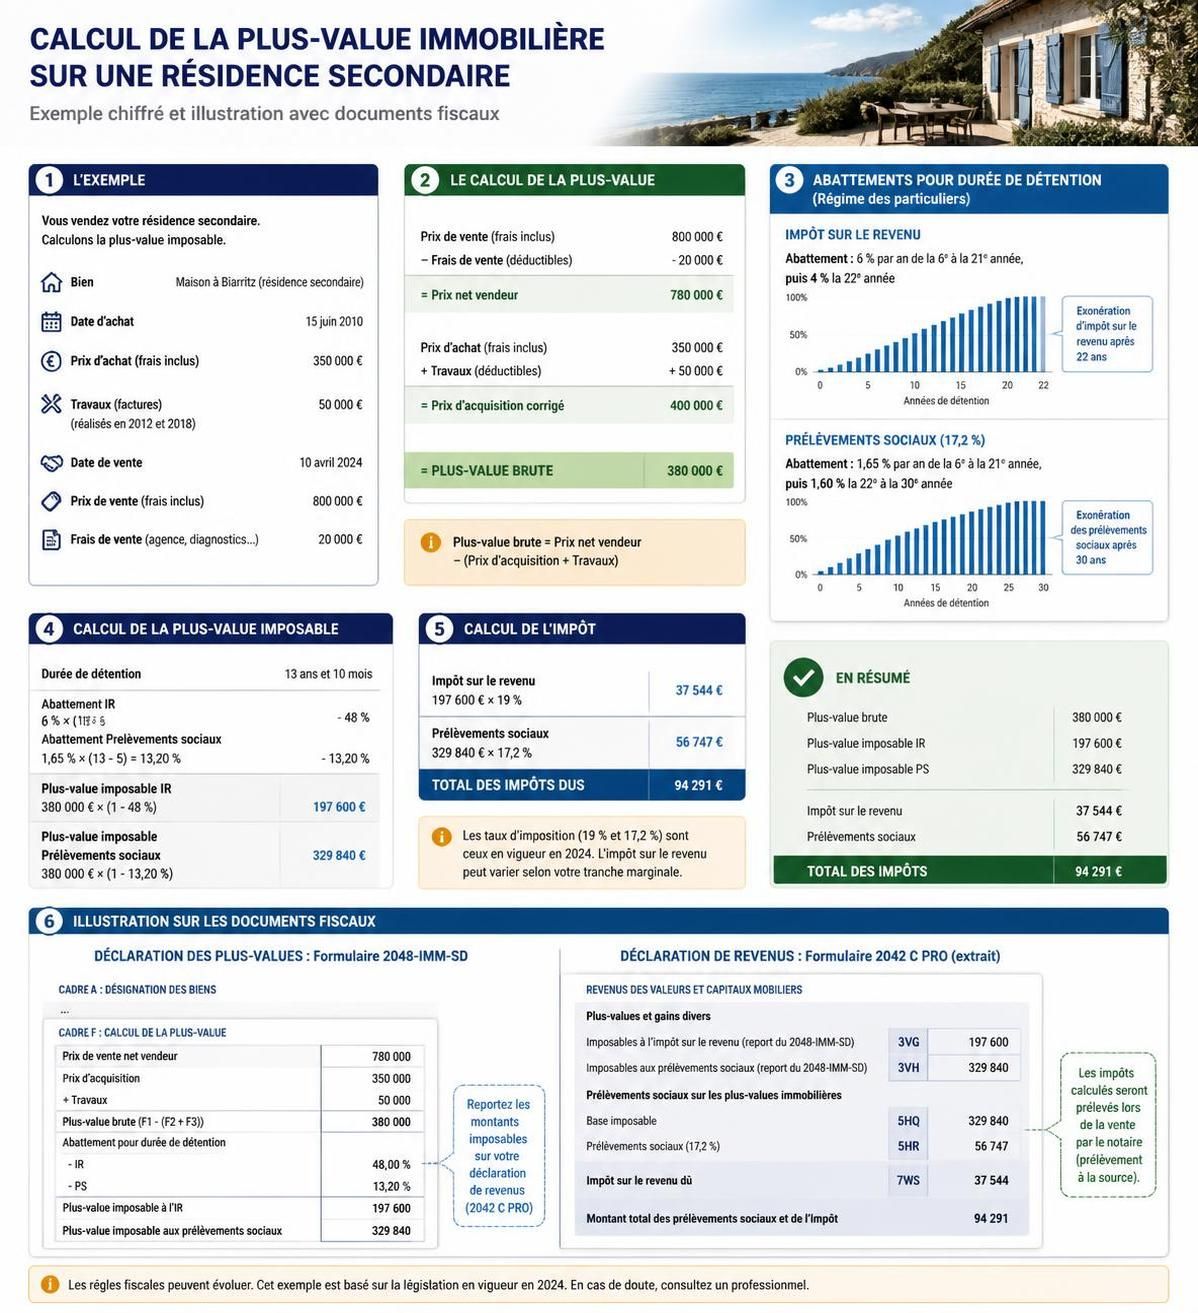
Pour l’impôt sur le revenu, un abattement de 6 % est appliqué par année de détention à partir de la 6e année jusqu’à la 21e, puis un abattement de 4 % s’ajoute pour la 22e année. Cette cadence aboutit à une exonération totale d’impôt sur le revenu après 22 ans. Cependant, la fiscalité sur les prélèvements sociaux est plus étalée : 1,65 % par an de la 6e à la 21e année, 1,60 % pour la 22e, puis 9 % par an de la 23e à la 30e année, avec une exonération complète seulement au-delà de 30 ans.
Concrètement, si Madame Fournier a détenu une résidence secondaire pendant 15 ans avant sa mise en vente en 2026, elle bénéficiera déjà d’un abattement notable à l’impôt sur le revenu (6 % par an à partir de la 6e année, soit 60 % au total), tandis que les prélèvements sociaux ne seront qu’ébauchés avec un abattement moindre à ce stade. Ainsi, le timing de la vente a une influence directe sur la charge d’impôt à régler.
Les abattements progressifs encouragent clairement une stratégie patrimoniale de long terme qui favorise la conservation durable des biens. Dans une perspective pratique, cette connaissance permet de planifier judicieusement la vente en fonction du marché mais aussi du poids fiscal, optimisant ainsi la rentabilité finale.
Voici un tableau récapitulatif des abattements pour durée de détention en 2026 qui s’appliquent à l’impôt sur le revenu et aux prélèvements sociaux :
| Période de détention | Abattement IR (19%) par an | Abattement PS (17,2%) par an | Exonération totale |
|---|---|---|---|
| Moins de 6 ans | 0% | 0% | Non |
| 6e à 21e année | 6% par an | 1,65% par an | Non |
| 22e année | 4% | 1,60% | IR : Oui à 22 ans PS : Non |
| 23e à 30e année | Exonéré | 9% par an | PS : Oui à 30 ans |
| Au-delà de 30 ans | Exonéré | Exonéré | Exonération totale |
Le tableau montre également que la fiscalité immobilière conjugue subtilement temporellement ses critères, ce qui complique parfois la lecture des obligations fiscales mais peut offrir des opportunités si l’on maîtrise ses règles. Pour une analyse précise adaptée à votre cas, le site JuridiqueEnLigne.fr est une ressource utile qui détaille tous ces mécanismes.
Les frais déductibles et leur importance dans le calcul plus-value immobilière
Au-delà du prix d’achat et des revenus issus de la vente, le calcul plus-value prend également en compte divers frais déductibles afin d’optimiser la base imposable. Il s’agit notamment des frais d’acquisition, des travaux éligibles et de certaines charges spécifiques liées au bien immobilier.
Les frais d’acquisition portent principalement sur les honoraires du notaire, les droits d’enregistrement, et parfois les commissions d’agence au moment de l’achat. Depuis plusieurs années, la loi permet d’opter pour un forfait de 7,5 % du prix d’achat au lieu de justifier chaque dépense réelle. Cette simplification facilite grandement la procédure pour le vendeur et limite les erreurs de déclaration.
En ce qui concerne les travaux, seules les dépenses d’amélioration, d’agrandissement ou de reconstruction réalisés par des professionnels sont admises comme déductibles. Les travaux d’entretien courant, réparations ou rafraîchissements ne peuvent pas être pris en compte pour le calcul de la plus-value. La justification par factures est impérative, ce qui oblige à conserver soigneusement tous les documents durant la détention du bien.
Pour illustration, si un investisseur a acheté un appartement en 2015 pour 280 000 euros et y a réalisé des travaux d’agrandissement justifiés pour un montant de 40 000 euros, il devra intégrer ces coûts dans son prix d’acquisition corrigé, réduisant ainsi significativement la plus-value imposable lors de sa vente en 2026.
Enfin, certaines charges exceptionnelles, comme les frais d’expertise judiciaire ou les coûts liés à des procédures d’expropriation, peuvent aussi être admises en déduction sous conditions spécifiques. L’attention portée à ces frais déductibles peut avoir un impact notable sur le montant final à déclarer pour votre impôt plus-value.
- Frais d’acquisition : notaire, droits d’enregistrement, commissions d’agence (forfait 7,5%)
- Travaux éligibles : amélioration, agrandissement, reconstruction justifiés par factures
- Charges exceptionnelles : frais d’expertise, coûts liés à l’expropriation
- Travaux non déductibles : réparations, entretien courant
Ces règles sont essentielles pour optimiser la fiscalité lors de la vente bien immobilier. Une bonne gestion documentaire est donc indispensable pour garantir une fiscalité conforme et maîtrisée. On peut se référer, notamment, au site MaîtreDiag.fr qui propose un éclairage complet sur les travaux déductibles et les obligations associées.
Optimiser la fiscalité immobilière lors de la vente d’une résidence secondaire
Face à la complexité de la fiscalité liée à la plus-value immobilière, il est essentiel d’adopter des stratégies adaptées pour alléger la charge fiscale au moment de la vente. La planification de la vente en fonction de la durée de détention est souvent le premier levier à envisager. Le simple fait d’attendre une ou deux années supplémentaires peut, dans certains cas, permettre de franchir un seuil d’abattement important.
De surcroît, optimiser la prise en compte des frais et des travaux permet d’ajuster la base imposable. Cette optimisation fiscale se base impérativement sur la rigueur documentaire, car l’administration fiscale exige des justificatifs clairs et complets. Par ailleurs, l’alternative de la location-vente peut également être étudiée, ce qui permet de ventiler la perception du produit et ainsi d’étaler l’imposition dans le temps, réduisant l’impact immédiat.
Au-delà de ces astuces, il est recommandable d’utiliser des outils en ligne pour simuler précisément votre imposition avant la prise de décision définitive. Le recours au simulateur proposé par Simeco Immo est particulièrement fiable et à jour pour le timestamp 2026. En complément, le dialogue avec un notaire ou un expert fiscal reste un passage clé pour éviter les erreurs fréquentes, notamment celle de confondre les exonérations liées à l’impôt sur le revenu et celles relatives aux prélèvements sociaux.
Voici une liste des bonnes pratiques pour réduire l’impôt sur la plus-value :
- Planifier la vente en tenant compte des années de détention pour maximiser les abattements
- Tenir un dossier complet avec toutes les factures et justificatifs des travaux et frais
- Utiliser un forfait de 7,5 % pour les frais d’acquisition si cela est favorable
- Explorer des solutions alternatives comme la location-vente pour lisser l’imposition
- Se faire accompagner par des professionnels du secteur (notaires, fiscalistes)
- Employer des outils de simulation pour anticiper le montant de l’impôt avant la vente
Optimiser la fiscalité, c’est aussi éviter des erreurs classiques telles que l’oubli des frais déductibles, l’application erronée des abattements ou la négligence de la surtaxe sur les plus-values élevées. En effet, dès que la plus-value nette imposeable dépasse 50 000 euros, une surtaxe progressive s’applique, pouvant aller jusqu’à 6 % au-delà de 500 000 euros. Cette surtaxe est calculée sur la totalité de la plus-value nette, ce qui peut rapidement alourdir l’impôt à acquitter.
Pour une maîtrise approfondie des règles et une optimisation possible, consultez notamment les guides publiés par MeilleureAgenceImmo qui présentent les méthodes actuelles pour gérer cette fiscalité.
Évolutions réglementaires et spécificités 2026 à surveiller pour la plus-value immobilière
En 2026, la réglementation immobilière autour du calcul et de l’imposition de la plus-value sur une résidence secondaire a été impactée par plusieurs modifications importantes. Ces ajustements concernent notamment le cadre déclaratif et les conditions d’application de certaines exonérations fiscales.
La réglementation impose désormais une vigilance accrue sur la déclaration fiscale obligatoire liée à la plus-value, avec des sanctions renforcées en cas d’erreur ou d’omission. Le vendeur doit veiller à fournir un dossier complet afin d’éviter retards ou redressements. La prise en compte des nouveautés législatives doit donc être une priorité, notamment pour les propriétaires qui envisagent la vente d’un bien surévalué ou dans des zones à forte valorisation.
D’autre part, le contexte économique d’une certaine rétractation immobilière observée en 2026 peut influencer le moment opportun pour mettre un bien à la vente et modifie les perspectives de plus-value réelle. La baisse des prix dans certains secteurs invite à une réflexion approfondie sur le moment et la stratégie à adopter.
Une situation spécifique concerne les ventes aux enchères immobilières judiciaires, qui peuvent entraîner des complexités dans le calcul de la plus-value. Les modalités particulières de ce type de transaction nécessitent une analyse spécifique afin d’être en conformité avec la nouvelle réglementation et d’éviter tout litige.
Enfin, il est essentiel de garder à l’esprit que la législation peut prévoir des exonérations ciblées, telles que la vente de petits biens inférieurs à 15 000 euros, ou encore des exonérations pour certains profils comme les titulaires de pensions ou en situation d’invalidité, sous conditions strictes. Une consultation régulière des sources officielles ou de sites spécialisés, comme le dossier complet proposé par Simeco Immo, est recommandée pour rester à jour.
Voici un tableau synthétisant les principaux aspects à surveiller en 2026 lors de la vente d’une résidence secondaire :
| Élément | Description | Impact en 2026 |
|---|---|---|
| Durée de détention | Nombre d’années écoulées entre acquisition et vente | Détermine les abattements et exonérations applicables |
| Frais déductibles | Frais d’achat, travaux, charges spécifiques | Réduit la base imposable et donc l’impôt |
| Abattements fiscaux | Réductions proportionnelles selon la durée de détention | Conditionne le montant final d’imposition |
| Réglementation fiscale | Obligations déclaratives et nouvelles mesures légales | Vigilance renforcée, risque de pénalités en cas d’erreur |
| Contexte du marché immobilier | Évolution des prix et dynamique du secteur | Influence la stratégie de vente et la plus-value potentielle |
Ces éléments illustrent à quel point la préparation et la connaissance de votre situation sont indispensables dans la gestion d’une vente de résidence secondaire. Pour approfondir ces axes, des articles spécialisés comme ceux de Foncia Actus apportent régulièrement des mises à jour adaptées.