
Exonération plus value immobilière : les conditions à connaître en 2026
Exonération de la plus-value immobilière : focus sur la résidence principale en 2026
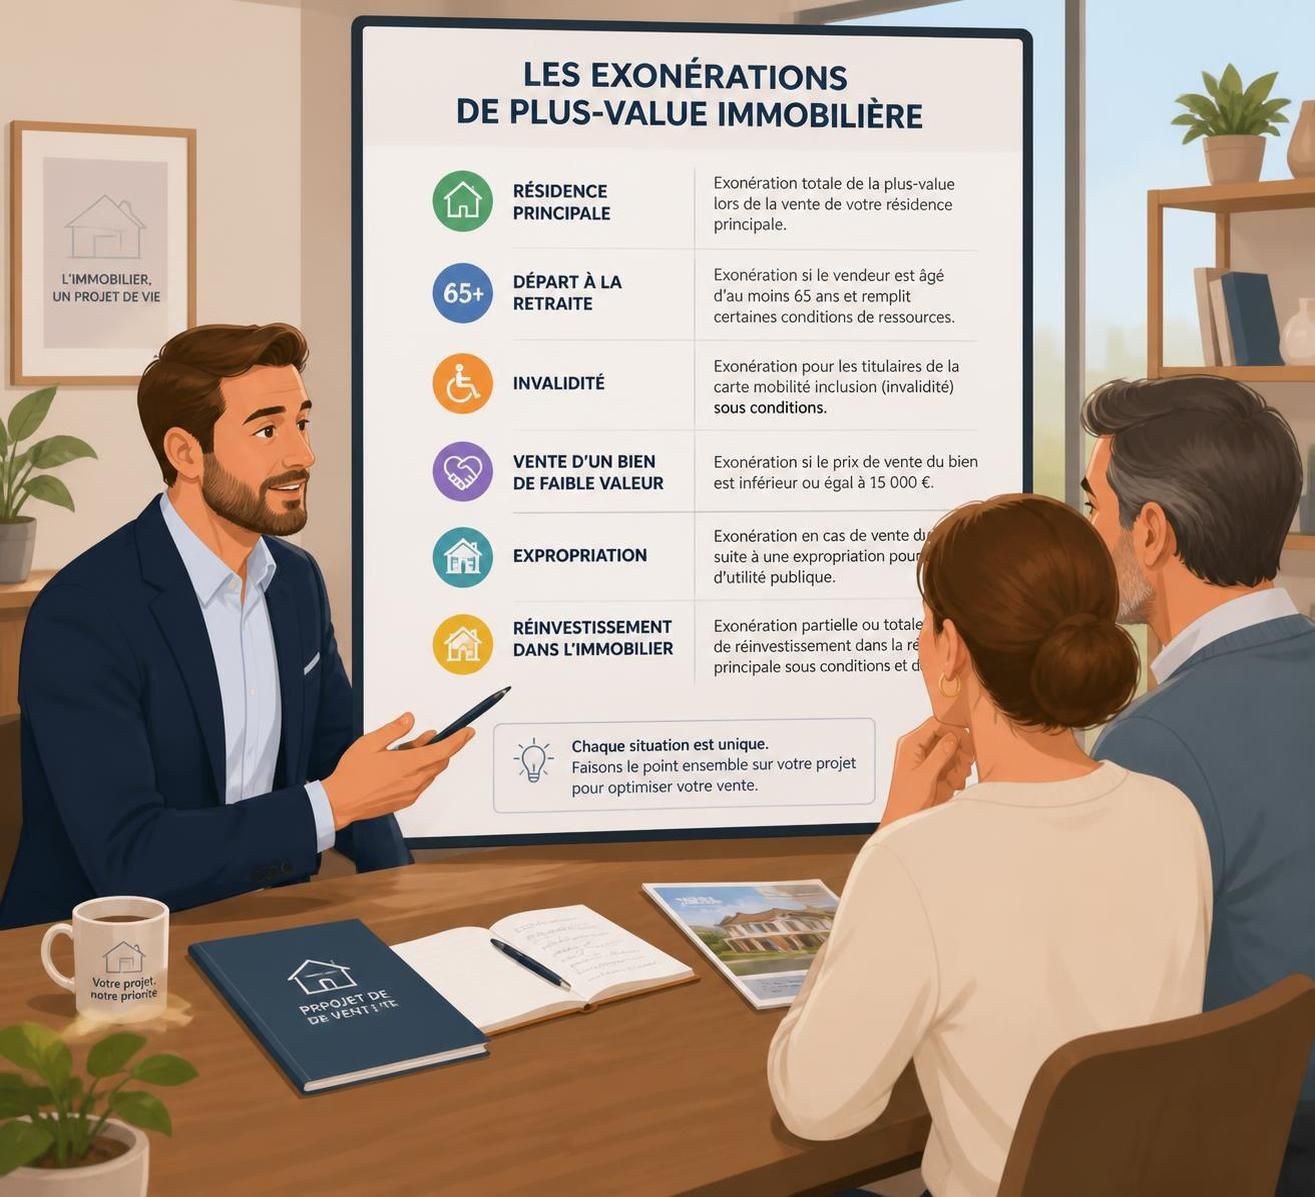
La résidence principale bénéficie en 2026 d’une exonération totale de la plus-value immobilière lors de sa vente. C’est une règle fondamentale qui soulage de nombreux propriétaires lorsqu’ils décident de vendre leur logement principal. Cette exonération est automatique, sous réserve que le bien soit effectivement occupé par le vendeur au moment de la cession.
Cette disposition fiscale répond à l’objectif de protéger l’habitat familial et d’encourager la mobilité des ménages sans les exposer à un impôt sur la plus-value générée par la vente. La fiscalité y est donc très favorable, mais quelques conditions précises sont à respecter pour en bénéficier pleinement.
Par exemple, si M. Durand vend sa maison qu’il habite depuis 10 ans, la plus-value réalisée ne sera soumise ni à l’impôt sur le revenu ni aux prélèvements sociaux. En revanche, dans le cas où il aurait quitté ce logement avant la cession et qu’il n’y habite plus, l’exonération pourrait ne plus s’appliquer.
Conditions spécifiques à l’exonération de la résidence principale
Outre l’occupation effective au moment de la vente, le bien doit être la résidence habituelle. Une tolérance existe lorsque le logement est mis en vente avant le déménagement, pour un délai jugé raisonnable. En effet, un propriétaire peut vendre son logement principal dans un délai « normal » après avoir déménagé, sans perdre le bénéfice de l’exonération.
Il est également important de noter que les dépendances immédiates, telles que garage, cave ou autre annexe vendues simultanément avec la résidence principale, sont également exonérées.
Cette exonération est inscrite à l’article 150 U-II du Code général des impôts et reste un levier fondamental dans la planification de la vente d’un bien immobilier. Pour approfondir cet aspect crucial, vous pouvez consulter cette ressource spécialisée sur l’exonération liée à la résidence principale en 2026 qui détaille chaque condition et cas particulier.
Comprendre le calcul de la plus-value immobilière et les abattements en 2026
Le calcul de la plus-value immobilière en 2026 reste basé sur la différence entre le prix de cession et le prix d’acquisition du bien. Néanmoins, ce calcul intègre désormais plusieurs mécanismes d’abattements et de valorisation qui peuvent alléger significativement la charge fiscale.
Pour réduire la base imposable, les frais d’acquisition sont intégrés, soit pour leur montant réel (droits de mutation, émoluments notariaux), soit forfaitairement à hauteur de 7,5 % du prix d’achat lorsque les justificatifs manquent. Ce forfait est souvent plus avantageux pour les acquisitions anciennes.
Ensuite, les travaux réalisés peuvent augmenter le prix d’acquisition. Ceux-ci doivent être facturés par une entreprise et concernent uniquement les travaux de construction, agrandissement ou amélioration. Pour les biens détenus plus de cinq ans, on peut appliquer un forfait de 15 % du prix d’acquisition, ce qui simplifie grandement la démarche.
Les abattements liés à la durée de détention
La durée de détention joue un rôle crucial dans l’allègement de la fiscalité. Depuis plusieurs années, le régime évolue, mais en 2026 les règles en vigueur posent deux barèmes d’abattements distincts :
- Impôt sur le revenu (19 %) : aucune exonération pendant les 5 premières années, puis un abattement de 6 % par an de la 6e à la 21e année, et un dernier abattement de 4 % la 22e année, permettant ainsi une exonération totale au bout de 22 ans.
- Prélèvements sociaux (17,2 %) : aucun abattement sur les 5 premières années, puis 1,65 % par an de la 6e à la 21e année, 1,60 % la 22e année, et enfin 9 % par an de la 23e à la 30e année pour une exonération complète après 30 ans.
Il en résulte que même si l’impôt sur le revenu disparaît au bout de 22 ans, les prélèvements sociaux restent dus jusqu’à 30 ans, une distinction importante souvent méconnue des vendeurs.
À titre d’exemple, un bien vendu au bout de 15 ans avec une plus-value brute de 100 000 € donnera lieu à une imposition globale de près de 22 000 € environ, après abattements. Ce calcul précis illustre l’impact pratique des règles fiscales sur le montant final à régler.
Ces mécanismes sont détaillés dans de nombreux guides spécialisés, comme cet article complet sur la fiscalité des plus-values immobilières en 2026, qui accompagne les particuliers dans leurs démarches.
Les exonérations spécifiques à connaître avant toute vente immobilière
Outre l’exonération liée à la résidence principale, la législation prévoit plusieurs autres cas d’exonération intégrale ou partielle de la plus-value immobilière. Identifier ces cas avant la signature du compromis de vente peut permettre une optimisation fiscale importante.
Liste des exonérations principales en vigueur
- Exonération pour la première cession d’un logement autre que la résidence principale sous condition d’investissement immédiat dans une nouvelle résidence principale (remploi dans les 24 mois) et absence de propriété de résidence principale sur les 4 années précédentes.
- Exonération des cessions dont le prix est inférieur ou égal à 15 000 €, un seuil intéressant pour les petits biens ou parts indivises.
- Exonération automatique après 30 ans de détention via les abattements pour durée, supprimant toute imposition y compris les prélèvements sociaux.
- Cas particuliers pour retraités ou invalides sous conditions de ressources, donnant droit à une exonération totale.
Notons que la liste des exonérations est précise et qu’il convient de bien vérifier chaque condition avant de s’engager. Certaines exonérations nécessitent des démarches spécifiques, comme la déclaration du remploi du produit de la vente.
L’indivision d’un bien peut aussi influencer le calcul et l’application des exonérations. Par exemple, la surtaxe sur les plus-values élevées (après abattements) ne s’applique pas si la quote-part de chacun ne dépasse pas le seuil fixé, ce qui peut exonérer juridiquement une partie des vendeurs.
Pour approfondir ces cas particuliers et envisager les solutions adaptées à votre situation, vous pouvez consulter cet excellent guide pratique sur les exonérations spécifiques en 2026.
La réforme envisagée de la fiscalité des plus-values immobilières : enjeux et perspectives
Une réforme significative a été adoptée par le Sénat fin 2025, visant à réduire la durée d’exonération d’impôt sur le revenu de 22 à 17 ans, tout en maintenant la durée d’exonération des prélèvements sociaux à 30 ans. Toutefois, cette réforme n’est pas encore applicable en 2026, faute d’accord définitif entre Sénat et Assemblée nationale.
Le Sénat propose un nouveau barème de l’impôt sur le revenu avec un abattement plus fort dès la 6e année (environ 9,4 % par an jusqu’à la 16e) et le solde la 17e année. L’objectif affiché est de libérer le marché immobilier secondaire en incitant les propriétaires à vendre plus tôt, ce qui pourrait accroître l’offre dans les zones tendues.
Arguments pour et contre la réforme
Les défenseurs de cette réforme avancent que la durée d’exonération actuelle maintient artificiellement des biens sur le marché, freinant ainsi la fluidité et la mobilité des logements. En abaissant le seuil à 17 ans, ils espèrent stimuler les transactions.
En revanche, les critiques, notamment au sein de l’Assemblée nationale, craignent que cette mesure pénalise injustement les détenteurs de biens de longue durée, sans garantie d’impact positif sur les prix. Elle pourrait aussi introduire une instabilité fiscale perturbant la confiance des investisseurs et vendeurs.
Voici un tableau synthétique des impacts envisagés selon les profils de propriétaires :
| Profil | Effet prévu de la réforme |
|---|---|
| Propriétaires avec 17-21 ans de détention | Gagnants : exonération IR acquise 5 ans plus tôt |
| Propriétaires avec moins de 17 ans | Neutre : barème modifié mais peu d’impact |
| Propriétaires avec plus de 22 ans | Pas d’impact : exonération IR déjà acquise |
| Héritiers | Avantage potentiel si durée entre 17 et 22 ans |
| Marché immobilier en zone tendue | Effets incertains sur l’offre et les prix |
En attendant que cette réforme fasse l’objet d’une promulgation au Journal Officiel, il est essentiel de continuer à s’appuyer sur les règles en vigueur. En ce sens, de nombreux outils de simulation fiscaux disponibles en ligne vous permettent de calculer votre plus-value et ses exonérations actuelles, tels que ce simulateur fiable et actualisé pour évaluer précisément vos gains potentiels.
Bien préparer sa vente immobilière pour optimiser l’exonération et la fiscalité
Avant de signer un compromis de vente, il est indispensable de vérifier toutes les conditions liées à l’exonération de la plus-value, afin d’éviter toute mauvaise surprise fiscale. Une bonne préparation inclut notamment la collecte et la conservation rigoureuse des justificatifs, ainsi que la connaissance exacte des règles en vigueur.
Voici une liste des étapes clés à respecter pour maîtriser au mieux la fiscalité lors de la vente :
- Rassembler les pièces justificatives : factures de travaux, actes d’achat, quittances de frais d’acquisition.
- Evaluer la durée de détention pour bénéficier au mieux des abattements.
- Identifier la nature de la résidence pour valider une possible exonération liée à la résidence principale.
- Anticiper les exonérations spécifiques éventuelles (première cession, situations particulières).
- Utiliser un simulateur de plus-value fiscale afin d’estimer précisément l’imposition probable.
- Consulter un conseiller immobilier ou fiscal pour éviter les erreurs et optimiser le montage.
L’importance d’une démarche préparatoire bien ficelée se traduit souvent par des économies substantielles. Par exemple, maximiser les frais pris en compte, choisir entre le forfait et le réel pour les travaux, ou encore bien caler la date de vente pour profiter du maximum d’abattements peut changer radicalement le calcul final.
Pour approfondir cette méthodologie et bénéficier d’outils pratiques, ce guide spécialisé sur l’impôt sur la plus-value immobilière en 2026 vous accompagne pas à pas dans ces démarches.