
Taux de crédit immobilier en mai 2025 : analyse des tendances et conseils
Taux de crédit immobilier en mai 2025 : panorama et évolution des conditions de crédit
Le mois de mai 2025 marque un tournant notable dans le paysage du financement immobilier en France. Les taux de crédit immobilier présentent une légère baisse après plusieurs mois d’augmentation, offrant ainsi des perspectives intéressantes pour les emprunteurs. Cette situation est étroitement liée aux mouvements de la Banque Centrale Européenne (BCE) qui, en avril, a décidé d’abaisser ses taux directeurs. Ce contexte inédit permet aux particuliers et investisseurs de profiter de conditions de prêt plus favorables, tout en restant vigilants quant à la sélection de leur offre et la préparation de leur dossier.
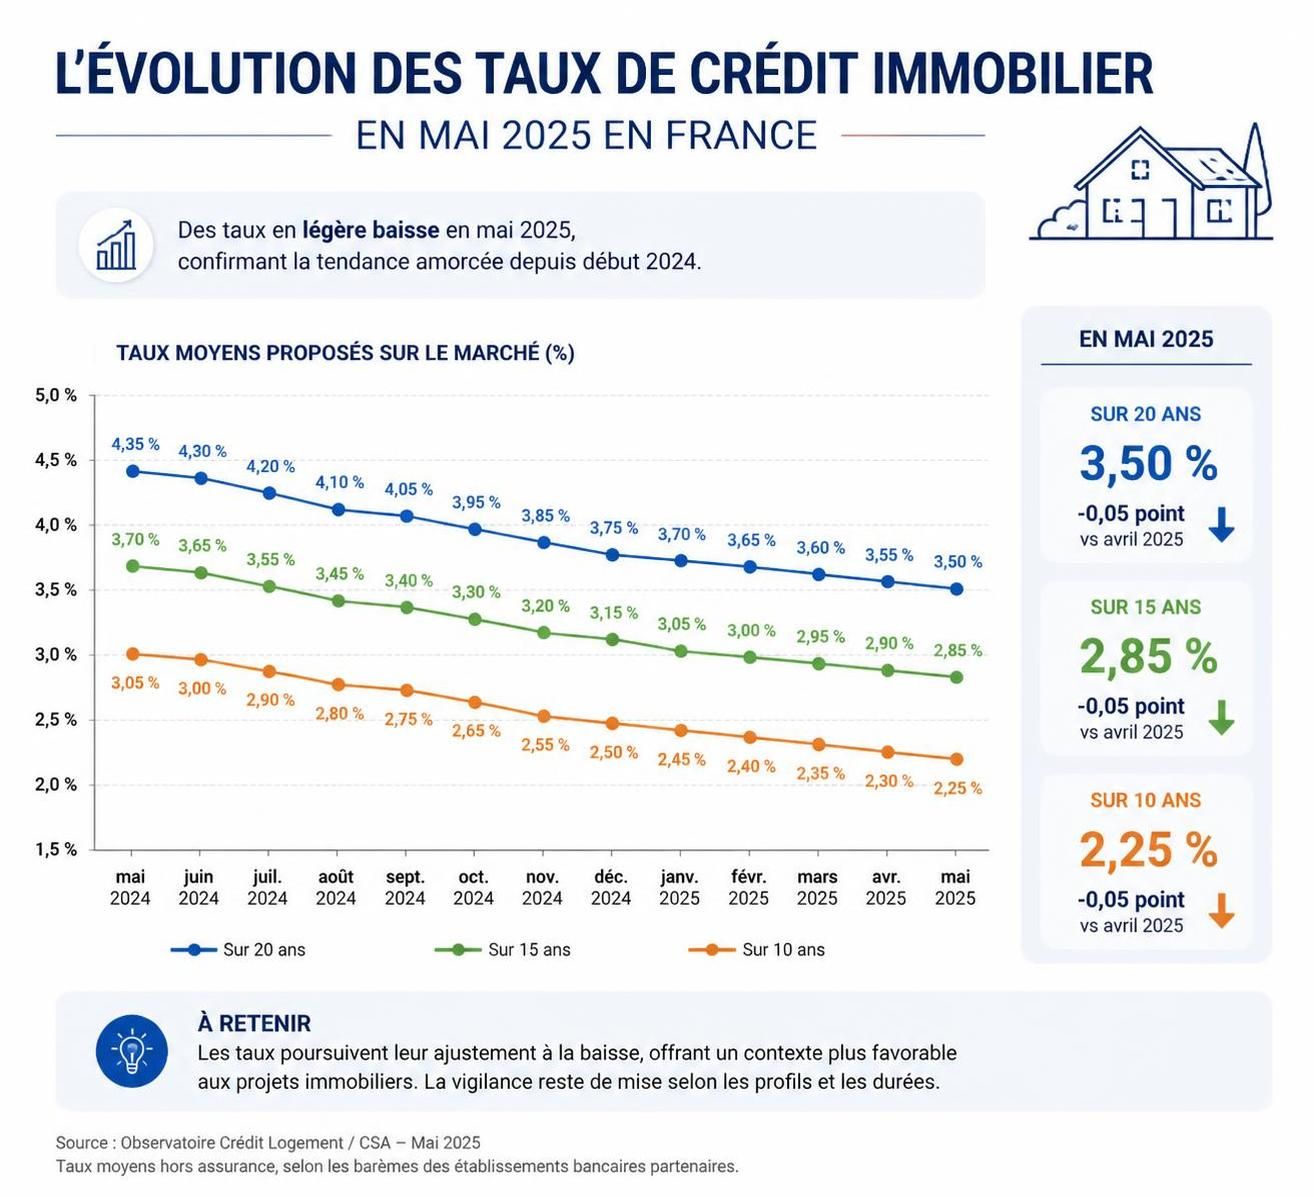
Le taux moyen constaté en mai est de 2,89 % sur 15 ans, près de 3 % sur 20 ans et un peu au-dessus de 3 % sur un prêt long de 25 ans. Toutefois, il faut insister sur le fait que ces pourcentages peuvent varier sensiblement en fonction de la qualité et des revenus des emprunteurs. Un couple gagnant plus de 80 000 € par an pourra ainsi prétendre à des taux en dessous de 2,9 % sur quinze ans, tandis que les personnes aux revenus plus modestes se situeront plutôt autour ou légèrement au-dessus de 3 %.
Pour comprendre pleinement cette dynamique, il est utile d’examiner la répartition des taux en fonction des différentes durées de prêt. Sur 15 ans, la baisse est plus marquée pour les bénéficiaires de revenus conséquents, une évolution qui favorise les emprunteurs solides désirant réduire la durée de leur engagement. Les prêts à 20 ans se stabilisent, proposant un compromis intéressant entre mensualités accessibles et coût total du crédit maîtrisé. Enfin, les prêts à 25 ans, bien que plus coûteux, demeurent les plus accessibles face aux contraintes budgétaires des jeunes ménages.
Analyse par profil d’emprunteur et durée de financement
Le profil des emprunteurs joue un rôle déterminant dans la négociation des taux de crédit immobilier. Par exemple, la famille Martin, dont le revenu annuel dépasse les 90 000 €, a réussi à négocier un taux de 2,75 % sur 15 ans, ce qui représente une économie significative sur la totalité du financement. Ce cas pratique souligne l’importance d’un dossier solide et bien préparé pour accéder aux meilleures offres. Inversement, un ménage avec un revenu annuel inférieur à 40 000 € doit envisager une fourchette légèrement plus haute, autour de 3,10 % pour des prêts à 20 ans, reflétant un profil jugé plus risqué par les banques.
Jean Dupont, un emprunteur avec un revenu annuel de 50 000 €, témoigne de son expérience : « Grâce à un taux à 2,98 %, j’ai pu concrétiser l’achat de mon logement sans surendettement. Le rôle du courtier a été essentiel pour orienter ma démarche et optimiser mon dossier. » Ce témoignage met en lumière l’importance de l’accompagnement personnalisé dans un marché où la fluctuation des taux et les exigences bancaires rendent le financement immobilier complexe.
| Durée de Prêt | Taux Moyen | Revenu < 40 000 € | Revenu 40 000 € – 80 000 € | Revenu > 80 000 € |
|---|---|---|---|---|
| 15 ans | 2,89 % | 2,98 % | 2,89 % | 2,80 % |
| 20 ans | 2,99 % | 3,10 % | 2,98 % | 2,88 % |
| 25 ans | 3,05 % | 3,15 % | 3,05 % | 2,95 % |
Cette segmentation illustre bien les différences de conditions auxquelles sont confrontés les candidats à l’emprunt selon leur profil financier. Ces variations soulignent l’importance de choisir une stratégie d’emprunt alignée avec sa capacité de remboursement afin de limiter les risques de surendettement.
Pour aller plus loin sur le sujet, vous pouvez consulter une analyse des taux de crédit immobilier en mai 2025 qui détaille les perspectives actuelles du marché financier pour les emprunteurs.
Les initiatives bancaires et nouvelles opportunités dans le financement immobilier en 2025
L’année 2025 a également vu l’émergence d’une dynamique encourageante portée par des établissements bancaires innovants, dont la Banque Finomn, qui s’est distinguée en ouvrant l’accès à ses crédits immobiliers à un public plus large dès janvier. Cette démarche vise à démocratiser le financement immobilier en offrant des taux compétitifs et une flexibilité dans les conditions de prêt.
Ce type d’initiative est capital pour le marché immobilier car il permet de toucher des profils jusqu’alors moins favorisés, offrant une meilleure accessibilité aux primo-accédants et aux ménages aux revenus intermédiaires. Par exemple, un jeune couple bénéficiant d’un accompagnement personnalisé peut ainsi envisager un prêt à 25 ans avec des mensualités ajustées, évitant de compromettre son équilibre financier.
Les spécificités des offres proposées par la Banque Finomn
La Banque Finomn propose une gamme de prêts modulables, incluant des durées allant de 15 à 25 ans, avec des taux compétitifs alignés sur ceux du marché mais assortis d’une souplesse accrue dans les modalités de remboursement. Cette flexibilité représente une solide opportunité pour adapter le prêt aux ressources et au projet de chaque emprunteur.
Le directeur général de l’établissement, M. Laurent, insiste sur l’aspect inclusif de leur politique : « Nous souhaitons que chaque candidat, quel que soit son profil, puisse accéder au crédit immobilier sans obstacles injustifiés. Notre accompagnement personnalisé est un levier essentiel pour sécuriser leurs projets. »
Parmi les services proposés, on trouve :
- Des simulations personnalisées pour définir la meilleure durée et le montant d’emprunt adapté.
- Un suivi régulier tout au long du remboursement, avec possibilité d’ajustement des mensualités selon l’évolution des revenus et des charges.
- Des conseils en optimisation fiscale et en assurance emprunteur pour réduire le coût global du prêt.
Pour obtenir plus d’informations, il est conseillé de visiter directement leur site web officiel ou de prendre contact via leur ligne dédiée, un geste pratique pour engager efficacement son projet immobilier.
Conseils financiers essentiels pour optimiser son prêt immobilier en mai 2025
Face à la complexité des offres et aux fluctuations des taux, il est fondamental pour les emprunteurs de suivre quelques recommandations clés afin de maximiser leurs chances d’obtenir un financement avantageux et durable. L’analyse des tendances montre clairement que les conditions de crédit peuvent varier considérablement d’un établissement à un autre, d’où l’intérêt d’une approche stratégique.
Comparer les offres pour une meilleure négociation
Un réflexe indispensable est d’examiner plusieurs propositions avant de s’engager. Les taux affichés ne sont jamais homogènes, même pour des profils similaires, car les banques adaptent leurs barèmes selon leur politique commerciale et les risques associés. Utiliser des outils en ligne permettant de comparer les conditions et réaliser des simulations personnalisées est une étape recommandée. De plus, faire appel à un courtier en prêt immobilier se révèle souvent payant, notamment pour accéder à des taux préférentiels négociés en volume.
Par exemple, Mme Lefèvre a pu renégocier son crédit immobilier en début 2025, passant d’un taux initial à 3,5 % à 2,5 %, ce qui lui a permis d’économiser environ 200 € sur chaque mensualité et plusieurs milliers d’euros sur la durée totale du prêt. Cette marge de manœuvre reste accessible principalement aux emprunteurs présentant un dossier solide et une capacité d’endettement maîtrisée.
Importance de la renégociation et des aides financières
La tendance à la baisse des taux observée en mai 2025 incite également à envisager la renégociation ou le rachat du prêt immobilier pour réaliser des économies substantielles. Cette opération est généralement recommandée lorsque la différence entre le taux actuel et la nouvelle offre atteint un point ou plus. Cependant, il faut garder à l’esprit les frais annexes liés au remboursement anticipé ou au changement de banque. Une analyse complète du rapport coût-bénéfice doit donc être effectuée.
En outre, différents dispositifs publics tels que le Prêt à Taux Zéro (PTZ) et le prêt patronal d’Action Logement continuent d’accompagner les emprunteurs, notamment les primo-accédants. Par exemple, un couple achetant un logement neuf peut bénéficier d’un PTZ couvrant jusqu’à 40 % du prix du bien, renforçant ainsi le pouvoir d’achat et réduisant la dépendance aux financements bancaires traditionnels.
Pour approfondir les conseils financiers adaptés à votre profil et connaître les meilleures pratiques concernant le prêt immobilier, nos experts vous invitent à consulter ce guide complet et pratique sur le sujet.
Les grandes tendances du marché immobilier en 2025 et leur influence sur le financement immobilier
Le contexte économique et réglementaire de 2025 influence directement les stratégies d’emprunt et les conditions d’octroi des crédits. Après une période de forte hausse, une stabilisation des prix de l’immobilier se dessine, notamment dans les grandes métropoles. Cette tendance s’explique par une augmentation notable de l’offre de logements, secteur dans lequel les promoteurs ont intensifié leurs projets pour répondre à une demande de plus en plus diversifiée.
Cette évolution est particulièrement visible à Paris, Lyon ou Nantes, où les projets immobiliers neufs sont en plein essor. Cette hausse de l’offre entretient une pression à la baisse sur les prix, ce qui profite indirectement aux emprunteurs souhaitant acquérir un bien sans forcément voir leur budget exploser. Cependant, cette situation implique une sélection rigoureuse des opportunités, notamment pour les investisseurs souhaitant sécuriser leur rentabilité.
Les acteurs du marché immobilier conseillent donc aux particuliers de bien analyser ces tendances avant de s’engager, car la stabilité des prix s’accompagne parfois d’une légère concurrence accrue sur certains types de logements, notamment les appartements bien situés dans les centres urbains.
Impact des taux sur le marché et stratégies adaptées
L’évolution des taux influence directement les capacités d’emprunt des ménages ainsi que la rentabilité des investissements locatifs. Une tendance à la baisse modérée des taux favorise la demande, permettant à une plus grande diversité de profils d’accéder à la propriété. En parallèle, certains investisseurs privilégient des durées de prêt plus longues pour optimiser leur trésorerie, tandis que d’autres optent pour des remboursements anticipés quand la situation financière le permet.
Dans ce contexte, une stratégie d’emprunt ajustée est essentielle. Par exemple, en cumulant un prêt à taux fixe avec un prêt à taux modulable, l’emprunteur peut bénéficier à la fois de la stabilité et de la possibilité d’abaisser son taux en cas de baisse des taux sur le marché.
Un bon conseil pour les investisseurs est également de s’informer sur les aides locales ou nationales, comme les dispositifs fiscaux, permettant d’améliorer la rentabilité globale. Cette attention aux détails peut permettre d’exploiter pleinement le potentiel offert par la conjoncture actuelle.
Comment bien choisir son taux de crédit immobilier en mai 2025 : conseils et stratégies d’emprunt
Le choix du taux de crédit immobilier ne s’improvise pas. En mai 2025, plusieurs paramètres devront être pris en compte pour opter pour la solution de financement la plus adaptée à sa situation personnelle et à son projet. Cela passe par une bonne connaissance des offres sur le marché et une préparation minutieuse du dossier de prêt.
Maîtriser la capacité de remboursement et anticiper les évolutions
Avant toute démarche, il est crucial de calculer précisément sa capacité d’emprunt en tenant compte non seulement des revenus et charges, mais aussi des dépenses annuelles, des crédits en cours, et même des prévisions d’évolution du revenu. Les outils de simulation disponibles en ligne se révèlent alors précieux pour obtenir un aperçu réaliste du montant et de la durée adaptés.
Le choix de la durée du prêt doit équilibrer la volonté de réduire le coût total en raccourcissant la période de remboursement et la nécessité de contacter des mensualités supportables. À titre d’exemple, un prêt sur 15 ans affichera un taux plus bas et un coût global réduit, mais requiert des paiements mensuels souvent plus élevés que sur 25 ans.
Liste des critères à considérer pour bien choisir son taux :
- Profil de l’emprunteur (revenus, stabilité professionnelle, apport personnel).
- Durée de prêt souhaitée et implications sur les mensualités.
- Comparaison des taux fixes et variables selon la tolérance au risque.
- Frais annexes liés à la mise en place du prêt (frais de dossier, assurances).
- Flexibilité offerte par la banque en matière de remboursement anticipé ou modulation des mensualités.
- Possibilités de renégociation en cas d’évolution favorable des taux.
- Disponibilité et conditions des aides financières existantes (PTZ, prêts employeurs).
Par ailleurs, il est recommandé de consulter régulièrement des analyses actualisées comme celles proposées par Simeco Immo pour s’informer sur les prévisions concernant les taux de crédit immobilier en 2025 et leurs impacts. Ce type de ressources offre un éclairage précieux pour toute stratégie d’investissement ou d’achat personnel.
Enfin, garder à l’esprit qu’un bon dossier et un accompagnement professionnel facilitent l’accès aux meilleures conditions. L’appui d’un courtier ou d’un conseiller financier spécialisé en financement immobilier reste souvent un gage de succès pour optimiser les étapes d’acquisition et sécuriser son projet.