
Comment calculer facilement les plus values immobilières en 2026
Comprendre la notion de plus-value immobilière en 2026
La plus-value immobilière désigne le gain réalisé lors de la vente d’un bien immobilier, que ce soit une maison, un appartement, un terrain ou même des parts de SCI. En termes simples, c’est la différence entre le prix de vente et le prix d’achat corrigé en fonction de certains frais et dépenses. Cette notion, au cœur de la fiscalité immobilière, implique une connaissance précise pour éviter les mauvaises surprises fiscales au moment de la cession.
En 2026, le calcul de la plus-value s’inscrit dans une réglementation qui n’a pas fondamentalement changé depuis plusieurs années, mais qui met en lumière l’importance du respect des étapes pour optimiser la charge fiscale. Tous les biens immobiliers, à l’exception notable de la résidence principale, sont soumis à l’impôt sur le profit réalisé, ce qui concerne notamment les résidences secondaires et les biens locatifs.
Le mécanisme repose sur une plus-value brute calculée comme la différence entre un prix de vente corrigé et un prix d’acquisition corrigé. Pour la majorité des vendeurs, il s’agit d’une étape clé car ce calcul détermine la base imposable sur laquelle s’appliquent ensuite les taux d’imposition et les éventuelles exonérations.
Il est important de noter que le notaire joue un rôle central puisqu’il effectue le calcul de la plus-value lors de la signature de l’acte authentique de vente, prélève l’impôt correspondant et le reverse à l’administration fiscale. Le vendeur n’a alors aucune démarche supplémentaire, mais doit être préparé à l’avance pour présenter tous les justificatifs nécessaires.
La plus-value sur immobilier 2026 s’applique à tous les types de biens, y compris les terrains à bâtir. Pour mieux comprendre cette définition, voici quelques points essentiels :
- La résidence principale bénéficie d’une exonération totale de plus-value, quelle que soit la durée de détention.
- Les biens locatifs, résidences secondaires et terrains sont imposables selon des règles strictes.
- Le calcul dépend de plusieurs ajustements, pouvant prendre en compte les frais d’acquisition, les travaux et divers abattements liés à la durée de détention.
Ce système, notamment dans le cadre de la vente d’une résidence secondaire, demande une préparation rigoureuse et une connaissance approfondie pour maîtriser la fiscalité et éviter de payer plus d’impôts que nécessaire.
Pour approfondir, il est utile de consulter des ressources spécialisées comme le guide complet de Simeco Immo sur le calcul de la plus-value en 2026.
Les étapes détaillées pour calculer la plus-value brute en 2026
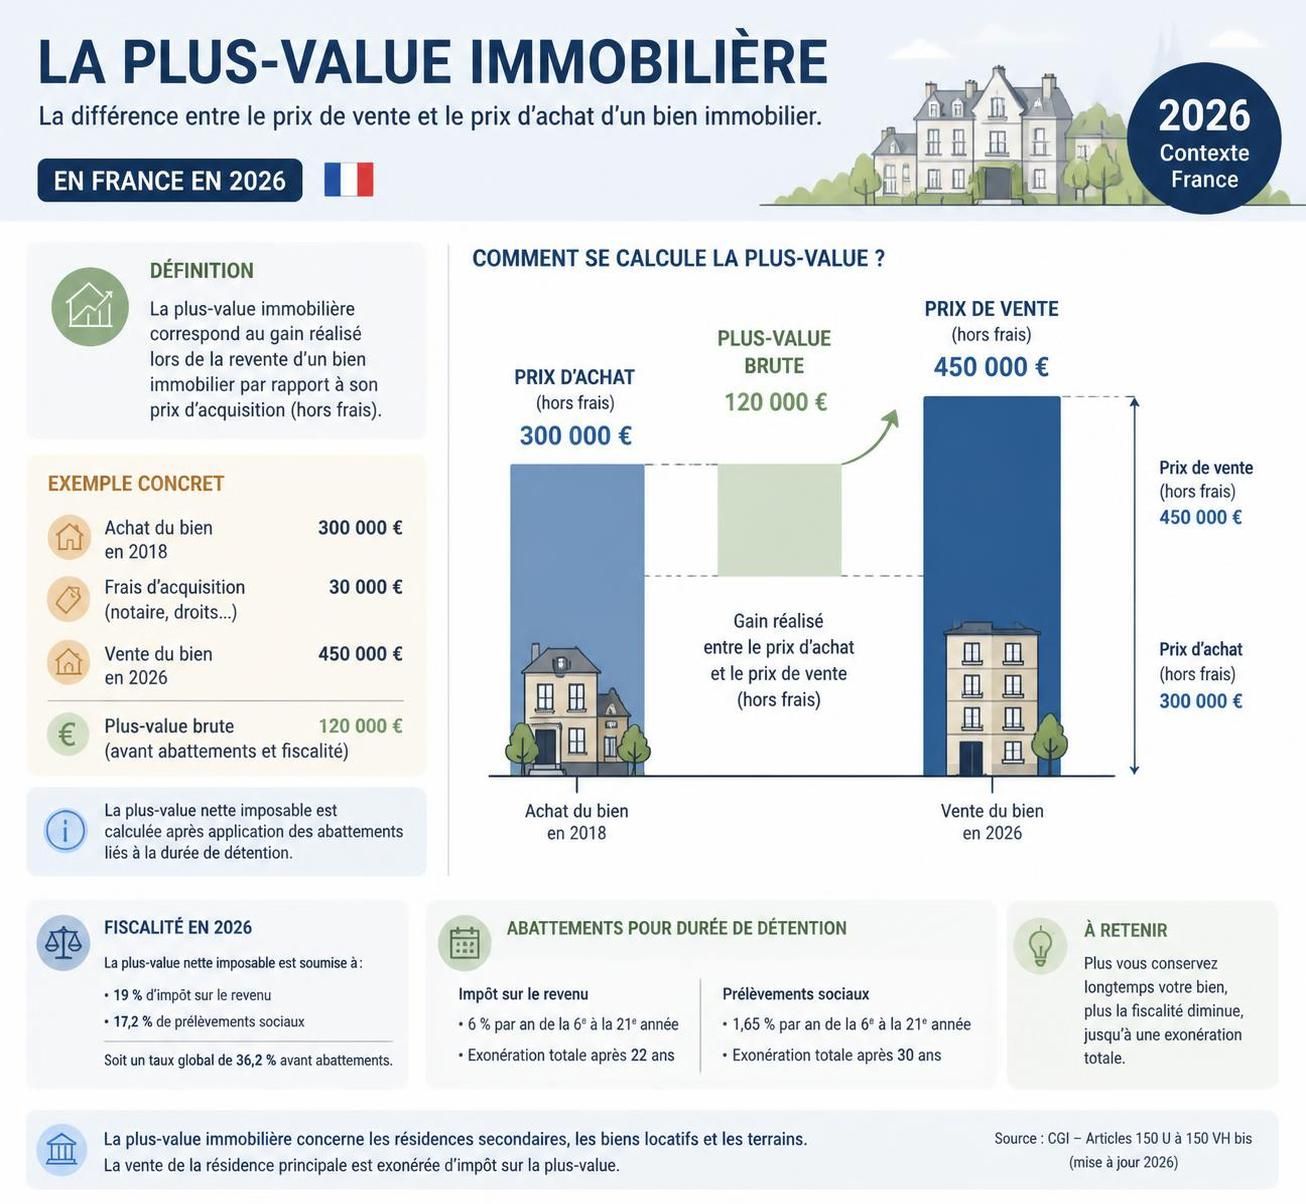
Le calcul de la plus-value brute est la première étape indispensable pour estimer l’impôt sur la plus-value. Cette étape repose sur une formule simple :
Plus-value brute = Prix de vente corrigé − Prix d’acquisition corrigé
Cependant, chaque composante doit être examinée attentivement car plusieurs éléments peuvent modifier considérablement ce calcul.
Comment déterminer le prix de vente corrigé ?
Le prix de vente correspond au montant inscrit dans l’acte authentique signé chez le notaire. À ce montant, il convient d’ôter certains frais supportés par le vendeur :
- Frais de mainlevée d’hypothèque liés à la vente
- Frais de diagnostics immobiliers obligatoires, à condition de pouvoir justifier ces dépenses
- Commission d’agence si elle est à la charge du vendeur
Ces déductions permettent de ne pas surévaluer la plus-value et donc de diminuer l’imposition liée à la vente. Garder précieusement les factures relatives à ces frais est une nécessité afin d’en justifier le montant auprès du notaire.
Comment calculer le prix d’acquisition corrigé ?
Le prix d’acquisition correspond au prix d’achat initial. Il est ensuite majoré des éléments suivants :
- Frais d’acquisition : soit le montant réel des frais de notaire, droits d’enregistrement, et autres taxes, soit un forfait de 7,5 % du prix d’achat si vous ne disposez pas de justificatifs.
- Dépenses de travaux : seuls les travaux de construction, agrandissement, reconstruction ou amélioration réalisés par une entreprise sont déductibles sur présentation de factures. Si le bien est détenu depuis plus de 5 ans et que vous n’avez pas de justificatifs, un forfait de 15 % du prix d’achat peut être retenu.
- Frais de voirie et raccordement : notamment pour les terrains à bâtir, ces frais supportés auprès de la collectivité locale sont déductibles sur justificatifs.
Ces majorations réduisent la base imposable, d’où l’importance de bien garder les documents relatifs aux frais et travaux pendant toute la période de détention du bien.
À noter que le choix entre frais réels et forfaits doit être réfléchi, car dans la plupart des cas le forfait est plus avantageux, mais ce n’est pas systématique. Par exemple, dans un achat avec peu ou pas de travaux réels, le forfait de 7,5 % peut être plus favorable qu’un calcul réel if les frais d’acquisition étaient faibles.
Un tableau synthétique permet de visualiser les éléments déductibles :
| Élément | Mode de calcul | Conditions |
|---|---|---|
| Frais d’acquisition | Montant réel ou forfait 7,5 % | Justificatifs obligatoires si montant réel |
| Dépenses de travaux | Montant réel ou forfait 15 % | Travaux réalisés par une entreprise, détenu plus de 5 ans |
| Frais de voirie et raccordements | Montant réel | Sur justificatifs, concerne terrains à bâtir |
Cette étape cruciale doit être maîtrisée pour obtenir une base fiable, notamment avant une simulation détaillée avec un expert ou un simulateur en ligne spécialisé dans la fiscalité immobilière.
Les abattements fiscaux liés à la durée de détention en 2026
Après avoir déterminé la plus-value brute, il faut appliquer les abattements fiscaux qui dépendent de la durée de détention du bien immobilier. Ces abattements sont essentiels pour réduire la base imposable et peuvent aboutir à une exonération totale dans certains cas.
Barème des abattements pour l’impôt sur le revenu et les prélèvements sociaux
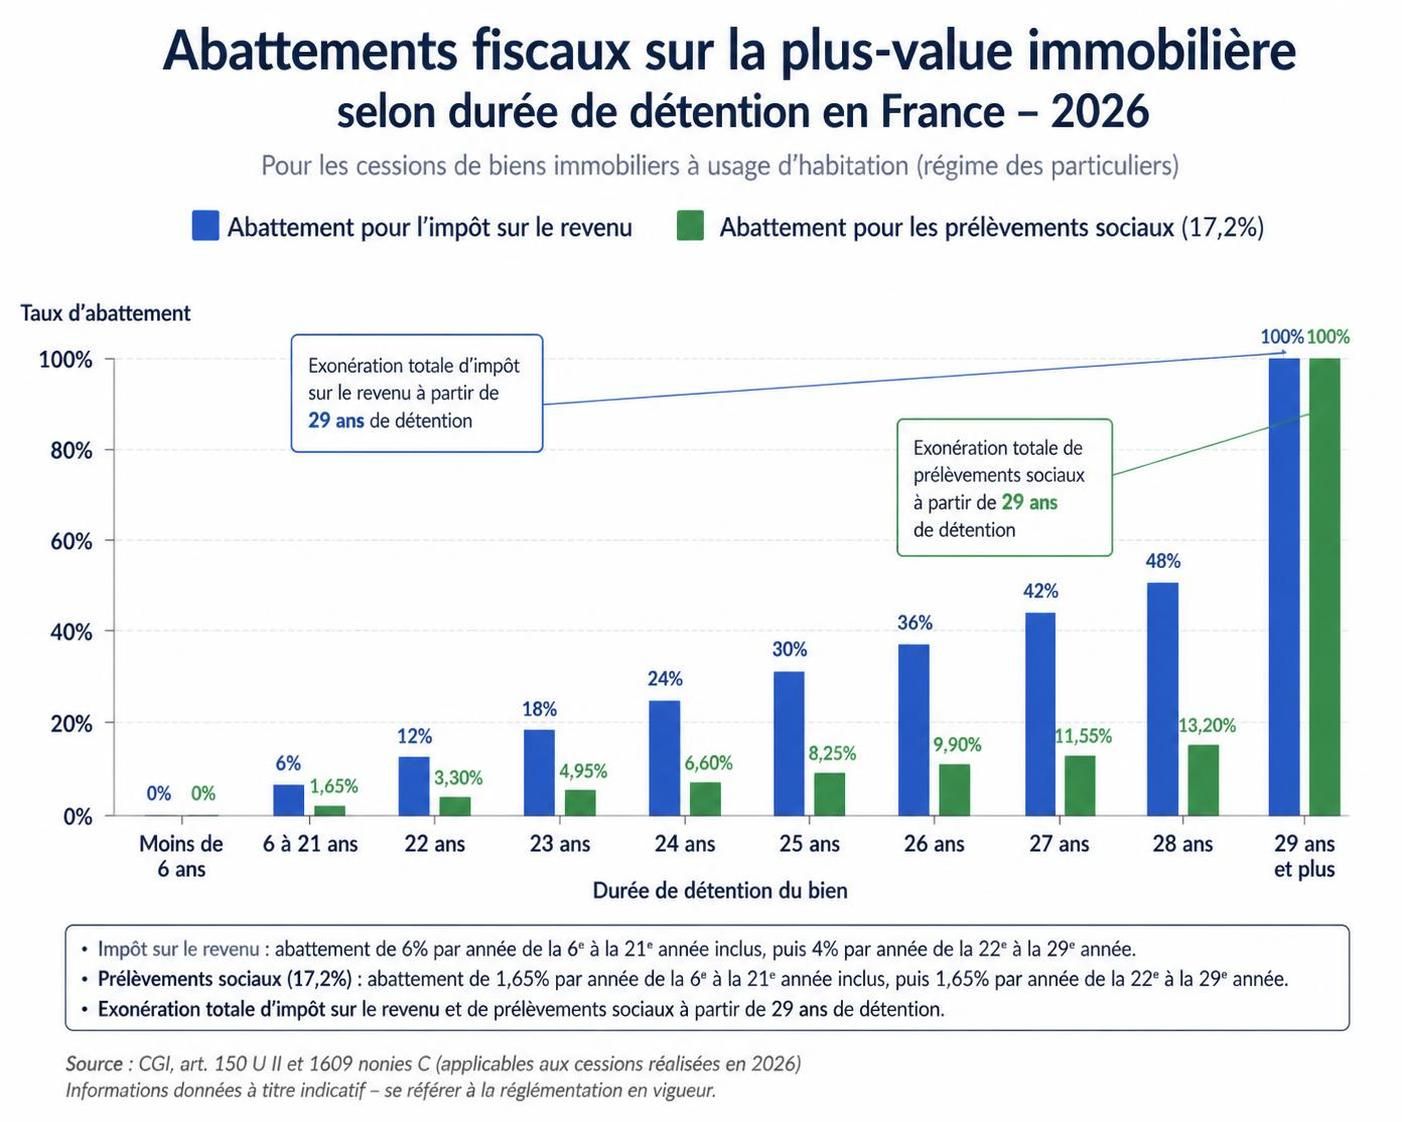
En 2026, les abattements s’appliquent séparément à l’impôt sur le revenu (19 %) et aux prélèvements sociaux (17,2 %). Ils sont progressifs :
| Durée de détention | Abattement IR (19 %) | Abattement PS (17,2 %) |
|---|---|---|
| Moins de 6 ans | 0 % | 0 % |
| De 6 à 21 ans | 6 % par année | 1,65 % par année |
| 22e année | 4 % complémentaire | 1,60 % |
| Au-delà de 22 ans | Exonération totale sur l’IR | 9 % par année |
| Au-delà de 30 ans | Exonération totale IR + PS | Exonération totale |
La durée de détention commence à la date de signature de l’acte authentique d’acquisition. Cette approche progressive incite souvent les propriétaires à différer la vente lorsqu’ils approchent des seuils clés, notamment la 22e et la 30e année, permettant de bénéficier d’une réduction substantielle voire d’une exonération complète.
Cette réglementation privilégiée favorise la constitution d’un patrimoine stable et encourage la détention longue des biens. Pour réaliser une estimation précise de votre plus-value nette, vous pouvez utiliser des outils en ligne comme le simulateur de plus-value immobilière 2026.
À titre d’exemple : si vous détenez un appartement depuis 14 ans, vous pourrez appliquer un abattement de 6 % sur chaque année au-delà de la 5e, réduisant ainsi votre plus-value imposable de façon significative. Cette mécanique fiscale est souvent méconnue mais essentielle pour planifier la cession d’un bien et maîtriser l’impôt à payer.
Le calcul de l’impôt sur la plus-value et la surtaxe applicable en 2026
Une fois l’abattement appliqué, le calcul de l’impôt sur la plus-value repose sur deux contributions principales :
- L’impôt sur le revenu fixé à un taux forfaitaire de 19 % sur la plus-value nette.
- Les prélèvements sociaux au taux global de 17,2 %, comprenant notamment la CSG et la CRDS.
Le total de l’imposition avant surtaxe s’élève donc à 36,2 % de la plus-value nette imposable. Cependant, pour les plus-values importantes, la surtaxe vient s’ajouter.
Détails de la surtaxe sur les plus-values élevées
La surtaxe s’applique lorsque la plus-value nette imposable à l’impôt sur le revenu dépasse 50 000 €. Le taux varie selon la tranche :
| Tranche de plus-value nette IR (€) | Taux surtaxe |
|---|---|
| 50 001 à 60 000 | 2 % |
| 60 001 à 100 000 | 2 % |
| 100 001 à 110 000 | 3 % |
| 110 001 à 150 000 | 3 % |
| 150 001 à 160 000 | 4 % |
| 160 001 à 200 000 | 4 % |
| 200 001 à 210 000 | 5 % |
| 210 001 à 250 000 | 5 % |
| 250 001 à 260 000 | 6 % |
| Au-delà de 260 000 | 6 % |
Avec cette surtaxe, le taux global d’imposition peut atteindre 42,2 % pour les plus-values très élevées, ce qui concerne principalement les gros portefeuilles immobiliers ou les biens très valorisés dans les grandes agglomérations.
Il est important d’intégrer cette donnée dans votre démarche avant de mettre en vente, surtout si vous visez un prix élevé. Cela permet d’anticiper précisément la charge fiscale et d’éviter les mauvaises surprises.
Enfin, nous rappelons que la fiscalité des plus-values immobilières est prélevée automatiquement par le notaire au moment de la signature, garantissant ainsi la conformité avec la réglementation.
Pour plus d’informations sur l’impôt sur la plus-value immobilière et ses modalités de calcul, il est recommandé de consulter des experts ou guides à jour.
Les exonérations totales de la plus-value immobilière en 2026 : cas et conditions
Ne pas oublier que certains cas permettent une exonération totale de la plus-value immobilière, constituant de précieux leviers pour réduire voire annuler l’impôt dû lors de la revente.
Exonération sur la résidence principale
La vente de la résidence principale, ainsi que ses dépendances immédiates (garage, cave, jardin), est exonérée totalement, sans condition de durée. Cette exonération repose sur la preuve que le bien constitue la résidence habituelle du vendeur au moment de la cession.
Un délai transitoire d’environ 12 mois est généralement toléré en cas de déménagement avant la vente, permettant la mise en vente dans des conditions normales.
Autres cas d’exonération spécifiques
- Première vente non résidence principale : si vous n’avez pas été propriétaire de votre résidence principale dans les 4 ans précédant la vente, exonération possible sous réserve de remploi du produit dans l’achat d’une résidence principale dans les 24 mois.
- Vente à organisme de logement social : vente à certains organismes HLM avec réinvestissement peut conduire à une exonération totale ou partielle sous conditions.
- Montant faible de vente : vente dont le prix est inférieur à 15 000 € (ou 30 000 € pour un couple en indivision), exonération automatique.
- Expropriation : sous condition de remploi du produit dans l’acquisition d’un bien immobilier dans les 12 mois.
- Retraités et invalides sous conditions de revenus : exonération possible si le revenu fiscal de référence ne dépasse pas un plafond fixé à 11 885 € en 2026.
- Tout résident en établissement spécialisé : exonération si la vente concerne l’ancienne résidence principale dans les 2 ans suivant l’entrée en maison de retraite ou établissement pour personnes handicapées.
En pratique, il est primordial de vérifier ces conditions avant la vente, et d’en informer le notaire pour un calcul fiable et une prise en compte correcte dans l’acte de vente.
Cet ensemble d’exonérations illustre la complexité de la fiscalité immobilière en 2026 et la nécessité de prendre conseil au préalable. Par exemple, connaitre les conditions d’exonération aide à optimiser la revente et anticiper sereinement l’impact fiscal.