
Taux de crédit immobilier en 2023 : tendances et conseils pour emprunter au meilleur prix
Analyse détaillée de l’évolution des taux de crédit immobilier en 2023
Les taux de crédit immobilier jouent un rôle déterminant dans la concrétisation des projets d’achat immobilier en France. En 2023, ce marché a connu un contexte particulier marqué par une progression significative des taux, imposant aux emprunteurs une adaptation constante. La montée des taux d’intérêt s’explique principalement par les décisions de la Banque centrale européenne (BCE) qui, pour contenir l’inflation persistante, a relevé ses taux directeurs à plusieurs reprises. Cette politique monétaire a eu un impact direct sur le coût du financement immobilier, qui repose en grande partie sur ces références économiques.
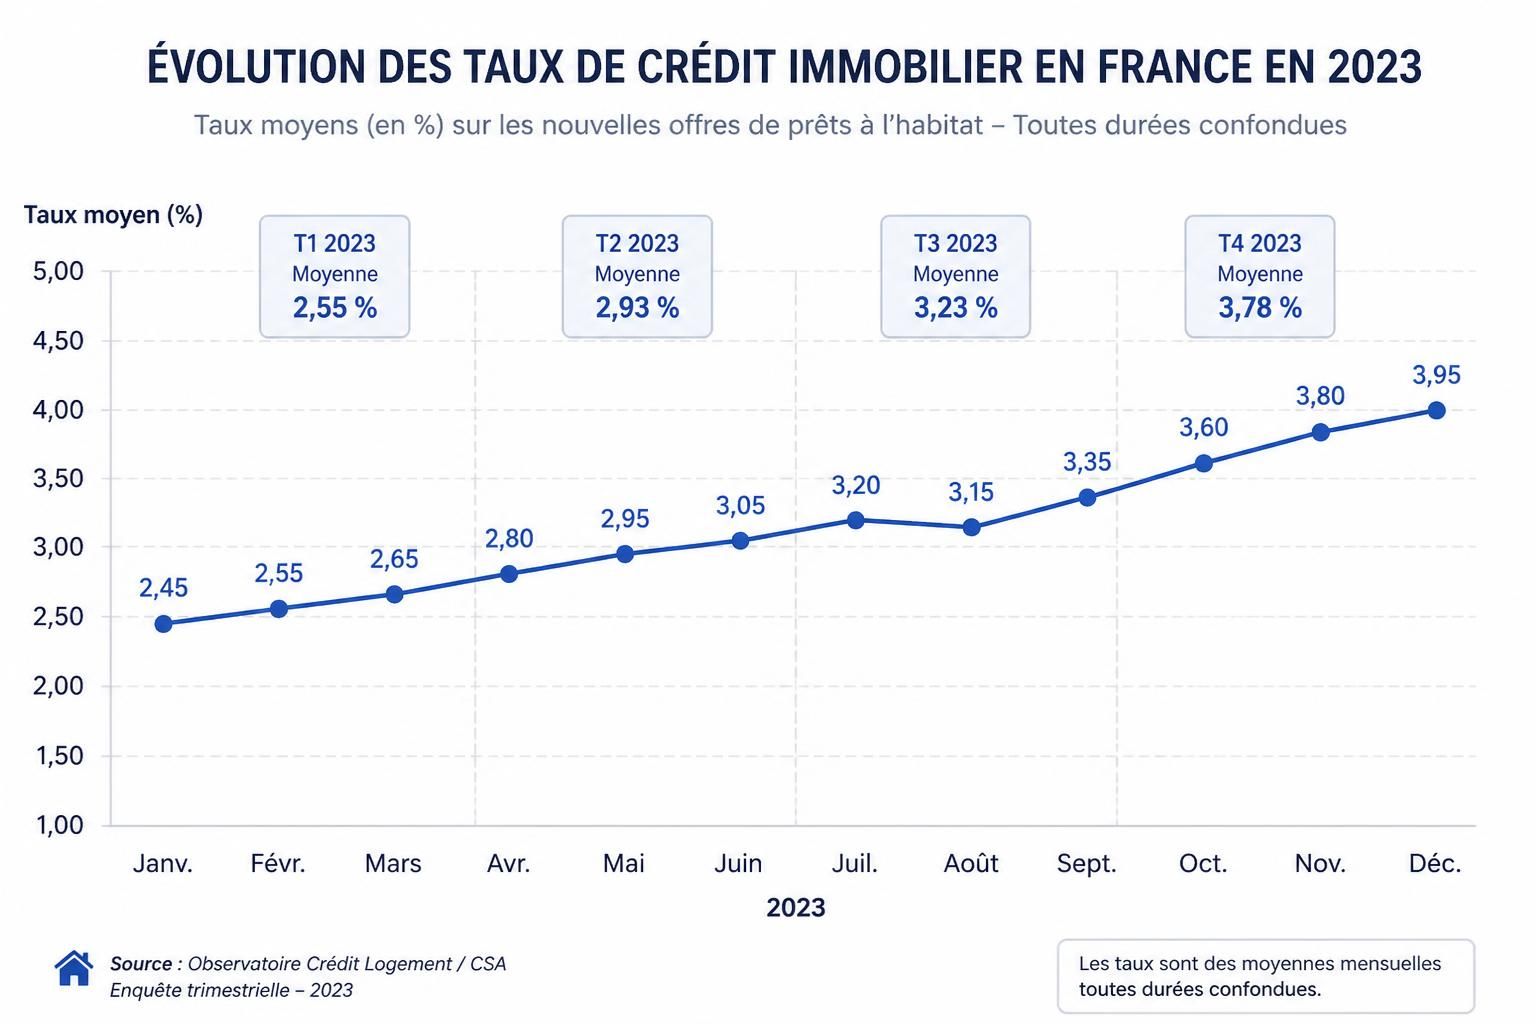
Au début de 2023, les taux étaient encore à des niveaux historiquement bas. Par exemple, en janvier, le taux moyen pour un prêt sur 20 ans avoisinait 2,65 %. Cette donnée illustre bien la hausse rapide qui s’est opérée en quelques mois, puisque dès mars 2023, ce taux avait déjà augmenté à 2,95 %. Cette flambée a perturbé le marché immobiliser, obligeant de nombreux acquéreurs à réévaluer leurs projets ou à reporter leur achat.
Le deuxième trimestre a vu cette tendance se confirmer avec une augmentation encore plus marquée. En juin, le taux moyen sur 20 ans passait à 3,65 %, avec certains établissements bancaires proposant des taux pouvant atteindre jusqu’à 4,50 % pour cette durée. Ce phénomène est en partie lié à l’adaptation mensuelle des taux d’usure, instaurée pour la première fois en 2023. Cette mesure a induit un ajustement plus rapide des plafonds maximums que les banques peuvent appliquer, ce qui a libéré le marché bancaire, mais a aussi contribué à la hausse globale des taux.
Par ailleurs, il est essentiel de noter que cette dynamique de hausse a impacté non seulement les prêts immobiliers, mais aussi les crédits à la consommation, bien que dans une moindre mesure. Ces évolutions soulignent combien il est crucial pour les candidats à un emprunt immobilier de surveiller les fluctuations des taux, notamment en se tenant informés à travers des sources spécialisées comme les baromètres fournis par Empruntis ou l’analyse de Pretto qui décryptent précisément les variations mois par mois.
En fin d’année, après plusieurs mois de hausses incessantes, on a observé des signes encourageants vers une stabilisation, voire quelques baisses marginales sur certaines durées, notamment les plus courtes. En décembre 2023, le taux moyen sur 20 ans s’était installé à un niveau nettement plus élevé que celui de début d’année, autour de 4,35 %, marquant ainsi une hausse importante mais laissant présager un marché plus calme ou une adaptation progressive en 2026.
Pour mieux visualiser cette évolution, le tableau ci-dessous résume l’évolution des taux moyens en 2023 selon la durée de l’emprunt :
| Durée d’emprunt | Taux moyen en janvier 2023 | Taux moyen en décembre 2023 | Évolution en points |
|---|---|---|---|
| 7 ans | 2,20 % | 3,75 % | +1,55 |
| 10 ans | 2,30 % | 3,80 % | +1,50 |
| 15 ans | 2,55 % | 4,20 % | +1,65 |
| 20 ans | 2,65 % | 4,35 % | +1,70 |
| 25 ans | 2,75 % | 4,45 % | +1,70 |
Ce panorama permet aux emprunteurs d’apprécier l’ampleur des changements intervenus et souligne l’importance d’une bonne préparation avant tout projet d’emprunt immobilier. La compréhension du contexte économique ainsi que l’analyse précise de ces chiffres sont des points clés pour négocier un meilleur taux auprès des banques.
Les principaux facteurs influençant les taux de crédit immobilier dans le contexte de 2023
Pour appréhender les fluctuations des taux de crédit immobilier en 2023, il est indispensable de comprendre les différents paramètres qui les commandent. Le facteur le plus déterminant est sans conteste la politique monétaire menée par la Banque centrale européenne (BCE). La BCE, visant à contenir une inflation élevée en zone euro, a relevé son principal taux directeur plusieurs fois, ce qui entraîne mécaniquement une augmentation des coûts de financement pour les banques commerciales.
En réponse à cette montée des prix directeurs, les établissements bancaires ont ajusté les taux qu’ils appliquent aux emprunteurs, afin de préserver leur rentabilité. Cette transmission aux clients finaux est l’une des explications majeures de la hausse observée tout au long de 2023.
Outre la politique monétaire, plusieurs autres éléments influencent la fixation des taux :
- Le profil de l’emprunteur : La stabilité des revenus, le niveau d’endettement, et l’apport personnel sont scrutés avec attention. Un profil jugé solide est souvent récompensé par des taux plus attractifs.
- La durée du prêt : Plus un prêt est long, plus le taux peut être élevé, car le risque pris par la banque est accru sur la durée.
- La localisation géographique : Le marché immobilier régional joue un rôle, car certaines zones tendues bénéficient de conditions plus avantageuses, tandis que d’autres affichent des taux plus élevés.
- Le taux d’usure : Ce plafond légal limite le taux maximal auquel une banque peut prêter. En 2023, la révision mensuelle de ce taux a impacté la rapidité de la montée des taux d’intérêt.
- L’état général de l’économie : Le climat économique global, la confiance des marchés, ainsi que les taux des obligations d’État influent sur la politique bancaire.
Dans le contexte particulièrement volatil de 2023, ces facteurs combinés ont souvent complexifié la recherche du meilleur taux immobilier. À cela s’ajoute une prudence accrue des banques qui ont resserré leurs conditions d’octroi, limitant parfois la capacité d’emprunt des ménages à risque.
Intégrer cette analyse approfondie permet aux futurs emprunteurs d’anticiper les leviers sur lesquels ils peuvent agir pour améliorer leur dossier. Par exemple, privilégier un apport plus conséquent ou optimiser la durée du prêt peut concrètement faire baisser le coût total du crédit. Il reste donc important de suivre les conseils d’experts spécialisés pour ajuster sa demande en fonction de ces nombreux critères variables, que ce soit via un cabinet de courtage ou à travers des plateformes bien documentées telles que Simeco Immo.
Conseils pratiques pour obtenir le meilleur taux de crédit immobilier en 2023
Face à un marché où les taux de prêt immobilier ont progressivement augmenté, il est crucial pour les emprunteurs de maîtriser les bonnes stratégies qui permettront d’obtenir un taux avantageux et un financement immobilier optimal.
Premièrement, la constitution d’un dossier solide constitue une étape incontournable. Les banques privilégient les profils stables, avec des revenus réguliers et une situation professionnelle sécurisée. Il est donc recommandé de rassembler l’ensemble des justificatifs, notamment les bulletins de salaire, les avis d’imposition et les relevés bancaires, en faisant preuve de rigueur et de clarté dans la présentation.
Deuxièmement, le recours à un courtier immobilier est vivement conseillé. Un expert comme Solutis, reconnu pour son expérience, saura négocier auprès de plusieurs établissements bancaires pour obtenir des taux plus compétitifs et des conditions adaptées à votre situation. Les courtiers ont accès à un panel étendu d’offres et peuvent aussi gérer les aspects liés au rachat de crédit, ce qui peut représenter un levier intéressant pour réduire vos mensualités.
Troisièmement, l’assurance emprunteur joue un rôle de plus en plus déterminant dans la négociation des taux. Choisir une assurance avec des garanties adaptées mais sans surcoût excessif rassure les banques sur la capacité de remboursement en cas d’imprévus, ce qui peut vous ouvrir les portes d’un meilleur taux. Pour approfondir ce sujet, vous pouvez consulter le guide complet sur l’assurance emprunteur proposé par des spécialistes.
Enfin, anticiper le bon moment pour réaliser sa demande de financement est une question clé. En 2023, certaines périodes ont montré une stabilisation voire un tassement des taux, notamment au dernier trimestre. Il est donc judicieux de simuler régulièrement votre crédit immobilier sur les sites spécialisés pour suivre l’évolution du marché avant de s’engager.
- Préparez un dossier complet et transparent pour rassurer l’établissement prêteur.
- Comparez systématiquement les offres de plusieurs banques et courtiers.
- Optimisez la durée de remboursement selon votre capacité réelle.
- Négociez le taux d’assurance emprunteur parallèlement au taux du prêt.
- Restez informé des baromètres des taux immobiliers régionaux en consultant des sources fiables.
Ces conseils pratiques s’appuient sur une lecture attentive des tendances du marché immobilier 2023 et sont essentiels pour ne pas être pris au dépourvu par la hausse des taux. Pour davantage d’informations pratiques, il est utile de naviguer sur des ressources comme Solutis qui propose régulièrement des mises à jour et recommandations personnalisées.
L’impact des taux de crédit immobilier sur le marché immobilier en 2023
La flambée des taux a profondément influencé le paysage immobilier au cours de l’année 2023. En rendant le financement plus coûteux, cette hausse a freiné l’accès à la propriété pour une partie importante des candidats acquéreurs, notamment les primo-accédants.
Face à l’augmentation du coût du crédit, plusieurs effets se sont manifestés :
- Ralentissement des volumes de prêts accordés : Le nombre d’emprunteurs ayant obtenu un crédit immobilier a diminué, impactant directement la dynamique des ventes immobilières.
- Renforcement des conditions d’emprunt : Les banques ont durci leurs critères en augmentant les exigences sur le taux d’endettement et le niveau d’apport personnel, réduisant ainsi le nombre de dossiers éligibles.
- Révision des projets immobiliers : Certains acquéreurs ont réduit la portée de leurs projets, optant pour des biens moins chers ou réduisant la durée de leur prêt afin de limiter le coût global.
- Stabilisation ou baisse des prix dans certaines régions : En dépit d’un marché globalement tendu, on observe parfois une pression à la baisse des prix immobiliers dans des zones où la demande a nettement fléchi.
Cette conjoncture souligne le lien étroit entre les tendances du crédit et l’évolution du marché immobilier 2023. Pour bien préparer son projet, il est nécessaire d’envisager une simulation crédit d’emprunt immobilier afin de mesurer précisément l’impact des taux en vigueur sur votre capacité à financer l’achat.
L’importance d’anticiper et de construire un dossier solide est d’autant plus grande dans cette période, où chaque point de taux compte. Par ailleurs, le choix du moment pour signer un compromis de vente, un document clé dans l’achat immobilier, devient stratégique, en particulier face à l’évolution rapide des taux. Vous pouvez vous informer facilement sur ce sujet via des ressources complètes comme Simeco Immo explicatif sur le compromis de vente.
En définitive, le comportement des taux de crédit immobilier en 2023 a redessiné les contours du marché immobilier français et continuera d’en influencer les tendances en 2026 et au-delà. S’adapter à cet environnement exige vigilance, conseils avisés, et employabilité d’outils performants.
Simulation crédit : un outil indispensable pour maîtriser votre financement immobilier
Dans un contexte où les taux d’intérêt font preuve de volatilité, la simulation crédit s’impose comme un levier essentiel dans le parcours d’un emprunteur. Cet outil numérique permet d’évaluer rapidement le montant des mensualités, la durée adéquate et le coût total du prêt en fonction des différentes offres disponibles.
La simulation offre plusieurs avantages :
- Compréhension claire du budget : En ajustant le montant emprunté, la durée ou le taux, vous obtenez une meilleure visibilité sur vos capacités de remboursement.
- Comparaison des offres : Simuler avec plusieurs scénarios permet de sélectionner la proposition la plus avantageuse en prenant en compte les taux d’intérêt, les assurances et les frais annexes.
- Négociation facilitée : Muni d’une simulation précise, vous renforcez votre position lors des négociations avec les banques et courtiers.
- Optimisation du projet : Cet outil aide à ajuster la durée du prêt ou le montant d’apport pour maximiser le bénéfice économique de votre opération.
De nombreux sites spécialisés dans le financement immobilier proposent ces services en ligne, faciles d’accès et rapides, comme ceux présentés sur Simeco Immo. En utilisant régulièrement ces simulateurs, vous adaptez votre stratégie selon les dernières tendances crédit et l’évolution du marché.
Par exemple, Mathieu, un couple venue de Lyon, a utilisé une simulation en ligne pour anticiper l’effet de la hausse du taux sur leur capacité à emprunter. Grâce à cela, ils ont décidé de renforcer leur apport personnel et réduire la durée de prêt, ce qui leur a permis d’obtenir un taux plus attractif et un plan de financement plus équilibré.
La simulation de prêt immobilier est non seulement un outil pédagogique mais elle constitue une étape clé pour éviter les mauvaises surprises lors du montage financier. Elle vous permet d’agir sur les leviers du taux, de la durée ou de la mensualité pour correspondre à vos objectifs personnels et professionnels.