
Quel est le meilleur taux pour un prêt immobilier en 2026
Taux prêt immobilier 2026 : comprendre les fondamentaux pour obtenir un taux avantageux
En 2026, le marché du crédit immobilier affiche une certaine stabilité après une période de variations marquées entre 2023 et 2025. Le taux prêt immobilier 2026 se situe généralement entre 3 % et 3,5 %, dépendant fortement de la durée de remboursement, du profil de l’emprunteur et des conditions économiques. Pour un projet immobilier, comprendre ces bases est essentiel afin de négocier un prêt immobilier taux avantageux.
Le taux d’intérêt prêt maison n’est plus uniquement lié à la seule conjoncture des marchés financiers, mais aussi à la qualité du dossier présenté. Les banques prêt immobilier 2026 évaluent soigneusement les revenus, l’apport personnel et le taux d’endettement avant de fixer leurs offres crédit immobilier 2026. La capacité à assembler un dossier solide conditionne donc l’accès au meilleur taux crédit immobilier possible.
Par ailleurs, le contexte économique en 2026 montre des taux directeurs qui restent modérés, suite à une légère détente amorcée par la BCE fin 2025. Cependant, l’oscillation des taux obligataires (OAT 10 ans) vers 3 % freine une baisse significative. Ces facteurs se traduisent par un taux moyen autour de 3,2 % à 3,4 % sur les durées classiques (15 à 25 ans) avec des écarts selon le profil emprunteur.
Pour faire le choix optimal, il est recommandé d’utiliser un simulateur prêt immobilier fiable qui intègre vos paramètres personnels afin d’anticiper la charge financière mensuelle et le coût total du crédit. Ce type d’outil permet également de comparer efficacement les offres crédit immobilier 2026 et d’identifier la solution la plus adaptée.
En résumé, avant même de discuter avec les banques, il faut maîtriser la mécanique du taux d’intérêt, bien préparer son dossier pour faire valoir son sérieux financier et s’intéresser au contexte global des taux afin de pouvoir négocier un emprunt immobilier taux attractif dans les meilleures conditions.
Les critères clés pour décrocher le meilleur taux prêt immobilier en 2026
Les banques prêt immobilier 2026 deviennent de plus en plus sélectives, privilégiant des profils stables et sécurisés. Pour décrocher un meilleur taux crédit immobilier, il ne suffit plus d’avoir une bonne idée du marché : le dossier doit être béton et optimisé.
Voici les cinq leviers essentiels qui font la différence :
- Revenus stables et réguliers : les candidats en CDI, fonctionnaires ou indépendants avec une activité régulière depuis plusieurs années inspirent confiance aux établissements bancaires.
- Apport personnel conséquent : avoir au minimum 10 % d’apport est indispensable. Idéalement, il est recommandé de viser 15 à 20 % pour négocier une décote sur le taux nominal. Un bon apport permet aussi de couvrir les frais annexes, comme les frais de notaire ou les travaux, qui ne sont pas financés par le prêt.
- Taux d’endettement maîtrisé : il est crucial de rester bien en dessous des 35 % exigés, de préférence sous 33 %. Si un crédit consommation ou un autre prêt grève déjà votre capacité, il vaut mieux les solder avant d’entamer les démarches.
- Gestion bancaire irréprochable : absence de découverts, épargne régulière et gestion claire sont des signaux positifs pour la banque.
- Reste à vivre confortable : après le paiement des mensualités, il est préférable d’avoir un reste à vivre suffisant pour absorber les imprévus, généralement autour de 1 200 € pour une personne seule et 1 500 € pour un couple.
Une fois ce profil établi, la négociation devient un jeu d’équilibre entre ces paramètres. Par exemple, un couple avec un apport de 20 % et un reste à vivre supérieur à 1 500 € sera en bonne posture pour prétendre à un taux proche de 3 % sur 15 ans. Dans le cas contraire, le taux nominal pourrait s’approcher de 3,5 %, notamment sur les durées les plus longues.
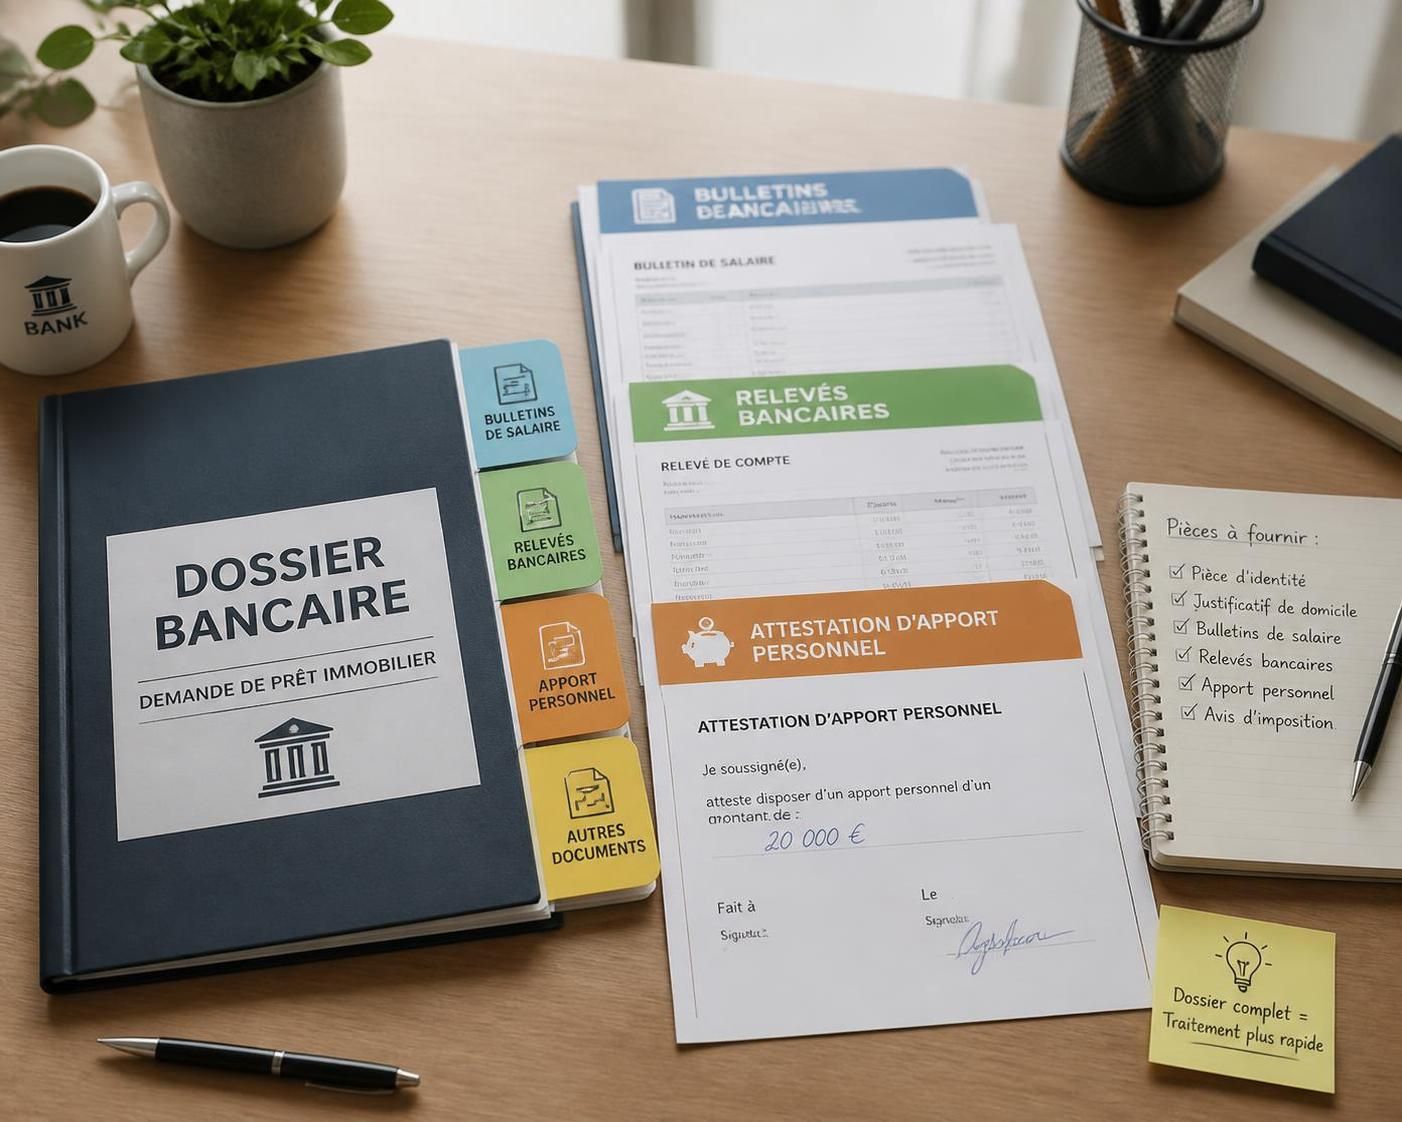
Enfin, pour vous aider à bâtir un dossier solide, vous pouvez consulter notre article complet sur comment choisir le meilleur taux pour un prêt immobilier en 2026, qui détaille pas à pas les documents à rassembler et les pratiques bancaires à anticiper.
Stratégies efficaces pour négocier son prêt immobilier taux avantageux en 2026
Le meilleur taux prêt immobilier 2026 ne se décroche pas par hasard. La négociation reste un levier incontournable, notamment grâce à la mise en concurrence des banques. Voici quelques conseils pour optimiser votre démarche :
- Comparer au minimum trois banques : ce comparatif des taux immobiliers vous permet d’évaluer la fourchette basse et d’avoir un argument commercial solide lors des entretiens. Le recours à un courtier s’avère souvent judicieux puisqu’il maîtrise les barèmes et exerce une pression sur les banques grâce à son volume.
- Jouer la concurrence : présentez à chaque banque la meilleure offre reçue ailleurs, ce qui peut faire baisser le taux proposé de plusieurs dixièmes de point.
- Négocier au-delà du taux nominal : insistez sur la réduction des frais de dossier et sur le coût de l’assurance emprunteur qui représente potentiellement jusqu’à 30 % du coût total du crédit. La loi Lemoine facilite le choix de l’assurance externe, permettant ainsi d’économiser plusieurs milliers d’euros.
- Actualiser votre simulation à chaque proposition : le taux facial ne fait pas tout, privilégiez le TAEG qui intègre tous les coûts et permet une comparaison juste entre offres.
- Être prêt à ajuster son apport ou la durée : selon votre capacité mensuelle, une durée plus courte fait baisser le taux nominal, mais augmente la mensualité. Inversement, un emprunt plus long réduit la charge mensuelle à condition d’accepter un coût total plus élevé.
Par exemple, sur un emprunt de 250 000 € sur 20 ans, réduire le taux de 3,37 % à 3,24 % grâce à la négociation peut générer une économie d’environ 7 000 € d’intérêts cumulés. Ce gain vaut largement les efforts investis dans la préparation et la confrontation des offres.
Pour approfondir ces techniques et découvrir un comparatif détaillé des offres, consultez le guide dédié aux meilleurs taux prêt immobilier en 2026 qui expose également les erreurs à éviter lors de la négociation.
Impact de la durée de remboursement sur le taux d’intérêt et le coût total
Une des questions essentielles en 2026 pour contracter un prêt immobilier concerne la durée idéale. La tendance observée : plus la durée est longue, plus le taux intérêt prêt maison monte, et plus le coût global augmente :
| Durée du prêt | Taux moyen observé (2026) | Mensualité approximative pour 200 000 € | Coût total des intérêts |
|---|---|---|---|
| 15 ans | 3,11 % | 1 386 € | ≈ 55 000 € |
| 20 ans | 3,30 % | 1 113 € | ≈ 80 000 € |
| 25 ans | 3,40 % | 1 000 € | ≈ 103 000 € |
Il apparaît clairement que réduire la durée de 25 à 15 ans permet d’économiser près de 50 % d’intérêts, mais cette stratégie augmente les mensualités de manière significative. L’emprunteur doit donc trouver un compromis entre sa capacité de remboursement mensuelle et son coût final.
En revanche, certaines catégories d’emprunteurs, notamment les primo-accédants avec des revenus limités, privilégient les 25 ans afin de réduire la pression mensuelle, même si cette option augmente le coût global et la durée d’exposition au risque de taux.
Dans ce contexte, l’usage d’un simulateur prêt immobilier devient primordial : il permet de projeter précisément l’impact des différents scénarios sur votre budget et d’anticiper les ajustements nécessaires avant de signer.
Le rôle clé du taux d’usure et de l’assurance dans l’obtention d’un prêt immobilier
Un aspect souvent méconnu par les futurs emprunteurs est l’importance du taux d’usure en 2026. Ce taux représente le plafond légal au-delà duquel un prêt immobilier ne peut pas être octroyé, protégeant ainsi l’emprunteur contre des conditions trop onéreuses.
Voici les seuils applicables au troisième trimestre 2026 :
- Prêts de moins de 10 ans : plafond fixé à 4,07 %
- Prêts de 10 à moins de 20 ans : plafond à 4,57 %
- Prêts de 20 ans et plus : plafond élevé à 5,29 %
Il est essentiel de noter que le taux d’usure s’applique au TAEG et non au taux nominal affiché. Le TAEG englobe le taux nominal, les frais annexes, et l’assurance emprunteur. Or, cette assurance peut représenter jusqu’à 30 % du coût total du crédit.
Ainsi, un prêt avec un taux nominal attractif peut dépasser le taux d’usure si l’assurance est coûteuse, ce qui mène systématiquement à un refus de la banque. Pour cette raison, il est primordial d’opter pour une assurance compétitive, et la loi Lemoine facilite la délégation d’assurance à tout moment sans frais de résiliation.
Les emprunteurs avisés négocient donc le contrat d’assurance parallèlement au crédit. La diminution du coût de l’assurance par le choix d’une offre externe peut réduire le TAEG de 0,20 à 0,40 point, un impact non négligeable.
Pour optimiser ces éléments et éviter les pièges, notre dossier complet sur l’assurance emprunteur et son influence sur le temps d’emprunt aborde en détail les clauses à vérifier et les astuces pour obtenir un contrat à coût maîtrisé.
En définitive, bien maîtriser le taux d’usure et l’assurance est au cœur d’une stratégie réussie pour signer un prêt immobilier taux avantageux en 2026.