
Assurance emprunteur cardif : comprendre ses garanties et avantages
Les fondamentaux de l’assurance emprunteur Cardif pour un prêt immobilier sécurisé
Cardif, filiale de BNP Paribas, propose depuis 1973 des solutions d’assurance adaptées aux besoins des emprunteurs immobiliers, présents dans 35 pays. L’assurance emprunteur Cardif a pour but de sécuriser le remboursement de votre prêt immobilier en vous protégeant, ainsi que vos proches, contre divers aléas. Son rôle essentiel est de veiller à ce que les échéances à rembourser soient couvertes en cas d’imprévu, évitant ainsi une charge financière trop lourde.
La garantie décès et la garantie Perte Totale et Irréversible d’Autonomie (PTIA) sont obligatoires et systématiquement demandées par les banques, quel que soit le projet immobilier : résidence principale, investissement locatif ou résidence secondaire. Elles garantissent le remboursement intégral ou partiel du capital restant dû si l’emprunteur venait à décéder ou perdre totalement son autonomie. Ces garanties sont la pierre angulaire de l’assurance prêteur et posent le socle minimum de protection indispensable.
Au-delà de ces garanties de base, Cardif propose des options complémentaires couvrant des risques fréquents et parfois coûteux dans la vie d’un emprunteur, telles que l’invalidité permanente ou temporaire et la perte d’emploi. Ces garanties apportent une véritable sérénité qui permet de traverser des situations difficiles sans compromettre la continuité du remboursement.
La souscription à l’assurance emprunteur Cardif se fait souvent en parallèle de la signature du prêt immobilier. Ses tarifs, en 2026, sont calculés en tenant compte de plusieurs éléments déterminants : l’âge de l’emprunteur, le montant emprunté, la durée du prêt, le profil médical ainsi que la nature de l’activité professionnelle. De cette manière, la tarification est ajustée de façon personnalisée pour correspondre au mieux au risque présenté.
Pour en savoir plus sur la diversité des garanties proposées et leurs modalités, il est conseillé d’étudier la documentation officielle disponible sur les sites spécialisés tels que l’offre assurance emprunteur Cardif et ses garanties ou de consulter un courtier expert en assurance emprunteur.
Les garanties d’assurance emprunteur Cardif : une protection complète et adaptée
L’assurance emprunteur Cardif est construite autour d’un bouquet de garanties fixes et optionnelles afin de s’adapter aux besoins précis de chaque emprunteur. Ces garanties se répartissent en trois grandes catégories, vous permettant de choisir un niveau de protection à la fois complet et personnalisable.
Garanties de base incontournables
Les garanties de base comprennent :
- Décès : en cas de décès de l’assuré, le contrat prend en charge le remboursement du capital restant dû de manière intégrale, protégeant ainsi vos proches d’un héritage de dettes.
- Perte Totale et Irréversible d’Autonomie (PTIA) : si l’assuré se retrouve dans l’impossibilité de réaliser les actes essentiels de la vie quotidienne sans aide, Cardif règle l’intégralité du solde du prêt immobilier.
Ces deux garanties correspondent aux exigences des banques et assurent un socle minimum très sécurisé.
Garanties complémentaires protectrices
Pour une sécurité renforcée, Cardif prévoit également plusieurs garanties optionnelles :
- Invalidité Permanente Totale (IPT) : prise en charge complète ou partielle des mensualités si votre invalidité dépasse 66% et empêche toute activité professionnelle.
- Invalidité Permanente Partielle (IPP) : en cas d’invalidité réduisant votre capacité professionnelle entre 33% et 66%, l’assurance couvre une partie des mensualités. Ce taux est évalué par un expert médical indépendant selon des critères propres à l’assurance.
- Incapacité Temporaire de Travail (ITT) : en cas d’arrêt temporaire dû à une maladie ou un accident, les mensualités sont prises en charge pendant la durée de l’incapacité.
- Perte d’emploi : proposée en option, cette garantie intervient en cas de licenciement involontaire pour couvrir les remboursements et vous offrir une aide financière temporaire, une prestation d’un montant de 1 000 € pour faciliter la recherche d’emploi.
Ces garanties sont particulièrement utiles pour les emprunteurs dont la situation professionnelle et personnelle implique un risque de perte de revenus. Leur intégration dans le contrat optimise la protection tout en tenant compte des besoins spécifiques de chacun.
Pour approfondir les détails techniques et pratiques des garanties, certains guides comme celui présenté sur les avantages de l’assurance emprunteur Cardif apportent des conseils précieux quant aux choix adaptés.
Tarification et conditions : comment sont calculés les taux d’assurance emprunteur Cardif ?
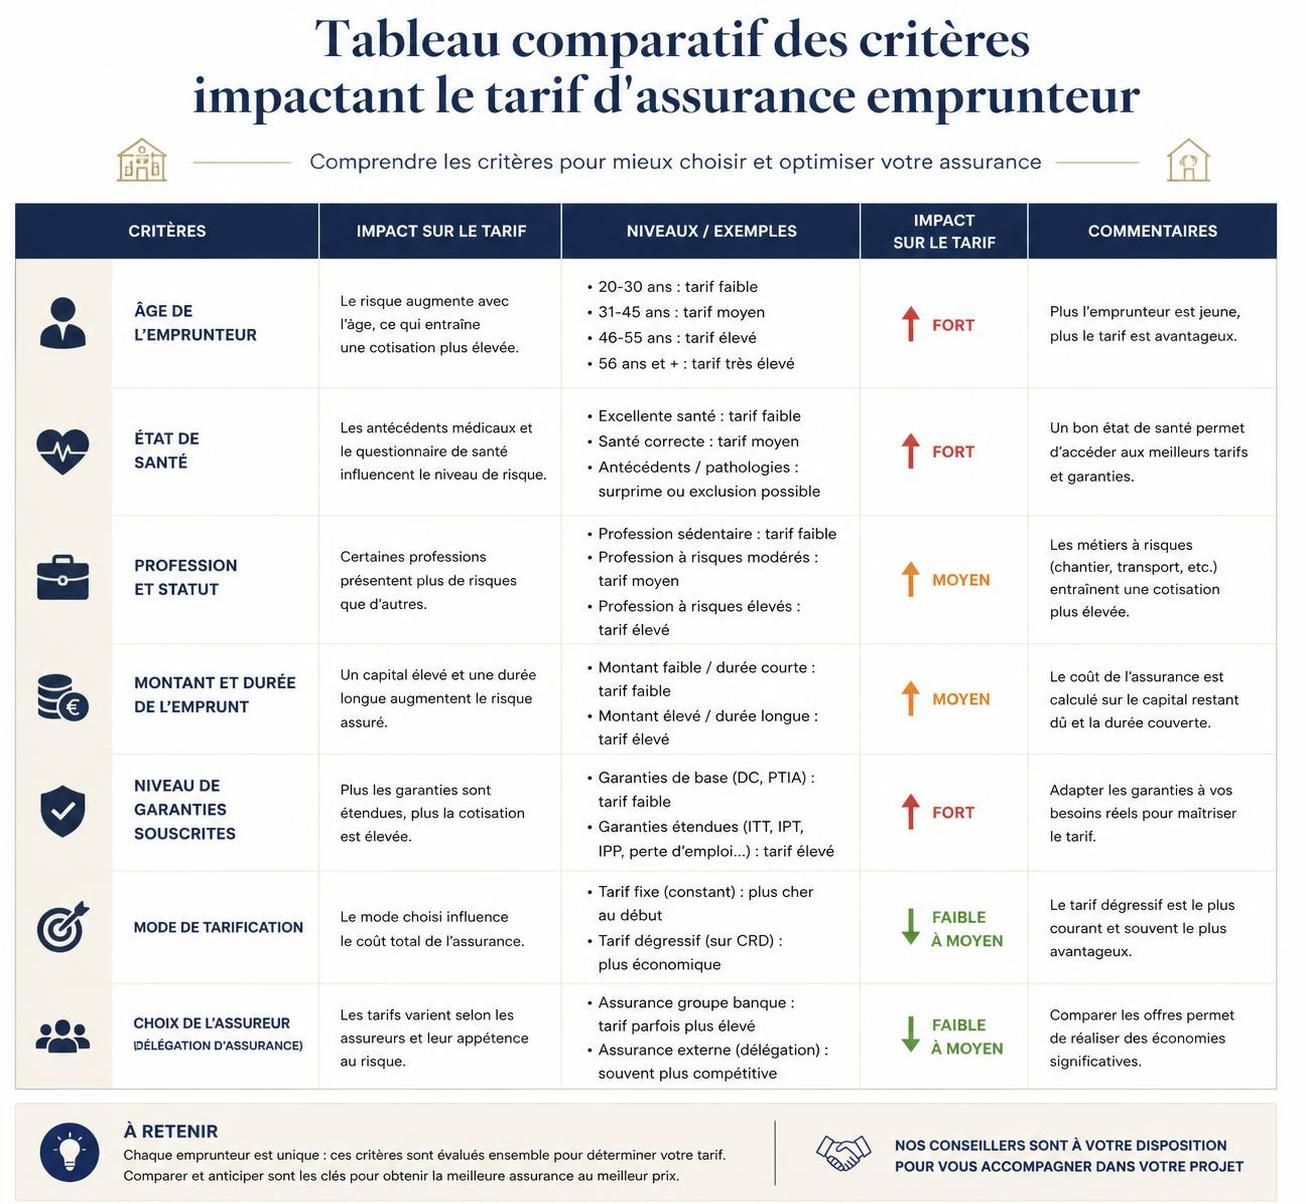
Le tarif d’une assurance emprunteur Cardif ne repose pas sur un barème identique pour tous, mais varie en fonction d’éléments clés qui reflètent le niveau de risque présenté par l’emprunteur. La compréhension de cette tarification est essentielle pour optimiser votre contrat et éviter des surprises financières.
Les principaux critères de tarification
Les facteurs suivants influencent directement le taux d’assurance emprunteur :
- L’âge de l’emprunteur : les emprunteurs plus jeunes bénéficient généralement de cotisations plus avantageuses en raison d’un risque plus faible de sinistre.
- Montant et durée de l’emprunt : plus le prêt est élevé et de longue durée, plus la prime d’assurance sera importante.
- Profil médical : un questionnaire de santé est généralement demandé pour évaluer les risques spécifiques liés à l’état de santé. Certaines affections préexistantes peuvent engendrer des surprimes ou exclusions.
- Profession et activités : l’exercice d’une activité à risque (ex. : métiers manuels ou sports extrêmes) peut induire des tarifs plus élevés ou des exclusions de garanties.
Le rôle des lois récentes dans l’évolution tarifaire
Depuis l’instauration des lois Hamon, Bourquin, et désormais Lemoine, il est plus facile pour l’emprunteur de changer d’assurance à des conditions équivalentes tout au long de la durée du prêt. Cette législation favorise la concurrence entre assureurs et permet d’obtenir des taux d’assurance plus compétitifs en renégociant régulièrement son contrat.
Pour une meilleure compréhension des possibilités de renégociation et des démarches à suivre, nos conseils sont disponibles dans des articles dédiés sur renégociation d’assurance prêt immobilier.
| Critères | Impact sur le tarif | Exemple pratique |
|---|---|---|
| Âge | Prime plus faible pour les moins de 40 ans | Un emprunteur de 30 ans paiera environ 30% de moins qu’une personne de 50 ans |
| Montant emprunté | Prime augmente proportionnellement au capital | Prêt de 200 000 € versus 100 000 € multiplie par deux la prime d’assurance |
| Durée du prêt | Primes plus élevées pour plus longue durée | Un prêt sur 25 ans coûte plus cher qu’un prêt sur 15 ans |
| Profil de santé | Surprimes possibles selon état de santé | Affection cardiaque augmente la prime de 15 à 25% |
| Profession/Loisirs | Exclusions ou surprimes pour risques élevés | Métier pompier ou pratique du parachutisme majorent le prix |
En gardant à l’esprit ces éléments, il est judicieux d’anticiper la souscription par une déclaration sincère et précise afin d’éviter des refus de garantie ou une résiliation anticipée.
Les indemnisations avec Cardif : procédures, conditions et conseils pratiques
Obtenir une indemnisation auprès de Cardif nécessite une bonne compréhension de la procédure et des exigences en matière de justificatifs. Face à une situation délicate, cette étape est déterminante pour un dénouement rapide et efficace.
Déclaration de sinistre et présentation des preuves
Au plus vite après le sinistre (décès, invalidité, incapacité ou perte d’emploi), l’assuré ou ses ayants droit doivent :
- Informer Cardif formalement, via une déclaration écrite.
- Fournir les justificatifs médicaux ou administratifs indispensables (certificat médical, attestation de licenciement…).
- Répondre en temps utile à toute demande complémentaire pour instruction du dossier.
Par exemple, en cas d’invalidité, un examen par un médecin expert mandaté par Cardif peut être nécessaire pour évaluer précisément le taux d’invalidité selon les critères définis dans le contrat.
Modalités d’indemnisation et garanties couvertes
Lorsque le dossier est accepté, l’indemnisation prend différentes formes selon la garantie :
- Décès et PTIA : remboursement intégral immédiat du capital restant dû auprès de la banque prêtant les fonds.
- IPT et IPP : versement des mensualités du prêt en fonction du taux d’invalidité et de la quotité assurée.
- ITT : prise en charge des échéances pendant la durée de l’arrêt de travail.
- Perte d’emploi : couverture temporaire des mensualités avec souvent une aide complémentaire à la recherche d’emploi.
Si l’assuré reprend une activité à temps plein, certaines garanties cesseront automatiquement. Cela est prévu contractuellement et concerne principalement les garanties invalidité et perte d’emploi.
Il est fortement conseillé de bien documenter la situation et de rester en contact régulier avec Cardif pour assurer le suivi rapide et transparent du dossier. Certains exemples concrets d’indemnisation réussie sont accessibles dans des témoignages emprunteurs publiés sur des sites spécialisés.
Résiliation et évolution du contrat Cardif : comportements à adopter et législation en vigueur
La gestion de son contrat d’assurance emprunteur est une étape clé qui permet d’ajuster sa protection en fonction de l’évolution personnelle, professionnelle ou même des fluctuations du marché.
Les droits à la résiliation pour un contrat Cardif
Grâce aux lois successives, notamment Hamon (2014), Bourquin (2018) et plus récemment Lemoine, vous pouvez désormais résilier votre assurance emprunteur Cardif :
- Au bout d’un an : la loi Hamon permet une résiliation libre dans l’année qui suit la signature initiale.
- Chaque année à la date d’anniversaire du contrat : la loi Bourquin offre la possibilité de changer d’assurance en respectant un préavis de deux mois.
- À tout moment, sans frais : la loi Lemoine facilite la résiliation immédiate dès lors que vous présentez une offre d’assurance avec des garanties au moins équivalentes.
Cette liberté offre aux emprunteurs la possibilité d’optimiser leur contrat, parfois en profitant de tarifs plus compétitifs ou d’une couverture mieux adaptée à une nouvelle situation.
Modalités pratiques pour changer d’assurance
Pour changer d’assurance emprunteur Cardif, voici les étapes principales :
- Rechercher un nouveau contrat présentant des garanties équivalentes ou supérieures.
- Soumettre à la banque le certificat d’adhésion et les conditions générales du nouveau contrat.
- Envoyer votre demande de résiliation à Cardif, en précisant la date de prise d’effet du nouveau contrat.
- Attendre la validation de la banque, qui doit intervenir dans un délai de 10 jours.
Votre assureur initial ne peut s’opposer à la résiliation dès lors que le nouveau contrat est accepté par l’établissement prêteur. Cette procédure garantit une transition fluide et sécurisée.
Ces conseils pratiques sont détaillés dans certains articles dédiés à la résiliation et au changement d’assurance prêt immobilier comme sur comment changer son assurance emprunteur efficacement.