
Assurance emprunteur courtier : comment choisir la meilleure offre en 2026
Comprendre le rôle essentiel du courtier assurance dans le choix d’une assurance emprunteur en 2026
Dans le contexte du crédit immobilier, l’assurance emprunteur constitue un passage incontournable. En 2026, le marché de cette assurance est particulièrement dense, regroupant plus de 200 offres différentes aux caractéristiques très variables. Dans ce paysage, le recours à un courtier assurance s’avère être une stratégie judicieuse pour dénicher la meilleure offre adaptée à son profil et besoins.
Un courtier en assurance agit comme un intermédiaire expert entre vous et les compagnies d’assurance. Sa mission est d’analyser votre situation personnelle, vos risques médicaux, votre métier, et votre profil financier pour vous orienter vers une assurance emprunteur offrant un équilibre optimal entre garanties emprunteur et prix. Ainsi, alors que chaque assureur applique des tarifs et exclusions différentes, un courtier optimise votre choix sans que vous ayez à comparer seul des centaines de contrats.
En 2026, la loi Lemoine facilite considérablement la délégation d’assurance, permettant aux emprunteurs de changer à tout moment d’assureur afin de bénéficier de conditions plus avantageuses. Pour cela, un courtier assurance devient un allié incontournable. Par exemple, un jeune actif, peu exposé à des risques médicaux, pourra trouver une assurance externe à la banque lui offrant des tarifs très attractifs. À l’inverse, un senior ou un professionnel exerçant un métier à risque requiert une attention plus poussée dans le choix des garanties et des exclusions.
La valeur ajoutée d’un courtier est aussi technique. Il sait décrypter les subtilités des garanties les plus fréquemment exigées : le décès, la PTIA (perte totale et irréversible d’autonomie), l’ITT (incapacité temporaire de travail) et l’IPT (invalidité permanente totale). Chaque garantie a des implications en cas de sinistre et peut présenter des franchises ou exclusions impactant lourdement la prise en charge.
En outre, un courtier assurance maîtrise le mécanisme du TAEA (Taux Annuel Effectif d’Assurance) qui mesure le poids réel de l’assurance sur le coût total du crédit. En 2026, ce taux varie significativement : il peut être inférieur à 0,05 % pour les meilleures assurances externes, alors qu’il atteint jusqu’à 0,9 % voire 1 % chez les banques traditionnelles. Une comparaison simple sur la mensualité cache souvent des écarts très importants sur la durée du prêt pouvant représenter plusieurs milliers d’euros d’économie.
Pour faciliter cette démarche, des comparatifs en ligne tels que ceux proposés par Courtier.fr permettent d’obtenir en quelques clics des simulations personnalisées immédiates et gratuites. Ces outils intègrent les spécificités de chaque profil et présentent les meilleures offres du marché, incluant les compagnies les plus compétitives comme GMF, Cardif, Axa ou Maaf, qui figurent systématiquement en tête des classements sur le rapport garanties/prix.
Il est également important de noter que l’intervention du courtier ne s’arrête pas à la signature du contrat. En cas de sinistre, la gestion du dossier d’assurance devient cruciale. Le courtier sert alors de médiateur, assurant la conformité des indemnités versées et facilitant les démarches souvent complexes auprès des assureurs.
Les critères incontournables pour choisir la meilleure offre d’assurance emprunteur
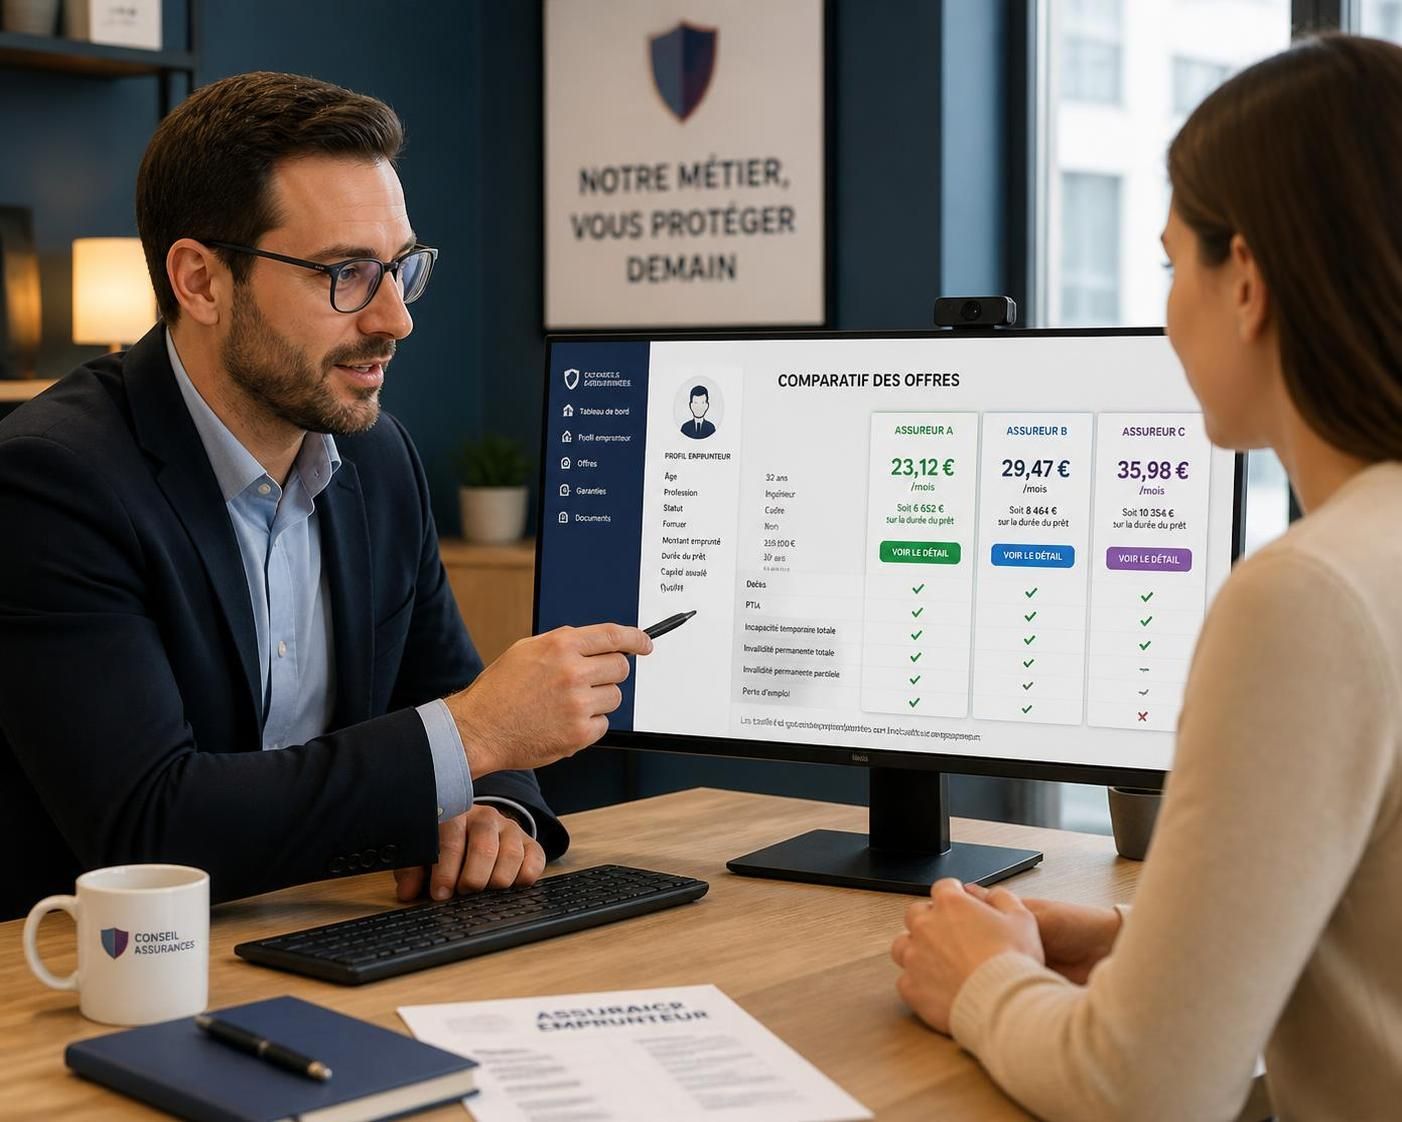
En étudiant le marché en 2026, il est essentiel d’appréhender les critères qui impactent le choix de votre assurance emprunteur, afin de ne pas se concentrer uniquement sur le prix affiché.
Le taux d’assurance emprunteur : coût et simulation
Le taux d’assurance repose sur plusieurs facteurs tels que l’âge, l’état de santé, le montant du prêt ou encore la durée. Il s’applique sur le capital restant dû. Plus il est faible, plus le coût global de votre emprunt diminue.
Par exemple, pour un homme non-fumeur de 35 ans empruntant 150 000 € sur 25 ans, les meilleures offres en 2026 affichent un TAEA avoisinant 0,05 %, soit environ 6,27 € par mois, comme proposé par GMF ou Courtier.fr. À l’inverse, un contrat bancaire classique peut afficher un taux près de 0,4 %, ce qui multiplie le coût par quatre sur la durée totale du prêt.
Effectuer une simulation assurance emprunteur est donc indispensable pour estimer précisément les économies potentielles. Ces simulations intègrent aussi les diverses options et exclusions pouvant faire varier le tarif.
Les garanties emprunteur : socle indispensable et options à ne pas négliger
Les contrats intègrent des garanties obligatoires pour sécuriser un crédit immobilier :
- Décès : prise en charge du capital restant dû en cas de décès de l’emprunteur.
- PTIA : garantie contre la perte totale et irréversible d’autonomie.
- Incapacité temporaire de travail (ITT) : couvre les arrêts temporaires, notamment en cas de maladie ou d’accident.
- Invalidité permanente totale (IPT) : compensation en cas d’invalidité sévère.
Au-delà de ce socle, on peut choisir des options comme :
- Garantie perte d’emploi, utile surtout pour les salariés en CDI.
- Garantie dos ou troubles psychologiques, particulièrement pertinente pour les métiers physiques ou stressants.
- Couverture des sports à risque ou situations d’expatriation, selon votre profil professionnel et personnel.
Le choix de ces garanties influe directement sur le montant de la cotisation mensuelle ainsi que sur la qualité de la couverture.
Exclusions et franchises : des pièges à éviter
Les exclusions réduisent la portée réelle de la couverture et doivent être examinées avec soin. Certains contrats bancaires appliquent des exclusions strictes sur des pathologies fréquentes comme le mal de dos non traumatique ou les troubles psychiques. Les franchises, qui déterminent la période de carence avant indemnisation, peuvent aussi varier de 30 à 90 jours selon les contrats, impactant les délais de prise en charge.
Par exemple, un indépendant sans maintien de revenu privilégiera une franchise courte à 30 ou 60 jours, contrairement à un salarié bénéficiant d’un maintien salarial de 90 jours.
La vigilance sur ces aspects est capitale pour éviter des surprises désagréables au moment du sinistre.
Analyse détaillée des meilleures assurances emprunteur 2026 : tarifs, garanties et limites
Voici un tableau synthétisant les offres les plus compétitives du marché pour un profil standard – un homme de 35 ans, non-fumeur, souscrit à un prêt de 150 000 € sur 25 ans. Ce tableau met en lumière le coût total, le TAEA, les cotisations mensuelles ainsi que les âges limites garantis :
| Assureur | Coût total € | TAEA | Cotisation mensuelle (€) | Âge limite garantie décès | Âge limite garanties autres |
|---|---|---|---|---|---|
| GMF | 1 506,24 | 0,05 % | 6,27 | 85 ans | 67 ans |
| Cardif | 1 595,84 | 0,05 % | 6,65 | 90 ans | 65 ans |
| Axa | 1 716,34 | 0,11 % | 7,15 | 90 ans | 65 ans |
| Maaf | 1 845,00 | 0,12 % | 7,68 | 85 ans | 67 ans |
| Malakoff Humanis | 2 383,00 | 0,07 % | 9,92 | 90 ans | 65 ou 67 ans |
| Macif | 2 411,00 | 0,08 % | 10,04 | 85 ans | 70 ans ou retraite |
Ce tableau montre clairement combien il est rentable de privilégier les assurances externes, souvent moins coûteuses que celles imposées par les banques. Par exemple, en sélectionnant GMF au lieu de Swiss Life (plus de 2 900 € de coût total), les économies sont substantielles. Cependant, le choix n’est pas qu’affaire de prix : les demandes spécifiques de garanties, les exclusions liées aux professions à risque, ou encore la flexibilité des conditions de résiliation doivent guider la sélection.
Pour approfondir votre recherche, consultez le guide complet des meilleures assurances emprunteur pour connaître les spécificités de chaque offre.
Comment la loi Lemoine révolutionne le courtage assurance emprunteur et facilite le changement d’assurance
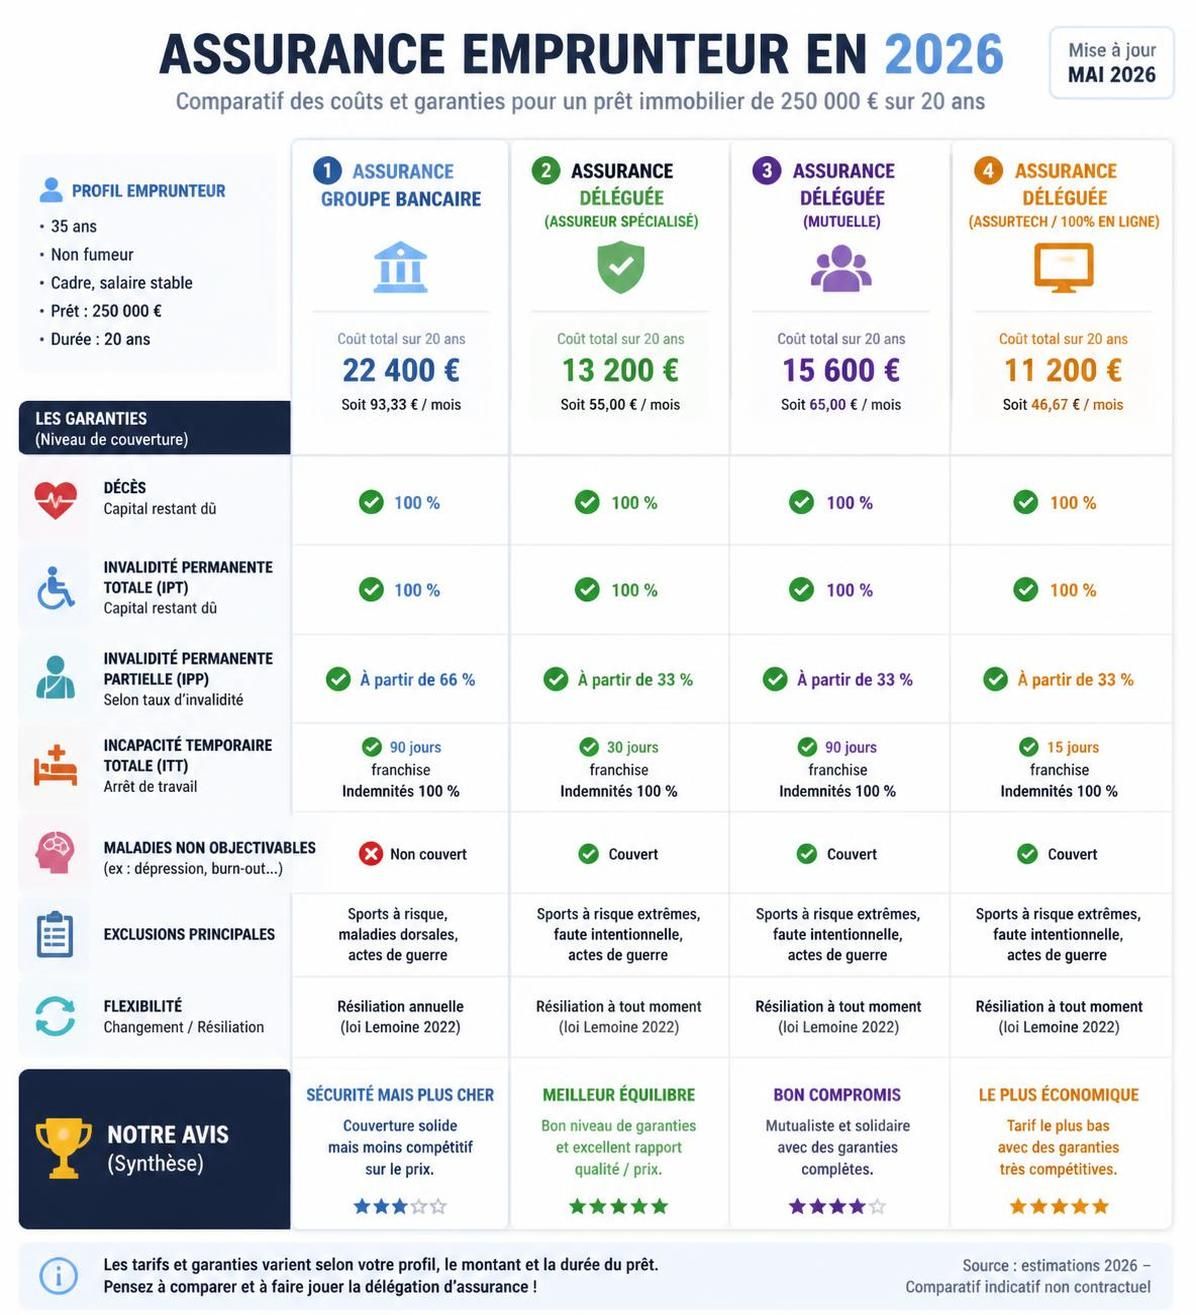
La loi Lemoine, entrée en vigueur récemment, est une avancée majeure en matière d’assurance de prêt immobilier. Elle offre aux emprunteurs la possibilité de changer d’assurance emprunteur à tout moment sans frais ni pénalité, dès lors que les nouvelles garanties sont équivalentes à celles prévues au contrat initial.
Cette mesure constitue un levier puissant pour inciter à la mise en concurrence et obtenir la meilleure offre. Elle oblige les banques à accepter ces délégations d’assurance et favorise un marché plus dynamique, profitable aux emprunteurs.
Ainsi, si vous avez souscrit à une assurance groupe bancaire lors du décaissement de votre crédit, en 2026, vous pouvez réaliser une renégociation ou un changement d’assurance sans attendre la date anniversaire. Cette flexibilité permet d’ajuster votre couverture à votre situation évolutive (changement d’état de santé, de métier, etc.) et de réduire le coût global de votre emprunt.
Les courtiers en assurance ont vu leur rôle renforcé. Par leur savoir-faire, ils vous guident dans la rédaction du dossier, la constitution des pièces nécessaires, la comparaison des devis et la validation de l’équivalence des garanties avec votre banque. Cette procédure, bien que simplifiée par la loi, nécessite souvent un accompagnement pour éviter les refus liés à des garanties insuffisantes.
Il est également conseillé d’utiliser les comparatifs disponibles en ligne, comme celui proposé par AssuranceEmprunteur.fr, afin d’évaluer puis d’activer la meilleure offre en temps réel. Ces plateformes répertorient et mettent à jour régulièrement les tarifs, ce qui est crucial pour saisir les opportunités saisonnières du marché.
Privilégier une assurance emprunteur adaptée à son profil : jeunes, seniors, professions à risque
Le choix de la meilleure assurance emprunteur est hautement personnalisé. En effet, plusieurs profils spécifiques méritent une analyse approfondie :
Jeunes emprunteurs : tirer parti des tarifs compétitifs
Les jeunes bénéficient généralement des tarifs les plus bas, du fait d’un risque médical moindre. Ils peuvent gagner jusqu’à quatre fois moins en choisissant une assurance individuelle externe plutôt que celle proposée par leur banque. Par exemple, un emprunteur de 30 ans sans pathologie pourra obtenir un taux inférieur à 0,05 %, une économie significative sur la durée.
Pour maximiser ces économies, l’intervention d’un courtier assurance combinée à des simulations assurance personnalisées est vivement recommandée. En 2026, cette catégorie reste la cible privilégiée des assureurs, qui offrent des conditions attractives, incluant des garanties adaptées, sans exclusions excessives.
Seniors : trouver des contrats adaptés malgré un coût plus élevé
Les seniors font face à des surprimes et exclusions plus fréquentes, et certains assureurs limitent leurs garanties en âge ou en durée. Les contrats comme ceux de Fidelidade ou Swiss Life sont recommandés pour cette catégorie, acceptant des emprunteurs jusqu’à 75 ans et offrant des garanties modulables adaptées à une couverture calculée sur le capital restant dû.
Il est essentiel pour les seniors de comparer les offres en tenant compte des exclusions spécifiques et des délais de franchise. Ici, un courtier spécialisé peut vous accompagner pour négocier de meilleures conditions et sécuriser pleinement votre crédit immobilier, en évitant les exclusions liées au vieillissement.
Professions à risque : solutions spécifiques et garanties renforcées
Les métiers exposés, tels que pompiers, personnels médicaux, ouvriers du BTP ou militaires, sont souvent pénalisés par des exclusions ou surprimes. Cependant, certains assureurs dédiés comme Malakoff Humanis proposent des contrats conçus avec des garanties ITT et IPT adaptées, ménageant ainsi une meilleure couverture des risques professionnels.
Dans ce contexte, consulter un courtier assurance devient indispensable. Il peut négocier une police adaptée qui couvre votre profession, vos habitudes, voire votre activité sportive, sans surcoût abusif. Ignorer ces particularités peut engendrer des refus de prise en charge au moment du sinistre, un risque difficile à assumer pour l’emprunteur.
- Simuler plusieurs offres en ligne pour connaître les tarifs réels
- Faire appel à un courtier pour un accompagnement personnalisé
- Prioriser les garanties indispensables selon votre profil
- Vérifier avec rigueur les exclusions et délais de franchise
- Changer d’assurance facilement grâce à la loi Lemoine
Ce suivi méthodique garanti une assurance emprunteur sécurisante, économique et adaptée aux besoins spécifiques de chacun.
Consultez l’article dédié sur courtier assurance emprunteur chez Simeco Immo pour approfondir cette démarche et bénéficier d’une assistance experte lors de la souscription de votre assurance.