
Tout savoir sur le prêt à taux zéro pour la location en 2026
Le rôle du prêt à taux zéro dans le financement d’un investissement locatif en 2026
Le prêt à taux zéro (PTZ) demeure en 2026 un dispositif clé pour faciliter l’acquisition d’un bien immobilier destiné à la location, en particulier pour les primo-accédants. Ce crédit sans intérêts ni frais de dossier, porté par l’État et distribué par les banques partenaires, vise à réduire le poids du financement nécessaire pour l’achat d’une résidence principale, mais son impact sur la location se révèle particulièrement intéressant dans le cadre d’un investissement locatif.
En effet, s’il est important de préciser que le PTZ est strictement réservé au financement d’un logement destiné à devenir la résidence principale de l’emprunteur, il joue un rôle indirect mais important pour ceux qui souhaitent ensuite louer ou investir dans l’immobilier. Par exemple, certains investisseurs choisissent de s’installer temporairement dans leur futur bien pour profiter du PTZ et en faire ensuite un logement locatif. Par ailleurs, dans des dispositifs journalistiques ou de défiscalisation qui combinent plusieurs aides financières, le PTZ peut venir compléter le montage financier global permettant d’obtenir une rentabilité plus attractive.
Ce type de prêt est plafonné, souvent à hauteur de 50 % du montant total du projet, avec un plafond maximal de 180 000 euros. Cette circonstance impose une planification rigoureuse du financement lorsque l’on envisage un projet immobilier en 2026, notamment dans les zones éligibles. Il s’agit ainsi de bien évaluer les conditions PTZ et les diverses aides associées, afin d’optimiser le montage financier et pouvoir self-financer éventuellement les travaux ou autres investissements liés à la location.
Pour illustrer cela, prenons l’exemple d’une famille qui souhaite investir dans un appartement neuf dans une zone tendue (zone A) en 2026. Grâce au PTZ, ils peuvent financer jusqu’à 50 % de leur acquisition, ce qui diminue leurs mensualités et leur taux d’endettement. Grâce à une meilleure solvabilité, ils obtiennent plus facilement un complément de financement classique. Une fois le bien acquis et habité pendant la période imposée, ils pourront opter pour la location, ce qui s’inscrit dans une stratégie d’investissement locatif bien préparée.
Il est à noter que le dispositif, bien qu’étendu à tous les logements neufs sur l’ensemble du territoire français depuis avril 2025, conserve ses limites strictes à propos de la destination finale du logement au moment de l’octroi du PTZ. Le prêt à taux zéro agit donc comme un levier intéressant pour soutenir le secteur de la location, mais ne peut être utilisé directement pour financer un investissement locatif pur.
Pour approfondir la compréhension de ce mécanisme, vous pouvez consulter des ressources fiables détaillant les différentes modalités, comme par exemple les conditions du PTZ 2026 sur Banque Populaire ou encore le reportage complet proposant un panorama des nouvelles règles du prêt à taux zéro.
Les conditions d’éligibilité au prêt à taux zéro en 2026 : clés pour réussir votre projet immobilier
L’attribution du prêt à taux zéro est fortement encadrée par des règles précises qui dépendent de plusieurs critères essentiels. Tous les candidats à un financement sous forme de PTZ ne peuvent pas en bénéficier s’ils ne respectent pas ces conditions. Cela constitue un point fondamental à connaître, notamment pour ceux qui envisagent de recourir à cette aide financière dans le cadre d’un projet immobilier destiné à la location.
Le premier critère incontournable concerne la qualité de primo-accédant. Cela signifie que le demandeur ne doit pas avoir été propriétaire de sa résidence principale au cours des deux dernières années précédant la demande du prêt, avec quelques exceptions prévues notamment pour les personnes victimes d’un sinistre ou titulaires d’une carte invalidité spéciale. Cette règle vise à concentrer l’aide sur les ménages qui font leur première entrée dans l’immobilier, une politique importante pour l’accès à la propriété.
Ensuite, la composition et les revenus du foyer fiscal sont scrutés. La banque prend en compte le revenu fiscal de référence sur l’année N-2, soit 2024 pour une demande formulée en 2026. Pour bénéficier du PTZ, le revenu total doit être inférieur au plafond fixé en fonction du nombre de personnes dans le foyer et de la zone d’implantation du bien. Par exemple, un foyer de 4 personnes souhaitant acquérir en zone A ne doit pas dépasser un revenu fiscal de référence de 102 900 euros. Ces plafonds assurent que l’aide cible les ménages aux revenus modestes à moyens.
Le type de bien est également un facteur déterminant. Le PTZ finance à condition d’acquérir ou de faire construire un logement neuf partout en France, ou un logement ancien sous certaines conditions strictes, notamment l’obligation de réaliser des travaux de rénovation thermique pour un montant au moins égal à 25 % du coût total de l’opération. Le bien doit devenir la résidence principale du demandeur.
Pour un projet de location, ceci signifie qu’il sera possible de bénéficier du PTZ si l’on habite d’abord le logement avant de le louer, ou dans le cadre de dispositifs spécifiques comme la location-accession. Toujours dans le contexte de la rénovation, un logement ancien en zone B2 ou C peut être financé sous PTZ à condition d’améliorer sa performance énergétique, ce qui s’inscrit dans les objectifs environnementaux actuels.
Voici une synthèse des critères d’éligibilité au PTZ en 2026 :
- Être primo-accédant (sauf exceptions légales) ;
- Ne pas dépasser un plafond de ressources fixé par zone géographique et taille du foyer ;
- Acquérir un logement neuf ou ancien sous conditions spécifiques ;
- Faire du logement sa résidence principale au moment de l’obtention du prêt ;
- Respecter les plafonds de coût du projet et quotités de financement.
En préparant votre dossier avec tous ces éléments, notamment votre avis d’imposition et les caractéristiques du bien envisagé, vous mettrez toutes les chances de votre côté pour valider votre demande rapidement et bénéficier d’un financement avantageux. Pour approfondir les aspects techniques, cette ressource complète détaille les conditions d’éligibilité du PTZ en 2026.
Simulation et intégration du prêt à taux zéro dans votre montage de financement immobilier
Une étape incontournable avant de s’engager dans une démarche d’achat immobilier avec un PTZ est la simulation. Elle permet d’évaluer précisément le montant que vous pourrez emprunter à taux zéro, en complément du prêt bancaire classique, et donc d’ajuster votre budget et votre projet locatif si besoin. De nombreux simulateurs, y compris celui de l’ANIL, sont accessibles en ligne.
Pour réaliser une simulation de PTZ pertinente, plusieurs informations sont nécessaires : le département et la commune où sera localisé le bien, le nombre d’occupants futurs, le revenu fiscal de référence à N-2, la nature du logement (neuf ou ancien) et enfin le coût total de l’opération. Ces données sont indispensables pour déterminer la quotité du PTZ applicable, c’est-à-dire la part financée par ce prêt dans votre projet global.
Le PTZ ne peut financer qu’une partie de votre achat, souvent jusqu’à 50 % pour un logement collectif neuf selon les ressources, ou moins selon d’autres critères spécifiques. Ainsi, afin d’optimiser votre dossier, vous pouvez vous appuyer sur votre conseiller bancaire local qui pourra combiner ce prêt à taux zéro avec un crédit immobilier classique adapté à votre profil et à votre projet.
Il est également intéressant de noter qu’en présence de travaux de rénovation, notamment énergétique, le PTZ peut se cumuler avec d’autres dispositifs comme l’éco-prêt à taux zéro. Par conséquent, la simulation vous permet d’envisager un montage financier global plus favorable qui optimise à la fois l’investissement et la rentabilité locative future.
Tableau indicatif des quotités maximales du PTZ selon la nature du projet et la zone :
| Type de logement | Zone géographique | Quotité maximale PTZ | Montant plafond (euros) |
|---|---|---|---|
| Logement collectif neuf | Zone A | 50 % | 180 000 |
| Maison individuelle neuve | Zone B2 | 30 % | 180 000 |
| Logement ancien avec travaux | Zone C | 40 % | 180 000 |
Grâce à ce tableau, vous comprendrez aisément la limite de financement et pourrez envisager l’apport personnel ou le crédit complémentaire nécessaire. Le PTZ est un précieux levier pour réduire le coût total du crédit, mais il doit être intégré dans une stratégie globale de financement.
Pour approfondir votre simulation, vous trouverez ici un outil détaillé pour visualiser les zones, plafonds et montants du PTZ.
Les avantages et les limites du prêt à taux zéro dans le contexte de la location immobilière
Le prêt à taux zéro offre aux primo-accédants un avantage financier notable en supprimant les intérêts et les frais de dossier, ce qui permet un amortissement plus rapide du capital emprunté. En 2026, il constitue un soutien essentiel à la dynamisation du marché immobilier, incluant les investissements locatifs à travers des cas d’usage spécifiques.
Le principal bénéfice réside dans la diminution du taux d’endettement et l’augmentation de la capacité d’emprunt. Cela peut permettre d’acquérir un logement mieux adapté ou plus spacieux, augmentant ainsi la valeur locative potentielle. Pour un investisseur, même si le PTZ est conditionné à l’occupation principale au départ, il peut constituer un levier initial avant de passer en location dans le cadre de la rotation de résidence habituelle.
Néanmoins, il ne faut pas négliger certaines contraintes. Le zonage est strict, limitant l’accès au PTZ pour l’ancien en zones tendues A, Abis et B1. Par ailleurs, la nécessité d’effectuer des travaux de rénovation énergétique pour les logements anciens représente une charge supplémentaire qu’il faut anticiper.
Le tableau ci-dessous résume les principaux avantages et limites à considérer :
| Avantages | Limites |
|---|---|
| Prêt sans intérêts ni frais de dossier | Restriction aux primo-accédants |
| Réduction du coût total de l’emprunt | Plafonds de revenus stricts selon zones |
| Complément intéressant au crédit immobilier classique | Obligation d’occuper le logement en résidence principale au départ |
| Possibilité de cumuler avec l’éco-PTZ en cas de rénovation | Limitations géographiques pour le logement ancien |
Il s’agit donc d’un dispositif pertinent, mais qui requiert une analyse fine des conditions afin d’éviter de se voir refuser l’aide. La planification en amont avec un conseiller demeure recommandée pour s’assurer de l’adéquation entre le PTZ et le projet immobilier, qu’il soit destiné à la location ou l’habitation personnelle.
Des conseils pour gérer ces aspects sont accessibles dans des guides spécialisés, comme cette publication complète qui guide dans le choix et la préparation d’un achat immobilier accompagné du PTZ.
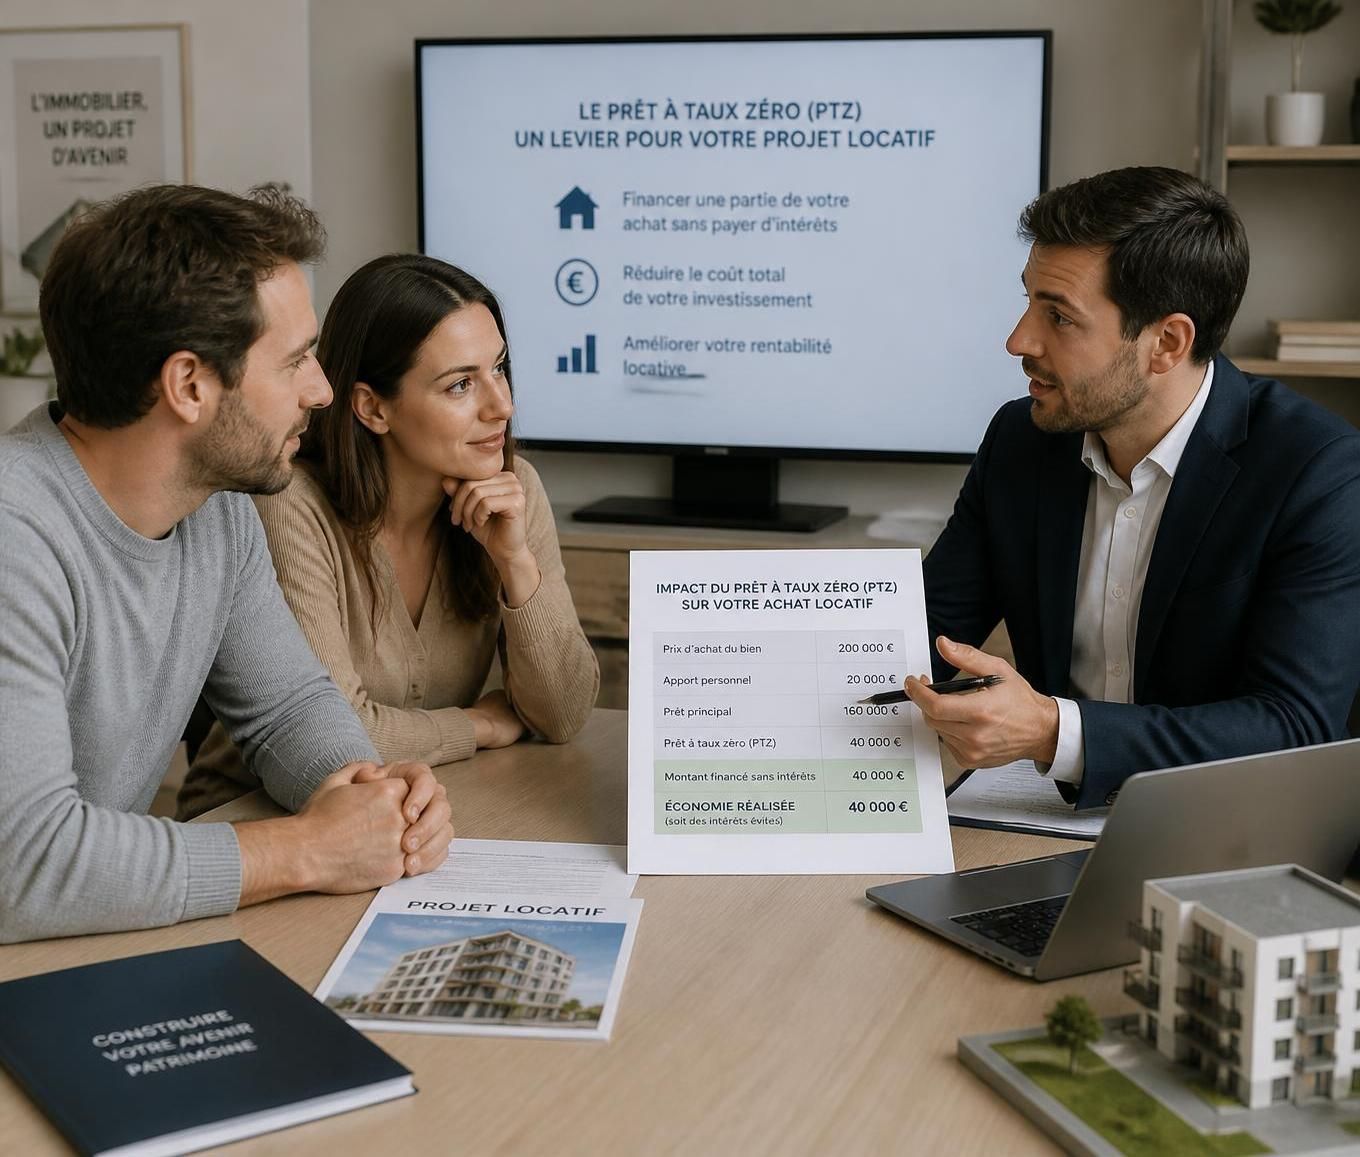
Anticiper les démarches et documents nécessaires pour une demande réussie de PTZ
Avant de formuler une demande de prêt à taux zéro, il est primordial de préparer un dossier complet répondant aux attentes de la banque et aux exigences réglementaires en 2026. Ce travail préparatoire facilite l’acceptation du PTZ et accélère le processus d’obtention du financement.
La pièce maîtresse reste l’avis d’imposition, indispensable pour vérifier l’éligibilité en termes de revenus. La banque examinera le revenu fiscal de référence selon l’année N-2, ce qui justifie la nécessité de disposer de ce document à jour, ainsi que d’autres documents justifiant la situation familiale et professionnelle.
Par ailleurs, il faut produire des justificatifs concernant le bien : promesse de vente, devis travaux si applicable, plans ou permis de construire en cas de construction neuve. Ces éléments permettent au prêteur d’évaluer le coût total de l’opération et donc le montant maximal du PTZ à accorder.
Il est aussi conseillé d’effectuer une simulation préalable en ligne sur des plateformes officielles comme celle de l’ANIL, pour s’assurer que votre profil correspond parfaitement aux exigences. Cette simulation constitue un bon repère avant de consulter un conseiller bancaire pour affiner votre montage financier.
La liste des documents à préparer se présente souvent ainsi :
- Avis d’imposition des revenus de l’année N-2 ;
- Justificatif d’identité et preuve de domicile ;
- Documents relatifs au bien immobilier (contrat de réservation, compromis de vente, devis de travaux) ;
- Preuves de ressources complémentaires éventuelles ;
- Simulation financière validée avec le conseiller bancaire.
Pour ne négliger aucune étape de cette important démarche, vous pouvez consulter des fiches pratiques détaillées telles que celles proposées par Service Public ou encore des conseils personnalisés dans les agences comme la Banque Populaire. Cette préparation rigoureuse assure une gestion fluide et sécurisée de votre projet immobilier impliquant le prêt à taux zéro.