
Quelle est la meilleure banque pour un prêt immobilier en 2026 ?
Comprendre les leviers clés pour choisir la meilleure banque pour un prêt immobilier en 2026
Face aux variations fréquentes des taux d’intérêt et à la diversité des offres bancaires, choisir la meilleure banque pour un prêt immobilier en 2026 requiert une analyse approfondie des critères qui impactent directement le coût final du crédit. Ce n’est pas uniquement le taux nominal affiché qui doit retenir votre attention, mais un ensemble d’éléments qui, combinés, définissent la qualité et la pertinence de l’offre selon votre profil et votre projet.
Parmi ces éléments, le taux nominal constitue souvent le premier indicateur visible lors d’une simulation de prêt immobilier. Il correspond au pourcentage d’intérêts que vous payez sur le capital emprunté. Par exemple, un emprunt de 300 000 euros à 3,29 % sur 20 ans génère environ 9 700 euros d’intérêts lors de la première année, ce coût diminuant progressivement en fonction du capital restant dû.
À cela s’ajoute le taux d’assurance, que peu d’emprunteurs anticipent correctement. Obligatoire, cette assurance protège la banque en cas de sinistre, et son coût peut varier considérablement d’une banque à l’autre. En 2026, il est souvent possible de négocier la délégation d’assurance, une pratique qui consiste à opter pour une assurance externe et moins onéreuse que celle proposée par la banque prêteuse.
Enfin, le taux annuel effectif global (TAEG) représente l’indicateur le plus fiable pour comparer les offres. Il englobe le taux nominal, le coût de l’assurance, ainsi que les frais annexes comme les frais de dossier, de garantie ou les honoraires de courtage. Se concentrer sur le TAEG permet d’avoir une vision complète du coût total du crédit et d’éviter les mauvaises surprises.
Pour optimiser votre recherche, voici les trois indicateurs à décrypter avant de faire votre choix de banque :
- Le taux nominal : pour connaître le coût des intérêts.
- Le taux d’assurance : à négocier indépendamment du crédit.
- Le TAEG : pour une comparaison globale et objective.
Prendre en compte ces facteurs vous permettra d’adopter une stratégie éclairée qui positionne non seulement sur le meilleur taux mais aussi sur les conditions réelles de remboursement adaptées à votre capacité financière.
Profil emprunteur et choix de la banque : pourquoi il est essentiel d’adapter son choix à sa situation personnelle
En 2026, il n’existe pas de meilleure banque universelle pour obtenir un crédit immobilier. Le choix dépend avant tout de votre profil personnel et professionnel, de votre apport, ainsi que des particularités de votre projet immobilier. Les banques privilégient certains profils, ce qui explique pourquoi certaines institutions bancaires seront plus compétitives pour certains emprunteurs que d’autres.
Par exemple, la Société Générale et la Banque Populaire accordent une attention particulière aux fonctionnaires, leur proposant des taux préférentiels sur des durées souvent limitées à 20 ans ou moins. Le Crédit Commercial de France (CCF) cible en revanche les profils à hauts revenus, généralement au-dessus de 50 000 euros nets annuels, offrant des conditions avantageuses dans l’univers patrimonial.
Si vous envisagez de financer un investissement locatif, la banque LCL se distingue par son expertise et sa souplesse pour ce type de projet, capable d’accorder des taux attractifs même pour des profils atypiques ou non-résidents. Pour les profils modestes ou atypiques, des établissements comme la BRED ou la Caisse d’Épargne proposent des solutions sur mesure, notamment pour les acquisitions dans le neuf ou les financements de travaux.
Voici un tableau récapitulatif des banques recommandées selon profils d’emprunteurs en 2026 :
| Banque | Profil valorisé | Frais de dossier | Note d’expérience client |
|---|---|---|---|
| BNP Paribas | Revenus ≥ 30 000 € (seul ou à deux), clients fidèles | 500 € | 4,8 / 5 |
| Banque Populaire | Fonctionnaires, prêts semi-fixes | 1 % du prêt (min 600 €, max 1 500 €) | 4,1 / 5 |
| BRED | Profils modestes, atypiques, fonctionnaires | 500 € (390 € pour fonctionnaires) | 4,3 / 5 |
| Caisse d’Épargne | Achat dans le neuf, financement de travaux | 500 € | 4,9 / 5 |
| Crédit Agricole | Professions libérales (médecins, avocats) | 750 € | 4,4 / 5 |
| SG (Société Générale + Crédit du Nord) | Fonctionnaires, prêts ≤ 20 ans | 1 000 € | 4,7 / 5 |
| CCF | Revenus ≥ 50 000 € nets annuels | 600 € | 4,9 / 5 |
| LCL | Profils atypiques, investissements locatifs | 0,5 % du prêt (min 1 000 €, max 1 500 €) | 4,0 / 5 |
Comprendre à quel groupe vous appartenez vous permet de cibler les établissements les plus enclins à vous offrir des conditions de prêt avantageuses. Cette sélection est capitale avant d’entamer toute simulation de prêt immobilier.
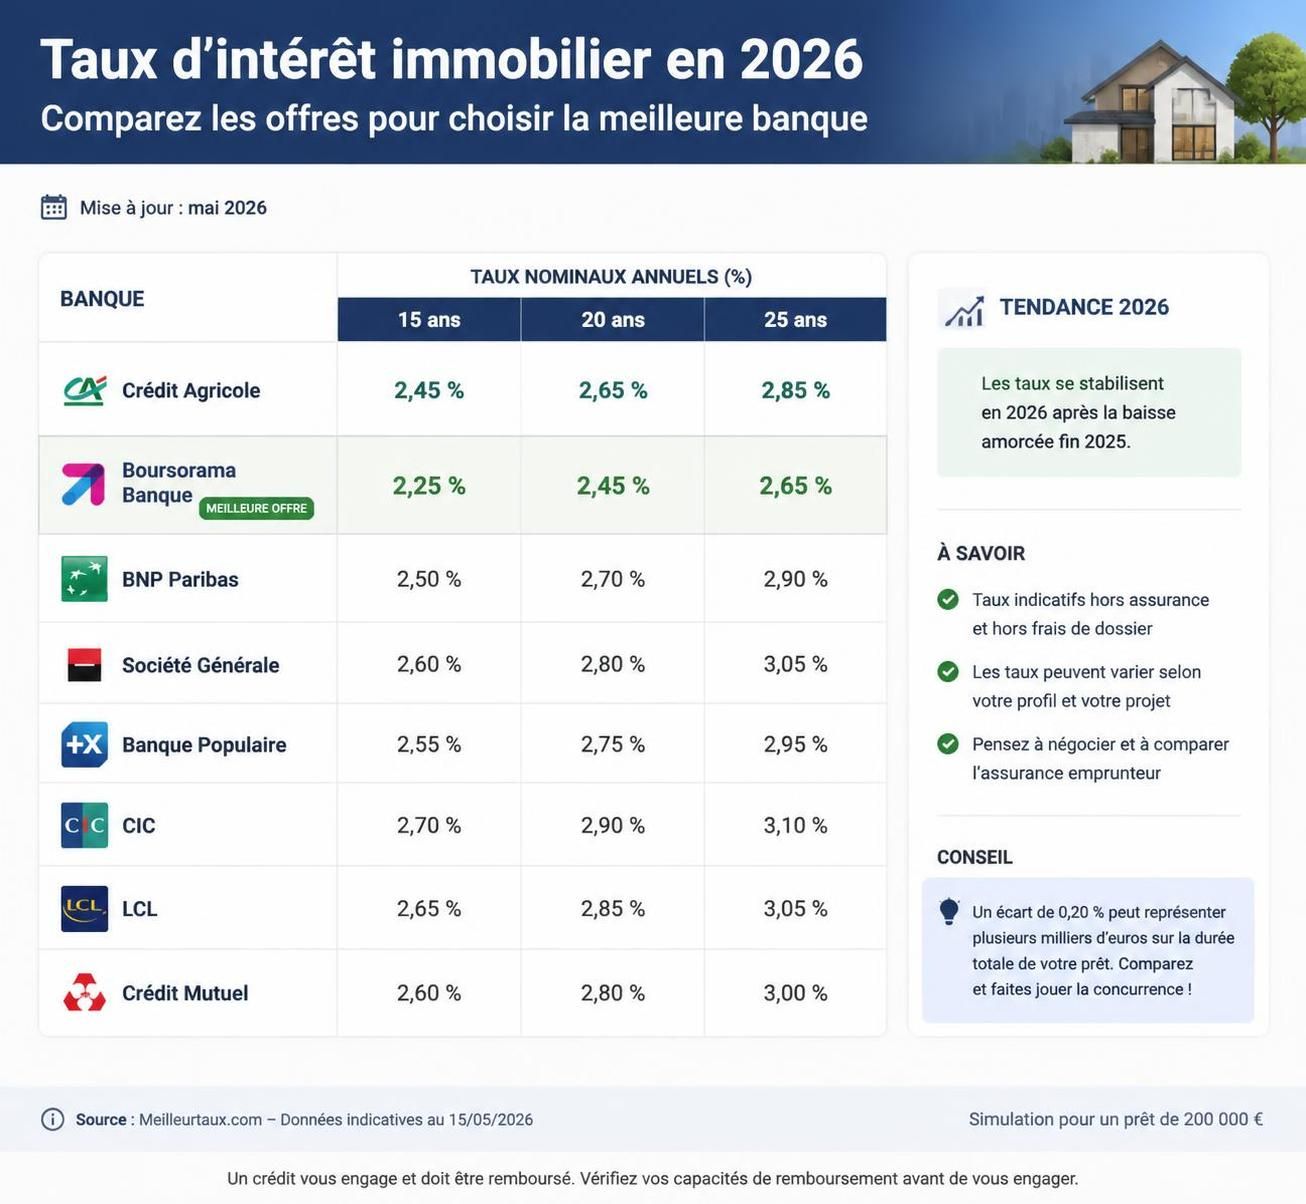
Comparaison des taux d’intérêt immobiliers moyens en 2026 : une donnée utile mais à relativiser
Les taux d’intérêt sont communiqués régulièrement par les différentes banques et organismes de suivi du marché. En août 2026, les taux moyens chez les banques françaises oscillent généralement comme suit :
| Durée de remboursement | Taux moyen | Taux barème | Tendance |
|---|---|---|---|
| 10 ans | 3,37 % | 3,47 % | Stable |
| 15 ans | 3,45 % | 3,55 % | Stable |
| 20 ans | 3,50 % | 3,60 % | Stable |
| 25 ans | 3,60 % | 3,70 % | Stable |
Cependant, il ne faut pas vous arrêter à ces moyennes, car votre taux final dépend d’un ensemble de facteurs dont l’apport, la durée de remboursement choisie et votre profil bancaire. Avoir un apport de 10 % ou plus reste un levier puissant pour réduire le taux et convaincre la banque de vous accorder des conditions plus favorables.
La durée de remboursement joue aussi un rôle crucial : un prêt sur une période plus courte entraîne des mensualités plus élevées mais diminue le total des intérêts. Une simulation de crédit immobilier permettra de mesurer précisément ces effets sur votre budget mensuel et sur le coût global.
Enfin, il est important de ne pas négliger les contreparties que vous pouvez offrir à votre banque. Par exemple, la domiciliation de vos revenus ou la souscription d’autres produits bancaires peuvent permettre de négocier un taux d’intérêt plus attractif.
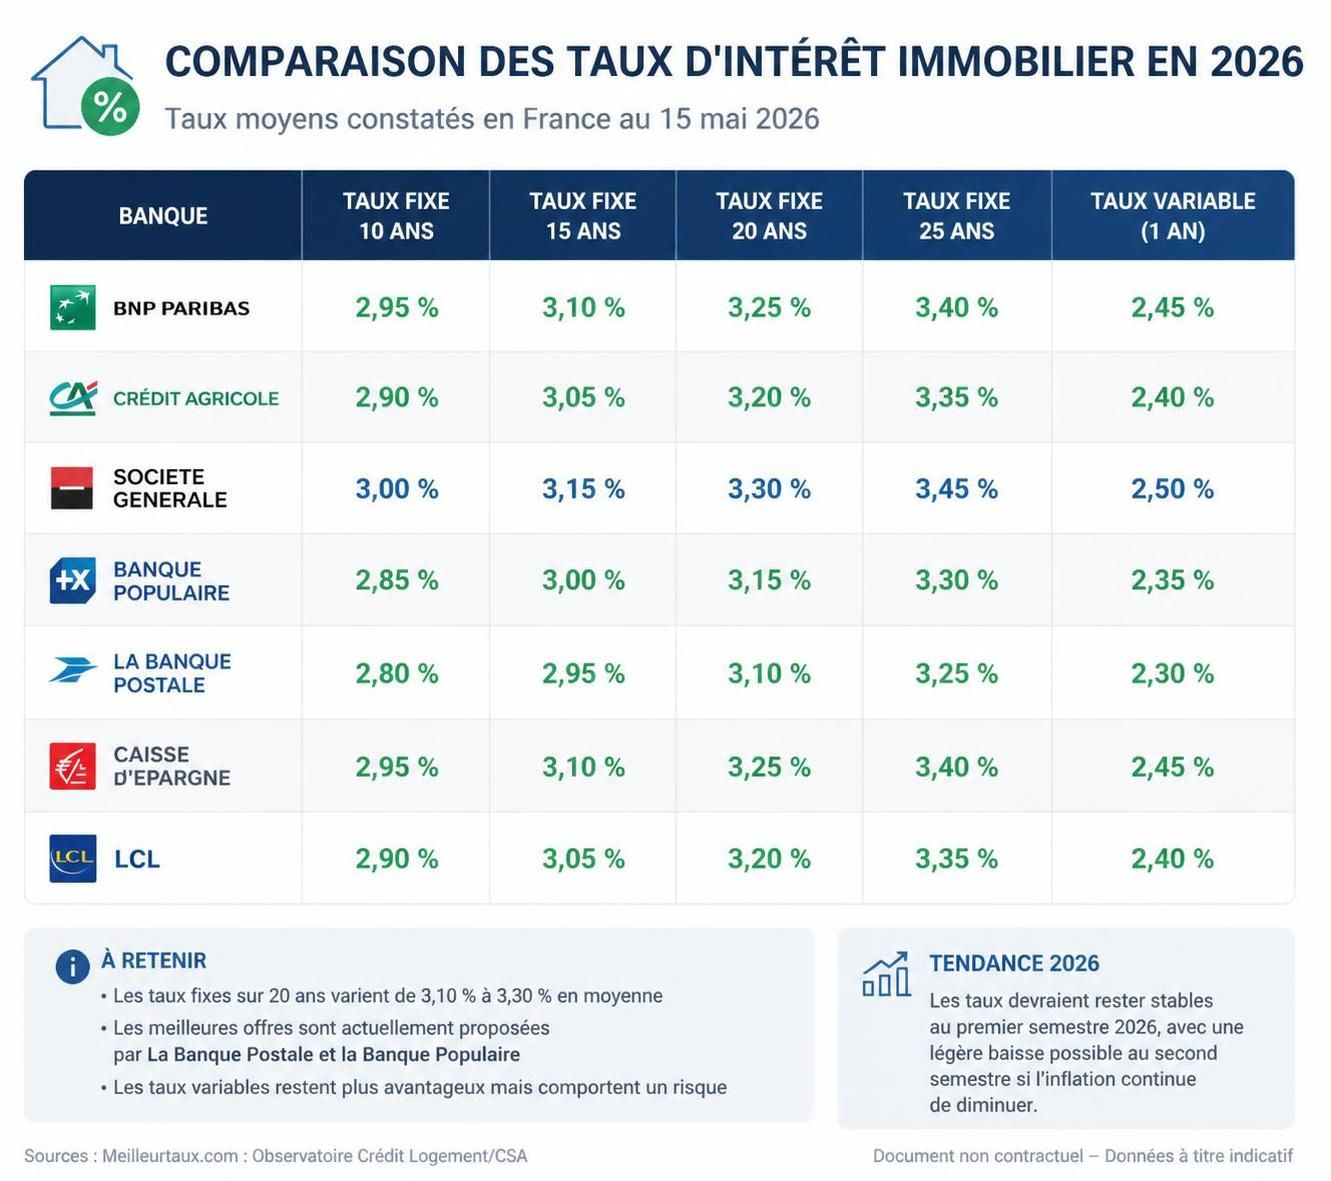
Pour approfondir votre compréhension des taux et de leurs variations, consultez notre article dédié expliquant comment choisir le meilleur taux pour un prêt immobilier en 2026.
Les banques en ligne versus banques traditionnelles : quel choix privilégier pour votre crédit immobilier ?
À l’ère digitale, les banques en ligne ont séduit de nombreux emprunteurs grâce à un parcours client simplifié et des frais souvent réduits, particulièrement sur les frais de dossier qui peuvent être gratuits. Parmi les acteurs les plus dynamiques en 2026, on note Fortuneo et Boursorama, proposant des taux débiteurs parfois inférieurs à 0,65 % sur des prêts immobiliers allant de 7 à 25 ans.
Malgré ces avantages, les banques en ligne présentent souvent des limitations sur la négociation des taux et l’accompagnement personnalisé, faute de conseillers dédiés proches de chaque dossier. Cela peut représenter un frein pour les emprunteurs au profil complexe (professions libérales, dossiers atypiques ou investissements locatifs) ou pour ceux qui préfèrent un suivi humain et régulier.
Les banques traditionnelles, telles que BNP Paribas, Société Générale ou Crédit Agricole, bien que plus coûteuses en frais de dossier et souvent en taux, restent attractives grâce à leur flexibilité dans la gestion des conditions de prêt et à leur capacité à proposer des prêts adaptés à tous les profils. Elles peuvent également offrir des produits annexes et des services complémentaires facilitant le financement global de votre projet immobilier.
Les critères à considérer pour bien choisir entre ces deux types d’établissements sont :
- La simplicité et rapidité d’obtention du prêt.
- La capacité de négociation du taux et des conditions.
- La disponibilité d’un conseiller dédié.
- Le coût global, incluant les frais de dossier et l’assurance emprunteur.
- La qualité du suivi et du service client.
Pour la plupart des emprunteurs, s’appuyer sur un courtier en prêt immobilier demeure la meilleure solution pour bénéficier d’un panorama complet et d’une analyse fine qui intègrent ces critères, et ainsi accéder aux meilleures offres des banques aussi bien en ligne que traditionnelles.
Négocier les conditions du prêt immobilier : au-delà du taux, quels avantages pour votre projet ?
Obtenir le meilleur taux immobilier ne suffit pas à garantir un crédit adapté à votre situation. Il est également crucial de négocier les conditions de souplesse qui vous offriront plus de liberté financière à moyen et long terme.
Parmi les clauses stratégiques à envisager figurent :
- L’exonération des pénalités de remboursement anticipé : Elle permet de rembourser partiellement ou totalement votre prêt avant terme sans frais. Utile en cas de vente de bien, d’héritage ou de rentrée d’argent significative.
- La modularité des échéances : Vous pouvez adapter vos mensualités selon l’évolution de vos revenus. Par exemple, augmenter temporairement votre remboursement en cas d’augmentation salariale permet de réduire la durée et le coût du prêt.
- La suspension temporaire des échéances : Cette option, moins fréquente, offre la possibilité de mettre en pause le remboursement en cas de difficulté financière ou de projet personnel spécifique (création d’entreprise, projet de voyage).
Illustrons cela par un exemple concret : Paul, employé stable avec un crédit immobilier à taux fixe de 3,45 % hors assurance sur 18 ans, rembourse 1 200 euros par mois. Lorsqu’il reçoit une promotion, il décide d’augmenter ses remboursements mensuels à 1 400 euros. Cette simple modification lui permet de gagner près de 3 ans sur la durée du prêt et d’économiser environ 13 000 euros d’intérêts.
Les banques sont souvent prêtes à négocier ces conditions pour un client présentant un bon dossier, avec un taux d’endettement raisonnable et un historique bancaire sain. Ne pas hésiter à solliciter ces aménagements peut donc faire une forte différence sur la gestion de votre budget immobilier.
Pour en savoir plus sur ces astuces et apprendre à optimiser votre financement, découvrez notre guide complet sur comment bien choisir son prêt immobilier en 2026.