
Quel est le montant des frais de notaire sur une succession en 2026 ?
Comprendre les frais de notaire dans une succession en 2026 : rôles et obligations
Lorsqu’une succession s’ouvre, une série de formalités juridiques et fiscales s’impose aux héritiers. Le rôle du notaire dans ce processus est central et souvent incontournable, notamment lorsque l’actif successoral dépasse certains seuils ou comprend un bien immobilier. En 2026, les frais de notaire liés à une succession se composent principalement de plusieurs éléments clairement définis. Ces frais englobent les émoluments qui constituent la rémunération directe du notaire, ainsi que les débours, c’est-à-dire les sommes avancées par le notaire pour régler différents frais administratifs et de publication.
Dans la pratique, le recours à un acte notarié est obligatoire dans plusieurs cas de figure. Tout d’abord, si la succession comprend un bien immobilier, qu’il s’agisse d’une maison, d’un appartement ou d’un terrain, l’intervention du notaire est nécessaire pour constater la transmission de propriété. Ensuite, dès que l’actif brut de la succession dépasse 5 000 €, l’obligation d’un acte établissant la qualité d’héritier devient la règle. D’autres situations imposent également un notaire : la présence d’un testament, une donation entre époux, ou bien encore la présence d’un héritier mineur ou sous tutelle. Dans les successions simples et de faible valeur, où aucune de ces conditions n’est remplie, les héritiers peuvent parfois procéder sans notaire, en traitant directement avec les organismes bancaires et fiscaux.
Il est essentiel de ne pas confondre les frais de notaire avec les droits de succession, souvent appelés à tort « taxe successorale ». Les premiers correspondent aux honoraires réglementés et frais avancés, tandis que les seconds désignent un impôt payé à l’État, calculé en fonction de la valeur des biens transmis et du lien de parenté entre le défunt et l’héritier. Le notaire collecte ces droits successifs pour le compte du Trésor public, mais cette somme ne représente en aucun cas sa rémunération personnelle.
Pour en savoir plus sur ce sujet, vous pouvez consulter un article complet sur le rôle du notaire dans une succession et ses frais, qui explique avec précision les étapes et les coûts à prévoir.
Barème des émoluments notariales en succession : calcul et explications pour 2026
La rémunération principale du notaire dans une succession est constituée par les émoluments proportionnels. Ce barème, fixé réglementairement par l’article A444-53 du Code de commerce, évolue tous les deux ans et s’applique selon un système par tranches décroissantes. La valeur totale de l’actif brut, c’est-à-dire la somme de tous les biens avant déduction des dettes, sert de base au calcul.
En 2026, voici le tableau officiel des taux hors taxe applicable :
| Tranche de l’actif successoral (en €) | Taux hors taxe (%) |
|---|---|
| 0 à 6 500 | 4,837 |
| 6 500 à 17 000 | 1,995 |
| 17 000 à 60 000 | 1,330 |
| Au-delà de 60 000 | 0,998 |
À chacun de ces taux s’ajoute la TVA à 20 %, ce qui représente une augmentation non négligeable des frais à régler. Pour déterminer précisément le montant des émoluments, il faut appliquer chaque taux à la tranche correspondante de l’actif successoral, puis cumuler les résultats. Cette méthode favorise les petites successions, puisque les premiers euros sont taxés à un taux plus élevé, progressive diminution des taux sur les valeurs plus importantes.
Par ailleurs, certains actes spécifiques, comme l’attestation de propriété immobilière ou l’inventaire successoral, entraînent des honoraires complémentaires. Ces actes sont souvent indispensables dans le cadre de transmissions complexes ou comportant des biens immobiliers.
Prenons un exemple concret : pour une succession d’une valeur de 300 000 €, les émoluments TTC seront approximativement de 3 900 €, auxquels il convient d’ajouter les débours, estimés à 1 500 € pour ce niveau de complexité. Cela représente environ 1,8 % de l’actif successoral. Ces calculs permettent aux héritiers d’anticiper les charges liés à la transmission du patrimoine.
Pour une simulation précise et adaptée à votre situation, plusieurs simulateurs en ligne sont disponibles, notamment sur des sites spécialisés comme France Succession permettant de calculer rapidement le montant frais notaire attendu en fonction de la composition de votre succession.
Distinction essentielle entre frais de notaire et droits de succession : comprendre la fiscalité successorale
La fiscalité successorale comporte deux volets que tout héritier se doit de différencier. D’un côté, les frais de notaire regroupent les émoluments et débours destinés à couvrir le travail du notaire et les frais administratifs. De l’autre, la taxe successorale (droits de succession) représente l’impôt dû à l’État lors de la transmission de biens après un décès.
Les droits de succession sont calculés en fonction de la part nette reçue par chaque héritier, après déduction des abattements fiscaux prévus par la loi. Ces abattements dépendent étroitement du lien de parenté entre le défunt et le bénéficiaire :
- Conjoint ou partenaire PACS : exonération totale de droits
- Enfants (en ligne directe) : abattement de 100 000 € par enfant
- Petits-enfants : abattement de 1 594 €
- Frères et sœurs : abattement de 15 932 € sous conditions
- Neveux, nièces : abattement de 7 967 €
- Autres héritiers : abattement de 1 594 €
Une fois l’abattement appliqué, la part taxable est soumise à un barème progressif dont les taux varient selon le lien de parenté. Par exemple, en ligne directe, le taux démarre à 5 % pour les premiers 8 072 € et peut grimper jusqu’à 45 % au-delà de 1 805 677 €.
Voici un aperçu simplifié du barème applicable en ligne directe :
| Part nette taxable (€) | Taux (%) |
|---|---|
| Jusqu’à 8 072 | 5 |
| 8 072 à 12 109 | 10 |
| 12 109 à 15 932 | 15 |
| 15 932 à 552 324 | 20 |
| 552 324 à 902 838 | 30 |
| 902 838 à 1 805 677 | 40 |
| Au-delà de 1 805 677 | 45 |
La compréhension claire de cette distinction est fondamentale pour l’anticipation budgétaire des frais totaux liés à la transmission d’un patrimoine. Si les frais de notaire sont à régler pour garantir la validité des actes et la sécurité juridique, les droits de succession déterminent le montant de l’impôt à verser au Trésor public. Ces derniers peuvent parfois représenter une part importante de la transmission si les abattements sont dépassés ou si la parenté est éloignée.
Pour approfondir ces spécificités, notre article sur la fiscalité successorale et la gestion des frais de notaire offre une approche détaillée et pratique adaptée à 2026.
Comment estimer le montant des frais de notaire selon la valeur du patrimoine transmis ?
Le montant global des frais de notaire sur une succession dépend principalement de la valeur de l’actif successoral et de la complexité des actes à accomplir. En moyenne, ces frais représentent généralement entre 1 et 2 % de l’actif, hors droits de succession. Ils incluent les émoluments calculés par tranche ainsi que les débours couvrant les frais annexes.
Voici une estimation standard pour différentes valeurs d’actifs :
| Valeur de la succession (€) | Émoluments TTC (€) | Débours (€) | Total frais notariaux estimés (€) | Pourcentage approximatif de l’actif (%) |
|---|---|---|---|---|
| 50 000 | 1 400 | 800 | 2 200 | 4,4 |
| 100 000 | 1 900 | 1 000 | 2 900 | 2,9 |
| 200 000 | 2 900 | 1 200 | 4 100 | 2,05 |
| 300 000 | 3 900 | 1 500 | 5 400 | 1,8 |
| 500 000 | 5 900 | 2 000 | 7 900 | 1,6 |
| 800 000 | 8 900 | 2 500 | 11 400 | 1,4 |
| 1 000 000 | 10 900 | 3 000 | 13 900 | 1,4 |
Les débours comprennent notamment les coûts liés à l’attestation de propriété, aux publications légales, aux copies d’actes et aux éventuels frais de géomètre si un bien immobilier est concerné. Ces coûts varient également avec la complexité du dossier et le nombre d’actes à établir.
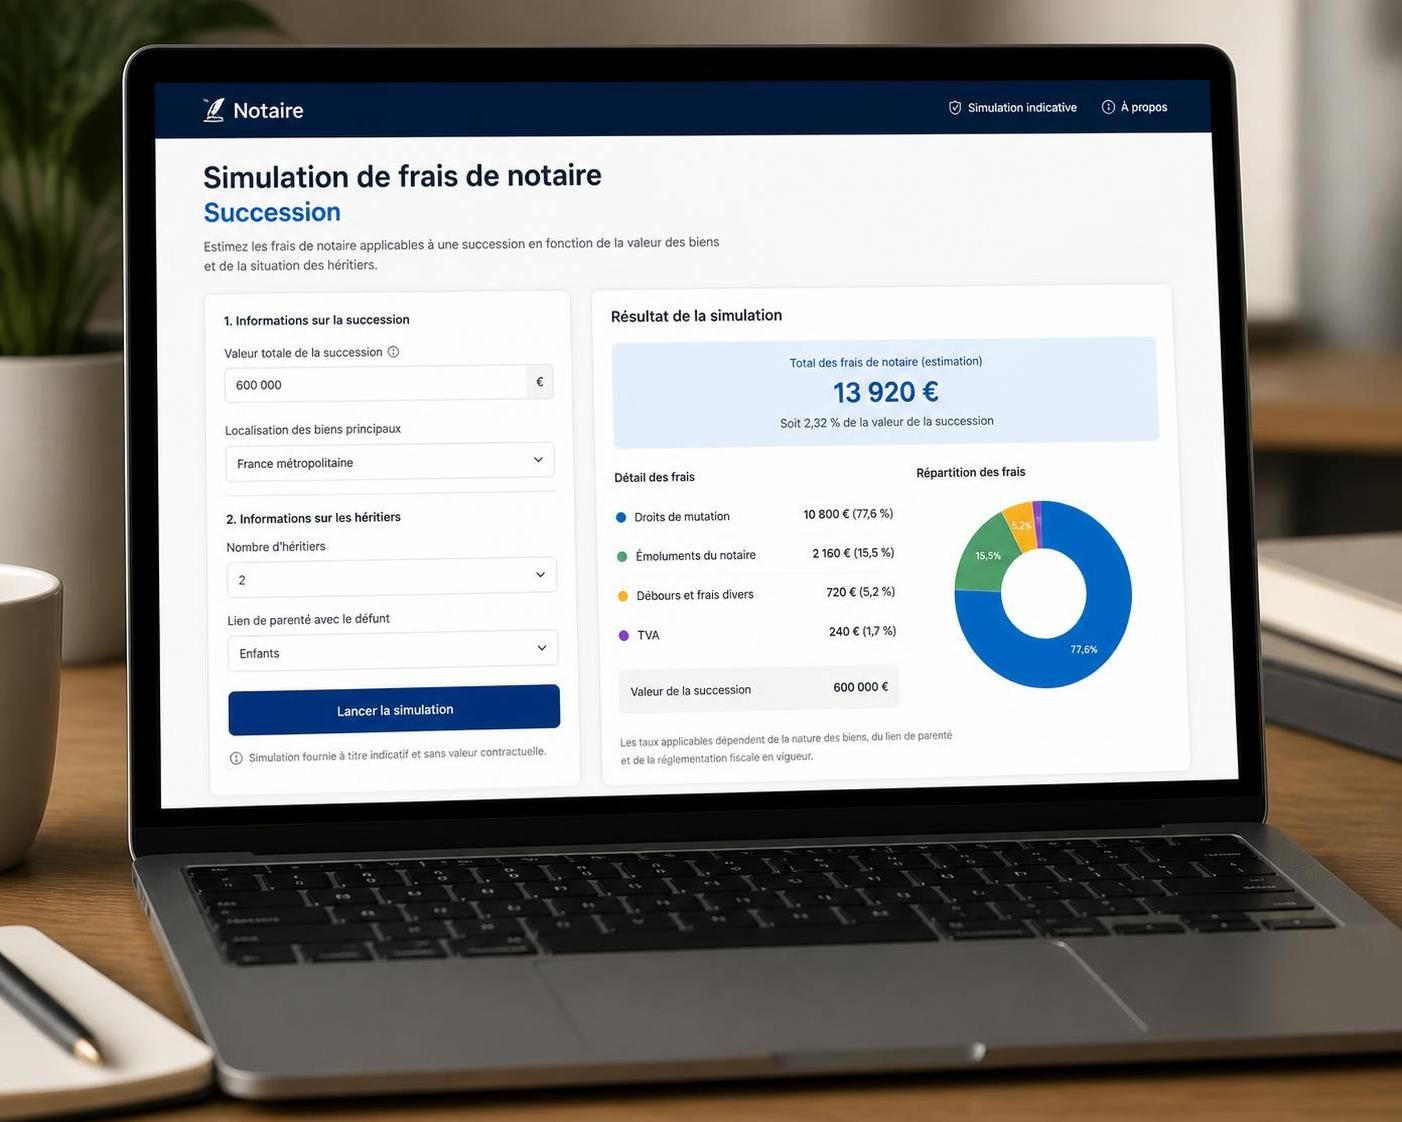
Par exemple, une succession moyenne de 300 000 € incluant un appartement, des liquidités et des meubles génèrera environ 5 400 € de frais notariés, soit 1,8 % de l’actif, sans compter les droits de succession. Ainsi, chaque héritier doit réfléchir sérieusement aux modalités de transmission afin d’optimiser les coûts. Nous vous recommandons également de consulter notre simulateur en ligne pour une estimation adaptée à votre situation réelle.
Les stratégies pour réduire le montant des frais et droits successoraux
La transmission d’un patrimoine génère naturellement des frais et impôts qui peuvent peser lourd sur les héritiers. Pourtant, il est possible d’optimiser la fiscalité successorale et les frais de notaire en adoptant certains leviers juridiques et financiers. Anticiper la succession de son vivant est la clé pour alléger la charge financière sur les bénéficiaires.
Voici quelques pistes couramment utilisées pour minimiser les frais de notaire et droits de succession :
- Donations précoces : Chaque parent peut effectuer une donation jusqu’à 100 000 € par enfant tous les 15 ans sans encourir de droits de donation. Grâce à ce mécanisme, l’actif transmis au décès est diminué, réduisant ainsi directement les frais liés à la succession.
- Assurance-vie : Les capitaux versés dans le cadre d’un contrat d’assurance-vie bénéficient d’une exonération partielle, jusqu’à 152 500 € par bénéficiaire, pour les primes versées avant l’âge de 70 ans. Au-delà, une taxation spécifique s’applique, souvent plus avantageuse que celle des droits de succession classiques.
- Démembrement de propriété : La donation en nue-propriété, avec réserve d’usufruit, est une solution permettant de transmettre un bien à moindres frais fiscaux. À votre décès, l’usufruit disparaît naturellement et les héritiers récupèrent la pleine propriété sans autre taxation.
- Partage anticipé : Organiser le partage de son vivant par l’intermédiaire d’un notaire permet souvent de réduire les coûts ultérieurs, notamment si la succession comporte plusieurs héritiers et des biens immobiliers.
- Clause bénéficiaire bien pensée : Dans certains cas, le choix judicieux de bénéficiaires dans les contrats d’assurance, fondations ou autres véhicules patrimoniaux peut permettre d’optimiser la transmission du patrimoine.
La mise en œuvre de ces stratégies demande une analyse personnalisée et l’accompagnement d’un conseiller compétent, notamment un notaire ou un spécialiste en gestion de patrimoine. Ce dernier saura guider dans la préparation des actes à rédiger, la mise en place des donations ou contrats adaptés.
Pour en savoir plus sur les méthodes pour réduire les coûts lors d’une succession, consultez notre dossier dédié aux frais de notaire lors d’une donation, un complément précieux aux informations sur la succession pure.