
Quel est le meilleur taux de crédit immobilier en 2026 ?
Comprendre les taux de crédit immobilier en 2026 : mécanismes et chiffres clés
Le taux de crédit immobilier demeure le premier critère observé par tout acquéreur potentiel lorsqu’il envisage un achat immobilier. En 2026, malgré une certaine hausse par rapport aux années précédentes, les taux restent encore modérés dans une perspective historique. En août 2026, selon l’Observatoire Crédit Logement/CSA, le taux moyen des crédits immobiliers s’établit à 3,31 %, traduisant une stabilisation à un niveau élevé mais pas excessif pour les emprunteurs qualifiés.
Ce taux représente le coût moyen du prêt immobilier sur l’ensemble des dossiers acceptés et dépend fortement du profil de l’emprunteur, de la durée de prêt choisie et du contexte économique général. Par exemple, une mensualité pour un emprunt de 250 000 euros sur 25 ans à ce taux sera d’environ 1 215 euros sans compter l’assurance emprunteur.
Pour comprendre comment ce taux est déterminé, il est essentiel de considérer des facteurs comme la politique monétaire européenne, notamment les décisions de la Banque Centrale Européenne (BCE), ainsi que l’inflation qui influence le coût du refinancement des banques. Un capteur important est l’OAT à 10 ans française, qui, en juillet 2026, a dépassé pour la première fois depuis plusieurs années la barre des 4 %, accentuant ainsi la pression sur les taux proposés aux particuliers.
Il importe également de souligner que le taux proposé par la banque n’est pas figé : il peut varier en fonction du type de taux choisi, taux fixe ou taux variable. Tandis que le taux fixe garantit une mensualité constante pendant toute la durée du prêt, le taux variable, plus rare dans ce contexte, peut permettre de bénéficier d’un taux initial plus bas mais expose au risque d’augmentation en cas de politique monétaire plus stricte.
Pour les emprunteurs, maîtriser ces notions est fondamental avant de s’engager. Cela nécessite aussi de bien préparer son dossier, en particulier en soignant son apport personnel et en gardant un taux d’endettement inférieur à 35 %, conformément aux préconisations du Haut Conseil de Stabilité Financière (HCSF).
Le recours à une simulation de crédit immobilier est une étape incontournable pour évaluer précisément son potentiel d’emprunt en fonction de ses revenus et de ses projets.
Les durées de prêt et leur impact sur le taux appliqué
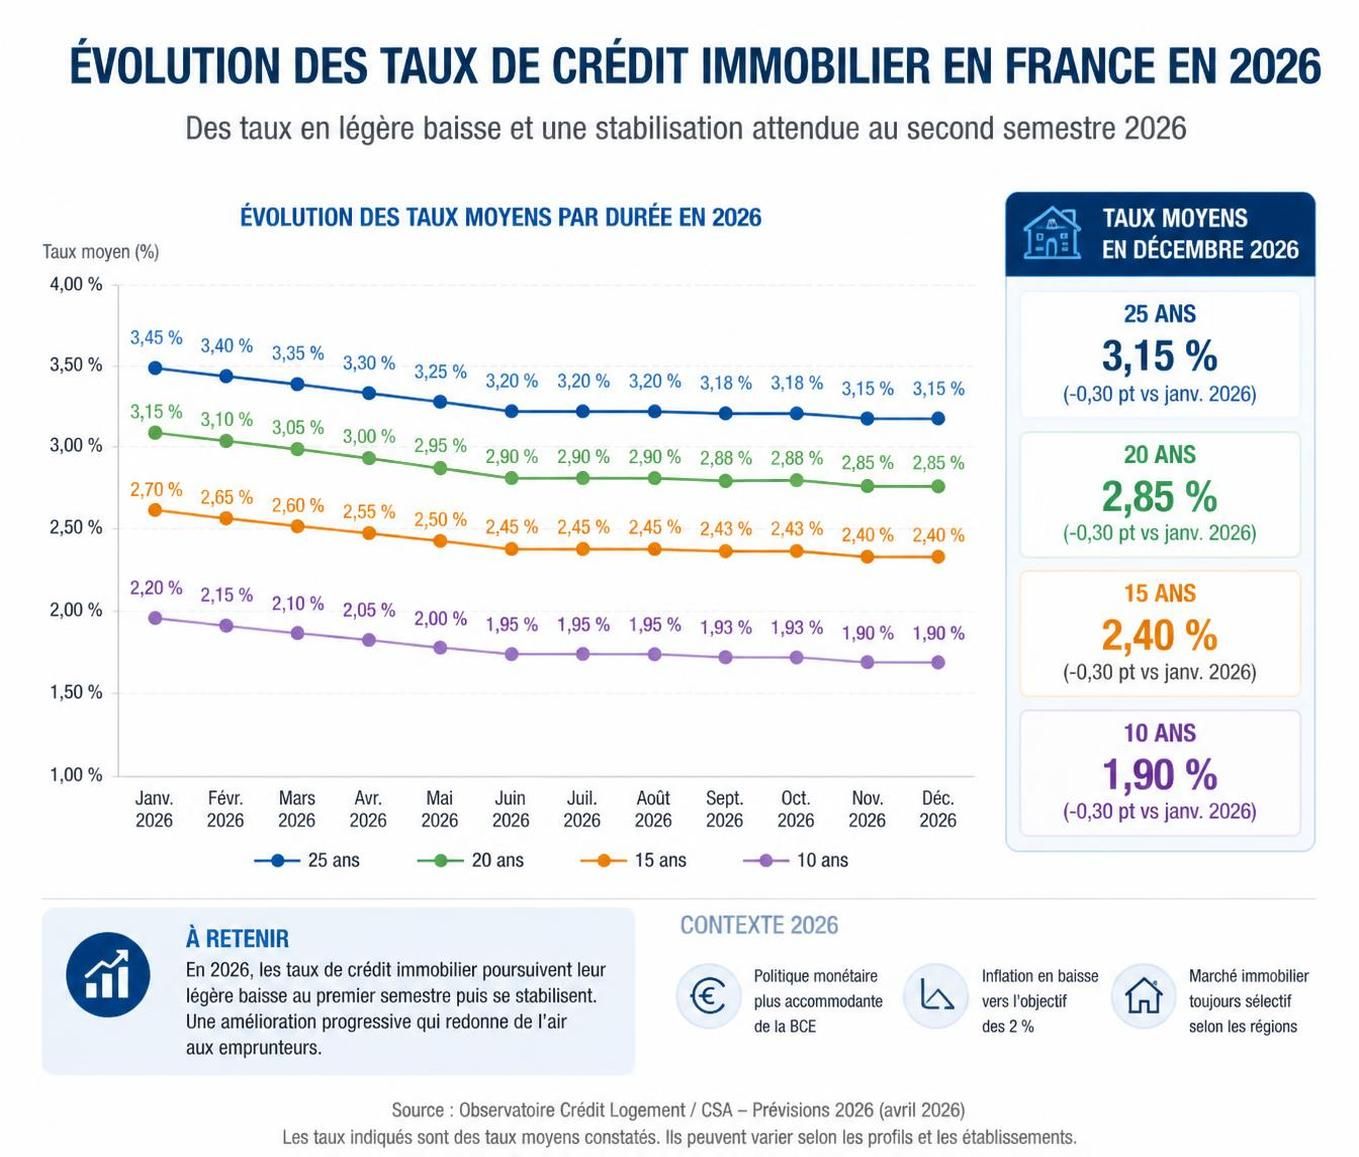
Le choix de la durée de prêt influence directement le taux et le coût total du crédit. En 2026, les barèmes affichés par les principaux acteurs du crédit montrent clairement une progression des taux avec l’allongement de la durée.
Par exemple, selon le baromètre de septembre 2026 :
- 3,28 % sur 15 ans (taux moyen Meilleurtaux),
- 3,40 % sur 20 ans,
- 3,60 % sur 25 ans.
À noter que ces valeurs peuvent légèrement varier selon les courtiers ou établissements, comme le montrent Empruntis et CAFPI, qui affichent des taux allant de 3,09 % à 3,64 % selon la durée et le profil de l’emprunteur. Parmi les banques, les établissements en ligne tendent à proposer des taux plus favorables que les banques traditionnelles, du fait de leur structure de coûts allégée.
La durée choisie doit donc être adaptée à la capacité de remboursement du foyer, mais aussi à la stratégie financière du projet immobilier. Une durée plus courte implique des mensualités plus élevées mais réduit le coût total du crédit. À l’inverse, pour un projet avec un budget serré, allonger la durée permet de diminuer la charge mensuelle, même si cela revient plus cher à long terme.
Il est conseillé pour un ménage avec un revenu mensuel stable d’environ 4 200 euros, par exemple, de privilégier une durée de 20 ans pour un compromis entre maîtrise des mensualités et coût total.
Les leviers pour décrocher le meilleur taux de crédit immobilier en 2026
Décrocher le meilleur taux 2026 sur un prêt immobilier demande une stratégie rigoureuse, basée sur une compréhension fine des différents leviers. Le premier d’entre eux est le profil de l’emprunteur, notamment la solidité de son dossier. Un bon apport personnel (au moins 10 % du prix d’achat), un taux d’endettement maîtrisé, et un historique bancaire sain sont des éléments essentiels.
Les banques accordent une prime aux dossiers bien préparés, et ces emprunteurs peuvent obtenir des taux inférieurs de 0,2 à 0,4 point par rapport à la moyenne nationale, ce qui représente des économies importantes sur le long terme.
Autre levier clef : le recours à un courtier en crédit immobilier. Ce professionnel dispose d’un réseau étendu auprès des banques et connaît les subtilités du marché. Il peut ainsi négocier des conditions préférentielles, souvent inaccessibles directement à un particulier. La commission du courtier, généralement comprise entre 1 et 2 % du montant emprunté, est souvent compensée par le gain en taux et la meilleure gestion du dossier.
Les différences entre banques traditionnelles, banques en ligne et établissements spécialisés sont également à considérer. En 2026, les banques en ligne comme Boursorama ou Fortuneo affichent souvent des taux légèrement plus bas, tandis que les banques de réseau, telles que le Crédit Agricole, restent compétitives grâce à leur présence locale et leur capacité d’accompagnement (cf crédit Agricole et ses taux en 2026).
Voici une liste des points à optimiser pour maximiser ses chances de décrocher le meilleur taux :
- Soigner son apport personnel pour réduire le montant emprunté.
- Maintenir son taux d’endettement en dessous de 35 %.
- Négocier le taux d’assurance emprunteur ou choisir une assurance externe.
- Constituer un dossier solide incluant justificatifs de revenus, stabilité professionnelle et absence d’impayés.
- Comparer plusieurs offres bancaires et simuler les mensualités en ligne.
- Faire appel à un courtier expérimenté pour bénéficier d’un accompagnement personnalisé.
Évolution et prévisions des taux de crédit immobilier pour la fin 2026 et 2027
Les évolutions récentes et les prévisions des experts sur les taux de crédit immobilier suggèrent une période de stabilisation voire une légère baisse vers la fin de l’année 2026. Selon l’Observatoire Crédit Logement/CSA, les taux n’ont pas connu de recul significatif depuis le printemps, mais la tendance semble amorcer un tassement à partir de septembre.
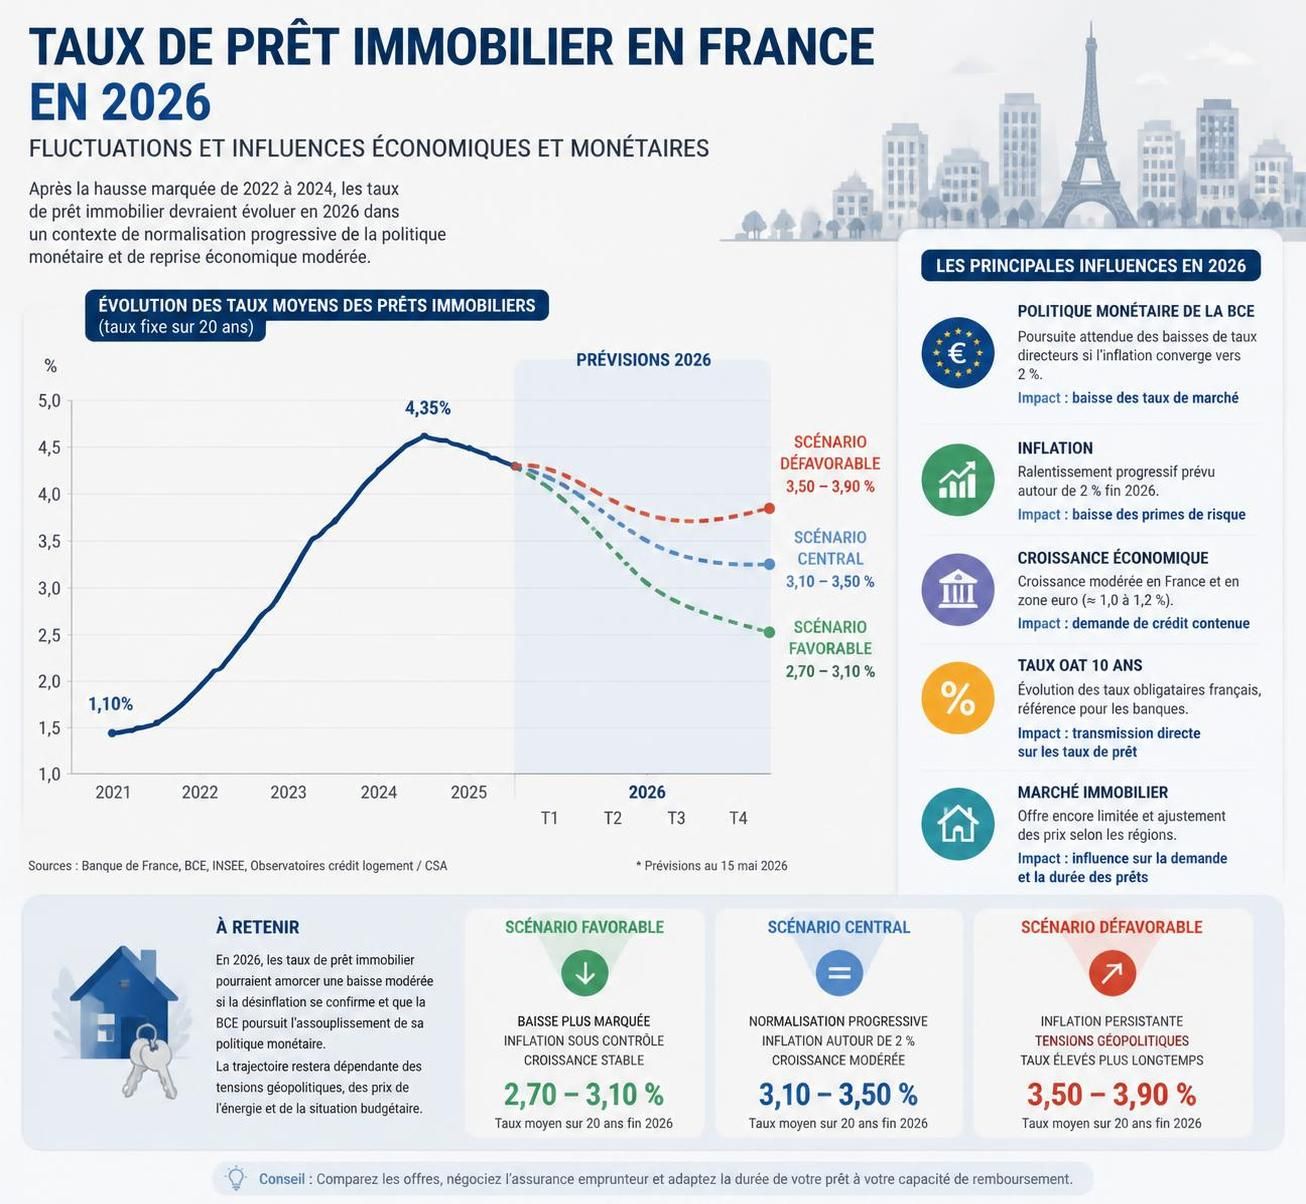
La clé de cette évolution réside notamment dans la politique monétaire de la BCE. Après plusieurs hausses des taux directeurs pour contenir l’inflation, plusieurs analystes anticipent un possible ralentissement, voire un recul des taux en 2027 si l’inflation reste maîtrisée. Cela provoquerait un impact direct sur les taux immobiliers, et pourrait offrir davantage de marge de négociation pour les emprunteurs.
Cependant, la prudence reste de mise : les décisions de la BCE, l’état de l’économie européenne et les tensions géopolitiques restent des facteurs lourds d’incertitudes. Il est donc recommandé à ceux qui peuvent financer leur projet dès aujourd’hui de verrouiller un taux actuellement stable autour de 3,30 % à 3,40 %, plutôt que de prendre le risque d’une remontée des prix de l’immobilier qui pourrait annulera toute baisse des taux.
Le plafond légal du taux d’usure, fixé à 5,29 % au 1er juillet 2026 pour les prêts à long terme, demeure un garde-fou essentiel pour éviter des taux excessifs, notamment pour les profils plus risqués, même si la plupart des emprunteurs en bonne situation ne s’en rapprochent pas.
Le rôle des indicateurs économiques dans la dynamique des taux
En dehors des décisions de la BCE, plusieurs indicateurs conditionnent l’évolution des taux :
- L’inflation : une inflation élevée pousse les banques centrales à relever les taux directeurs, augmentant ainsi le coût du crédit.
- Les marchés financiers : les rendements des obligations souveraines, notamment les OAT à 10 ans, servent de référence pour le coût de refinancement bancaire.
- La situation du marché immobilier 2026 : la demande reste soutenue malgré la hausse des taux, ce qui maintient la pression sur les prix et incite les établissements à maintenir des conditions attractives pour les meilleurs profils.
Ces paramètres sont à analyser avant de décider du moment opportun pour souscrire un prêt et choisir entre un taux fixe ou variable.
Simulations pratiques : mensualités, capacités d’emprunt et durées optimales de prêt en 2026
Simuler son crédit immobilier est devenu indispensable en 2026 pour bien comprendre les enjeux financiers et éviter les mauvaises surprises.
Prenons un exemple concret : pour un crédit de 250 000 euros sur 25 ans à un taux de 3,31 %, la mensualité hors assurance est de 1 215 euros. Une variation de 0,5 % dans le taux peut représenter une différence de plusieurs dizaines d’euros chaque mois, donc plusieurs milliers d’euros sur la durée du prêt.
Le tableau ci-dessous présente plusieurs montants empruntés sur 20 ans à 3,43 %, monto en accord avec les taux observés par les courtiers comme CAFPI, pour donner un aperçu des impacts sur la mensualité et le coût total :
| Montant Emprunté | Durée | Taux (%) | Mensualité (€) | Coût Total du Crédit (€) |
|---|---|---|---|---|
| 150 000 | 20 ans | 3,43 | 909 | 68 292 |
| 200 000 | 20 ans | 3,43 | 1 212 | 91 057 |
| 250 000 | 20 ans | 3,43 | 1 515 | 113 821 |
| 300 000 | 20 ans | 3,43 | 1 819 | 136 585 |
Autre exemple, la capacité d’emprunt est étroitement liée au revenu mensuel. Un couple avec 4 200 euros de salaire net par mois pourra emprunter environ 280 000 euros sur 20 ans, en respectant le plafond d’endettement à 35 %. En visant un emprunt de 500 000 euros, un revenu net mensuel d’environ 5 000 euros sera nécessaire, sous réserve d’un apport personnel substantiel et d’un dossier irréprochable.
L’évaluation précise de la capacité d’emprunt s’appuie aujourd’hui sur des outils en ligne spécialisés qui prennent en compte les revenus, charges, assurances, et même la durée envisagée.