
Prévision du taux immobilier en 2027 : ce que les experts anticipent
Évolution des taux immobiliers en 2026 : bases pour une prévision en 2027
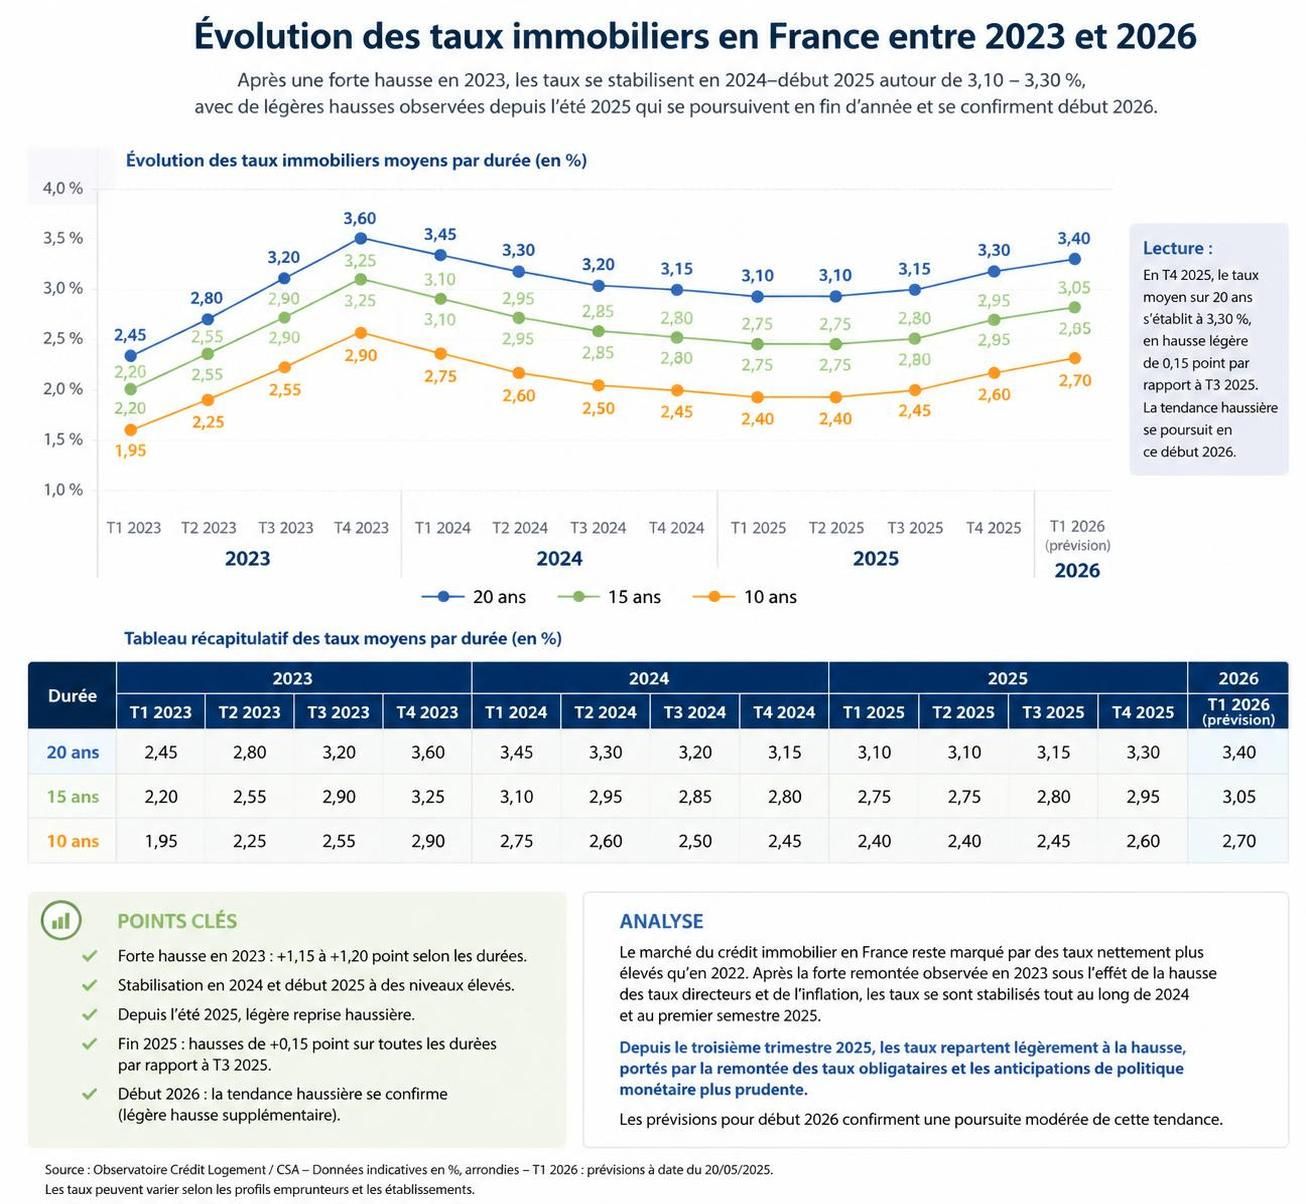
Depuis la sortie de la crise sanitaire du Covid, le marché immobilier français a connu une période de fortes fluctuations de taux. En 2023, les taux immobiliers ont sévèrement augmenté, pesant sur la capacité d’emprunt de nombreux ménages. Toutefois, l’année 2024 a marqué un tournant, avec un recul notable des taux, conséquence directe de la politique de la Banque Centrale Européenne (BCE) visant à réduire le coût du crédit pour soutenir l’économie. En 2025, cette tendance s’est stabilisée : les taux oscillent désormais majoritairement entre 3 % et 3,5 %, avec une visibilité réduite quant à leur évolution immédiate.
Au seuil de 2026, quelques signes laissent entrevoir une légère remontée des taux, notamment liée aux tensions économiques et géopolitiques qui entretiennent l’incertitude auprès des acteurs financiers. Cette période d’instabilité pousse à s’interroger sur la tendance immobilière pour l’année suivante. La prévision du taux immobilier en 2027 n’est donc pas figée. Il est essentiel de comprendre que ces taux ne dépendent pas uniquement des décisions de la BCE, mais également d’autres facteurs dits fondamentaux.
Parmi ces éléments clés, on distingue notamment :
- L’OAT 10 ans, soit le taux d’emprunt obligataire à long terme de l’État français, qui sert souvent de benchmark pour les taux des crédits immobiliers à longue échéance.
- La concurrence bancaire, incitant les établissements à proposer des taux attractifs pour conquérir des parts de marché.
- La prime de risque que chaque banque applique en fonction du profil de l’emprunteur et de la qualité du dossier.
- Le contexte économique national et international, notamment les risques liés à la situation budgétaire française et les tensions géopolitiques, comme les crises dans la région du Moyen-Orient.
Par exemple, si la note de l’État français venait à se dégrader davantage, les investisseurs demanderaient une plus grande rémunération, faisant mécaniquement augmenter les taux obligataires, et par ricochet, les taux immobiliers. C’est pourquoi, pour anticiper correctement la future trajectoire des taux immobiliers, il faut s’intéresser à ces multiples dimensions qui imposent un équilibre entre une offre compétitive et un coût du refinancement maîtrisé.
Pour mieux comprendre l’impact des taux actuels et à venir, vous pouvez parcourir des analyses détaillées comme celles disponibles sur Pretto sur les tendances des taux immobiliers en 2027 ou encore sur Magnolia.fr qui décryptent les pronostics des experts.
Les principaux facteurs qui conditionneront l’évolution des taux immobiliers en 2027
La formation des taux immobiliers est un processus complexe qui résulte de la conjugaison de plusieurs paramètres. En premier lieu, il faut comprendre que les banques fixent librement les taux applicables à leurs prêts immobiliers, tout en s’adaptant à des contraintes liées à leur propre environnement financier et réglementaire.
Le rôle décisif de la Banque Centrale Européenne (BCE)
La politique monétaire de la BCE est un levier majeur. En agissant sur son taux directeur – notamment le taux de refinancement – elle influence le coût auquel les banques peuvent se financer sur les marchés. Une augmentation des taux directeurs tend à renchérir le coût du crédit, tandis qu’une baisse tend à l’abaisser.
Pour 2027, la plupart des experts tablent sur une stabilisation ou une légère hausse du taux directeur. Cette prudence reflète une volonté de contrôle de l’inflation, située autour de 2,3 % en zone euro fin 2025, proche de la cible de la BCE. Cependant, cette institution pourrait conserver une marge de manoeuvre pour réagir face à une éventuelle déflation, évitant ainsi une baisse importante des taux directeurs.
L’impact des taux obligataires français à long terme
L’OAT 10 ans, soit le taux d’emprunt de l’État français à longue échéance, est une variable à surveiller de près. Ce taux est impacté par la confiance des marchés dans la gestion budgétaire française et la stabilité politique. En 2025, un léger renchérissement a été observé en raison de certaines tensions sur la dette publique, amplifiées par la dégradation de la notation souveraine.
Cette hausse obligeant les banques à exiger des marges plus importantes se répercute sur les taux proposés aux particuliers. Le tableau ci-dessous illustre la relation historique entre l’OAT 10 ans et les taux immobiliers moyens sur 20 ans :
| Année | Taux OAT 10 ans (%) | Taux immobilier moyen 20 ans (%) |
|---|---|---|
| 2023 | 2,8 | 4,1 |
| 2024 | 2,4 | 3,6 |
| 2025 | 2,9 | 3,3 |
| 2026 (prév.) | 2,7 | 3,2 |
La concurrence entre établissements financiers et le risque de défaut
Dans un environnement concurrentiel, les banques doivent offrir des conditions attrayantes sans compromettre leur rentabilité. Cela introduit une tension qui limite la hausse des taux. Simultanément, les établissements intègrent une prime de risque qui fluctue selon le profil du client et le contexte économique. En période d’incertitude, cette prime tend à augmenter, ce qui peut gonfler le taux proposé.
Ce point est crucial pour les investisseurs locatifs ou les primo-accédants. Une bonne gestion de son dossier, avec un apport conséquent et une situation financière stable, peut réduire la prime de risque appliquée et donc optimiser son tarif de financement.
Scénarios d’évolution anticipés pour les taux immobiliers à l’horizon 2027
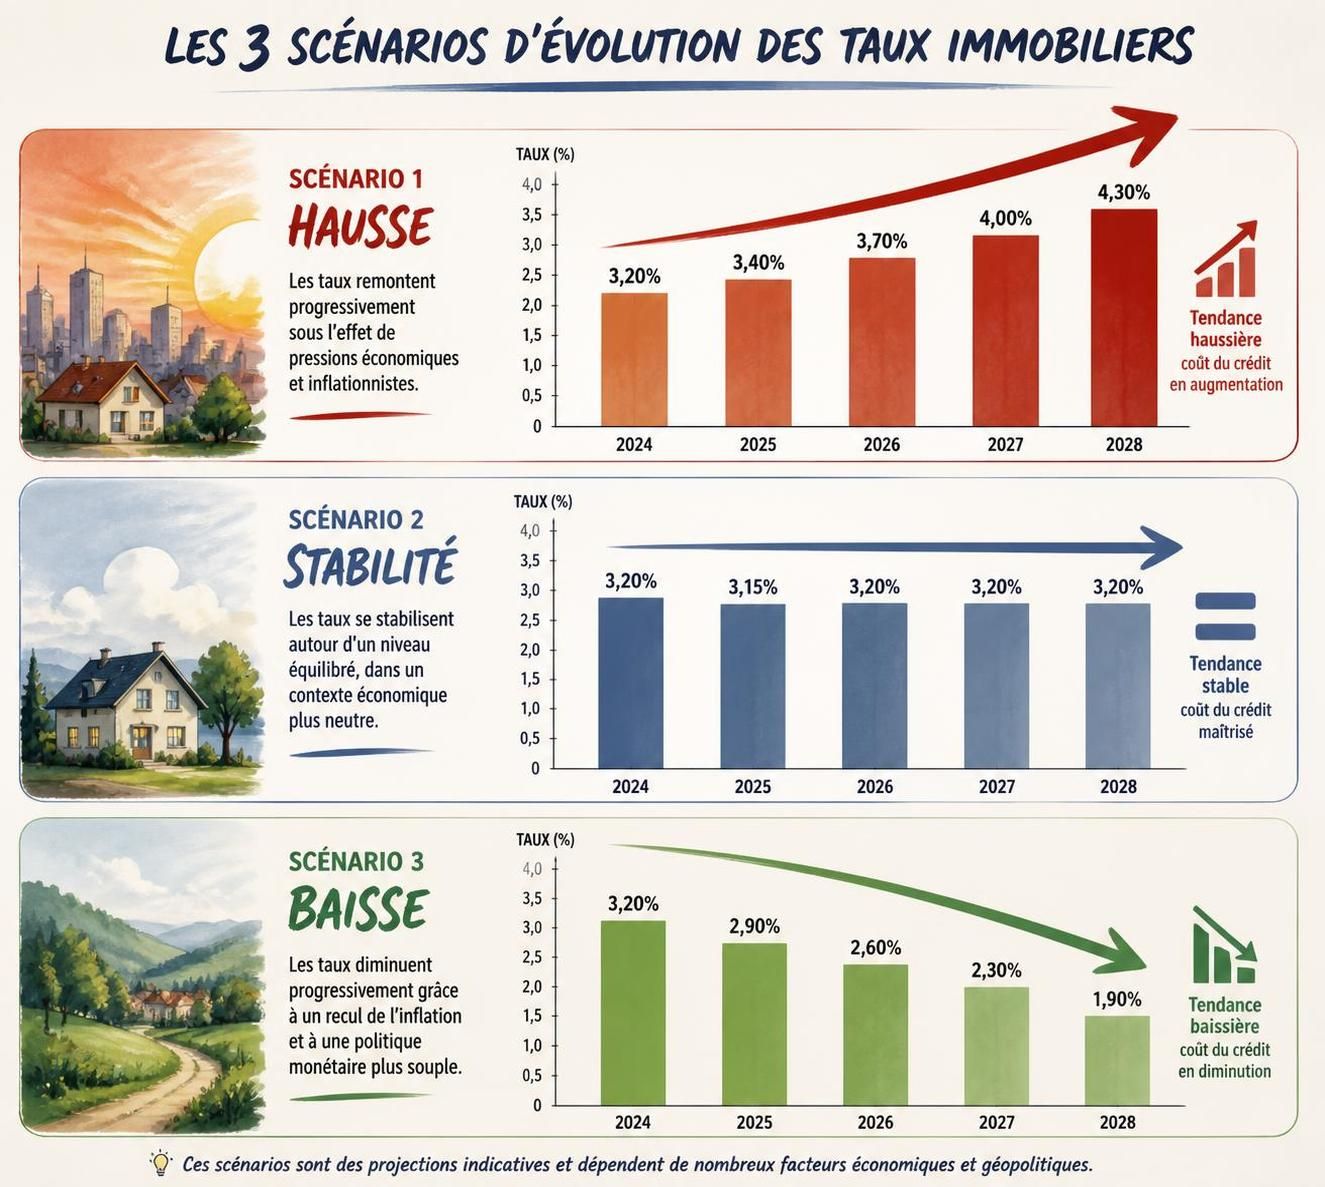
Les experts proposent globalement trois scénarios pour les taux immobiliers en 2027, chacun ayant des implications différentes pour le marché immobilier et les emprunteurs.
Scénario 1 : Une baisse modérée grâce à la détente des taux longs
Si les tensions budgétaires s’apaisent et que la confiance dans l’économie française se rétablit, les taux d’emprunts obligataires devraient diminuer, conduisant à une baisse limitée des taux immobiliers. Cette évolution permettrait d’améliorer la capacité d’emprunt des ménages et de revitaliser le marché immobilier.
Dans ce contexte, les taux pourraient s’établir entre 2,4 % et 3 % sur 20 ans, facilitant l’accession à la propriété tout en maintenant une croissance mesurée des prix. Néanmoins, le scénario implique que la baisse des taux se traduise également par un maintien ou une légère hausse de la demande immobilière, sous peine d’un impact limité sur la dynamique générale du marché.
Scénario 2 : Une stabilisation persistant sur les niveaux actuels
Le contexte le plus probable à date reste un maintien des taux autour de 3 % à 3,5 % sur une durée de 20 ans. Ce scénario repose sur une inflation maîtrisée, une politique de la BCE mesurée et une OAT stable. L’offre de crédit demeure équilibrée par la concurrence et la prudence bancaire.
Pour les emprunteurs, ce cas signifie une prévisibilité rassurante, avec un accès au prêt immobilier dans des conditions similaires à celles observées actuellement. La dynamique immobilière suit une tendance générale de stabilité, favorisant une transaction réfléchie et adaptée au projet personnel.
Scénario 3 : Une remontée des taux immobiliers due à des risques accrus
Un retour inattendu de l’inflation, une dégradation de la dette française ou des tensions géopolitiques pourraient provoquer une hausse des taux directeurs et obligataires. La BCE pourrait être contrainte de relever ses taux pour contenir la hausse des prix, faisant grimper parallèlement les taux immobiliers.
Dans ce cas, les taux pourraient atteindre 4 % à 5 % sur les prêts à long terme, exerçant une pression importante sur la capacité d’achat des ménages et risquant de ralentir le marché immobilier. Les banques pourraient aussi durcir leurs critères d’octroi, renforçant les exigences en matière d’apport personnel et de garanties.
| Durée de prêt | Baisse modérée (Scénario 1) | Stabilisation (Scénario 2) | Hausse (Scénario 3) |
|---|---|---|---|
| 15 ans | 2,10 % – 2,60 % | 2,60 % – 3,10 % | 3,20 % – 3,90 % |
| 20 ans | 2,40 % – 3,00 % | 3,00 % – 3,60 % | 3,80 % – 4,60 % |
| 25 ans | 2,60 % – 3,25 % | 3,20 % – 3,85 % | 4,10 % – 5,00 % |
Ces fourchettes reflètent la nécessité d’intégrer une marge de prudence dans toute anticipation du financement immobilier et rappellent l’importance d’être accompagné par un courtier expert pour choisir la meilleure offre.
Anticiper sa stratégie de financement immobilier en fonction des tendances des taux pour 2027
Face à l’incertitude des taux immobiliers en 2027, chaque emprunteur doit affiner sa stratégie de financement selon sa situation personnelle et son horizon d’investissement. Voici les leviers sur lesquels il convient de se concentrer :
- Préparer un apport personnel solide : En 2027 comme aujourd’hui, un apport d’au moins 10 % reste un prérequis minimum. Un apport plus conséquent, de l’ordre de 20 %, ouvre des conditions de prêt plus avantageuses et un meilleur pouvoir de négociation.
- Choisir la durée de prêt adaptée : Un prêt sur 25 ans allège la mensualité, mais augmente le coût total du crédit. Le choix doit s’appuyer sur une projection réaliste du projet immobilier et du marché.
- Évaluer le risque géographique : Les marchés tendus comme Paris ou Lyon se caractérisent par une moindre marge de négociation sur les prix. Il peut être plus judicieux de sécuriser un financement rapidement et d’anticiper la stabilisation des taux.
- Prévoir une marge de manœuvre pour renégociation : Acheter aujourd’hui ne ferme pas la porte à une renégociation en cas de baisse des taux. Il est capital de vérifier dans l’offre de prêt la présence de clauses favorables au remboursement anticipé sans pénalités excessives.
- Surveiller régulièrement les évolutions macroéconomiques : Le suivi des indicateurs comme l’inflation, les décisions de la BCE, et la note souveraine donne des signaux précieux pour ajuster sa stratégie.
Ce positionnement personnalisé est indispensable pour ne pas être pris au dépourvu par une variation à la hausse et pour tirer profit d’une détente éventuelle des taux. La capacité d’emprunt étant encadrée par la règle HCSF qui limite le taux d’endettement à 35 %, même un petit changement du taux immobilier peut potentiellement débloquer ou compromettre un projet.
Pour une meilleure maîtrise de votre dossier, on recommande souvent de s’appuyer sur le conseil de courtiers spécialisés, comme ceux que l’on retrouve sur Helloprêt et autres établissements dédiés, qui sauront aussi vous aider à estimer précisément votre capacité d’emprunt.
Quel impact concret des taux immobiliers sur le budget des emprunteurs en 2027 ?
Pour comprendre en quoi une variation du taux immobilier modifie votre capacité d’achat, examinons un exemple chiffré simple :
Supposons un prêt de 250 000 € sur 20 ans :
| Taux d’intérêt | Mensualité (hors assurance) | Coût total des intérêts |
|---|---|---|
| 3,5 % (hauteur actuelle) | 1 449 € | 94 804 € |
| 2,5 % (baisse hypothétique) | 1 321 € | 68 963 € |
| 4,5 % (remontée plausible) | 1 582 € | 130 000 € |
Cette différence peut sembler minime en taux, mais elle influe de manière significative sur le coût global du financement ainsi que sur la mensualité et donc la capacité d’emprunt. Cette analyse souligne combien la prévision des taux immobiliers en 2027 est capitale dans la préparation d’un projet immobilier.
Un autre point souvent négligé concerne les frais annexes, notamment les assurances emprunteur, qui ne varient pas directement avec le taux de crédit mais impactent le taux d’endettement et peuvent donc restreindre la capacité d’achat effective.
Enfin, il convient de rappeler que la renégociation ou le rachat de crédit permettent de saisir une baisse des taux après signature, à condition que les conditions contractuelles soient favorables. C’est pourquoi il est indispensable de vérifier les clauses de remboursement anticipé avant de signer votre prêt.