
Frais de notaire pour une succession entre frère et sœur : ce qu’il faut savoir
Comprendre les frais de notaire dans une succession entre frère et sœur
Dans une succession entre frère et sœur, les frais de notaire constituent une part importante des coûts à anticiper. Ces frais regroupent plusieurs postes, notamment les émoluments proportionnels payés au notaire, les débours qu’il avance pour le compte des héritiers et les taxes de succession reversées à l’État. Chaque poste répond à une règle propre et leur distinction est fondamentale pour bien évaluer la charge financière réelle d’une transmission.
Les émoluments correspondent à la rémunération réglementée du notaire : ils varient en fonction de la valeur de l’actif successoral. Par exemple, pour un patrimoine de 30 000 euros, les frais de notaire tournent habituellement autour de 600 à 700 euros, hors droits de succession. Si la succession comprend un bien immobilier, le coût peut dépasser 2 500 euros, car s’y ajoutent des actes spécifiques comme l’attestation de propriété immobilière obligatoires. Le barème des émoluments appliqué est fixé par les articles A444-53 et suivants du Code de commerce.
Les débours, quant à eux, correspondent aux dépenses engagées par le notaire auprès de tiers : frais d’extraits cadastraux, publicité foncière, copies d’actes, publication d’annonces légales, ou embauche éventuelle d’un géomètre expert. Dans une succession simple sans immobilier, ils sont généralement estimés entre 150 et 200 euros, alors que pour un patrimoine plus complexe, ils peuvent atteindre 500 à 800 euros voire plus.
Enfin, les droits de succession représentent un impôt dû à l’État. Ils sont calculés sur la part nette reçue par chaque héritier après application d’un abattement et du barème spécifique selon le lien de parenté. Pour une succession entre frères et sœurs, ces taux sont nettement plus élevés que pour une transmission en ligne directe. Il est essentiel de distinguer ces droits des frais de notaire car le notaire ne perçoit que les émoluments et débours, pas les taxes.
Un point important à noter : les frais de notaire sont avancés sur l’actif successoral global avant le partage entre héritiers, sauf accord contraire. Chaque frère ou sœur supporte alors ces frais au prorata de sa part dans la succession. Cette organisation peut être ajustée par une convention entre héritiers, notamment lorsque la liquidité est insuffisante pour régler ces frais rapidement.
Pour approfondir les différences tarifaires et la composition détaillée des frais de notaire, il est utile de consulter des ressources précises telles que cet article spécialisé ou le guide complet sur le coût de notaire pour succession.
L’organisation des actes notariés au cœur de la succession
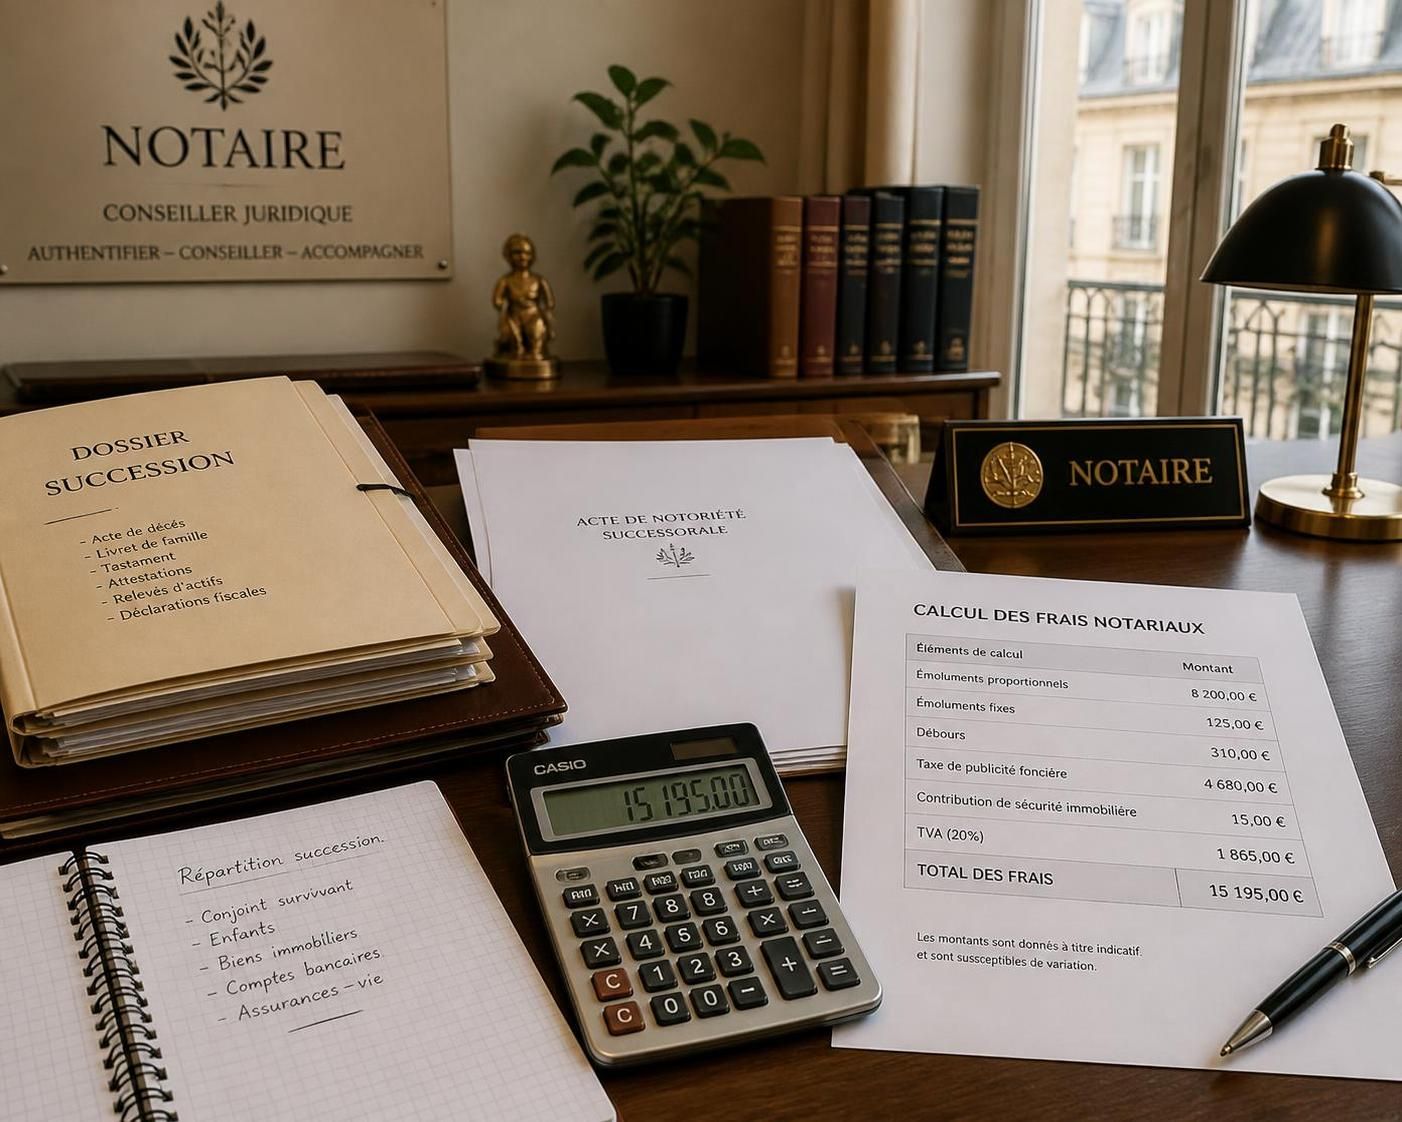
Le processus notarial dans une succession entre frère et sœur comprend plusieurs actes principaux. Tous doivent être réalisés pour sécuriser le partage successoral. En premier lieu, l’acte de notoriété est indispensable : il officialise l’identité des héritiers et détermine leurs parts respectives. Ce document est souvent exigé par les banques et autres institutions pour débloquer les comptes ou récupérer des actifs. Son coût est modeste mais obligatoire.
Ensuite, la déclaration de succession doit être déposée auprès du service des impôts dans les six mois suivant le décès. Cette déclaration recense l’ensemble des biens, meubles, liquidités et dettes pour fixer la base taxable. Elle entraîne des émoluments au notaire selon une grille réglementée, ainsi qu’une TVA de 20 %.
Si la succession inclut un bien immobilier, une attestation de propriété immobilière sera exigée par la publicité foncière afin d’enregistrer le transfert de propriété. Cet acte est strictement nécessaire pour vendre ou hypothéquer le bien. Il génère des frais supplémentaires, calculés selon le barème notarial par tranches.
En cas de partage successoral, il conviendra aussi de prévoir l’acte de partage, qui formalise la répartition définitive des biens. Ses frais sont également soumis au même régime tarifaire, ce qui explique que les successions immobilières soient plus onéreuses que celles uniquement mobilières.
L’inventaire des biens n’est pas systématique mais recommandé dans certaines situations (présence d’héritiers mineurs, patrimoine complexe). Son coût fixe s’élève à environ 92 euros TTC, auxquels peuvent s’ajouter les honoraires du commissaire-priseur ou du géomètre si nécessaire.
La rigueur dans le suivi de ces actes permet de limiter les retards et les dépassements de frais. C’est pourquoi il est conseillé de prendre un rendez-vous avec un notaire pour un chiffrage détaillé en amont, ce qui clarifie le budget à prévoir. Dans le cadre d’une succession entre frères et sœurs, cette transparence est primordiale afin d’éviter litiges ou malentendus.
Les règles fiscales spécifiques à la succession entre frère et sœur en 2026
La fiscalité en matière de droits de succession entre frères et sœurs obéit à des règles précises. Contrairement à une succession entre parents et enfants où un abattement de plus de 159 000 euros s’applique, celui entre frères et sœurs est beaucoup plus limité, à hauteur de 15 932 euros par héritier en 2026. Ce mécanisme consiste à déduire cette somme de la valeur nette reçue avant d’appliquer les taux d’imposition.
Les taux suivent un barème en deux tranches principales :
- 35 % sur la part taxable comprise entre 15 932 et 552 324 euros ;
- 45 % au-delà de 552 324 euros.
Ce taux élevé reflète le fait que la loi considère une succession entre frères et sœurs comme un lien de parenté plus éloigné que la ligne directe, ce qui encadre plus strictement la transmission sans donation anticipée.
Il existe toutefois une exonération particulière en faveur des frères ou sœurs célibataires, veufs, divorcés ou séparés de corps, >âgés d’au moins 50 ans ou en situation de handicap, qui ont cohabité avec le défunt pendant au moins cinq ans avant le décès. Cette exonération vise à protéger les héritiers les plus vulnérables. Des justificatifs précis doivent être fournis pour bénéficier de cette mesure.
Voici un tableau synthétique du barème des droits de succession pour une transmission entre frères et sœurs :
| Tranche de la part nette taxable (€) | Taux appliqué (%) |
|---|---|
| Jusqu’à 15 932 | Exonération |
| De 15 932 à 552 324 | 35 |
| Au-delà de 552 324 | 45 |
Pour déterminer précisément la charge fiscale sur la succession, il convient de prendre en compte non seulement la valeur des biens, mais aussi les dettes du défunt, les frais d’obsèques et certains frais liés à la succession, qui peuvent être déduits. Ces éléments réduisent l’assiette taxable et donc les droits dus.
Le paiement des droits intervient au moment du dépôt de la déclaration succession, généralement dans les six mois suivant le décès en métropole. Cependant, des modalités telles que le paiement fractionné ou différé sont envisageables, en fonction des situations.
Pour mieux maîtriser ces calculs complexes, il est utile d’utiliser des simulateurs dédiés, ou bien de se renseigner avec les notaires spécialistes, comme ceux décrits dans des articles détaillés sur la fiscalité applicable en 2026 ou encore sur le portail officiel des droits de succession.
Quand l’intervention d’un notaire est-elle indispensable dans une succession entre frère et sœur ?
Malgré la perception fréquente que le passage par un notaire est systématique, certaines successions peuvent se traiter sans son intervention, notamment pour les patrimoines très modestes. Toutefois, dans une succession entre frère et sœur, plusieurs situations rendent obligatoire l’intervention d’un notaire :
- La présence d’un bien immobilier dans la succession : l’acte notarié est indispensable pour publier la mutation de propriété auprès du service de la publicité foncière.
- L’existence d’un testament ou d’une donation entre époux qui modifie la répartition légale des biens, nécessitant un acte pour être validé.
- Un actif successoral brut supérieur à 5 000 euros, au-delà duquel les banques exigent une attestation notariée pour débloquer les comptes.
- La présence d’un héritier mineur ou majeur protégé, dont la gestion nécessite un encadrement légal renforcé.
En dehors de ces cas, il est possible de gérer la succession sans notaire si l’actif est inférieur à 5 000 euros, sans bien immobilier, ni testament ni donation. Dans ce cas, une déclaration de succession simplifiée peut être déposée directement par les héritiers.
Cette distinction est essentielle à connaître pour éviter des complications inutiles, notamment lors du remboursement des comptes bancaires ou de la vente éventuelle d’un bien immobilier. Le recours à un acte notarié sécurise la transmission et protège les intérêts des frères et sœurs héritiers.
Pour comprendre plus en détail quand faire appel à un notaire, il est recommandé de consulter des sources spécialisées telles que les guides pratiques dédiés ou de prendre rendez-vous avec un professionnel.
Les démarches clés pour réduire les frais de succession entre frère et sœur
La nature des frais de succession entre frère et sœur rend opportunes plusieurs stratégies d’optimisation légale. La meilleure méthode pour alléger la charge fiscale et les frais de notaire repose sur l’anticipation et l’organisation patrimoniale adaptée.
Anticiper avec des donations et le démembrement de propriété
La donation est un outil efficace pour réduire le coût d’une transmission entre frères et sœurs. Elle permet d’utiliser les abattements progressivement sur plusieurs années, en respectant la réglementation fiscale. En outre, le démembrement de propriété consiste à transmettre la nue-propriété tout en conservant l’usufruit, ce qui diminue la base taxable de la donation. L’usufruit s’éteint au décès, permettant au bénéficiaire de récupérer la pleine propriété sans frais additionnels.
Ce dispositif exige une rédaction soignée et le plus souvent un acte notarié, particulièrement lorsque des biens immobiliers sont en jeu. Pour viser une transmission sécurisée et optimisée, il est judicieux de faire appel à un notaire dès la phase de préparation. Des simulateurs et guides sur les frais liés aux donations et usufruits sont disponibles, par exemple sur notre plateforme.
Utiliser l’assurance-vie pour transmettre sans alourdir la succession
L’assurance-vie offre un cadre fiscal avantageux pour transmettre un capital à un frère ou une sœur avec une réduction significative des droits à payer. Les primes versées avant 70 ans bénéficient d’abattements importants, et la clause bénéficiaire peut être modifiée à tout moment, ce qui confère une grande flexibilité à cette solution. Elle diffère de la succession classique en ce qu’elle ne fait pas partie de la masse successorale, limitant ainsi les taxes.
Bien gérer la clause bénéficiaire pour indiquer clairement le ou les frères et sœurs dans l’assurance-vie garantit un versement rapide et sécurisé. Cette stratégie est particulièrement intéressante pour partager équitablement un capital sans que la charge fiscale entre héritiers ne soit démesurée.
Organiser la gestion de l’indivision pour éviter les surcoûts
Lorsqu’un bien est hérité entre frères et sœurs, la situation d’indivision peut durer plusieurs années. Sans organisation, cela peut engendrer des frais récurrents : taxe foncière, charges de copropriété, travaux d’entretien, et potentiels litiges.
Une convention d’indivision permet de définir précisément les règles de gestion, prise de décisions et répartition des charges. Cela évite les blocages qui pourraient conduire à des frais d’expertise, procédures judiciaires ou ventes forcées dans de mauvaises conditions.
Anticiper la revente avec un mandat clair, prévoir les diagnostics obligatoires, et bien anticiper les frais de notaire pour la vente sont autant de leviers pour optimiser le partage successoral dans le respect des droits de chacun.
Une organisation rigoureuse évite également de prolonger inutilement la présence d’un bien en indivision, ce qui simplifie la gestion financière et familiale de la succession. Pour mieux comprendre la gestion fiscale et notariale dans ce contexte, vous pouvez consulter les conseils disponibles sur notre site spécialisé.
Estimer les frais totaux d’une succession entre frère et sœur : exemples concrets
Mettons en perspective les éléments précédents avec trois exemples typiques :
- Succession sans bien immobilier, avec un actif d’environ 30 000 € : frais de notaire autour de 600 à 700 € TTC, incluant déclaration de succession, acte de notoriété et débours de formalités. Aucun droit de succession si chaque frère ou sœur reçoit moins de 15 932 euros.
- Succession comprenant une maison estimée à 80 000 € (total actif ≈100 000 €) : frais notariaux s’échelonnent entre 2 500 et 2 800 € TTC, avec déclaration de succession, attestation de propriété immobilière, acte de notoriété et débours. Les droits de succession s’appliquent selon la part après abattement.
- Patrimoine plus élevé (environ 300 000 €) : les frais de notaire dépassent 6 000 € TTC, selon la complexité des actes et le nombre de biens. Le barème progressif des droits peut générer une fiscalité significative, surtout au-delà des abattements.
Ces estimations sont indicatives car chaque dossier est unique. Il est déterminant d’effectuer une évaluation patrimoniale complète, comprenant biens, dettes et charges, pour bâtir un plan financier adéquat.
| Type de succession | Actif approximatif (€) | Frais de notaire TTC (€) | Droits de succession (après abattement) |
|---|---|---|---|
| Sans bien immobilier | 30 000 | 600 – 700 | Souvent nuls sous abattement |
| Avec maison | 100 000 | 2 500 – 2 800 | Selon part nette taxable |
| Patrimoine élevé | 300 000 | 6 000 et plus | Conséquent selon barème |
Les frères et sœurs confrontés à une succession doivent impérativement anticiper ces frais pour éviter tout blocage dans le partage successoral. Une préparation complète dès le décès est la clé pour maîtriser ces coûts et préserver la bonne entente familiale.
Pour mieux vous accompagner dans cette démarche, vous pouvez accéder à des simulateurs ou guides dédiés sur les droits spécifiques entre frère et sœur et sur le calcul des frais notariaux.