
Courtier pour crédit immobilier : comment choisir le meilleur partenaire en 2026
Les enjeux clés pour bien choisir votre courtier immobilier en 2026
En 2026, l’obtention d’un prêt immobilier demeure un moment crucial dans la concrétisation de nombreux projets résidentiels. Cependant, face à la complexité croissante des offres de financement, le recours à un courtier immobilier s’avère plus que jamais stratégique pour maximiser ses chances d’obtenir un taux avantageux. Mais comment identifier le meilleur partenaire capable de négocier des conditions adaptées à votre profil ?
Le rôle d’un courtier en prêt consiste à servir d’intermédiaire entre l’emprunteur et les établissements financiers. Ce spécialiste du crédit immobilier bénéficie d’un accès privilégié à une vaste palette de banques et organismes, ce qui lui permet de mettre en concurrence les offres et ainsi décrocher un taux immobilier souvent inférieur au taux standard. Le courtier vous accompagne également dans la constitution de votre dossier et vous assiste sur les aspects administratifs et réglementaires, transformant ainsi une démarche souvent perçue comme ardue en un processus fluide et sécurisé.
Ce choix de courtier ne doit pas être pris à la légère. De nombreuses plateformes existent, que ce soit des acteurs 100% digitaux, des réseaux d’agences ou des spécialistes de niches particulières comme les dossiers atypiques ou les prêts aidés (PTZ). Pour choisir un courtier adapté, plusieurs paramètres doivent entrer en compte :
- L’étendue du réseau bancaire, qui garantit un accès aux meilleures offres disponibles sur le marché.
- La qualité du service client, facteur clé qui se traduit par une réactivité, un suivi personnalisé et une transparence sur les frais.
- Les honoraires et modes de rémunération, avec des distinctions entre commission sur le montant emprunté, frais fixes ou services gratuits financés par les banques.
- L’expérience et la spécialisation du courtier, qui peut s’avérer déterminante selon que vous soyez primo-accédant, investisseur ou salarié avec un profil atypique.
Un cas concret : Sophie, primo-accédante à Lyon, a comparé les propositions de deux courtiers. Grâce au courtier spécialisé dans les prêts aidés, elle a pu bénéficier à la fois du PTZ intégré à son dossier et d’un taux immobilier à 2,8 %, contre 3,3 % via une offre bancaire classique. Cette différence minime sur le taux impacte directement le montant total des intérêts sur 20 ans, ce qui illustre l’importance de bien choisir son courtier.
Pour approfondir votre recherche, plusieurs guides complets et comparatifs actualisés à 2026 permettent d’évaluer les meilleurs courtiers selon votre profil, comme ceux disponibles chez Pretto ou Finance Conseil. Ceux-ci fournissent des synthèses précises sur les conditions tarifaires, les types de prêts proposés, ainsi que les spécificités des plateformes digitales ou des agences locales.
Les éléments déterminants dans la négociation d’un prêt immobilier avec un courtier en 2026
Lorsqu’on parle de financement immobilier, au-delà du taux nominal soumis par la banque, plusieurs facteurs jouent un rôle essentiel pour évaluer la véritable compétitivité d’un prêt immobilier en 2026.
Le taux annuel effectif global (TAEG) : un indicateur indispensable
Le TAEG représente le taux annuel qui intègre à la fois le taux d’intérêt nominal, les frais de dossier, les assurances obligatoires, ainsi que toutes autres charges liées au crédit. Ce taux offre ainsi une vision complète et comparable entre différentes offres.
Par exemple, un taux immobilier affiché à 2,5 % mais assorti d’un frais de dossier élevé et d’une assurance coûteuse peut être moins avantageux qu’un prêt à 2,7 % avec une assurance déléguée moins chère et sans frais additionnels. Le courtier spécialisé agit précisément pour dénicher des formules optimisant ce TAEG, en vous guidant également vers les assurances emprunteur les plus compétitives.
Le rôle clé du courtier dans la simulation prêt
Pour bien anticiper vos capacités d’emprunt et raisonsner votre budget, les courtiers aujourd’hui proposent des outils numériques performants pour effectuer des simulations de prêt en temps réel. Ces simulateurs prennent en compte votre situation personnelle, votre apport, la durée souhaitée et les conditions du marché. Cela vous permet de visualiser non seulement les taux actuels en 2026, mais aussi la répartition des mensualités entre capital et intérêts, ainsi que le coût total du crédit.
C’est grâce à ces conseils crédit personnalisés que vous saurez rapidement ce qui est viable ou non, et pourrez prendre des décisions éclairées. N’hésitez pas à utiliser ces simulateurs en ligne — certains acteurs proposent aussi de vous accompagner pour interpréter les résultats et ajuster votre projet.
Exemple d’impact économique d’un bon choix de courtier
Imaginons un prêt de 200 000 € sur 20 ans. Une différence de 0,3 % sur le taux immobilier peut représenter environ 8 000 € d’économies sur l’ensemble du crédit. Cela, sans compter les économies indirectes sur les frais de dossier ou les assurances emprunteur négociées.
Le courtier immobilier vous fait ainsi gagner un temps précieux dans l’analyse, la recherche et la négociation, tout en sécurisant votre dossier : c’est la garantie d’un financement solide et adapté à votre situation.
Comparatif détaillé des meilleurs courtiers immobiliers en 2026 : tarifs, profils et services
Le marché français de la médiation en crédit immobilier s’est fortement diversifié, proposant une palette d’acteurs différents selon leurs modes d’intervention (en ligne, en agence), leurs spécialités et leurs tarifs.
| Courtier | Taux moyen proposé | Services inclus | Honoraires / Frais | Avis clients (sur 5) | Profil cible |
|---|---|---|---|---|---|
| Agence Financière Horizon | 2,5 % – 3,5 % | Prêts classiques, PTZ, prêt sans apport, simulations personnalisées | Commission à 1 % du montant emprunté | 4.2 | Particuliers prêts à investir avec apport |
| Crédit Facile Solutions | 2,2 % – 3,2 % | Prêts immobiliers, assurance emprunteur, conseil sur-mesure | Honoraires de dossier fixes | 4.5 | Primo-accédants et salariés avec dossier classique |
| Financement Optimax | 2,0 % – 3,0 % | Prêts étrangers, prêts spécifiques complexes | Commission 0,5 % du capital | 3.8 | Dossiers atypiques et placements à l’étranger |
| Solution Logement Pro | 2,8 % – 4,0 % | Prêts pour professionnels, investisseurs | Honoraires dossier + commission | 4.0 | Investisseurs et professionnels |
À noter que ces taux indiqués sont des moyennes établies selon les profils et la conjoncture du marché en 2026. Il est conseillé de solliciter une simulation prêt personnalisée pour une évaluation précise. Pour un éclairage supplémentaire, les analyses du comparatif des meilleurs courtiers immobiliers dans l’année sont accessibles sur des sites spécialisés tels que Clicalo ou encore Empruntis.
En termes de rémunération, privilégiez toujours les courtiers transparents sur leurs frais, dont le paiement doit impérativement intervenir au moment du déblocage des fonds, conformément à la loi MURCEF, vous assurant ainsi zéro risque de dépense avant l’obtention finale de votre crédit.
Étapes essentielles pour travailler efficacement avec un courtier en prêt immobilier
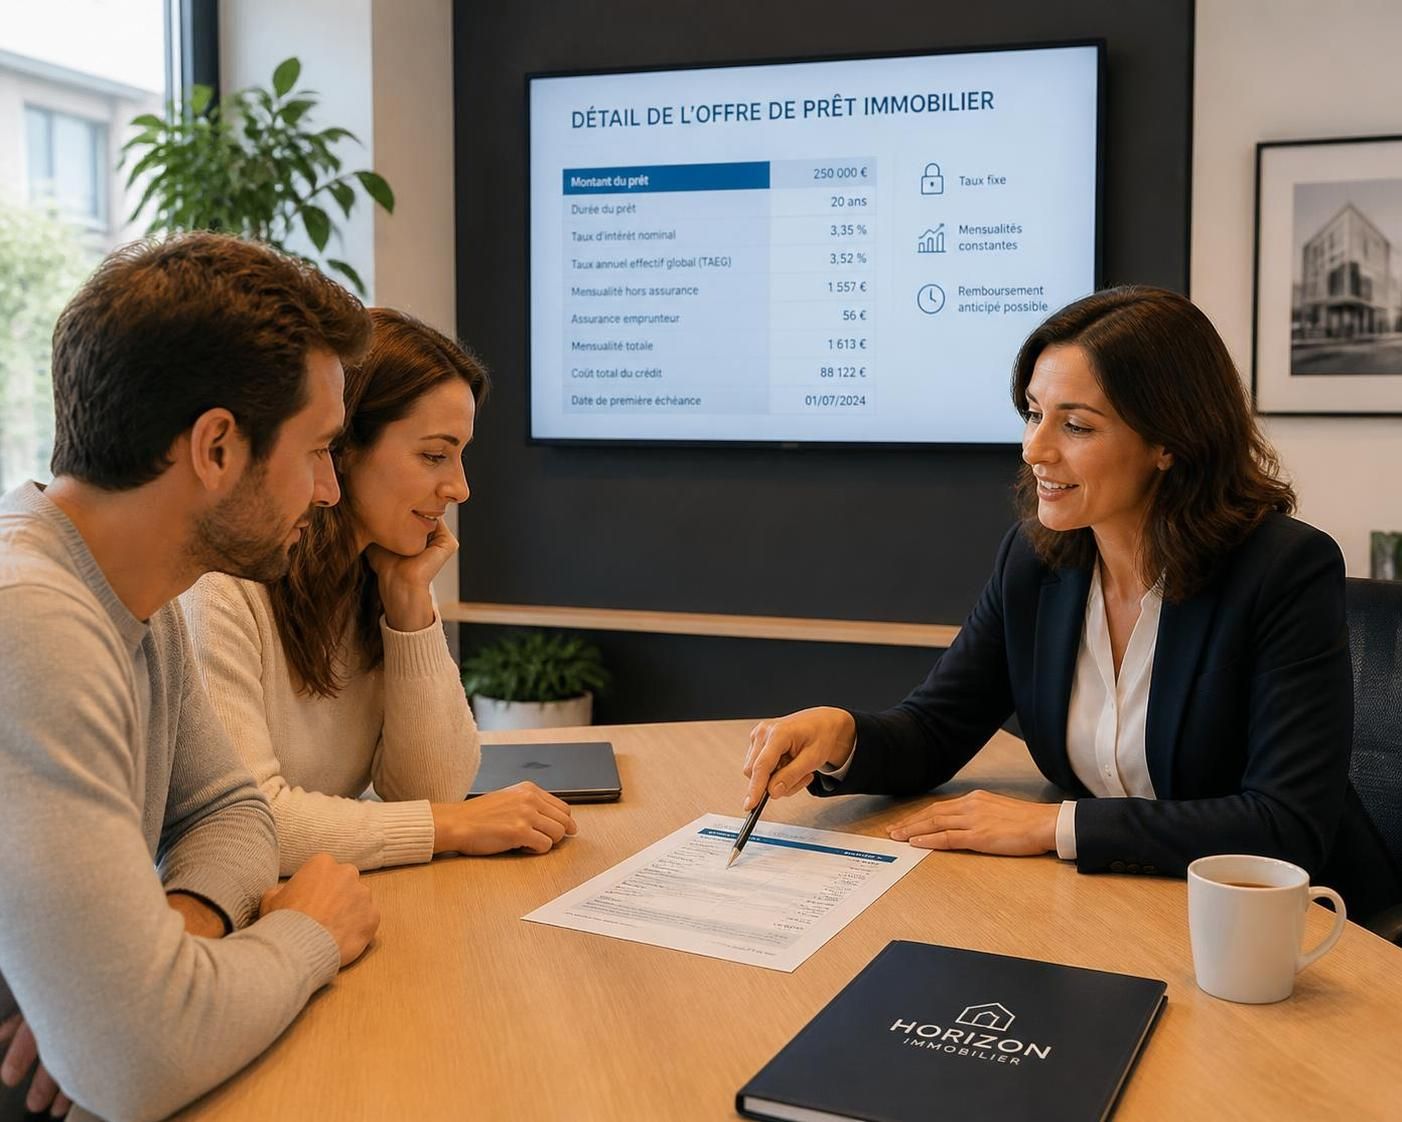
Pour que votre collaboration soit fructueuse, respecter un certain nombre d’étapes est nécessaire. Elles sécurisent la relation et optimisent votre dossier de demande de crédit.
- Simulation rapide en ligne : renseignez votre situation (revenus, apport, projet) pour obtenir une première estimation de capacité d’emprunt ainsi que les taux possibles. Cela vous permet de calibrer votre budget sans engagement.
- Préparation du dossier : mettez à disposition tous les documents classiques demandés, tels que bulletins de salaire récents, avis d’imposition, relevés bancaires des 3 derniers mois, justificatifs d’identité et de domicile. Cette préparation facilite et accélère le traitement du dossier.
- Signature du mandat : ce document officiel autorise le courtier à négocier en votre nom auprès des banques. Vérifiez que les honoraires sont clairement précisés ainsi que leurs conditions de paiement.
- Analyse et comparaison des offres : sous une à deux semaines, vous recevrez des propositions formelles. Le courtier vous aide à comprendre chaque détail et à choisir la meilleure combinaison taux / conditions / assurance.
- Acceptation et signature de l’offre : après délai légal de réflexion, vous signez l’offre de prêt. Les frais de courtage deviennent alors exigibles. La banque procèdera au déblocage des fonds pour finaliser la vente chez le notaire.
Gardez à l’esprit que tous les courtiers en prêt sérieux respectent la législation en vigueur et s’engagent à vous accompagner de façon transparente. Un excellent courtier sécurise ainsi vos démarches, anticipe les difficultés et vous conseille tout au long du financement. Pour mieux préparer cette étape, l’article Comment utiliser un calculateur de crédit immobilier vous sera d’une aide précieuse pour affiner vos simulations en amont.
Le choix entre courtier en ligne et courtier en agence : critères pour trouver le meilleur partenaire
Le marché offre en 2026 deux grands types de courtage pour votre crédit immobilier : les plateformes entièrement digitales et les réseaux d’agences physiques. Chacune présente des avantages à connaître selon votre profil et vos attentes.
Les avantages des courtiers 100 % en ligne
Les plateformes telles que Pretto ont révolutionné l’accès au financement en proposant :
- Une grande rapidité grâce aux simulateurs en ligne.
- Une absence quasi-totale de frais facturés à l’emprunteur, car rémunérées par les banques partenaires.
- Un suivi digital facilitant la gestion et le suivi de dossier à distance.
Cependant, ce modèle n’est idéal que pour les dossiers simples, avec un profil stable en CDI et un apport suffisant. Pour les cas plus délicats, l’absence de contact physique peut freiner la prise en compte fine de votre situation.
Pourquoi préférer un courtier en agence physique ?
Les réseaux tels que Cafpi ou Vousfinancer misent sur :
- Un accompagnement humain complet avec un conseiller dédié accessible en face-à-face.
- Une expertise renforcée sur les dossiers complexes, indépendants, professions libérales, revenus variables ou apport faible.
- Une meilleure connaissance des banques locales, souvent utile pour négocier des conditions sur mesure suivant la zone géographique.
Ce type de courtier est recommandé lorsque vous souhaitez un suivi rassurant, des conseils précis et un accompagnement tout au long du parcours, de la simulation jusqu’à la signature chez le notaire.
Que retenir pour choisir le courtier adapté à votre projet ?
Votre décision pourra s’appuyer sur ces critères pertinents :
- Profil simple et autonome → privilégiez un courtier digital gratuit.
- Profil complexe ou besoin d’accompagnement complet → choisissez un courtier en agence reconnu.
- Besoin de PTZ ou investissements locatifs → optez pour un courtier avec expertise sur ces aides spécifiques.
- Préférence pour l’interaction humaine → un réseau d’agences locales répondra mieux à vos attentes.
Pour approfondir la comparaison entre ces options, la ressource Immocompare offre un panorama clair et actuel des différences et avantages entre courtier en ligne et courtier en agence.