
Comprendre le compromis de vente et les conditions de rétractation en 2026
Le compromis de vente : un engagement contractuel clé en immobilier
Le compromis de vente, souvent appelé promesse synallagmatique de vente, constitue un moment déterminant dans tout projet d’acquisition immobilière. Juridiquement reconnu comme un acte qui lie fermement le vendeur et l’acheteur, il scelle l’accord sur les conditions essentielles de la transaction. En effet, selon l’article 1583 du Code civil, « la vente est parfaite entre les parties dès qu’on est convenu de la chose et du prix ». Cela signifie que dès la signature du compromis, l’opération est juridiquement considérée comme finalisée, sous réserve des clauses suspensives prévues. Ces clauses sont essentielles car elles offrent des mécanismes permettant de rompre la vente dans certaines conditions, protégeant ainsi chaque partie.
Le compromis identifie précisément le bien immobilier : adresse, références cadastrales, surface exacte, équipements inclus, ainsi que le prix convenu. Mais il va bien plus loin. Il précise aussi les modalités d’obtention de toutes les informations indispensables au futur acquéreur, comme les diagnostics immobiliers (DPE, amiante, plomb, etc.), l’existence de servitudes, ou encore la conformité urbanistique. Le compromis fixe enfin un calendrier pour la signature de l’acte authentique, marquant la remise officielle des clés.
Sa rédaction est donc fondamentale. Un compromis trop vague ou négligé peut entraîner des contestations juridiques qui retardent la vente voire la rendent caduque. Par exemple, une description imprécise du bien ou l’omission des documents annexes comme le règlement de copropriété en cas de lot en copropriété prive l’acquéreur d’informations clés.
La sécurité juridique de l’opération repose également sur une maîtrise des conditions de rétractation et des délais, essentiels pour permettre à l’acheteur de se désengager sereinement si nécessaire. Pour bien comprendre, voir aussi notre article sur le compromis de vente immobilier et ses enjeux.
Exemple pratique : Sophie signe en mars 2026 un compromis pour un appartement parisien au prix de 450 000 euros. Le compromis inclut une clause suspensive d’obtention de prêt sur 45 jours, un délai classique mais adapté. Elle obtient le prêt dans les temps et finalise la vente trois mois plus tard devant notaire.
Les conditions suspensives indispensables du compromis de vente en 2026
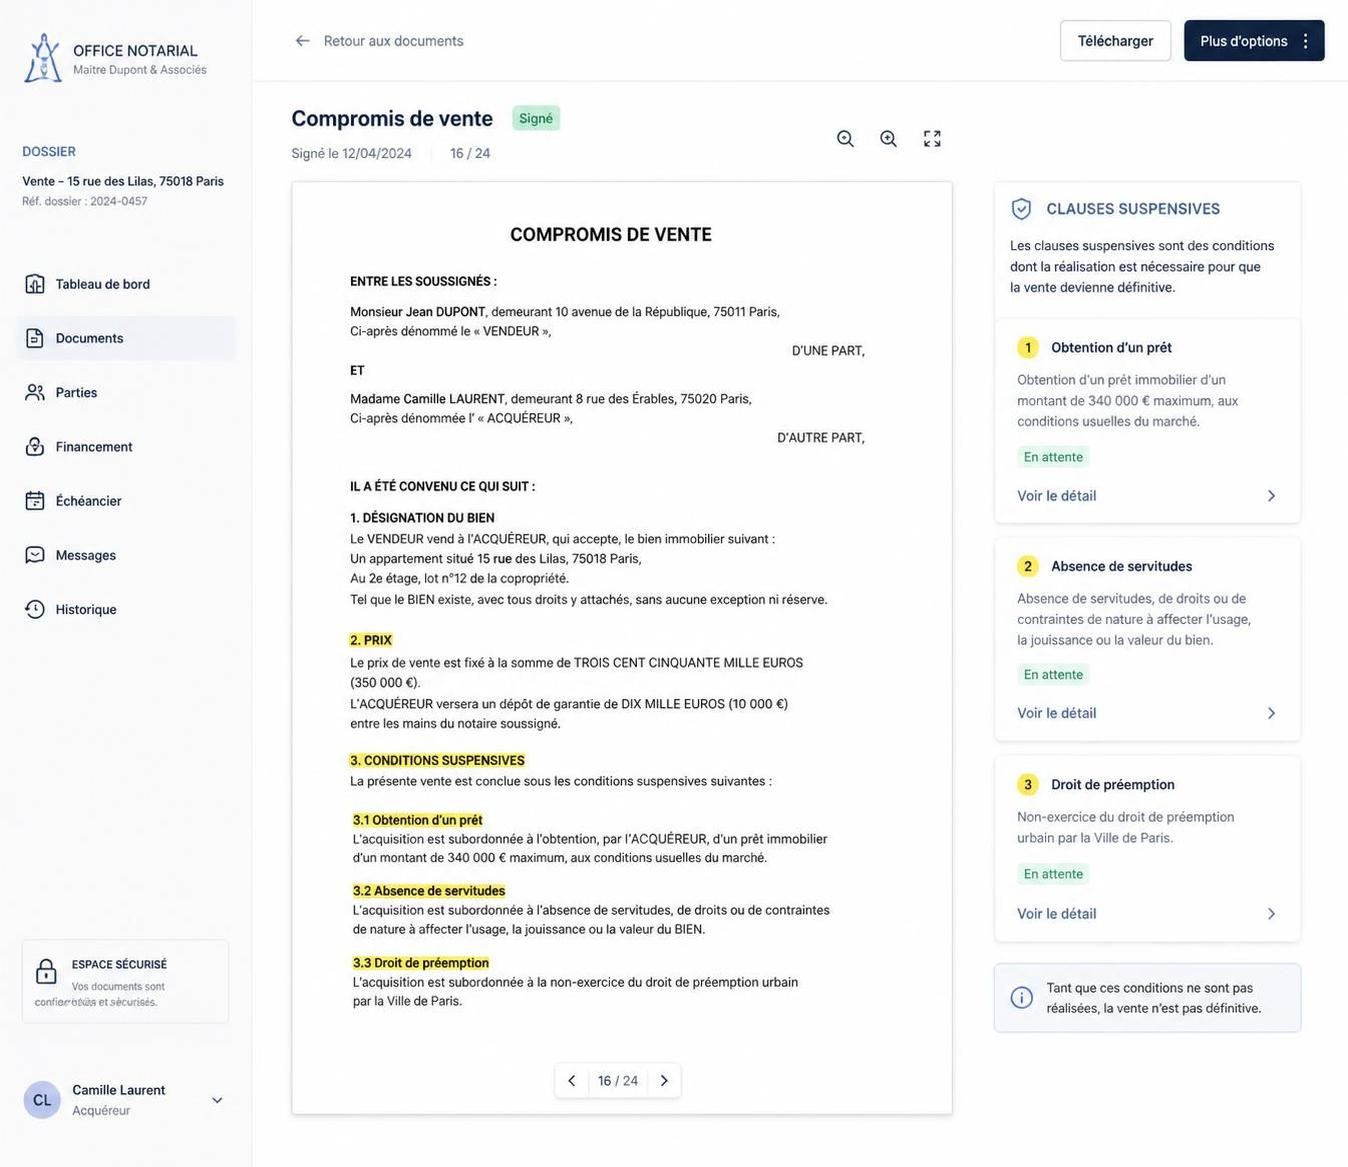
Dans un compromis de vente, les clauses suspensives jouent un rôle de filet de sécurité pour les parties, en particulier pour l’acheteur. Elles permettent de prévoir l’annulation automatique du contrat si certains éléments essentiels ne se réalisent pas dans les délais prévus. En 2026, huit clauses suspensives sont considérées comme incontournables pour sécuriser l’engagement.
1. L’obtention du prêt immobilier
Cette clause est obligatoire dès qu’un financement bancaire entre en jeu. Elle encadre strictement les conditions du crédit : montant, taux maximal, durée maximale, et délai d’obtention, jamais inférieur à 45 jours (mais souvent 60 jours pour éviter toute précipitation). L’absence d’accord de la banque rend le compromis caduc, et le dépôt de garantie est restitué à l’acquéreur. Par exemple, la clause pourrait être formulée ainsi : « Le présent compromis est conclu sous la condition suspensive de l’obtention par l’acquéreur d’un prêt de 220 000 euros, sur 25 ans, à un taux nominal maximal de 4,5 % hors assurance, dans un délai de 60 jours à compter de la signature des présentes. »
2. Le droit de préemption urbain
Dans de nombreuses communes en zone urbaine, la mairie dispose d’un droit de préemption, lui permettant d’acheter le bien aux termes arrêtés dans le compromis. L’administration dispose de deux mois pour notifier sa décision. Cette clause conditionne donc la vente à l’absence d’exercice de ce droit. Faute de notification dans ce délai, la vente est libre de se poursuivre.
3. L’absence de servitudes graves
Pour éviter des litiges postérieurs, le compromis doit assurer à l’acquéreur que le bien ne subit pas de servitudes majeures non mentionnées (passage, vue, échelle…). Par exemple, un droit de passage caché peut remettre en cause l’usage paisible du bien.
4. La conformité urbanistique
Le vendeur doit garantir que le bien respecte les règles locales d’urbanisme, notamment le Plan Local d’Urbanisme (PLU), que les autorisations d’urbanisme sont valides, et qu’aucune infraction ne persiste. Cette garantie est essentielle pour les biens avec extension ou travaux récents.
5. La remise du dossier de diagnostics techniques (DDT)
Le dossier inclut des documents comme le Diagnostic de Performance Énergétique (DPE), l’État des Risques et Pollutions (ERP), amiante, plomb, électricité, termites selon la zone. Si un diagnostic révèle un défaut grave, il peut entraîner une négociation ou la résiliation du compromis. Le lien avec le ClimaScore et diagnostics 2026 est crucial pour anticiper les risques liés au changement climatique.
6. La libération effective du bien
En cas de location ou occupation personnelle du vendeur, cette clause fixe les conditions de remise des clés et la date effective de libération. Elle peut aussi prévoir des pénalités en cas de retard, protégeant ainsi l’acheteur.
7. L’état hypothécaire pur
Le notaire devra vérifier que le bien est libre de charge, notamment hypothèques ou autres privilèges, afin que la vente s’effectue sans charge pour l’acheteur. Le vendeur est généralement tenu de désengager toutes inscriptions avant la signature définitive.
8. L’absence de catastrophe naturelle récente
Une nouveauté en 2026, cette clause conditionne la vente à la non-survenance d’événements climatiques majeurs (inondation, incendie, glissement de terrain) entre la signature du compromis et celle de l’acte authentique, particulièrement utile dans les zones à risque.
Ces clauses sont essentielles pour maîtriser les risques et sécuriser la transaction en droit immobilier. En savoir plus sur ces mécanismes via guide complet 2026 des compromis de vente.
Le délai de rétractation en 2026 : droits, conditions et bonnes pratiques
Une des protections majeures pour l’acquéreur résident dans le délai de rétractation. Depuis la loi SRU (2000), complétée et actualisée, l’acheteur bénéficie d’un droit inaliénable de se désengager du compromis sans justification ni pénalité pendant 10 jours calendaires.
Ce délai débute dès la première présentation de la lettre recommandée notifiant le compromis, ou à la remise en main propre contre récépissé. Ce mécanisme vise à garantir un temps de réflexion post-signature en cas de doutes ou d’imprévus.
Il est important de noter qu’aucune clause insérée dans le compromis ne peut diminuer ce délai, sous peine de nullité. Cette protection offre donc une véritable sérénité initiale. Par exemple, Marc signe un compromis le 1er avril et reçoit la lettre le même jour : il peut donc se rétracter jusqu’au 11 avril soir.
Au-delà de cette période, la rétractation n’est possible qu’en cas de non-réalisation d’une clause suspensive. Le dépôt de garantie, généralement compris entre 5 et 10 % du prix de vente, est alors conservé par le vendeur si l’acheteur se désiste sans motif prévu. Il est toutefois restitué automatiquement si la clause suspensive, telle que l’obtention du prêt, n’est pas levée dans les délais.
Tableau récapitulatif des situations de dépôt de garantie :
| Situation | Montant du dépôt habituel | Sort en cas de défaillance |
|---|---|---|
| Rétractation dans les 10 jours | 5 à 10 % | Restitution intégrale |
| Clause suspensive non levée | 5 à 10 % | Restitution si preuve de diligence |
| Défaillance de l’acheteur après délai | 5 à 10 % | Conservation par le vendeur |
| Défaillance du vendeur | 5 à 10 % | Restitution + dommages-intérêts |
| Signature de l’acte final | 5 à 10 % | Imputation sur le prix |
Il est conseillé à l’acheteur de formaliser toute rétractation par lettre recommandée avec accusé de réception et de garder une copie pour preuve, ce qui facilite les démarches en cas de contestation. Consultez par exemple un modèle de lettre adapté dans ce guide dédié à la rétractation du compromis de vente.
Enfin, les diagnostics, notamment l’ERP (État des Risques et Pollutions), sont à vérifier soigneusement avant la signature. L’omission d’un diagnostic obligatoire peut rallonger le délai de rétractation de 10 jours supplémentaires, offrant une seconde opportunité de réflexion.
Les pièges courants à éviter pour sécuriser la vente immobilière
En 2026, plusieurs erreurs fréquemment rencontrées nuisent à la bonne conclusion des compromis et peuvent engendrer des litiges coûteux en temps et en argent. Voici une liste des principales embûches à connaître pour mieux les éviter :
- Clause suspensive de prêt trop large : Un taux maximal excessif (ex : 5 % ou plus) facilite certes l’obtention du crédit, mais prive l’acheteur d’un levier solide pour se retirer si les conditions réelles sont défavorables.
- Manque de preuve de diligence : L’acheteur doit impérativement conserver les documents attestant de la demande de prêt et des refus éventuels pour faire jouer sa clause suspensive.
- Sous-estimation du délai global : La signature finale demandera souvent plus de 3 mois, notamment pour les copropriétés complexes ou les biens avec problématiques d’urbanisme. Un calendrier trop serré augmente le risque d’annulation.
- Dépôt de garantie trop faible ou trop élevé : Moins de 5 % peut affaiblir la crédibilité de l’acquéreur, tandis que dépasser 10 % expose à un risque financier en cas de litige.
- Compromis sous seing privé non notarié : Bien que légal, ce dispositif prive les parties de la sécurité juridique d’un conseil notarial neutre et d’une conservation officielle des actes.
- Non-vérification de l’ERP : Un document incomplet ou manquant peut rendre la vente contestable.
- Oubli des documents obligatoires en copropriété : Cela déclenche un nouveau délai légal de rétractation, retardant le processus.
Pour éviter ces tracas, il est conseillé de se renseigner en détail sur le délai du compromis de vente en 2026 et sur la nature précise des clauses à insérer.
Cas pratiques particuliers et impacts récents en droit immobilier 2026
Certaines situations spécifiques méritent une attention renforcée lors de la négociation et la signature d’un compromis.
Compromis dans une copropriété
En copropriété, le compromis doit impérativement comporter plusieurs documents annexes, conformément à la loi ALUR. Parmi eux :
- Le règlement de copropriété
- Les trois derniers procès-verbaux d’assemblée générale
- Le carnet d’entretien de l’immeuble
- Les charges courantes des deux derniers exercices
- Les sommes appelées au titre du fonds de travaux
- Le Diagnostic Technique Global (DTG) si exigé
- Les éventuelles procédures en cours touchant la copropriété
L’absence de transmission complète de ces documents prolonge le délai de rétractation légal de 10 jours, ce qui retarde d’autant la signature définitive. Il est donc crucial pour l’acheteur de bien vérifier la complétude du dossier avant de s’engager.
Vente en l’État Futur d’Achèvement (VEFA)
Le compromis prend alors la forme d’un contrat de réservation. Le dépôt de garantie est plafonné à 5 % du prix lorsque la livraison est inférieure à un an, ou à 2 % si elle excède un an. Cette limitation protège l’acquéreur en cas de non-livraison. Ce montage spécifique implique un calendrier et une approche différente de celle d’un bien ancien.
L’intégration du ClimaScore dans la décision
En 2026, le ClimaScore, indicateur de risque climatique adressé aux acquéreurs, s’impose comme un outil précieux. Il est conseillé de :
- Consulter le ClimaScore avant l’offre afin d’ajuster le prix selon les risques associés.
- Vérifier la cohérence entre le ClimaScore et l’ERP fourni au moment de la signature du compromis.
- Profiter du délai de rétractation pour réaliser une expertise complémentaire si le score est défavorable.
Cette démarche permet d’éviter les mauvaises surprises liées aux changements climatiques, en cas de sinistre entre la promesse et l’acte final. Pour approfondir ce sujet, consultez le dossier complet sur le compromis de vente et ClimaScore 2026.