
Assurance emprunteur maif : tout ce qu’il faut savoir pour bien choisir
Les garanties essentielles de l’assurance emprunteur MAIF pour un prêt immobilier sécurisé
L’achat d’un bien immobilier est souvent l’un des investissements les plus importants dans une vie. Afin de sécuriser ce projet, souscrire une assurance emprunteur s’avère incontournable. La MAIF, reconnue pour son engagement mutualiste, propose une offre d’assurance crédit spécifique qui couvre efficacement les risques liés au remboursement d’un prêt immobilier.
Les garanties offertes par la MAIF sont complètes, répondant aux exigences strictes des établissements bancaires tout en assurant une protection optimale pour l’emprunteur et sa famille. Parmi les principales garanties, on trouve la couverture en cas de décès, qui protège les héritiers en remboursant le capital restant dû. Cette prise en charge est mondiale, assurant une tranquillité d’esprit quels que soient les déplacements.
Ensuite, la Perte Totale et Irréversible d’Autonomie (PTIA) constitue une protection clé. Elle est activée si l’assuré ne peut plus accomplir aucune tâche rémunératrice et nécessite une aide extérieure pour les gestes quotidiens. Cette garantie, valable jusqu’à 70 ans, apporte une sécurité financière en remboursant intégralement le crédit restant. La MAIF se distingue également en prenant en charge les malades souffrant de pathologies dorsales ou psychologiques sans condition particulière.
Les protections d’incapacité et d’invalidité sont particulièrement importantes. L’Incapacité Temporaire Totale de Travail (ITT) couvre l’emprunteur lorsqu’il est temporairement dans l’impossibilité d’exercer son métier, avec une limite d’indemnisation fixée à 9 000 euros et une prise en charge pouvant aller jusqu’à trois ans. Notons que la franchise de 90 jours, couplée à une indemnisation à 50 % en cas de reprise partielle par temps thérapeutique, assure un équilibre entre protection et responsabilité individuelle.
Pour les cas d’Invalidité Permanente Totale (IPT) et d’Invalidité Permanente Partielle (IPP), la MAIF prévoyait également une indemnisation jusqu’à 9 000 euros. L’IPT concerne les invalidités totales supérieures à 66 %, tandis que l’IPP s’applique aux incapacités partielles comprises entre 33 % et 66 %. Ces garanties ont pour but de couvrir durablement les imprévus lourds qui impactent la capacité de travail.
La Garantie Aide à la Famille (GAF) apporte une protection spécifique aux familles dont un enfant est atteint d’une maladie grave, d’un handicap ou victime d’un accident. En cas de besoin de réduire ou suspendre temporairement son activité professionnelle, l’assuré bénéficie alors d’une aide au remboursement de 50 % des mensualités, soulageant ainsi la pression financière.
Enfin, il est important d’être conscient des exclusions inhérentes au contrat. Les sports aérien et mécaniques à risques, ainsi que le suicide dans les 12 premiers mois suivant la souscription, figurent parmi les principales clauses restrictives. Cette transparence vous informe sur les conditions contractuelles à bien vérifier avant de souscrire.
Pour en savoir plus, il est recommandé de consulter des ressources fiables telles que Empruntis sur l’assurance emprunteur MAIF et le Guide du Crédit qui détaillent avec précision les garanties et modalités.
Comment choisir son assurance emprunteur MAIF : critères, tarifs et économie sur votre prêt
Sélectionner l’assurance emprunteur adaptée ne se limite pas à souscrire à la première proposition. Chaque emprunteur a un profil et un projet spécifiques. Avec MAIF, qui propose une délégation d’assurance facilitant la personnalisation, il est possible d’optimiser les coûts tout en conservant un niveau de garanties solide, conforme aux attentes de la banque.
Le taux assurance va notamment dépendre de plusieurs facteurs : votre âge, votre profession, votre état de santé, le montant et la durée du prêt, ainsi que le statut de fumeur ou non-fumeur. Par exemple, un jeune non-fumeur de 30 ans empruntant 200 000 € sur 20 ans peut bénéficier d’un taux annuel effectif d’assurance (TAEA) autour de 0,15 %, ce qui correspond à une cotisation modérée d’environ 25 € par mois.
À titre comparatif, un profil standard à 35 ans aura un TAEA moyen de 0,25 %, soit un coût mensuel estimé de 42 €, tandis qu’un emprunteur senior de 55 ans aura un tarif plus élevé, souvent vers 1,20 %, équivalant à près de 150 € par mois, dû notamment à un risque accru lié à l’âge. Voici un tableau synthétique des tarifs indicatifs MAIF selon profils :
| Profil | Montant emprunté | Durée du prêt | TAEA estimé | Coût mensuel estimé |
|---|---|---|---|---|
| Jeune non-fumeur < 30 ans | 200 000 € | 20 ans | ~0,15 % | ~25 € |
| Profil standard 35 ans | 200 000 € | 20 ans | ~0,25 % | ~42 € |
| Senior 55 ans et + | 150 000 € | 15 ans | ~1,20 % | ~150 € |
Un exemple concret illustre le potentiel d’économies. Thomas, 35 ans, non-fumeur, contracte un prêt de 220 000 € sur 20 ans. Sa banque lui propose un contrat groupe à 0,36 % du capital initial, soit un coût total de 15 840 €. En optant pour la délégation d’assurance MAIF à 0,15 %, Thomas paye 6 600 €, soit une économie de plus de 9 200 € sur la durée du prêt, tout en conservant les mêmes garanties.
Un avantage exclusif mis en avant par la MAIF est la remise de 5 % offerte sur la cotisation en cas de présentation d’un Diagnostic de Performance Énergétique (DPE) classé A, B ou C. Ce bonus énergétique bénéficie directement au pouvoir d’achat des emprunteurs en 2026, valorisant ainsi les logements économes en énergie.
Autres critères à considérer pour choisir son assurance emprunteur MAIF :
- La possibilité d’adapter la quotité assurée en fonction des co-emprunteurs et du pourcentage de prêt pris en charge.
- La durée maximale d’emprunt autorisée (jusqu’à 40 ans) et le plafond d’assurance (5 millions d’euros).
- Les conditions d’éligibilité, notamment le montant minimum de prêt de 17 000 €.
- La qualité du service client et le traitement des sinistres, éléments fondamentaux dans un contrat à long terme.
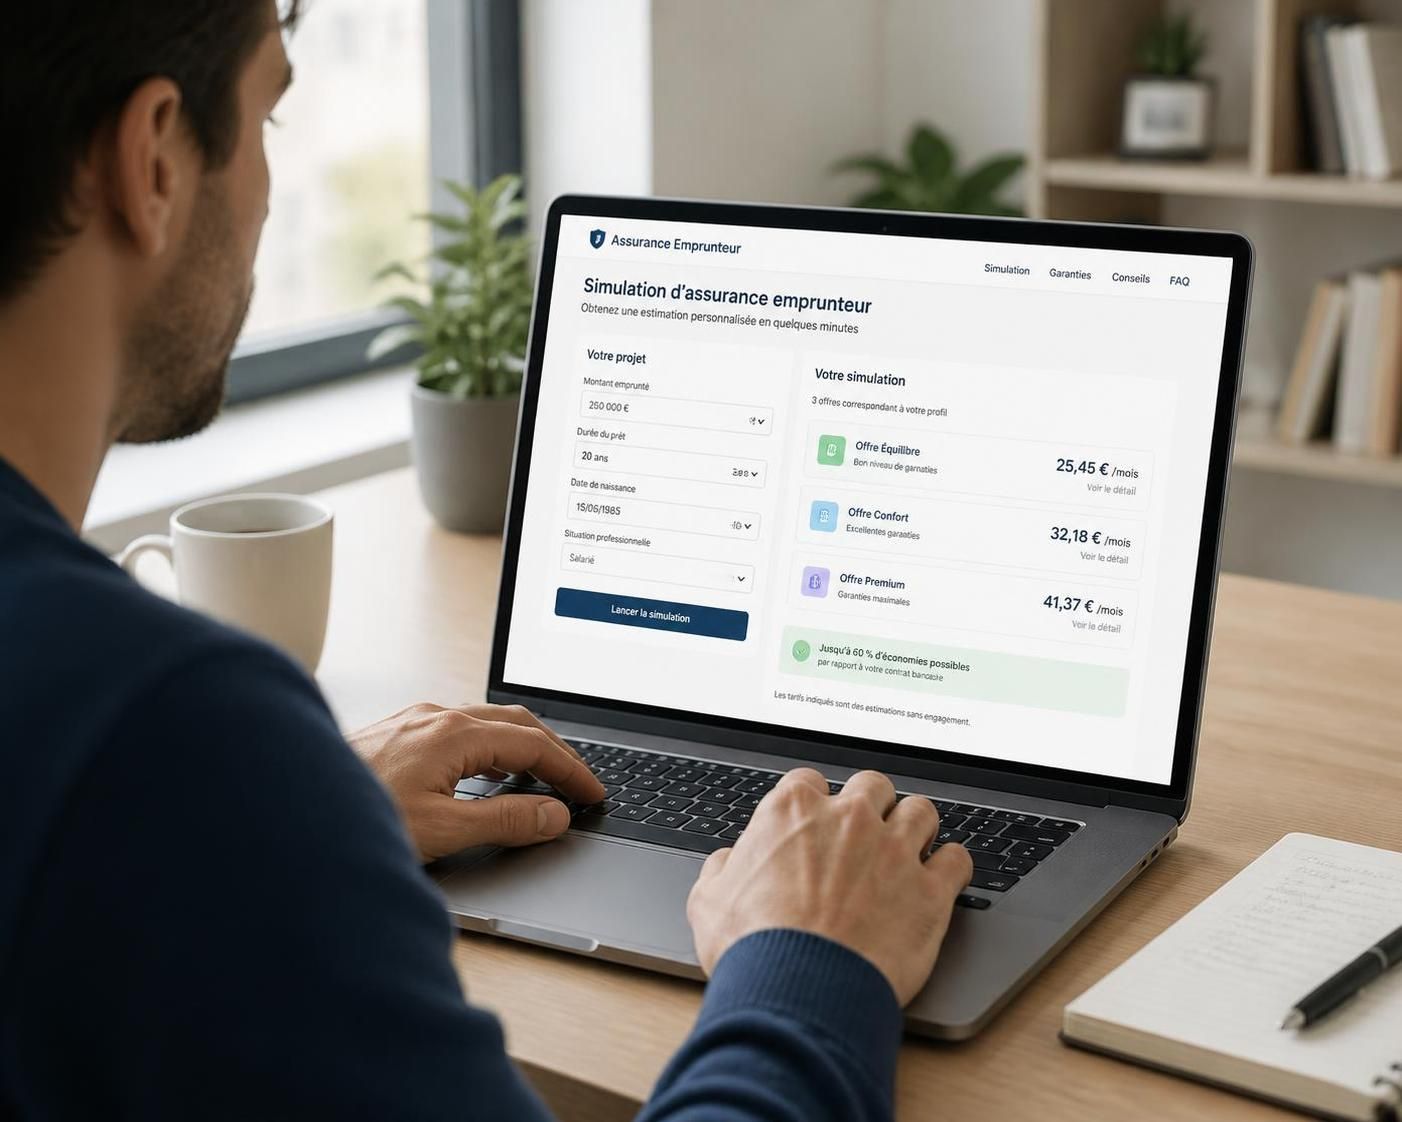
Pour maximiser votre capacité à trouver un contrat au juste prix avec des garanties adaptées, la simulation online constitue un passage obligé. Pour cela, voici un bon relais pour comprendre le processus : simulation d’assurance emprunteur MAIF. Cette démarche interactive vous guidera vers le meilleur compromis entre coût et couverture protectrice.
Les démarches pratiques pour souscrire et résilier son assurance emprunteur MAIF
Souscrire à une assurance de prêt MAIF implique de respecter un cadre légal précis, que ce soit lors de la signature du contrat ou lors d’un changement de prestataire. La résiliation, notamment dans le contexte de la délégation d’assurance, est devenue plus accessible ces dernières années grâce à la loi Lemoine de 2022. Elle permet de renégocier son assurance de prêt pour réaliser des économies substantielles.
La MAIF accompagne ses adhérents dans les démarches de changement de contrat et gère la résiliation de l’ancien assureur à leur place, simplifiant ainsi la transition. Cette prise en charge est un atout important pour les emprunteurs souhaitant comparer régulièrement leurs offres et ajuster leurs garanties au fil du temps sans complexité administrative.
La souscription proprement dite débute généralement par un questionnaire de santé, élément clé pour déterminer les tarifs et exclusions. Le dispositif AERAS s’applique aux profils présentant un risque aggravé de santé, avec un délai de traitement rapide (moins de 5 semaines) et une proposition d’explication systématique en cas de refus. De plus, le « droit à l’oubli » facilite la souscription pour les anciens malades (cancer ou hépatite C), sans nécessité de déclaration après un certain délai de rémission.
La gestion contractuelle prévoit également l’organisation d’expertises lors de sinistres, le respect des délais de franchise et d’indemnisation, ainsi que le suivi personnalisé des dossiers. Pour l’emprunteur, bien comprendre les modalités d’indemnisation (durée maximale, franchise, plafonds) est fondamental avant la signature.
Quelques conseils pratiques à garder en tête :
- Conservez précieusement tous les documents liés à votre assurance emprunteur et vos remboursements.
- Comparez les offres en renouvelant votre comparatif assurance régulièrement, car les conditions du marché évoluent.
- Renseignez-vous précisément sur toutes les exclusions spécifiques afin d’éviter les mauvaises surprises lors d’un sinistre.
- Informez-vous sur les conditions spécifiques de remboursement en cas d’invalidité ou d’incapacité, et vérifiez que le niveau de garantie choisi correspond bien à vos besoins professionnels et personnels.
Il est possible d’approfondir sur les conditions de fonctionnement et les modalités de résiliation via des sites spécialisés, comme le guide officiel MAIF ou encore le guide Simeco Immo pour renégocier son assurance prêt immobilier.
Cette vidéo explique en détail les étapes de souscription et les éléments importants à vérifier avant de signer un contrat avec la MAIF.
La qualité du service client et les retours des assurés sur l’assurance emprunteur MAIF
En matière d’assurance emprunteur, la qualité du service client est déterminante. Avec un contrat s’étalant souvent sur 20 années ou plus, la réactivité et la transparence lors des sinistres conditionnent la satisfaction des assurés.
Les avis sur la MAIF reflètent une diversité d’expériences. Certains clients apprécient la facilité de souscription, la mutualisation, et des garanties solides offrant un bon cadre de protection. D’autres font état de difficultés lors du traitement de sinistres, notamment dans des cas complexes comme les dégâts des eaux ou les sinistres habitation.
La MAIF a été plusieurs fois critiquée pour des délais d’indemnisation jugés longs ou l’application stricte de clauses d’exclusions, affectant la confiance de certains sociétaires. Malgré ces défis, ses engagements en termes de responsabilité sociale et environnementale (RSE) lui confèrent une image d’assureur engagé, même si les avis sur ce point varient.
Voici quelques points clés soulignés dans les retours clients sur différents sites spécialisés :
- Réactivité variable selon les agences et types de contrats.
- Transparence sur les exclusions parfois difficile à saisir pour les assurés non avertis.
- Accompagnement dans les démarches de souscription et résiliation reconnu comme un point fort.
- Possibilité de réaliser des économies non négligeables sur le coût total du prêt grâce à la délégation d’assurance.
Pour une meilleure compréhension des avis et analyses indépendants, consultez les évaluations sur Green Opinion assurance emprunteur MAIF et LesFurets sur MAIF assurance emprunteur. Ces plateformes proposent des synthèses et conseils objectifs, précieux pour faire un choix éclairé.
Cette vidéo présente un panorama des retours clients récents et analyse les points forts et axes d’amélioration de l’assurance emprunteur de la MAIF.
Simuler son assurance emprunteur MAIF : un outil clé pour trouver la meilleure offre
La simulation d’assurance emprunteur proposée par la MAIF est une étape stratégique pour affiner son choix et maîtriser son budget. Cet outil en ligne, simple d’usage, guide l’emprunteur dans l’évaluation précise des cotisations applicables selon son profil.
Grâce à la simulation, vous pourrez entrer des données spécifiques telles que :
- L’âge et le statut de santé
- La profession et le niveau d’exposition aux risques
- Le montant du prêt et la durée souhaitée
- La quotité assurée et la présence éventuelle d’un co-emprunteur
- Le type de garantie recherché
Les résultats fournis sont personnalisés, permettant un comparatif assurance efficace entre différentes formules disponibles. Cela donne aussi une idée concrète des économies réalisables par rapport à l’offre groupe standard souvent proposée par les banques, avec des taux pouvant être significativement plus bas via la MAIF.
Après simulation, la souscription peut se faire intégralement en ligne, ou par l’intermédiaire d’un conseiller MAIF. La flexibilité de ce parcours digital correspond bien à la tendance observée depuis 2024, rendant le choix de l’assurance emprunteur plus accessible et rapide.
Pour débuter votre simulation précise et sécurisée, vous pouvez consulter directement la page dédiée au sein de sites spécialisés, comme Komparassur pour une simulation MAIF ou encore l’accompagnement Simeco Immo avec un courtier d’assurance emprunteur.