
Assurance emprunteur le moins cher : comment bien choisir en 2026
Comprendre le fonctionnement de l’assurance emprunteur et son importance dans un prêt immobilier
L’assurance emprunteur est une garantie incontournable lorsque l’on souscrit un prêt immobilier. Elle protège à la fois l’emprunteur et la banque en cas de problèmes susceptibles d’empêcher le remboursement des mensualités. Qu’il s’agisse d’un décès, d’une invalidité ou d’une incapacité temporaire de travail, l’assurance prend le relais en indemnisant la banque ou en assurant le remboursement à votre place. Cette couverture rassure l’établissement prêteur et facilite l’obtention de votre crédit.
Depuis quelques années, le marché de l’assurance emprunteur a fortement évolué, notamment avec la progression de la délégation d’assurance. Cette option consiste à souscrire un contrat auprès d’un assureur externe à la banque qui propose le prêt. Le choix d’une assurance emprunteur moins chère via la délégation est devenu un levier majeur pour optimiser le coût global du crédit immobilier.
En 2026, les assurés peuvent profiter pleinement des avantages offerts par cette liberté de choix, notamment grâce à la loi Lemoine qui simplifie la démarche de changement d’assurance. Le dispositif permet de remplacer un contrat bancaire souvent plus onéreux par un contrat externe mieux adapté à votre profil avec des garanties équivalentes. Ce changement est désormais possible à tout moment et sans frais, un progrès important par rapport à la législation précédente.
Comprendre l’importance de cette assurance et les mécanismes qui en régissent le coût est clé. Le taux de l’assurance emprunteur peut représenter une somme conséquente sur toute la durée d’un prêt immobilier, parfois jusqu’à plusieurs milliers d’euros. Optimiser ce coût via une délégation adaptée peut vous faire économiser environ 18 000 euros en moyenne sur votre crédit, un montant loin d’être négligeable.
Cependant, il convient de ne pas se concentrer uniquement sur le tarif. Les garanties proposées, leur étendue, les exclusions, et les franchises doivent être analysées avec soin pour éviter de mauvaises surprises. Il s’agit de faire un choix éclairé qui ne sacrifie pas la qualité de la couverture au profit du prix bas. Chaque profil, selon l’âge, la profession ou la santé, nécessite ainsi une solution personnalisée.
Pour vous guider dans ce choix crucial, il est donc indispensable de vous appuyer sur des comparatifs d’assurance actualisés et fiables, mettant en lumière les assureurs les plus compétitifs en 2026. Des acteurs comme Prévoir, Malakoff Humanis ou Fidelidade se démarquent aujourd’hui par des offres avantageuses, mais le meilleur contrat dépendra toujours de votre situation spécifique.
Par exemple, un jeune emprunteur sans antécédents médicaux trouvera généralement plus économique un contrat individuel externe. À l’inverse, un senior ou une personne exerçant une profession à risque aura intérêt à privilégier un assureur spécialisé proposant des garanties renforcées et une prise en charge adaptée à ses besoins.
Les critères essentiels pour choisir l’assurance emprunteur la moins chère et adaptée
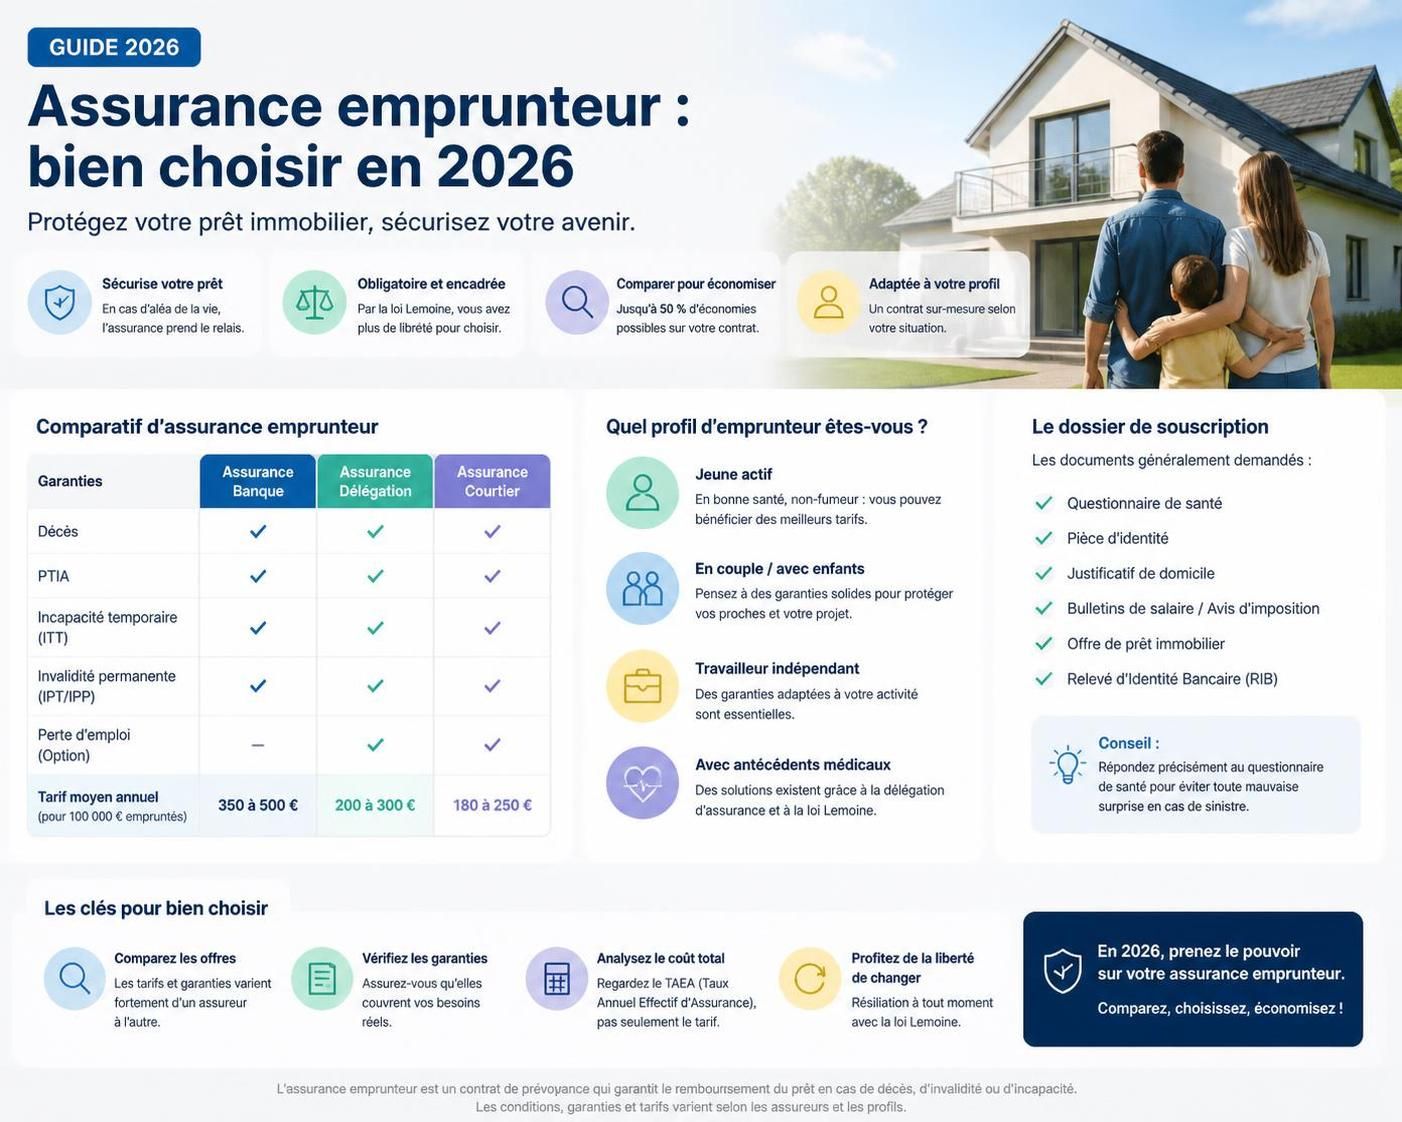
Choisir la meilleure assurance emprunteur ne se résume pas à sélectionner l’offre la moins chère. En réalité, il convient de tenir compte d’une série de critères déterminants qui influencent autant le coût emprunteur que la qualité de la protection. Voici les éléments clés à considérer :
- Les garanties de base : Le décès et la perte totale et irréversible d’autonomie (PTIA) sont systématiquement exigés. À ceux-ci s’ajoutent dans la plupart des cas l’incapacité temporaire de travail (ITT) et l’invalidité permanente totale (IPT). Ces garanties doivent être conformes aux exigences de la banque prêteuse.
- Les garanties complémentaires : Selon votre situation, il peut être indispensable de protéger certains risques particuliers. Par exemple, une garantie dos et psychologique pour les métiers physiques ou à haute pression, une couverture spécifique pour les sports à risque, ou une assurance expatriation pour les voyageurs fréquents.
- Les exclusions à surveiller : Certains contrats comportent des exclusions importantes comme le mal de dos non traumatique, certains troubles psychologiques, ou encore des exclusions géographiques. Ces éléments réduisent sensiblement la portée de la protection.
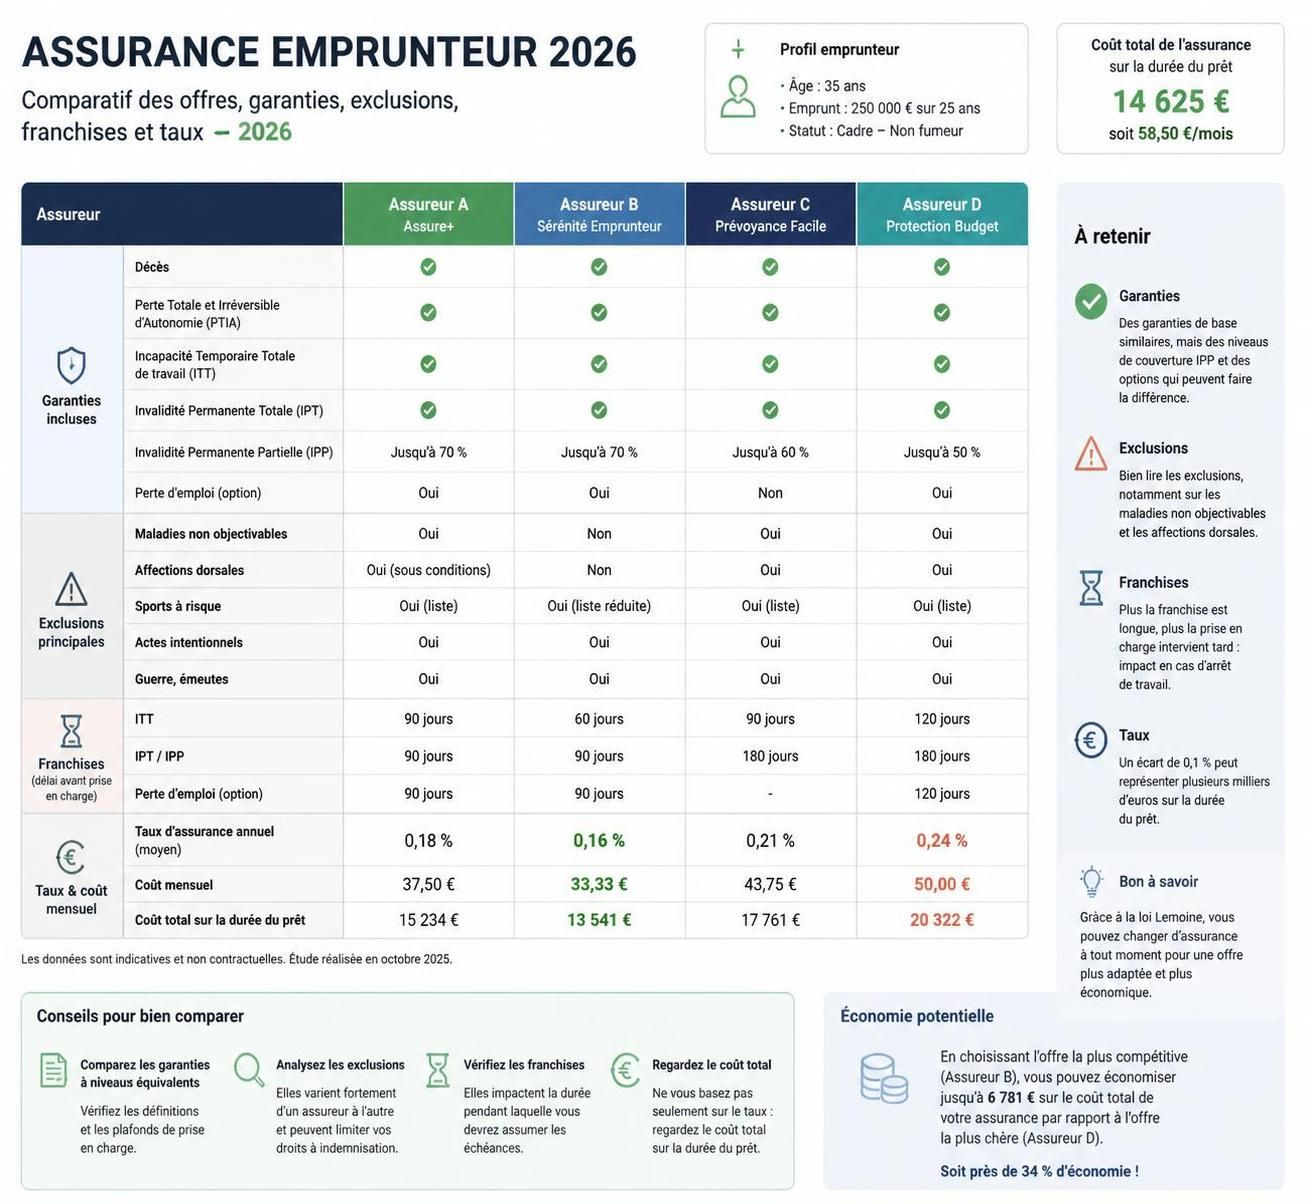
- Les franchises et délais de carence : La franchise est la période d’attente avant le début de l’indemnisation, souvent 30, 60 ou 90 jours selon le contrat. La carence désigne quant à elle une période pendant laquelle la garantie ne s’applique pas encore. Ces délais doivent être adaptés à votre situation professionnelle. Par exemple, un salarié en CDI privilégiera une franchise de 90 jours car il bénéficie d’un maintien de salaire pendant cette période, tandis qu’un indépendant devra opter pour une franchise plus courte.
- Le taux annuel effectif de l’assurance (TAEA) : Ce taux représente le coût réel de l’assurance sur la durée totale du prêt. Il est important de comparer les contrats à garanties équivalentes sur l’ensemble de la période de remboursement pour éviter les fausses bonnes affaires.
La combinaison de ces critères vous permettra de définir un cadre clair pour comparer les offres. Il est conseillé de réaliser plusieurs devis personnalisés, car le tarif dépend fortement de votre âge, de votre état de santé et de votre métier. Le profil emprunteur reste le facteur le plus déterminant du coût.
Pour accompagner vos démarches, vous pouvez consulter un courtier en assurance emprunteur, qui évaluera vos besoins et trouvera les propositions les plus avantageuses sur le marché. Ce service peut s’avérer particulièrement précieux pour les profils dits “à risque” ou ceux recherchants une optimisation maximale.
Les banques, de leur côté, offrent souvent un contrat groupe moins flexible et généralement plus onéreux. Rien ne vous oblige à accepter cette offre, et la possibilité de délégation vous permet d’aller chercher des contrats beaucoup plus compétitifs, tout en respectant l’équivalence des garanties demandée.
Une analyse détaillée des assureurs externes : qui propose la meilleure assurance emprunteur en 2026 ?
En 2026, le marché de l’assurance emprunteur est largement dominé par des assureurs externes à la banque grâce à la délégation d’assurance. Ces acteurs offrent en moyenne des tarifs 2 à 3 fois moins élevés à garanties équivalentes, permettant ainsi à l’emprunteur de faire des économies substantielles.
Parmi les assureurs les plus compétitifs figurent Prévoir, Malakoff Humanis et Fidelidade, qui se distinguent par la qualité de leurs garanties et l’adaptation aux différents profils.
Prévoir propose des offres attractives notamment pour les jeunes emprunteurs, leur tarification étant optimisée grâce à un faible risque médical. Malakoff Humanis, avec sa gamme IP PRO, répond parfaitement aux besoins des professions à risque comme les métiers médicaux ou les métiers physiques. Fidelidade, quant à lui, excelle dans la couverture des seniors, autorisant une souscription jusqu’à 75 ans dans certains cas et proposant des formules modulables calculées sur le capital restant dû.
Il est cependant important de souligner qu’aucun contrat n’est universellement le moins cher. Chaque assureur a ses spécificités et favorise certains profils. Ainsi, un même dossier d’emprunteur peut être refusé par l’un, mais accepté avec des conditions avantageuses par un autre. D’où l’intérêt de multiplier les demandes de devis pour identifier l’offre la plus compétitive.
Le tableau ci-dessous présente une comparaison simplifiée des assureurs externes populaires selon les profils :
| Assureur | Profil privilégié | Points forts | Limites |
|---|---|---|---|
| Prévoir | Jeunes emprunteurs | Tarifs très compétitifs, garanties personnalisées | Moins adaptée aux profils seniors |
| Malakoff Humanis | Professions à risque | Couverture spécialisée (IPP, IPT), forte expertise médicale | Tarifs plus élevés pour les profils standards |
| Fidelidade | Seniors, capital restant dû | Acceptation jusqu’à 70-75 ans, calcul économique pour prêts longs | Peut être plus cher pour les emprunteurs jeunes |
Le recours à un expert en courtage, tel qu’expliqué sur Simeco Immo, aide à exploiter ce potentiel en obtenant un contrat adapté et économique, tout en évitant les risques liés à des garanties insuffisantes.
Les vidéos explicatives sont particulièrement utiles pour décortiquer les subtilités du marché et prendre des décisions éclairées.
Les enjeux concrets du changement d’assurance emprunteur en 2026 et la loi Lemoine
La principale nouveauté de la législation en matière d’assurance emprunteur depuis 2022 est la suppression des contraintes liées à la période de validité obligatoire du contrat initial. Cette évolution, portée par la loi Lemoine, libère totalement le marché de l’assurance de prêt immobilier.
Il est désormais possible de changer d’assurance emprunteur à tout moment, sans justification, sans frais ni pénalités. Cela représente un avantage considérable pour les emprunteurs qui souhaitent réduire le coût global de leur crédit ou ajuster leur protection en fonction de nouvelles circonstances, par exemple un changement de métier ou une amélioration de la santé.
Pour bénéficier de ce droit, il faut néanmoins respecter un point fondamental : le nouveau contrat doit présenter une équivalence stricte des garanties avec celui initialement souscrit, c’est-à-dire un niveau de couverture au moins égal conformément aux exigences de votre banque. Cette condition vise à protéger l’organisme prêteur tout en gardant la liberté pour l’emprunteur.
Le changement d’assurance doit être anticipé et soigneusement préparé. En effet, il faudra fournir à la banque un tableau comparatif des garanties du nouveau contrat par rapport à l’ancien. Sans accord écrit de sa part, la banque ne peut pas refuser un contrat équivalent.
Dans la pratique, faire appel à un courtier spécialisé reste souvent la meilleure solution pour gérer ce changement, éviter les pièges contractuels et optimiser vos économies. N’oubliez pas que, même si le changement est gratuit, certains assureurs demandent des frais de dossier, lesquels restent modérés (environ 80 euros chez de nombreux courtiers indépendants).
D’un point de vue financier, le passage à une assurance emprunteur moins chère via la délégation et la loi Lemoine peut générer des économies massives sur le coût total d’un prêt immobilier, surtout pour des crédits longs et chez les profils ayant un risque faible ou maîtrisable.
Conseils pratiques pour bien choisir votre assurance emprunteur et optimiser votre prêt immobilier
La sélection d’une assurance emprunteur adaptée à votre situation implique plusieurs étapes concrètes. Voici quelques conseils clés à garder en tête lors de votre recherche :
- Évaluez précisément votre profil : âge, situation médicale, profession et mode de vie. Ces éléments influencent directement le tarif et les garanties à privilégier.
- Récoltez plusieurs devis personnalisés : grâce aux simulateurs en ligne ou en contactant un courtier, afin de comparer efficacement les offres en prenant en compte aussi bien le prix que la qualité de la couverture.
- Analysez en détail les garanties incluses : veillez à ce que les risques principaux (décès, PTIA, ITT, IPT) soient bien couverts, et vérifiez la présence d’options intéressantes en fonction de votre métier ou loisirs.
- Soyez attentif aux exclusions et franchises : une franchise trop longue ou une exclusion maladroite peut réduire fortement l’utilité de votre contrat.
- Respectez l’équivalence des garanties : pour pouvoir changer d’assurance sans problème en vous appuyant sur la dernière réglementation.
- Faites appel à un expert : un courtier en assurance emprunteur peut vous aider à négocier, à préparer votre dossier et à sécuriser vos économies au-delà du simple tarif.
En suivant ces recommandations, vous optimiserez le taux de votre assurance emprunteur et l’ensemble du coût de votre prêt immobilier. Pour aller plus loin, plusieurs ressources en ligne proposent des comparatifs détaillés et guides pratiques qui peuvent vous éclairer, comme le guide de l’assurance prêt immobilier pas cher ou encore des classements spécialisés pour 2026.