
Frais de notaire pour donation : comment les calculer et les réduire
Comprendre les différents éléments des frais de notaire pour une donation
Les frais de notaire liés à une donation se composent principalement de deux volets : les émoluments du notaire et les droits de donation. Il est essentiel de bien distinguer ces deux postes pour maîtriser le calcul des frais de notaire et anticiper précisément le coût total de la transmission.
Premièrement, les émoluments du notaire sont encadrés par un tarif réglementé qui s’applique à l’ensemble des actes notariés, dont les donations. Ces frais s’appliquent pour la rédaction et l’enregistrement de l’acte et comprennent également divers frais annexes tels que les frais d’actes et de formalités administratives. Le notaire joue un rôle clé, notamment lorsqu’il s’agit de donations d’immeubles, car celles-ci nécessitent un acte authentique et une inscription au service de publicité foncière.
Deuxièmement, les droits de donation correspondent à l’impôt que le bénéficiaire doit s’acquitter auprès de l’administration fiscale. Leur montant dépend notamment de la valeur du bien transmis, du lien de parenté entre le donateur et le donataire, ainsi que des éventuels abattements applicables. Ce sont ces droits de donation qui peuvent souvent représenter la part la plus significative des frais à régler.
Pour illustrer cette distinction, prenons l’exemple d’un parent qui donne un bien immobilier à son enfant. Les frais de notaire comprendront les émoluments du notaire, généralement un pourcentage dégressif appliqué à la valeur du bien, tandis que les droits de donation seront calculés sur la base du barème fiscal applicable en fonction du montant net taxable après abattements.
Dans cette optique, il est fondamental d’anticiper ces charges dès la phase de préparation du projet de donation. Une simulation des frais de notaire permet d’obtenir une estimation réaliste des coûts, ce qui facilite la prise de décision et la planification fiscale du donateur et du donataire.
Pour approfondir cette compréhension, vous pouvez consulter un guide détaillé sur le coût d’une donation qui décrypte les mécanismes des émoluments et droits selon les différents types de dons et relations familiales.
Les règles fiscales et les abattements en vigueur pour réduire les droits de donation
Les abattements donation constituent le levier principal pour réduire l’imposition sur la transmission. Ils varient fortement selon le lien de parenté entre le donateur et le bénéficiaire, ainsi que la nature du bien donné. Ces abattements concernent la part imposable et sont en vigueur depuis plusieurs années, avec une portée souvent trentenaire ou quinquennale selon le type d’abattement.
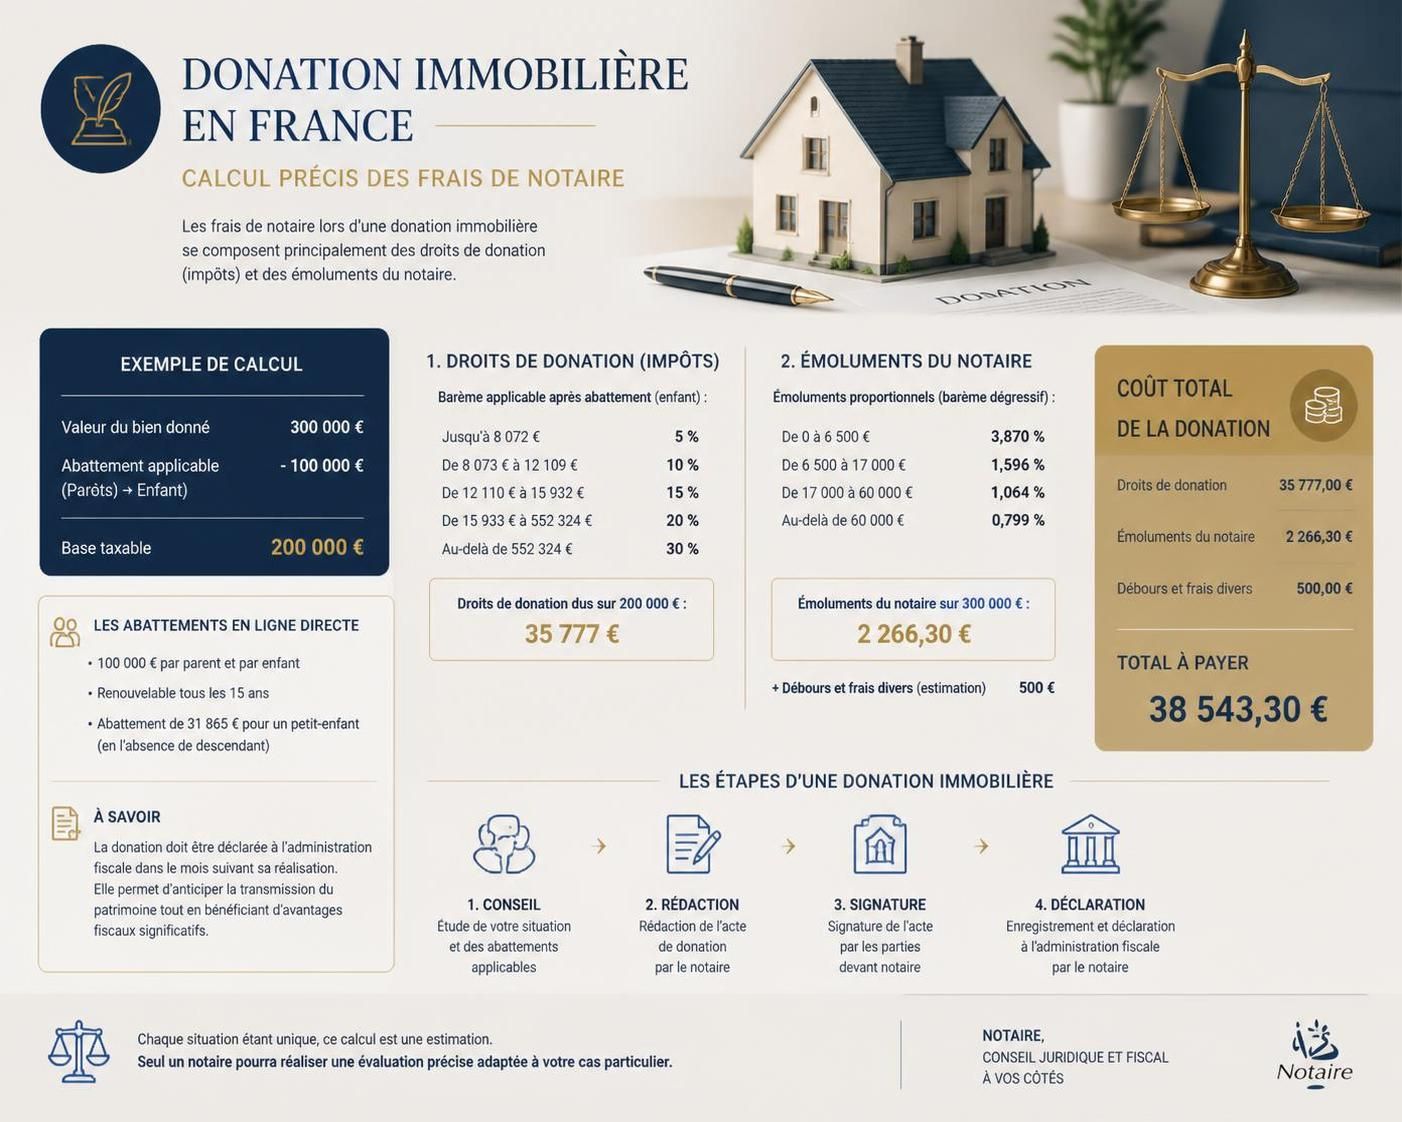
Par exemple, pour une donation en ligne directe — entre parents et enfants — chaque enfant bénéficie d’un abattement de 100 000 euros sur la valeur transmise. Cela signifie que la fraction de la donation inférieure à ce montant est exonérée de droits. Cet abattement peut se cumuler avec un abattement spécifique pour les dons de sommes d’argent, souvent fixé autour de 31 865 euros, sous conditions d’âge et de lien familial, ce qui offre un effet de levier fiscal important.
Au-delà des enfants, les règles diffèrent : pour les petits-enfants, l’abattement chute à 5 310 euros, ce qui impacte significativement la fiscalité sur le don. Les donations à des frères et sœurs, voire à des tiers non apparentés, sont soumises à des abattements très réduits, rendant les frais plus élevés.
Les abattements sont renouvelables tous les 15 ans, ce qui invite à planifier les donations sur le long terme pour profiter de multiple transmissions partiellement exonérées. Cette périodicité est aussi un moyen pour étaler la transmission et limiter ainsi l’impact fiscal en plafonnant la base taxable.
Pour mieux comprendre ces mécanismes et optimiser la structure de votre donation, vous pouvez avoir recours à un simulateur des droits et des frais de notaire, comme proposé par certains sites spécialisés, qui permettent d’intégrer tous les paramètres : valeur du bien, lien de parenté, abattements et barèmes applicables. Ces outils sont précieux pour anticiper les taxes donation et orienter vos choix stratégiques.
En complément, voici un tableau synthétique des principaux abattements valables pour les donations en 2026, selon le degré de parenté :
| Lien de parenté | Abattement applicable | Durée de validité |
|---|---|---|
| Enfant | 100 000 € | 15 ans |
| Petit-enfant | 5 310 € | 15 ans |
| Conjoint / Partenaire PACS | 80 724 € | 15 ans |
| Frères et sœurs | 15 932 € | 15 ans |
| Neveux/nièces | 7 967 € | 15 ans |
| Aucun lien (tiers) | 1 594 € | 15 ans |
Appliquer ces abattements avec précision est une étape clé pour diminuer les droits de donation, et éventuellement bénéficier d’une réduction des frais de notaire en limitant la base taxable. Toujours dans cette logique, il est prudent de vérifier si des exonérations spécifiques comme les dons familiaux de sommes d’argent peuvent s’ajouter.
Pour approfondir la problématique fiscale de la donation et ses possibilités d’optimisation, consultez des ressources actualisées telles que ce guide sur le calcul des coûts de donation.
Le barème fiscal et la simulation des frais de notaire pour une donation
La fiscalité donation repose sur un barème progressif qui s’applique à la valeur imposable après abattements. Ce barème est ajusté en fonction du lien de parenté entre le donateur et le donataire, avec des taux pouvant atteindre jusqu’à 45 % dans les cas extrêmes. Comprendre ce barème est crucial notamment lorsque la donation porte sur un montant significatif ou un patrimoine immobilier.
En ligne directe, c’est-à-dire pour les donations aux enfants, aux époux ou partenaires de PACS, les taux s’échelonnent de 5 % à 45 % selon les tranches. Pour les frères et sœurs, la fiscalité est plus élevée avec un taux fixe ou progressif jusqu’à 45 %, tandis que pour les tiers, les droits peuvent culminer à 60 %.
Le calcul précis des droits de donation impose de déduire les abattements applicables, puis d’appliquer ce barème par paliers aux différentes tranches de la valeur taxable. Cette méthode garantit une progressivité qui peut s’avérer lourde pour les patrimoines importants.
Voici un exemple concret d’application du barème pour une donation en ligne directe de 200 000 euros :
- Valeur de la donation : 200 000 €
- Abattement fiscal : 100 000 € + 31 865 € (pour somme d’argent sous conditions) = 131 865 €
- Base taxable : 200 000 – 131 865 = 68 135 €
Les droits seront calculés ainsi :
- 8 072 € à 5 % = 404 € environ
- Entre 8 072 € et 12 109 € (4 037 €) à 10 % = 404 €
- Entre 12 109 € et 15 932 € (3 823 €) à 15 % = 573 €
- Entre 15 932 € et 68 135 € (52 203 €) à 20 % = 10 441 €
Le total s’élève à un peu moins de 11 822 €, ce qui illustre la montée en charge progressive de l’imposition. Il est essentiel de préparer cette étape fiscale pour éviter les mauvaises surprises.
Pour réaliser ce type de calcul avec plus de précision, vous pouvez utiliser un simulateur frais notaire donation en ligne, qui intègre les spécificités des barèmes, abattements et types de biens donnés.
Dans le cas d’une donation immobilière, au barème des droits de donation s’ajoutent des frais annexes réglementés tels que :
- Taxe de publicité foncière au taux de 0,6 %
- Prélèvement pour frais d’assiette et de recouvrement de 2,37 % sur la taxe précédente
- Contribution de sécurité immobilière de 0,1 %
Ces prélèvements augmentent significativement le coût global à régler au moment de l’acte, soulignant l’importance d’une anticipation rigoureuse.
Simulation avancée et importance de la planification
Il existe des sites spécialisés offrant des outils de simulation gratuits qui permettent de combiner la fiscalité donation, les frais de notaire et les particularités du bien : nue-propriété, usufruit, donation-partage, etc. Ces simulateurs sont précieux pour choisir la meilleure option entre donation en pleine propriété ou donation avec réserve d’usufruit, chaque modalité ayant un impact sur les seuils et montants à payer.
Techniques légales pour réduire les frais de notaire et optimiser la donation
L’optimisation des frais liés à une donation est un enjeu majeur, surtout quand la transmission porte sur un patrimoine important. Plusieurs stratégies légales permettent de réduire tant les droits de donation que les frais de notaire associés, à condition de bien préparer son dossier et de recourir à l’expertise notariale.
Parmi ces stratégies, la donation avec réserve d’usufruit est souvent privilégiée. Elle permet au donateur de conserver l’usage du bien (par exemple percevoir les loyers d’un bien immobilier) tout en transmettant la nue-propriété. Cette technique diminue la valeur taxable au moment de la donation puisque celle-ci ne porte pas sur la pleine propriété, mais sur une fraction calculée en fonction de l’âge du donateur, dégressif avec l’âge.
Autre méthode d’optimisation, la donation-partage permet une répartition anticipée des biens entre héritiers tout en limitant les conflits futurs et en bénéficiant d’abattements renouvelés. Ce mécanisme clef vise à sécuriser l’héritage et à réduire le cumul des droits à payer au décès.
Il ne faut pas non plus oublier les exonérations possibles, à savoir :
- Les dons manuels ou les dons familiaux de sommes d’argent déclarés selon conditions particulières
- Les dons en faveur des personnes handicapées
- Les dons en pleine propriété à certaines associations ou organismes reconnus d’utilité publique
Enfin, pour diminuer les frais de notaire, il est possible de négocier certains débours ou frais annexes auprès du notaire. La transparence de la facturation est essentielle et le recours à un professionnel permet d’identifier ces leviers.
Pour bien maîtriser ces aspects pratiques et légaux, consultez notre page dédiée aux frais de notaire et donation qui présente les bonnes pratiques et conseils pour ne pas se tromper lors de la préparation d’une donation.
Les obligations administratives et les délais liés à une donation chez le notaire
Réaliser une donation ne se limite pas à son aspect fiscal. Plusieurs obligations administratives doivent être respectées, notamment la passation de l’acte devant notaire. Depuis la loi, toute donation portant sur un bien immobilier requiert un acte authentique enregistré au service de publicité foncière sous un délai strict : le notaire dispose d’un mois après la signature pour procéder à cet enregistrement.
Le donataire est l’obligé principal du paiement des droits de donation. Cela signifie que, même si le donateur règle certains frais, la charge fiscale incombe généralement au bénéficiaire. Il est recommandé d’anticiper ces charges pour éviter toute difficulté financière lors de la signature de l’acte.
Par ailleurs, les donations manuelles, comme des bijoux, des sommes d’argent sans acte formel, doivent être déclarées à l’administration fiscale, sous peine de remise en cause ultérieure sous forme de rappel ou majoration.
Enfin, l’acte de donation doit impérativement respecter les règles civiles. Il s’agit d’un contrat solennel qui ne prend effet qu’après acceptation expresse du donataire. Le notaire accompagne les parties dans cette acceptation pour éviter tout contentieux futur.
Les délais et procédures peuvent sembler complexes, mais un bon accompagnement permet de minimiser le stress et les risques liés à une transmission patrimoniale. Pour découvrir les droits et responsabilités liés à ces démarches, une page complète explique les coûts et obligations pour mieux préparer votre héritage.
Dans cette optique, il est conseillé de bien rassembler tous les documents nécessaires avant la signature, tels que les titres de propriété, les justificatifs des donations précédentes, les attestations d’abattement et la valeur estimée des biens, de façon à faciliter le travail du notaire et optimiser le calcul des frais de notaire.