
Comprendre le rachat de soulte et les frais de notaire : ce qu’il faut savoir
Comprendre le rachat de soulte : principes et contexte juridique
Le rachat de soulte est une opération juridique et financière qui intervient lorsqu’un ou plusieurs copropriétaires souhaitent qu’un seul d’entre eux devienne propriétaire exclusif d’un bien immobilier détenu en indivision. Plutôt que de procéder à une vente classique, qui entraînerait de lourds droits de mutation et des frais élevés, le rachat de soulte s’inscrit dans une démarche de partage immobilier amiable ou judiciaire, simplifiant la transmission des parts entre coindivisaires, notamment dans les cas de divorce, succession ou séparation d’associés.
La soulte représente alors la compensation financière versée par l’acquéreur des parts à l’autre ou aux autres indivisaires. Cette somme correspond à la valeur des parts cédées, calculée généralement sur la base de la valeur nette du bien, exprimée de manière précise par la formule :
- Soulte = (valeur du bien − capital restant dû du crédit) × quote-part cédée
Cette opération est légalement encadrée car elle modifie la répartition de la propriété. L’acte notarié est obligatoire, garantissant la sécurité juridique de la transaction et sa publicité foncière. Contrairement à une vente classique, le rachat de soulte est formellement considéré comme un partage de propriété, ce qui explique des frais de notaire spécifiquement ajustés.
Dans la pratique, le rachat de soulte est particulièrement fréquent après un divorce, où l’un des ex-époux conserve la maison familiale en rachetant la part de l’autre, en cas de succession lorsque l’un des héritiers souhaite garder la maison familiale ou encore lors d’une sortie d’indivision entre concubins ou associés. La simplicité de la procédure, combinée à une fiscalité allégée, en fait un outil efficace notamment pour les particuliers qui veulent éviter une vente et les aléas du marché.
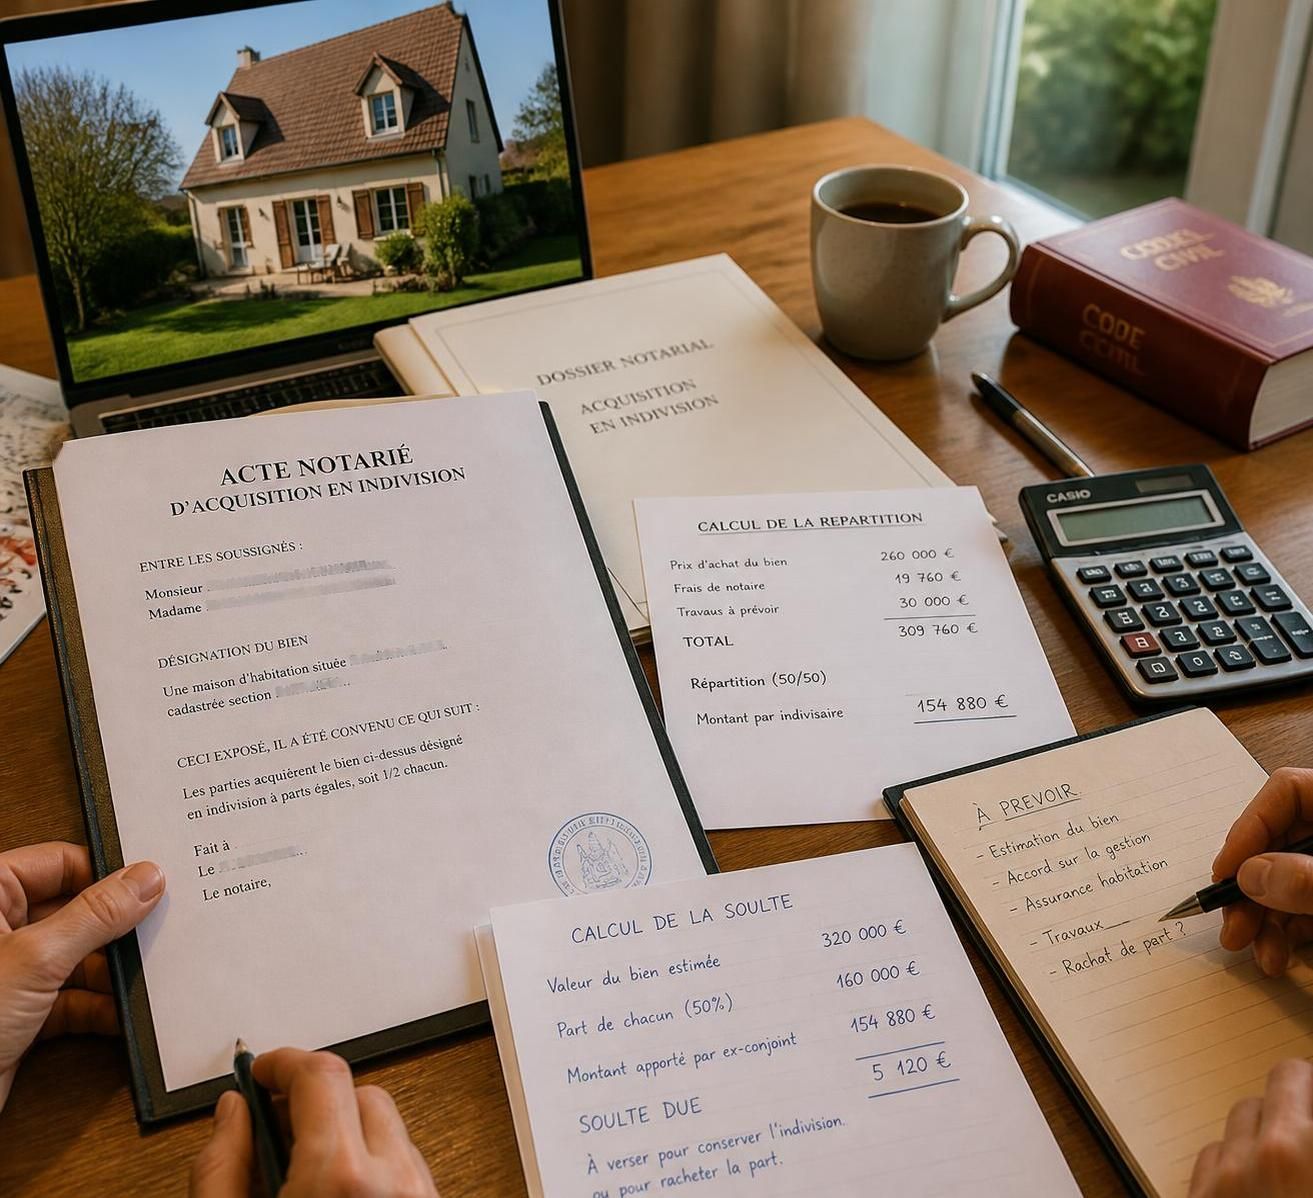
Les frais de notaire dans le cadre d’un rachat de soulte : structure et simulation
Les frais de notaire lors d’un rachat de soulte sont bien moindres que lors d’un achat immobilier classique. Cela s’explique par la nature juridique du partage immobilier, qui implique des droits de partage au lieu des droits classiques de mutation à titre onéreux.
Les composantes des frais de notaire comprennent :
- Le droit de partage : ce droit est un impôt spécifique, fixé à 1,10 % de la valeur nette du bien en cas de divorce ou rupture de PACS depuis 2022, et à 2,50 % en cas de succession ou sortie d’indivision entre concubins.
- Les émoluments du notaire : une rémunération calculée selon un barème proportionnel dégressif en fonction des tranches de la valeur nette à transférer, avec un taux global environnant 3,87 % pour la première tranche et diminuant ensuite.
- La contribution de sécurité immobilière : un coût fixe de 0,10 % de la valeur totale du bien, destiné à couvrir la publicité foncière.
- Les frais annexes ou débours : couvrant les divers frais administratifs et de formalités, ils varient de 400 à 800 € selon les dossiers.
Considérons l’exemple d’un rachat de soulte dans le cadre d’un divorce pour une maison d’une valeur de 320 000 € avec un crédit restant dû de 180 000 € :
| Poste | Base de calcul | Montant estimé |
|---|---|---|
| Droit de partage (1,10 %) | 140 000 € (valeur nette) × 1,10 % | 1 540 € |
| Émoluments notaire (TTC) | Barème par tranches sur la soulte | Environ 3 300 € |
| Contribution sécurité immobilière (0,10 %) | 320 000 € × 0,10 % | 320 € |
| Débours (frais administratifs) | Forfait | 600 € |
| Total approximatif | 5 800 € |
A noter que lors d’un rachat de soulte en succession, le droit de partage monte à 2,5 %, ce qui alourdit quelque peu le coût global. Globalement, en 2026, on estime que ces frais varient entre 2 à 5 % de la valeur nette du bien, représentant un allègement important par rapport à une vente classique qui peut atteindre 6 % de frais.
Pour une simulation précise adaptée à votre dossier, vous pouvez consulter des outils spécialisés, offrant une estimation des frais de notaire relatifs au rachat de soulte, comme ceux proposés par certains sites de simulation en ligne.
Calculer précisément le prix de la soulte : méthodes et cas pratiques
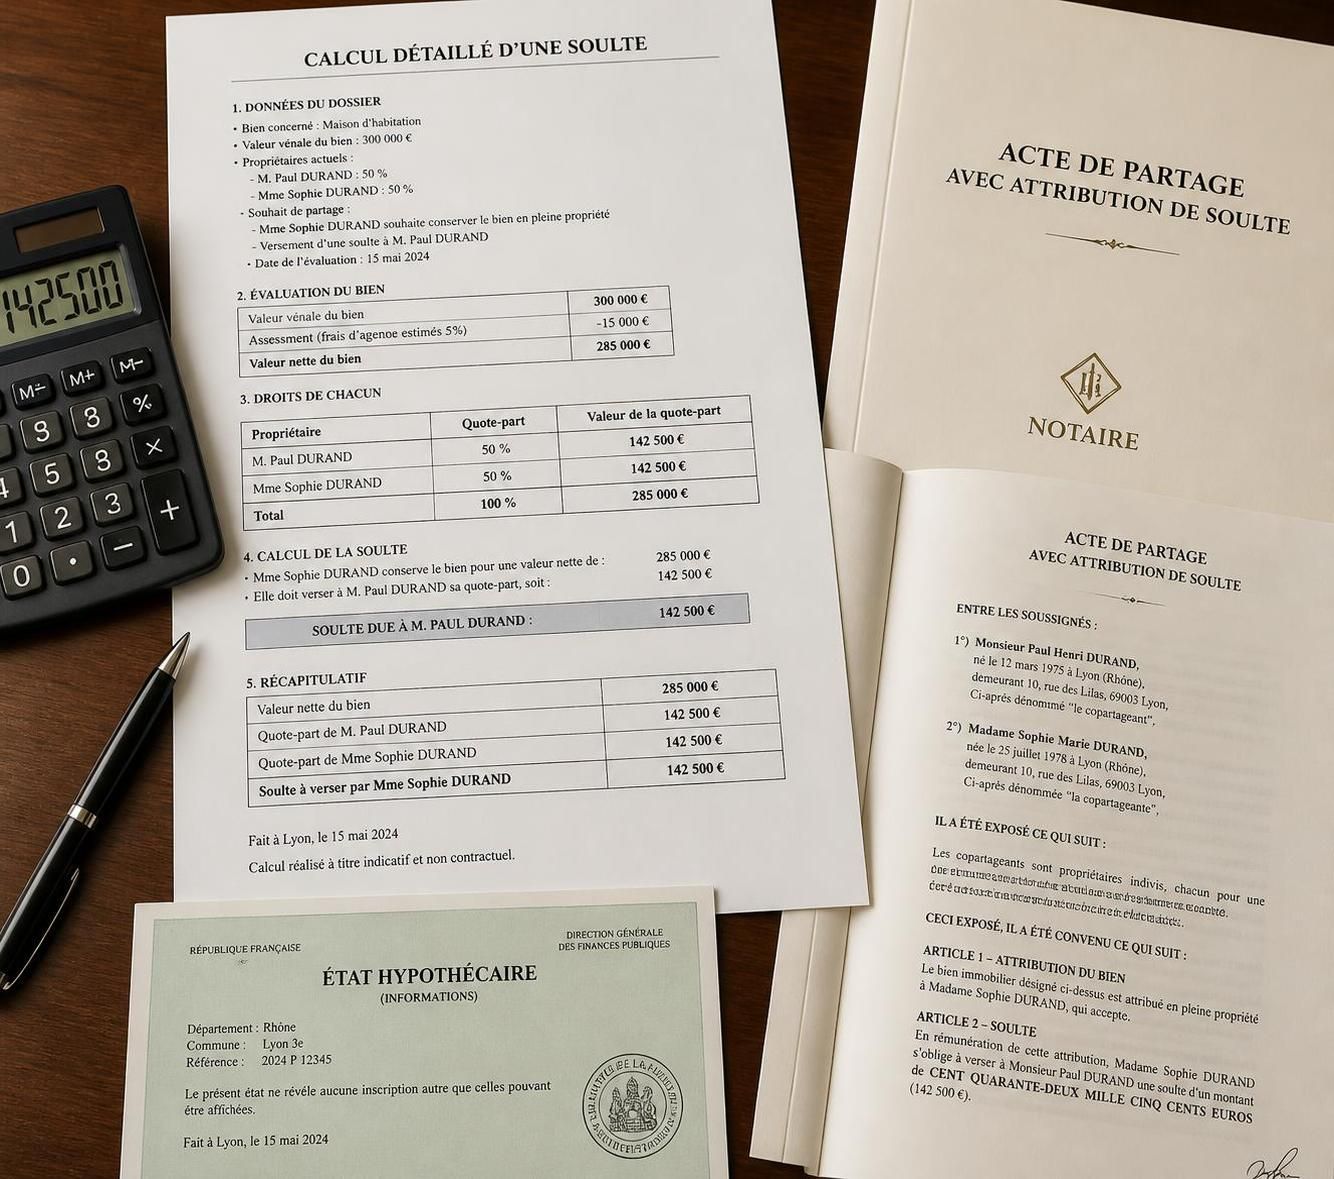
Le calcul du prix de la soulte est la clé de l’équilibre financier du rachat. La méthode la plus répandue consiste à déterminer la valeur nette du bien, c’est-à-dire la valeur actuelle du bien diminuée du capital restant dû sur l’hypothèque, puis à appliquer la quote-part à céder.
Voici quelques exemples concrets :
- Divorce avec parts égales : une maison estimée à 320 000 €, un crédit restant dû de 180 000 €. La valeur nette est de 140 000 € ; chaque part est donc égale à 70 000 €. Celui qui garde la maison verse cette soulte.
- Succession entre trois héritiers : un bien pour 240 000 € sans crédit, un héritier souhaite conserver la maison. Chaque part vaut 80 000 €, la soulte à verser aux cohéritiers est donc de 160 000 €.
- Indivision avec apports inégaux : un couple de concubins possède ensemble un bien à 60/40 avec un crédit de 80 000 €. Le calcul de la soulte pour celui qui garde le bien s’effectue sur la part de 40 % appliquée à la valeur nette.
Deux erreurs fréquentes dans ce calcul doivent être évitées :
- Oublier de déduire le capital restant dû du crédit : la soulte porte sur la valeur nette, pas brute.
- Ignorer les comptes d’indivision : inclure dans le calcul les avances payées par une partie, les travaux financés ou les échéances de crédit réglées de manière inégale.
Le notaire joue un rôle essentiel en établissant un état liquidatif qui ajuste la soulte en prenant en compte ces comptes d’indivision, garantissant ainsi un partage équitable et conforme à la situation réelle des parties.
Pour mieux maîtriser votre dossier, vous pouvez approfondir le calcul et les exemples de rachat de soulte dans des guides spécialisés disponibles sur des sites comme blog.qoridor.fr.
Les recours en cas de désaccord sur la soulte et modalités de financement
Il est courant que des désaccords surviennent lors de la détermination du montant de la soulte. L’enjeu financier étant important, le point de friction principal porte souvent sur la valeur du bien ou la prise en compte des comptes d’indivision.
Les solutions disponibles pour résoudre ces conflits sont :
- Expertise amiable contradictoire : les parties mandatent un expert immobilier indépendant et s’engagent à suivre son évaluation. Cette solution coûte environ 800 à 2 000 € et apporte une base d’accord solide.
- Médiation familiale ou notariale : lorsque le blocage est plus émotionnel, la médiation aide à restaurer le dialogue et à trouver un compromis.
- Partage judiciaire : si aucun accord n’est possible, le tribunal peut être saisi. Un jugement déterminera la valeur, tranchera les comptes et pourra ordonner la vente du bien en cas de refus de rachat par un héritier ou indivisaire.
En matière de financement, le rachat de soulte s’accompagne souvent d’un nouvel emprunt. Trois modalités courantes existent :
- Prêt « rachat de soulte » combiné : la banque refinance le capital restant dû, la soulte et les frais dans un nouveau crédit unique. La capacité d’emprunt est alors recalculée précisément sur le profil du repreneur seul.
- Désolidarisation du prêt initial : l’ex-coemprunteur est retiré officiellement du crédit, une étape indispensable pour éviter toute surprise sur la responsabilité du crédit.
- Apports personnels ou ventes d’actifs : parfois, un apport familial ou la cession d’un autre bien peut être nécessaire pour compléter le financement.
Il est essentiel d’obtenir un accord de principe bancaire avant de signer l’acte notarié. La rigueur dans cette étape garantit la validité de la transaction et évite de compromettre la réussite du rachat.
Déroulement pratique et responsabilités dans le paiement des frais lors d’un rachat de soulte
La procédure classique de rachat de soulte passe par plusieurs étapes clés respectant des délais réglementaires et pratiques.
Les phases principales sont :
- Estimation et accord sur la valeur : cette étape initiale dure entre 2 à 4 semaines, reposant sur des expertises croisées ou une expertise indépendante.
- Établissement de l’état liquidatif par le notaire : où sont calculées la soulte et les comptes d’indivision, aboutissant au projet d’acte.
- Montage du financement : entre 4 à 8 semaines pour obtenir l’offre de prêt, assurer la désolidarisation et respecter le délai légal de réflexion.
- Signature de l’acte notarié : officialisant le transfert des parts, accompagné du versement de la soulte. L’acte est alors publié à la publicité foncière.
- Post-transaction : régularisation des charges, assurances, impôts et remboursement éventuel des dettes bancaires.
Concernant la prise en charge des frais de notaire et autres dépenses, la règle largement admise est que :
- Celui qui rachète la soulte assume les principaux frais : soulte, frais bancaires, droits de partage et émoluments du notaire.
- Un partage des frais peut toutefois être negocié, notamment en cas de divorce ou succession, en fonction des arrangements convenus entre les parties.
Le notaire accompagne les parties pour garantir une répartition claire et transparente, évitant les litiges ultérieurs. Il est également possible dans certains cas de procéder à la signature de l’acte à distance, ce qui facilite les démarches surtout en contexte de séparation géographique ou tensions familiales.
Pour approfondir la compréhension de cette prise en charge et des conseils pratiques, des ressources accessibles en ligne, tels que le site des notaires de Paris, apportent un éclairage complet sur la matière.