
Simulateur frais de notaire pour donation avec usufruit : calculez vos coûts facilement
Comprendre la donation avec usufruit et son impact sur les frais de notaire
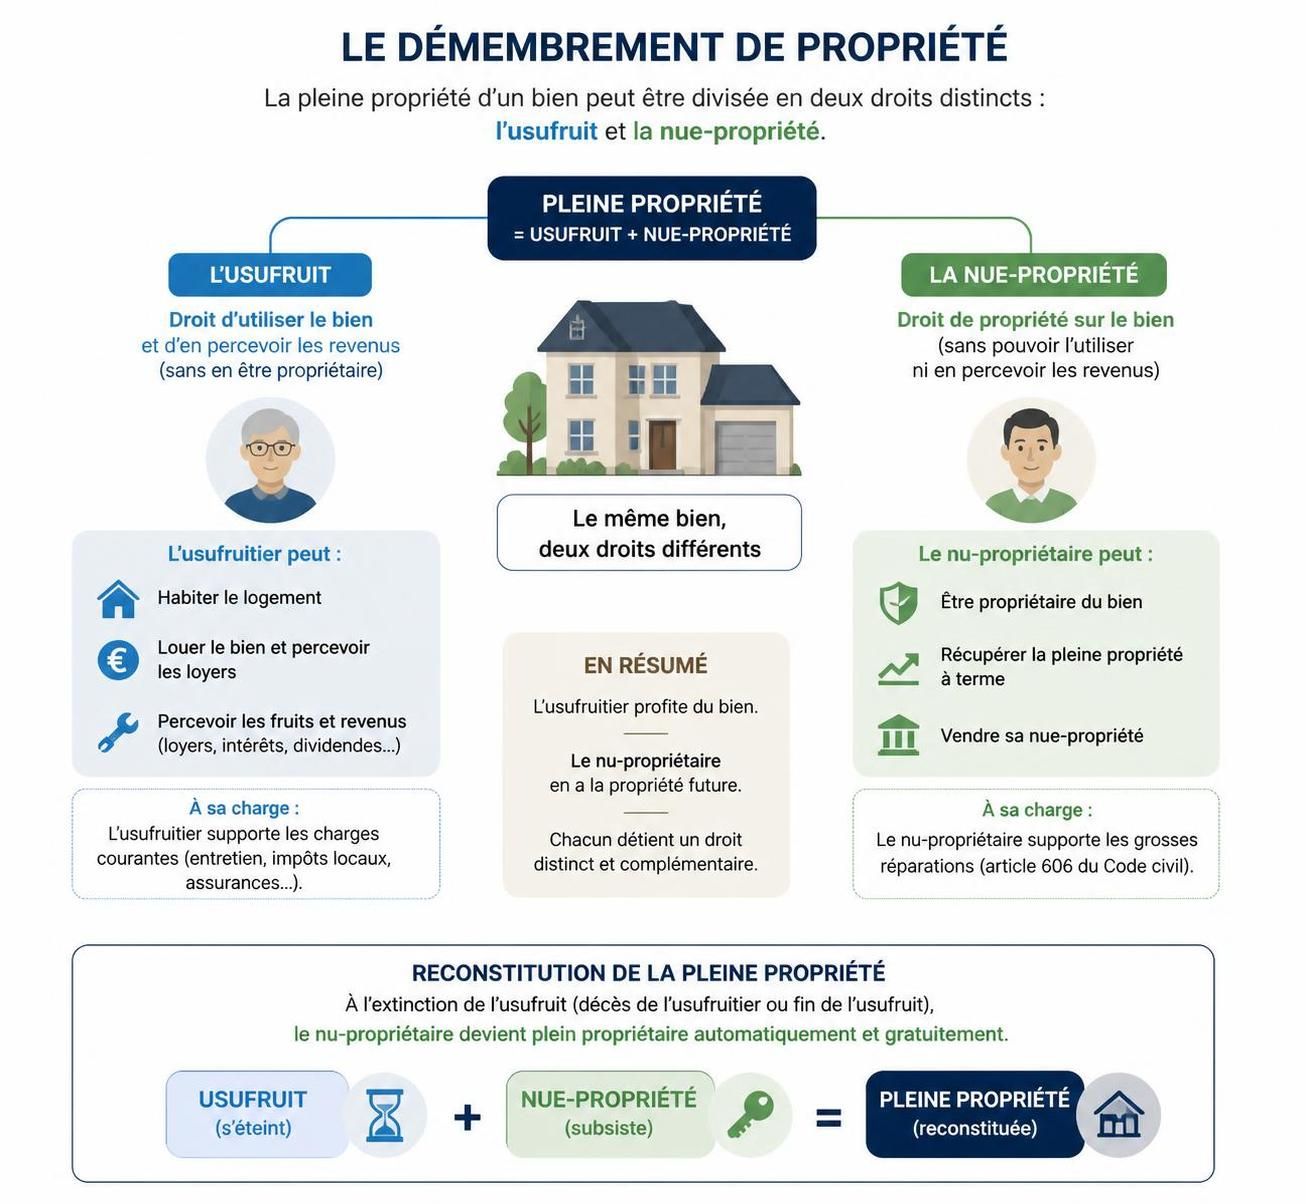
La donation avec usufruit est une technique de transmission patrimoniale largement utilisée en France pour anticiper la succession tout en conservant l’usage du bien donné. Ce mécanisme consiste à séparer la propriété d’un bien en deux : la nue-propriété est transmise au bénéficiaire, tandis que le donateur conserve l’usufruit, c’est-à-dire le droit d’utiliser le bien et d’en percevoir les revenus. Cette particularité influe directement sur le calcul des frais de notaire et des droits de donation, rendant la démarche souvent plus avantageuse fiscalement qu’une donation en pleine propriété.
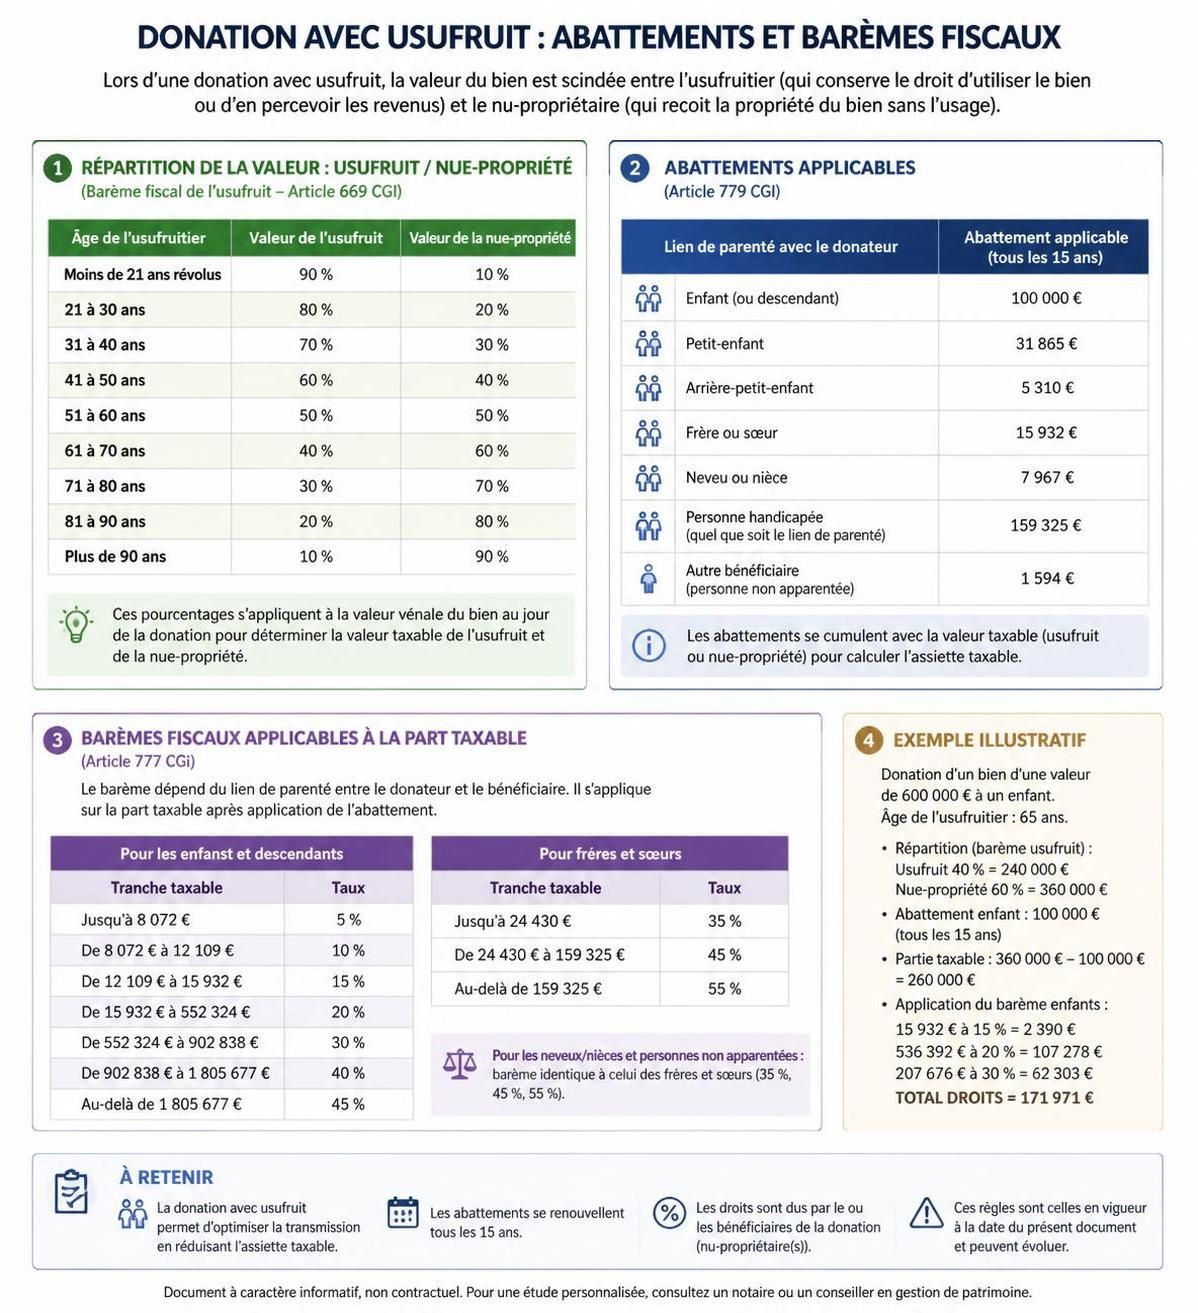
Contrairement à une donation classique, les frais de notaire donation ne s’appliquent pas sur la valeur totale du bien, mais uniquement sur la valeur de la nue-propriété. Cette valeur est définie par un barème officiel, l’article 669 du Code général des impôts (CGI), qui prend en compte l’âge de l’usufruitier. Plus le donateur est jeune, plus la valeur de l’usufruit sera élevée, et donc la valeur de la nue-propriété, base du calcul des frais, sera réduite. Par exemple, un usufruitier âgé de 65 ans aura une valeur d’usufruit de 40 %, laissant 60 % pour la nue-propriété.
Ce mécanisme permet ainsi d’optimiser la fiscalité de la transmission en réduisant la base taxable. Le coût réel de cette opération se compose principalement des droits de donation, des émoluments notariaux et des droits liés aux formalités d’enregistrement. Pour bien anticiper ces coûts, un simulateur frais de notaire spécifique à la donation avec usufruit est un outil indispensable. Il simplifie le calcul en intégrant les paramètres personnels tels que la valeur du bien, l’âge du donateur et le lien de parenté avec le bénéficiaire.
À noter que le recours à un calculateur frais notaire spécialisé permet aussi d’éviter les erreurs fréquentes, notamment la confusion entre la valeur de la pleine propriété et celle de la nue-propriété. Cette distinction est cruciale car elle conditionne l’ensemble des coûts à payer. Une mauvaise estimation peut entraîner une surévaluation significative du montant des taxes, ce qui peut dissuader certaines familles de recourir à cette forme de donation malgré ses avantages.
Pour plus de précisions, des simulateurs en ligne tels que celui proposé sur Perlib offrent une estimation personnalisée et fiable. Ces outils respectent les barèmes fiscaux officiels et prennent en compte les diverses particularités liées à la donation avec usufruit.
Calcul précis des frais de notaire lors d’une donation usufruit : méthode et exemples pratiques
Le calcul des frais de notaire donation avec usufruit s’articule autour de plusieurs étapes clés qui nécessitent une compréhension fine des différentes composantes financières. Pour illustrer, prenons l’exemple d’une donation portant sur un appartement d’une valeur de 300 000 euros effectuée par un donateur de 65 ans. Le donateur conserve l’usufruit, et le bénéficiaire reçoit la nue-propriété.
Premièrement, il convient de calculer la valeur de la nue-propriété en appliquant le barème de l’article 669 du CGI. À 65 ans, la valeur de l’usufruit est de 40 % et celle de la nue-propriété 60 %. La base de calcul des droits sera donc :
| Paramètre | Montant (€) | Pourcentage | Valeur Calculée (€) |
|---|---|---|---|
| Valeur totale du bien | 300 000 | — | 300 000 |
| Valeur usufruit conservé | — | 40 % | 120 000 |
| Valeur nue-propriété transmise | — | 60 % | 180 000 |
Sur cette base de 180 000 euros s’appliquent ensuite les droits de donation. Après déduction de l’abattement fiscal applicable (100 000 euros en ligne directe parent-enfant), la valeur taxable est de 80 000 euros. Le calcul des droits suit un barème progressif :
- 5 % jusqu’à 8 072 €
- 10 % de 8 072 € à 12 109 €
- 15 % de 12 109 € à 15 932 €
- 20 % au-delà jusqu’à 80 000 €
Ce calcul détaillé aboutit à un total des droits de donation de 14 194,35 euros pour cet exemple. Il faut y ajouter les émoluments du notaire, eux aussi calculés sur la nue-propriété, selon un barème dégressif par tranches, ainsi que d’autres frais annexes comme la taxe de publicité foncière et les débours. Le total cumulé forme le coût global de la donation.
La simulation coûts donation réalisée grâce à un simulateur en ligne restaure ainsi la transparence dans cette étape souvent perçue comme complexe. Il est possible de réaliser une simulation gratuite et immédiate sur des plateformes spécialisées telles que Master Patrimoine, qui intègrent tous les paramètres réglementaires mis à jour pour 2026.
Barèmes officiels et abattements : leurs rôles dans la simulation des frais de notaire pour donation usufruit
La connaissance des barèmes fiscaux officiels est essentielle pour comprendre l’évolution des coûts lors d’une donation avec usufruit. Ces barèmes définissent les valeurs attribuées à l’usufruit et à la nue-propriété en fonction de l’âge de l’usufruitier, ainsi que la grille d’imposition progressive appliquée après déduction des abattements. Ces règles garantissent un cadre clair et fiable pour les calculs.
Le barème de l’article 669 du CGI est au cœur du calcul : il répartit la valeur du bien entre usufruit et nue-propriété en proportion de l’âge du donateur. Ce tableau fiscal s’applique strictement, assurant que les frais de notaire et les droits de donation correspondent à la valeur effective des droits transmis, et non à la valeur totale du bien.
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| Moins de 21 ans | 90 % | 10 % |
| 21 à 30 ans | 80 % | 20 % |
| 61 à 70 ans | 40 % | 60 % |
| Plus de 91 ans | 10 % | 90 % |
Les abattements jouent un rôle clé dans la réduction des frais liés à la donation. Leur montant dépend directement du lien de parenté entre le donateur et le donataire. L’abattement le plus courant est de 100 000 € en ligne directe (parent-enfant), renouvelable tous les 15 ans. Ce mécanisme permet de réaliser plusieurs donations en franchise d’impôt à condition de respecter les délais.
- Enfants : 100 000 €
- Époux/Pacsés : 80 724 €
- Petits-enfants : 31 865 €
- Frères/Sœurs : 15 932 €
- Personne handicapée : 159 325 € (cumulable)
En connaissant ces paramètres, le simulateur frais de notaire donation avec usufruit calcule automatiquement la valeur taxable, applique l’abattement adéquat, puis détermine les droits de mutation au taux progressif adapté. Il s’agit d’un outil indispensable pour anticiper avec précision l’impact fiscal d’une transmission anticipée.
Pour approfondir, n’hésitez pas à consulter des ressources fiables et actualisées telles que Succession Pratique, qui détaillent l’ensemble des barèmes et des options en vigueur en 2026.
Les composantes des émoluments du notaire dans le calcul des frais de notaire pour donation usufruit
Au-delà des droits de donation, il est essentiel de bien intégrer la part des émoluments du notaire dans le calcul frais donation. Ces émoluments correspondent à la rémunération de l’officier public et sont encadrés par un barème dégressif selon la valeur de la nue-propriété transmise. La base de calcul est donc toujours la nue-propriété, conformément au cadre légal.
Le barème applicable aux émoluments est organisé en tranches, avec un taux plus élevé pour les premières tranches de montant et un taux réduit pour les montants plus élevés. La TVA au taux de 20 % est ensuite appliquée à ces émoluments. Ainsi, pour une valeur de nue-propriété conséquente, les frais proportionnels du notaire s’allègent progressivement.
| Tranche de valeur (nue-propriété) | Taux HT | Taux TTC |
|---|---|---|
| 0 à 6 500 € | 3,870 % | 4,644 % |
| 6 501 à 17 000 € | 1,596 % | 1,915 % |
| 17 001 à 60 000 € | 1,064 % | 1,277 % |
| Au-delà de 60 000 € | 0,799 % | 0,959 % |
À ces émoluments s’ajoutent des frais annexes, tels que la taxe de publicité foncière (0,60 % sur la nue-propriété), la contribution de sécurité immobilière (0,10 %), ainsi que des débours correspondant aux frais avancés par le notaire pour l’obtention des documents nécessaires à la rédaction de l’acte.
La somme de ces différents postes constitue le coût global à régler pour l’acte notarié de donation. Pour éviter toute mauvaise surprise, il est recommandé de demander une estimation chiffrée précise à son notaire avant de finaliser l’opération. En complément, plusieurs simulateurs en ligne peuvent fournir une estimation rapide et fiable basée sur le barème de 2026, simplifiant ainsi la prise de décision.
Optimiser ses démarches grâce à un simulateur frais de notaire pour donation avec usufruit
En raison de la complexité du calcul des frais de notaire donation, la simulation préalable s’impose comme un outil incontournable. Un simulateur frais de notaire fiable intègre les multiples paramètres nécessaires au calcul : la valeur réelle du bien en pleine propriété, l’âge de l’usufruitier pour déterminer la nue-propriété, les abattements applicables selon le lien de parenté, ainsi que le barème progressif des droits et des émoluments notariaux.
Outre la facilité d’usage, cet outil aide à anticiper les coûts et à mesurer l’impact fiscal d’une donation avec réserve d’usufruit. Il offre aussi la possibilité d’évaluer plusieurs scénarios en faisant varier les paramètres, ce qui est utile pour optimiser la transmission et adapter la stratégie patrimoniale aux objectifs personnels.
- Estimation précise des droits de donation sur la nue-propriété
- Calcul automatique des émoluments du notaire en fonction des barèmes légaux
- Prise en compte des abattements fiscaux et de leur renouvellement quinquennal
- Prévision des frais annexes comme la taxe de publicité foncière
- Options pour simuler différentes valeurs ou âges d’usufruitier afin d’adapter la donation
Les simulateurs disponibles sur des sites tels que Gestea Senior ou La Force de l’Âge offrent des interfaces conviviales et des calculs conformes aux réglementations en vigueur. Ils facilitent ainsi la décision et la planification avant la signature de l’acte notarié.
Au-delà du calcul, il est essentiel de considérer certaines précautions pour éviter les erreurs et optimiser la démarche :
- Vérifier l’absence de donations antérieures pour bénéficier pleinement des abattements.
- Confirmer l’âge exact du donateur au moment de la donation pour appliquer le barème correct.
- Comprendre que la donation avec usufruit est irrévocable et engage sur le long terme.
- Ne pas oublier d’inclure la valeur des liquidités ou parts dans le calcul si elles font partie du patrimoine.
- Consulter un notaire pour valider la simulation et adapter la transmission à votre situation familiale.