
Prévisions des taux immobiliers en 2026 : ce que les experts anticipent
Analyse détaillée des taux immobiliers en 2026 : état des lieux et chiffres clés
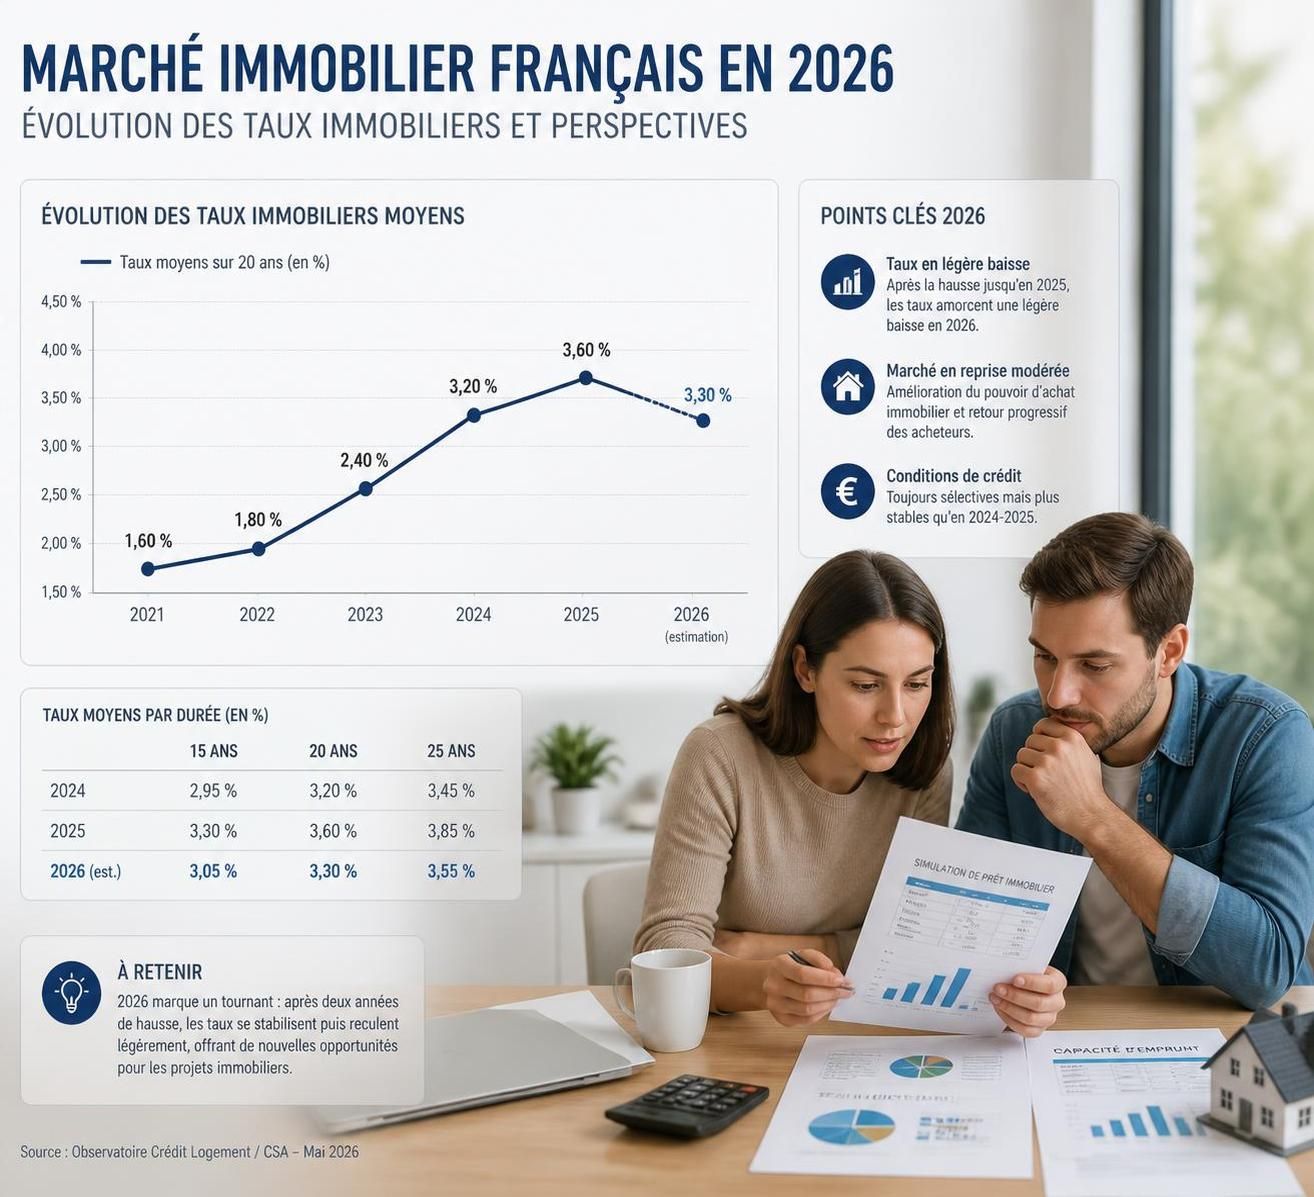
En ce début d’année 2026, les taux immobiliers connaissent une phase de stabilité après plusieurs mois d’évolution contrastée. Après la forte hausse observée entre 2023 et 2024, suivie d’un léger tassement fin 2025, les taux se situent désormais autour de 3,20 % à 3,35 % sur 20 ans en moyenne nationale, selon les derniers relevés des courtiers. Ces chiffres sont toutefois à relativiser, puisque des disparités apparaissent entre régions, profils emprunteurs et établissements bancaires. Par exemple, les dossiers les plus solides, souvent ceux présentant un apport de 20 % minimum et une situation professionnelle stable, peuvent prétendre à des taux inférieurs à 3 %, voire légèrement en dessous.
Pour donner un aperçu précis, voici un tableau synthétique des taux moyens et des meilleurs taux constatés en mars 2026 pour différentes durées de prêt :
| Durée du prêt | Taux moyen constaté | Meilleur taux (profils premium) |
|---|---|---|
| 10 ans | 2,95 – 3,05 % | 2,75 % |
| 15 ans | 3,10 – 3,20 % | 2,90 % |
| 20 ans | 3,25 – 3,35 % | 3,00 % |
| 25 ans | 3,40 – 3,55 % | 3,19 % |
Ces niveaux traduisent une légère baisse récente de 0,04 à 0,15 point selon les profils et les durées, un signe encourageant après de longs mois de quasi-stagnation. Cette stabilisation est portée notamment par une détente sur certains leviers financiers, tout en restant sous la pression d’une conjoncture économique prudente.
Pour comprendre plus finement ces prévisions taux immobiliers, il est essentiel d’identifier les mécanismes qui influencent directement l’évolution des taux, et à quels facteurs il faut rester attentif.
Facteurs déterminants de l’évolution des taux immobiliers en 2026 : rôle des marchés et politiques monétaires
L’évolution des taux immobiliers ne résulte pas d’une simple fluctuation isolée mais dépend de plusieurs indicateurs-clés interconnectés. Trois facteurs majeurs expliquent les mouvements récents et à venir des taux de crédit :
- L’OAT 10 ans, ou Obligation Assimilable du Trésor, représente le taux auquel l’État français emprunte sur dix ans. En mars 2026, l’OAT est redescendue à environ 3,4 %, contre un pic à 3,6 % début janvier. Ce taux sert de base de référence pour les banques qui appliquent ensuite une marge variable autour de 1 à 1,5 point pour fixer leurs taux immobiliers.
- La politique monétaire de la Banque Centrale Européenne (BCE) joue un rôle pivot. Avec un taux directeur maintenu stable à 2,65 % en mars 2026, la BCE a fait entendre qu’elle pourrait procéder à une ou deux baisses modérées du taux jusqu’à la fin de l’année, ramenant ainsi potentiellement le taux directeur autour de 2,15-2,40 %.
- La stratégie commerciale des banques tend à dynamiser le marché du crédit immobilier, en particulier via des offres attractives dans la perspective des périodes de forte activité, telles que le printemps. Il s’agit notamment d’attirer les primo-accédants grâce à des taux bonifiés, ou la réduction des frais de dossier, dans un contexte concurrentiel qui limite la hausse des taux proposée.
En parallèle, les tensions géopolitiques – notamment la flambée récente des prix du pétrole – et les incertitudes quant à la stabilité de l’inflation dans la zone euro contribuent à une prudence sur le marché. L’inflation, bien qu’elle soit revenue autour de 2,3 %, reste un paramètre déterminant pour la BCE dans ses décisions. Tout rebond des prix à la consommation pourrait freiner les baisses de taux envisagées.
Les analyses économiques publiées par des experts immobilier ne cessent de rappeler que la combinaison de ces trois facteurs détermine la trajectoire probable des taux immobiliers. Ainsi, la vigilance est de mise, notamment sur l’évolution de l’OAT et les mesures monétaires européennes, pour anticiper au mieux l’impact sur les conditions de financement immobilier.
Scénarios d’évolution des taux immobiliers en 2026 selon les experts : trois hypothèses principales
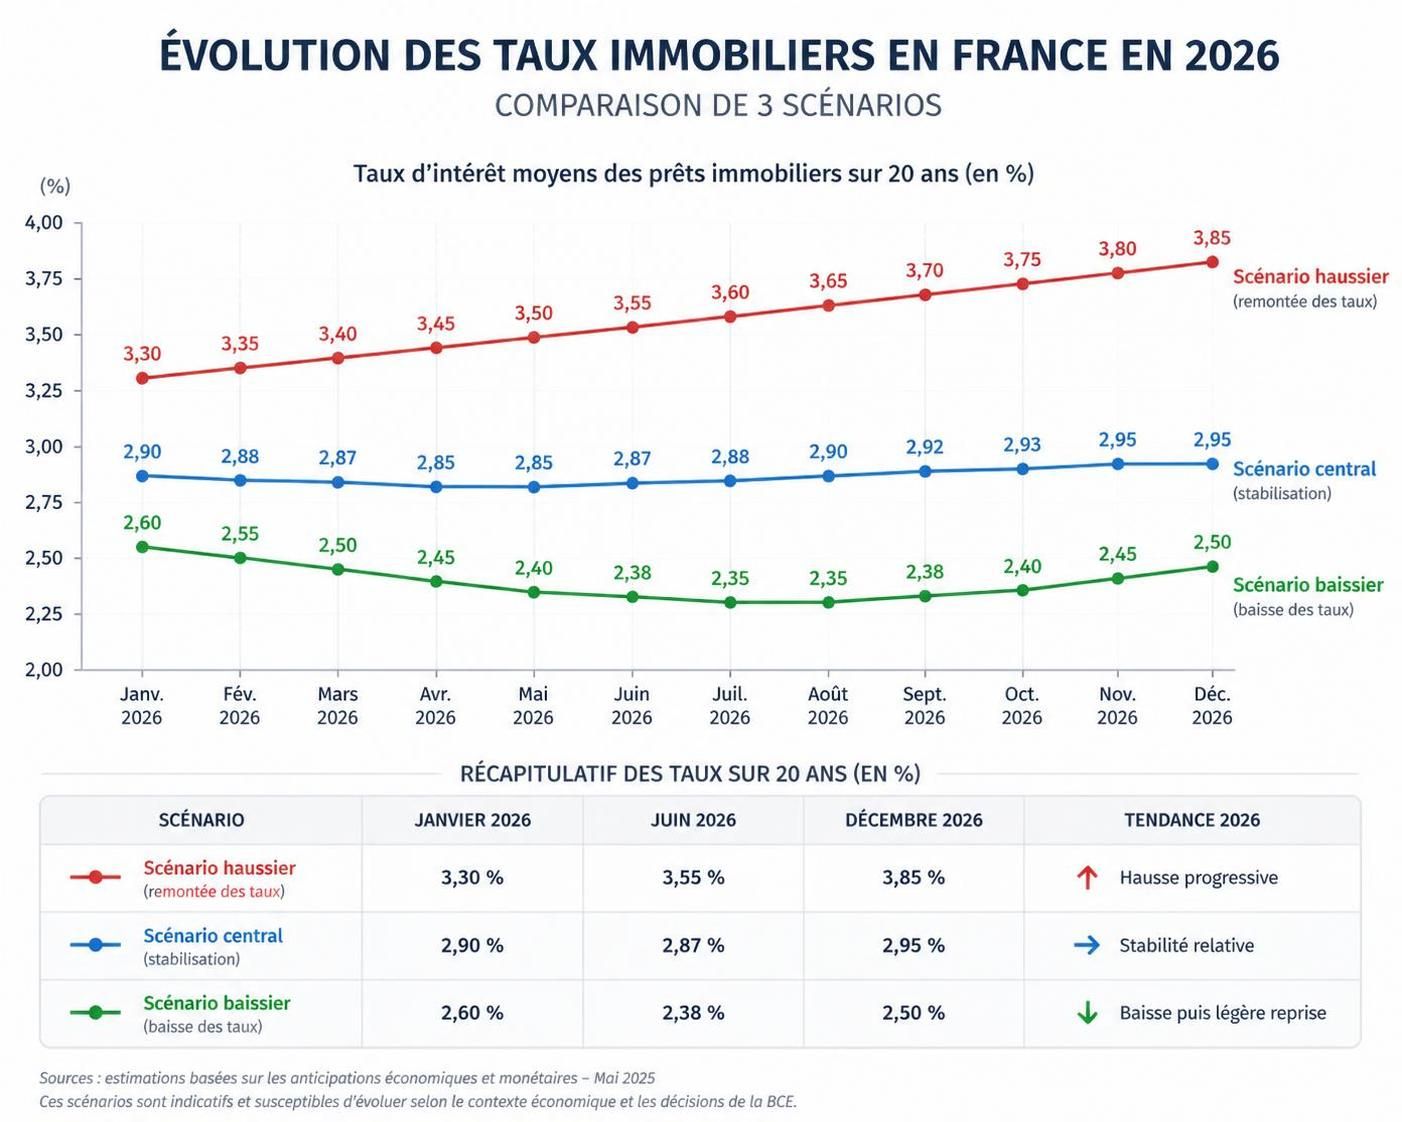
Face à un contexte incertain, les professionnels du secteur, qu’ils soient courtiers, économistes ou analystes économiques, proposent trois grands scénarios pour l’évolution des taux en 2026. Ces prévisions sont clés pour orienter efficacement vos décisions d’achat ou d’investissement :
Scénario 1 : stabilité avec légère baisse progressive (majoritaire)
La tendance la plus probable, soutenue par la majorité des experts, indique une légère érosion des taux allant de 0,10 à 0,20 point d’ici fin décembre. Les taux pourraient se maintenir entre 3,10 % et 3,40 % sur vingt ans toute l’année, avec des meilleurs profils – notamment des emprunteurs disposant d’un apport conséquent et d’une situation professionnelle stable – obtenant des taux inférieurs à 3 %. Ce scénario repose sur une OAT stable autour de 3,2-3,4 %, une BCE préoccupée par une inflation modérée et une économie européenne sans choc majeur.
Scénario 2 : baisse marquée plus optimiste
Ce scénario, estimé à 20-25 % de probabilité, envisage que les taux descendent sous la barre des 3 % sur 20 ans au second semestre 2026, atteignant même 2,80 % à 2,95 % pour des durées plus courtes. Une telle situation nécessiterait une forte détente des marchés financiers, une OAT sous 3 %, ainsi qu’une politique monétaire de la BCE plus accommodante avec au moins deux baisses de son taux directeur avant l’été. Les banques renforceraient leur compétitivité et la demande pourrait profiter d’une amélioration sensible des conditions de financement.
Scénario 3 : remontée vers des niveaux supérieurs (moins probable)
Un retour vers des taux de 3,40 % à 3,60 % sur 20 à 25 ans demeure possible si certains éléments défavorables se concrétisent. Une envolée de l’OAT au-dessus de 3,6 %, une inflation persistante ou un maintien des taux de la BCE à un niveau élevé pourraient provoquer une remontée des barèmes bancaires. Ce scénario, jugé à 15-20 % de probabilité, contraint plus lourdement la capacité d’emprunt et influence négativement le marché immobilier en freinant certains projets, surtout dans les segments sensibles aux coûts de financement.
Ces perspectives nécessitent une préparation renforcée pour les candidats à l’achat. Il est primordial d’avoir un dossier solide, un apport personnel suffisant et une bonne stratégie d’emprunt pour tirer parti des meilleures opportunités. Pour approfondir ces analyses, consultez les dernières discussions sur les conditions de prêt immobilier en 2026 accessibles via notre partenaire Simeco Immo.
Impact concret des variations de taux sur la capacité d’emprunt et le financement immobilier
Une variation apparemment faible sur le papier, de l’ordre de 0,30 point de taux, peut engendrer des conséquences significatives sur votre capacité d’emprunt et vos mensualités. Prenons l’exemple d’un couple aux revenus nets mensuels de 4 500 €, avec un taux d’endettement maximal de 35 % hors assurance :
| Taux sur 20 ans | Mensualité maximale | Capacité d’emprunt approximative | Différence de capacité d’emprunt |
|---|---|---|---|
| 3,00 % (référence) | 1 575 € | 283 700 € | – |
| 3,20 % | 1 575 € | 277 600 € | – 6 100 € |
| 3,40 % | 1 575 € | 271 600 € | – 12 100 € |
| 3,60 % | 1 575 € | 265 800 € | – 17 900 € |
Cette différence pèse lourd sur les projets : perdre près de 18 000 € de pouvoir d’emprunt pourrait décider entre l’achat d’un appartement spacieux ou d’une surface moindre, notamment dans des secteurs où les prix restent élevés et stables. Pour un emprunt de 250 000 € sur 20 ans, la différence mensuelle entre un taux à 3 % et 3,40 % est environ 55 €.
Au-delà des taux, financer un bien immobilier implique également d’anticiper l’ensemble des frais annexes : assurance emprunteur, frais de garantie, frais de notaire, etc. Chacun de ces postes peut influencer la rentabilité et la faisabilité de votre projet. Il est donc fréquent que les acheteurs et investisseurs consultent un courtier spécialisé afin d’optimiser la structure de leur prêt et d’ajuster les conditions bancaires à leur profil.
Voici une liste des éléments clés à maîtriser pour concrétiser un financement efficace en 2026 :
- Mise en place d’un apport personnel d’au moins 10 % pour décrocher des taux compétitifs
- Constitution d’un dossier solide justifiant stabilité professionnelle et revenus réguliers
- Choix de la durée d’emprunt en fonction du budget et de la capacité de remboursement : 20 ans reste souvent le compromis idéal
- Comparaison attentive des offres bancaires, notamment sur les taux, l’assurance, et les frais annexes
- Évaluation des dispositifs d’aide disponibles, comme le Prêt à Taux Zéro, qui peuvent améliorer la rentabilité
Vous pouvez approfondir ces étapes dans notre dossier complet sur le taux des prêts immobiliers en 2026 et optimiser ainsi vos conditions d’emprunt.
Tendances immobilières et prévisions du marché immobilier face à l’évolution des taux en 2026
Le marché immobilier en 2026 reste influencé par l’ensemble des dynamiques évoquées précédemment. La combinaison de taux immobiliers modérés, une politique monétaire prudente et une demande soutenue continue de structurer les tendances. Les analyses économiques montrent que la stabilité relative des prêts bancaires permet de maintenir un volume correct d’opérations immobilières, avec des ajustements sectoriels selon les régions.
Certains observateurs notent que la concurrence bancaire renforcée, notamment pour attirer les primo-accédants, favorise les bonnes affaires pour ceux qui préparent leur dossier avec attention. En revanche, les hausses modérées des taux ralentissent les projets les plus marginaux, particulièrement dans le segment des investisseurs.
Un autre élément à surveiller est l’impact des tensions géopolitiques sur l’appétit d’investissement et l’évolution des prix. Les incertitudes, notamment sur le coût de l’énergie et l’inflation, continuent d’alimenter une prudence générale.
Pour les acquéreurs, la question récurrente « faut-il acheter maintenant ou attendre ? » dépend de votre profil, de votre situation financière et de votre projet. En règle générale :
- Achetez rapidement si vous avez trouvé un bien adapté avec un bon rapport qualité/prix et une situation professionnelle stable.
- Attendez ou consolidez votre projet si les prix restent volatils dans votre secteur, si votre apport est insuffisant ou si la rentabilité d’un investissement locatif ne justifie pas le coût actuel du crédit.
L’important est de prioriser un achat adapté à vos besoins plutôt que de parier uniquement sur une évolution des taux qui reste incertaine, comme le rappellent régulièrement les experts immobilier.