
Assurance pour un crédit immobilier : comment bien choisir en 2026
Les fondamentaux pour bien choisir une assurance crédit immobilier en 2026
Lorsqu’on s’engage dans un projet immobilier, l’assurance crédit immobilier est une étape incontournable et souvent source d’interrogations. Ce contrat, destiné à garantir le remboursement du prêt en cas d’aléas, représente en 2026 une part importante du coût global du crédit. Il est donc essentiel de comprendre les critères qui influeront sur votre choix et comment naviguer parmi les différentes offres.
Tout d’abord, il est important de noter que la loi Lemoine 2026 a démocratisé la résiliation assurance emprunteur, permettant désormais de changer d’assurance à tout moment au cours du prêt. Cette évolution législative augmente la liberté des emprunteurs, mais exige aussi de rester vigilant sur l’équivalence des garanties demandées par la banque.
La base d’un contrat d’assurance emprunteur solide repose sur le respect des garanties minimales exigées par les banques :
- La garantie décès : elle couvre le solde de votre prêt en cas de décès, assurant la tranquillité financière de vos proches.
- La PTIA (Perte Totale et Irréversible d’Autonomie) : cette garantie prend en charge le prêt si vous êtes dans l’incapacité absolue de vous occuper de vous-même.
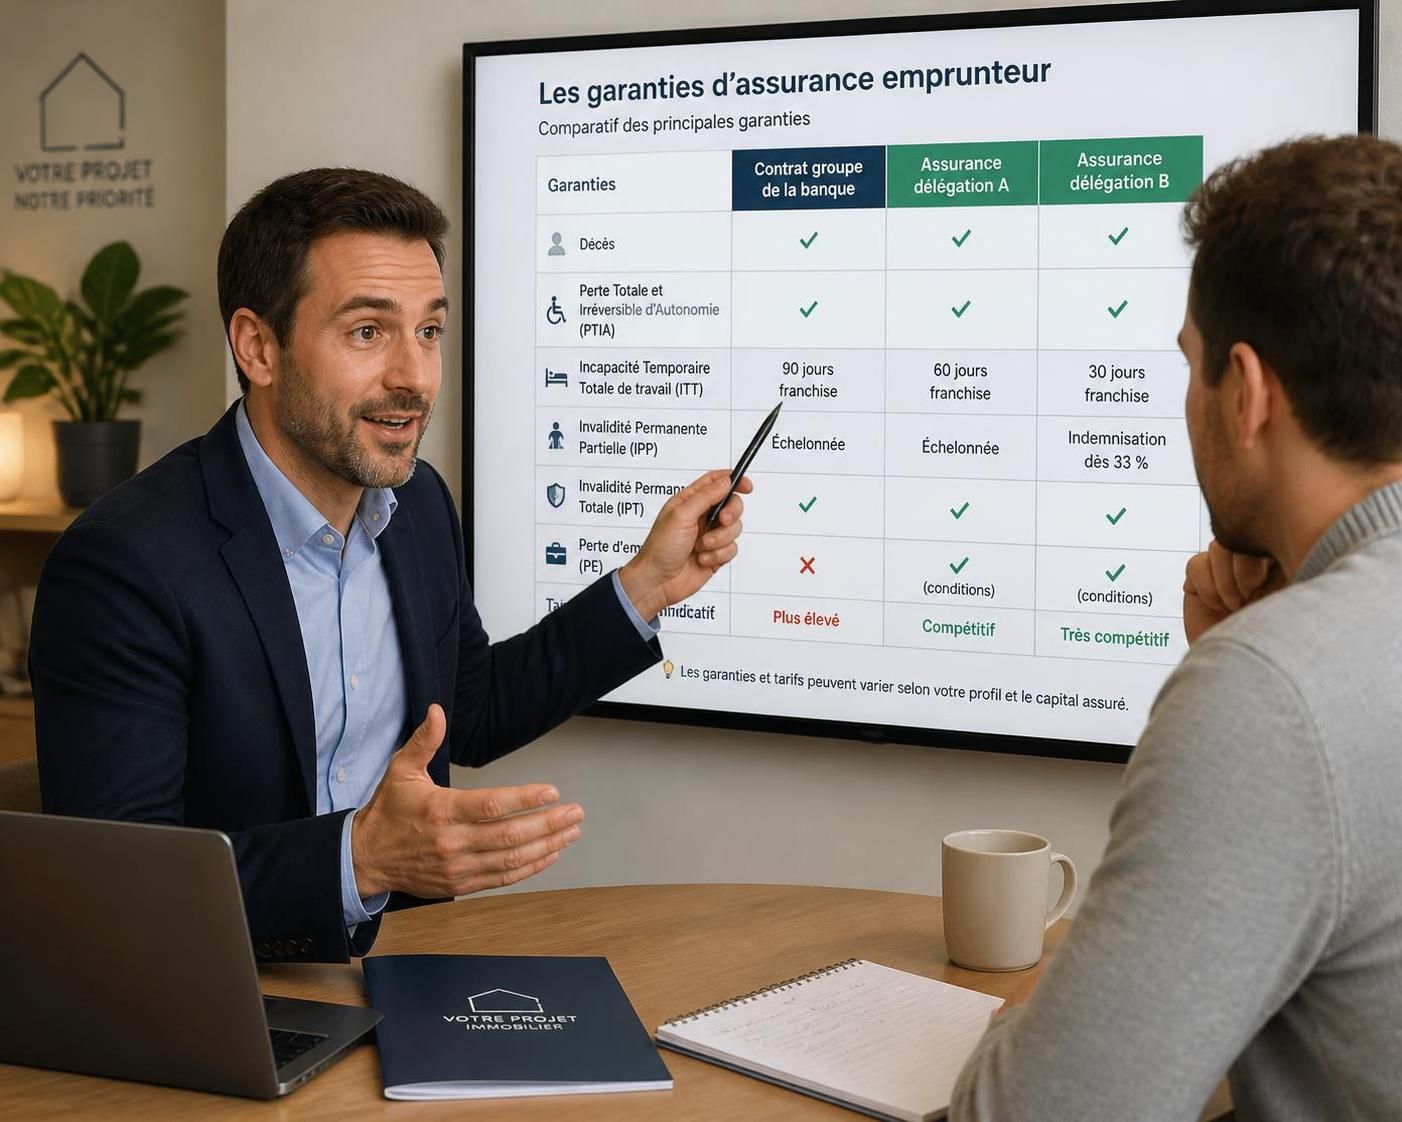
- L’ITT (Incapacité Temporaire de Travail) : indemnise une incapacité temporaire, souvent avec un délai de carence et une franchise variables selon le contrat.
- L’IPT (Invalidité Permanente Totale) : intervient en cas d’invalidité élevée empêchant de travailler définitivement.
Ces garanties sont indispensables, mais la différence majeure réside souvent dans les exclusions, les franchises et les délais de carence. Par exemple, si vous êtes salarié en CDI, une franchise de 90 jours est souvent acceptable car votre salaire est maintenu. En revanche, pour un indépendant, une franchise plus courte est nécessaire pour éviter un trou dans votre revenu.
L’un des avantages majeurs de l’année 2026 est également la forte compétitivité des assureurs via la délégation d’assurance, qui vous permet d’opter pour un contrat auprès d’un assureur externe à la banque. En moyenne, cette délégation peut engendrer jusqu’à 18 000 € d’économies sur la durée totale du prêt. Des acteurs comme Prévoir, Malakoff Humanis ou Fidelidade figurent parmi les assureurs les plus attractifs, mais le contrat idéal dépendra toujours de votre profil spécifique.
Pour évaluer objectivement les offres, il convient de se référer au TAEA (Taux Annuel Effectif d’Assurance), indicateur qui intègre le coût total du contrat sur la durée et les frais annexes, permettant des comparaisons précises entre les différentes propositions.
Enfin, pour un choix éclairé, utilisez toujours un comparateur assurance crédit reconnu qui prendra en compte votre âge, votre état de santé, et votre activité professionnelle afin d’adapter précisément la couverture à vos besoins.
Choisir son assurance emprunteur selon son profil et ses besoins spécifiques
Chaque emprunteur possède un profil unique qui influence directement le choix de l’assurance emprunteur. En 2026, il n’existe donc pas d’offre universelle véritablement « meilleure », mais une adéquation entre les garanties et votre situation personnelle.
Jeunes emprunteurs : profiter des tarifs attractifs
Les jeunes bénéficient en général de primes d’assurance très avantageuses grâce à un risque médical réduit. Il est donc conseillé pour eux d’opter pour une délégation d’assurance afin d’obtenir un contrat individuel adapté, bien plus compétitif que l’assurance groupe proposée par la banque. Cette mise en concurrence est bénéfique : entre 20 et 40 % d’économies sont fréquentes, ce qui peut représenter plusieurs milliers d’euros sur un prêt classique de 250 000 € sur 20 ans.
Exemple concret : pour un couple de 30 ans non-fumeur, la prime mensuelle peut être inférieure à 15 € chez un assureur externe contre plus du double dans une banque classique.
Les seniors : trouver une couverture adaptée et économique
Au-delà de 50 ans, l’assurance emprunteur devient plus coûteuse en raison du risque accru de santé. Le recours à des assureurs spécialisés tels que Fidelidade ou SwissLife est conseillé car ils acceptent généralement des profils jusqu’à 70-75 ans et proposent des calculs sur capital restant dû, une méthode plus économique sur la durée.
Les seniors doivent surtout prêter attention aux exclusions de garanties et aux surprimes qui peuvent réduire considérablement la valeur de la couverture, particulièrement pour les métiers physiques ou sportifs.
Professions à risque et métiers spécifiques
Pompiers, militaires, personnels médicaux ou travailleurs du bâtiment sont peu favorisés dans les contrats standards en raison des risques élevés. Toutefois, certains assureurs comme Malakoff Humanis se sont spécialisés avec des garanties renforcées en ITT et IPT et des processus simplifiés d’acceptation.
Personnes présentant un risque médical
Grâce à la convention AERAS et au droit à l’oubli, il est possible pour les personnes ayant eu des pathologies graves (notamment cancers) de souscrire une assurance dans des conditions équitables après un délai de 5 à 15 ans suivant la guérison. Le recours à un courtier assurance immobilier est recommandé pour optimiser les chances d’acceptation et éviter les surprimes injustifiées en 2026.
Pour approfondir ce sujet, consultez ce guide complet sur la meilleure assurance emprunteur.
Analyser les garanties et exclusions : ce qu’il faut impérativement vérifier
Choisir une assurance pour un crédit immobilier ne se limite pas à rechercher le tarif le plus bas. Les garanties, exclusions et modalités d’indemnisation sont tout aussi cruciales, voire plus, pour éviter de mauvaises surprises en cas de sinistre.
Garanties clés et options complémentaires
Outre le socle obligatoire décès et PTIA, vérifiez la présence de :
- Incapacité temporaire de travail (ITT) : protège contre la perte de revenus temporaire souvent due à une maladie ou un accident.
- Invalidité permanente totale (IPT) : garantit une prise en charge si vous ne pouvez plus exercer votre activité professionnelle.
- Perte d’emploi : très utile pour les salariés en CDI, cette garantie peut intervenir après un délai de carence, souvent 12 mois.
Les options « dos », « psychologique » ou « sports à risque » sont à envisager selon votre mode de vie et profession. Par exemple, un travailleur manuel pourra privilégier la garantie dos tandis qu’un sportif amateur devra vérifier les clauses relatives aux activités à risque.
Exclusions fréquentes à identifier
Les exclusions les plus courantes concernent les problèmes non traumatiques, tels que le mal de dos chronique ou les troubles psychologiques difficiles à prouver médicalement. Souvent, ces clauses sont plus strictes dans les contrats bancaires. Il est également essentiel d’analyser les zones géographiques couvertes par le contrat pour éviter tout risque d’être non couvert lors de déplacements prolongés à l’étranger.
Délais de carence et franchises
Le délai de carence est la période après la signature pendant laquelle la garantie ne s’applique pas. La franchise est la durée entre le début du sinistre et le versement des indemnités. Une franchise trop longue peut réduire considérablement le bénéfice de la garantie, en particulier pour les indépendants ou professions sans maintien de revenu.
| Type de garantie | Délai de carence | Franchise recommandée selon profil |
|---|---|---|
| Incapacité temporaire de travail (ITT) | Souvent 30 à 90 jours | 90 jours pour salariés en CDI 30-60 jours pour indépendants |
| Perte d’emploi | Généralement 12 mois | Variable selon contrat |
| Invalidité permanente | Souvent sans carence | Pas de franchise conseillée |
Avant de vous engager, assurez-vous que votre couverture intègre ces délais adaptés à votre situation, sous peine de se retrouver sans indemnisation au moment crucial.
Comparer les coûts et maîtriser le budget assurance crédit immobilier
L’assurance emprunteur peut représenter entre 30 à 40 % du coût total d’un crédit immobilier, ce qui souligne l’enjeu financier réel de bien choisir son contrat. Actuellement, les taux assurance prêt immobilier varient considérablement selon les profils, avec une fourchette moyenne allant de 0,10 % pour les moins exposés à près de 0,35 % dans les contrats bancaires standards.
Le recours à un comparateur assurance crédit est indispensable pour peser les options. Ce type d’outil intègre les garanties, exclusions, délais de franchise, mais aussi le TAEA, indicateur synthétique du coût réel sur la durée du prêt. Par exemple, en 2026, un couple non-fumeur empruntant 300 000 € sur 20 ans pourrait économiser jusqu’à 35 000 € en choisissant une délégation d’assurance adaptée.
Pour illustrer l’économie possible, voici un tableau comparatif basé sur une simulation sur 20 ans :
| Type de contrat | Taux assurance emprunteur moyen | Prime mensuelle moyenne | Économie totale estimée |
|---|---|---|---|
| Contrat groupe bancaire classique | 0,35 % | 80 € | – |
| Assurance externe via délégation (exemple : Malakoff Humanis) | 0,10 % | 23 € | 18 000 € |
| Assurance externe senior (Fidelidade) | 0,15 % | 65 € | 12 000 € |
Il ne faut pas négliger aussi les frais annexes, comme les frais de dossier qui peuvent varier selon l’assureur. Certains courtiers assurance immobilier proposent une assistance complète et un accompagnement pour la résiliation assurance emprunteur, qui est désormais gratuite selon les modalités de la loi Lemoine.
Tout emprunteur en 2026 doit considérer l’assurance comme un poste négociable et faire jouer la concurrence avant ou après la signature de son crédit. Une bonne tolérance à la délégation fait souvent la différence sur la maîtrise du budget global de votre acquisition immobilière.
Procédure concrète pour changer d’assurance auprès d’un nouvel assureur externe
Changer d’assurance emprunteur peut sembler complexe, mais s’est nettement simplifié dès l’entrée en vigueur de la loi Lemoine. Voici les étapes clés pour passer à une couverture plus avantageuse en 2026 :
- Calculer vos besoins : identifiez exactement les garanties obligatoires imposées par votre banque ainsi que celles dont vous souhaitez bénéficier.
- Comparer avec un comparateur : obtenez plusieurs devis personnalisés en ligne, tenant compte de votre âge, santé et métier pour ajuster les offres.
- Vérifier l’équivalence des garanties : chaque nouvel assureur doit fournir un tableau comparatif des garanties, certifiant que son offre couvre au minimum celles exigées par la banque.
- Informer la banque : soumettez le tableau des garanties pour obtention de l’accord écrit, la banque a 10 jours pour valider ou motiver un refus légitime.
- Signer le nouveau contrat : procéder à la signature et à l’entrée en vigueur simultanée de votre nouvelle assurance.
- Résilier l’ancien contrat : la résiliation sera souvent prise en charge par le nouvel assureur, sans frais grâce à la loi Lemoine 2026.
Le meilleur conseil est de prévoir cette démarche en amont de la signature du prêt pour profiter du délai légal de rétractation de 14 jours. Cela permet notamment de refuser directement le contrat groupe lors de la mise en place du prêt et ainsi éviter d’avoir à résilier plus tard.
Enfin, confier la recherche à un courtier assurance immobilier apporte un véritable gain de temps et une expertise précieuse. Le courtier vous garantit l’adéquation des garanties et vous conseille sur les clauses à négocier.
Pour approfondir la gestion de votre crédit immobilier et ses assurances, consultez aussi l’article dédié à comment calculer facilement les mensualités de votre prêt immobilier en 2026.