
Comment calculer facilement les mensualités de votre prêt immobilier en 2026
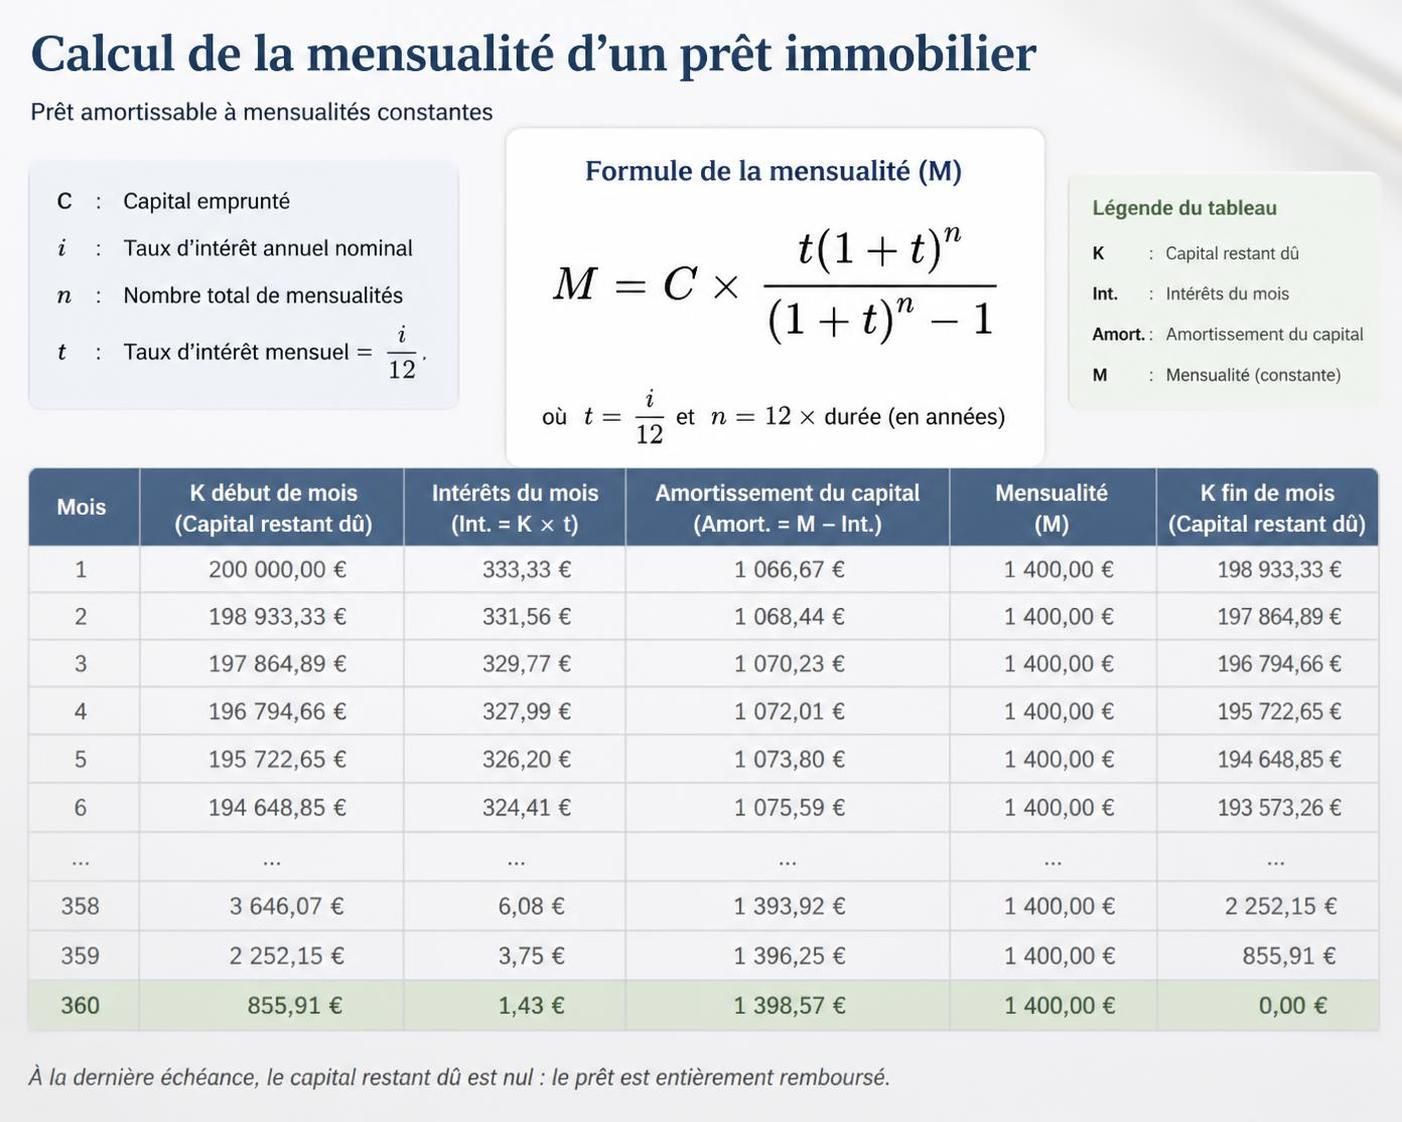
La formule mathématique pour calculer la mensualité de votre prêt immobilier en 2026
Avant d’engager un projet immobilier, le calcul des mensualités constitue une étape cruciale pour maîtriser votre budget mensuel. La mensualité correspond au montant fixe que vous devrez rembourser chaque mois à la banque, incluant une part de capital et une part d’intérêts, sur la base d’un prêt immobilier à taux fixe, la formule la plus répandue dans le financement logement en France.
Le cœur du calcul repose sur la formule des annuités constantes, qui garantit que la mensualité reste identique pendant toute la durée du prêt. Cette stabilité facilite la planification financière et la gestion du budget.
La formule s’écrit ainsi :
M = C × t / (1 − (1 + t)−n)
- M : mensualité hors assurance (en euros)
- C : capital emprunté (le montant du prêt immobilier)
- t : taux d’intérêt mensuel, soit le taux annuel divisé par 12
- n : nombre total de mensualités, calculé en multipliant la durée en années par 12
Par exemple, si vous empruntez 250 000 euros à un taux annuel de 3,3 % sur une durée de 20 ans, il faudra d’abord convertir le taux annuel en taux mensuel : 0,033 / 12 = 0,00275. Ensuite, le nombre total de mensualités sera 20 × 12 = 240. Avec ces données, la mensualité hors assurance sera calculée aux alentours de 1 424 euros par mois.
Ce calcul n’est pas simplement le capital divisé par le nombre de mois, car chaque échéance intègre également les intérêts sur le capital restant dû. C’est pourquoi l’utilisation d’un calculateur ou d’un simulateur de prêt immobilier reste la méthode la plus sûre et la plus simple pour obtenir une estimation fiable.
Concernant l’évolution de la répartition capital/intérêts dans les mensualités, en début de prêt, la part des intérêts est plus élevée, tandis qu’au fil du temps, la part de capital augmente progressivement. Cette dynamique influe sur le plan de remboursement et le tableau d’amortissement, outils essentiels pour visualiser l’échéancier précis.
Pour approfondir cette méthode, vous pouvez consulter notre article détaillé sur comment calculer les mensualités d’un prêt immobilier qui explique les subtilités du calcul et vous guide à travers chaque paramètre.
Impact du taux d’intérêt et de la durée sur vos mensualités en 2026
Le taux d’intérêt et la durée du prêt sont les deux piliers qui définissent le montant de votre mensualité. Leur influence est souvent contrebalancée : allonger la durée diminue la mensualité, mais augmente le coût total du crédit, tandis qu’un taux plus élevé alourdit instantanément la mensualité et le montant total remboursé.
Examinons un exemple concret pour un crédit immobilier de 250 000 € emprunté au taux de 3,3 % :
| Durée du prêt | Mensualité hors assurance | Coût total des intérêts |
|---|---|---|
| 15 ans (180 mois) | ≈ 1 763 € | ≈ 67 296 € |
| 20 ans (240 mois) | ≈ 1 424 € | ≈ 91 841 € |
| 25 ans (300 mois) | ≈ 1 225 € | ≈ 117 471 € |
Cette analyse met en lumière un dilemme fréquent : passer de 15 à 25 ans réduit la mensualité de plus de 500 euros, mais à quel prix ? Plus de 50 000 euros d’intérêts supplémentaires seront payés sur la durée. C’est pourquoi chaque emprunteur doit peser le confort de mensualités abordables face au coût global du prêt.
L’impact du taux d’intérêt n’est pas moindre. Chaque hausse de 0,5 point sur un taux nominal autour de 3,3 % augmente la mensualité mensuelle d’environ 60 euros pour un prêt sur 20 ans. Dès lors, une négociation serrée et une comparaison attentive des offres bancaires sont indispensables pour optimiser votre financement logement.
Consulter les actualités des taux du marché en 2026, notamment via ce dossier sur l’évolution du taux immobilier en 2026, vous permet d’être parfaitement informé et de mieux anticiper votre projet.
L’assurance emprunteur : un poste souvent sous-estimé dans le calcul des mensualités
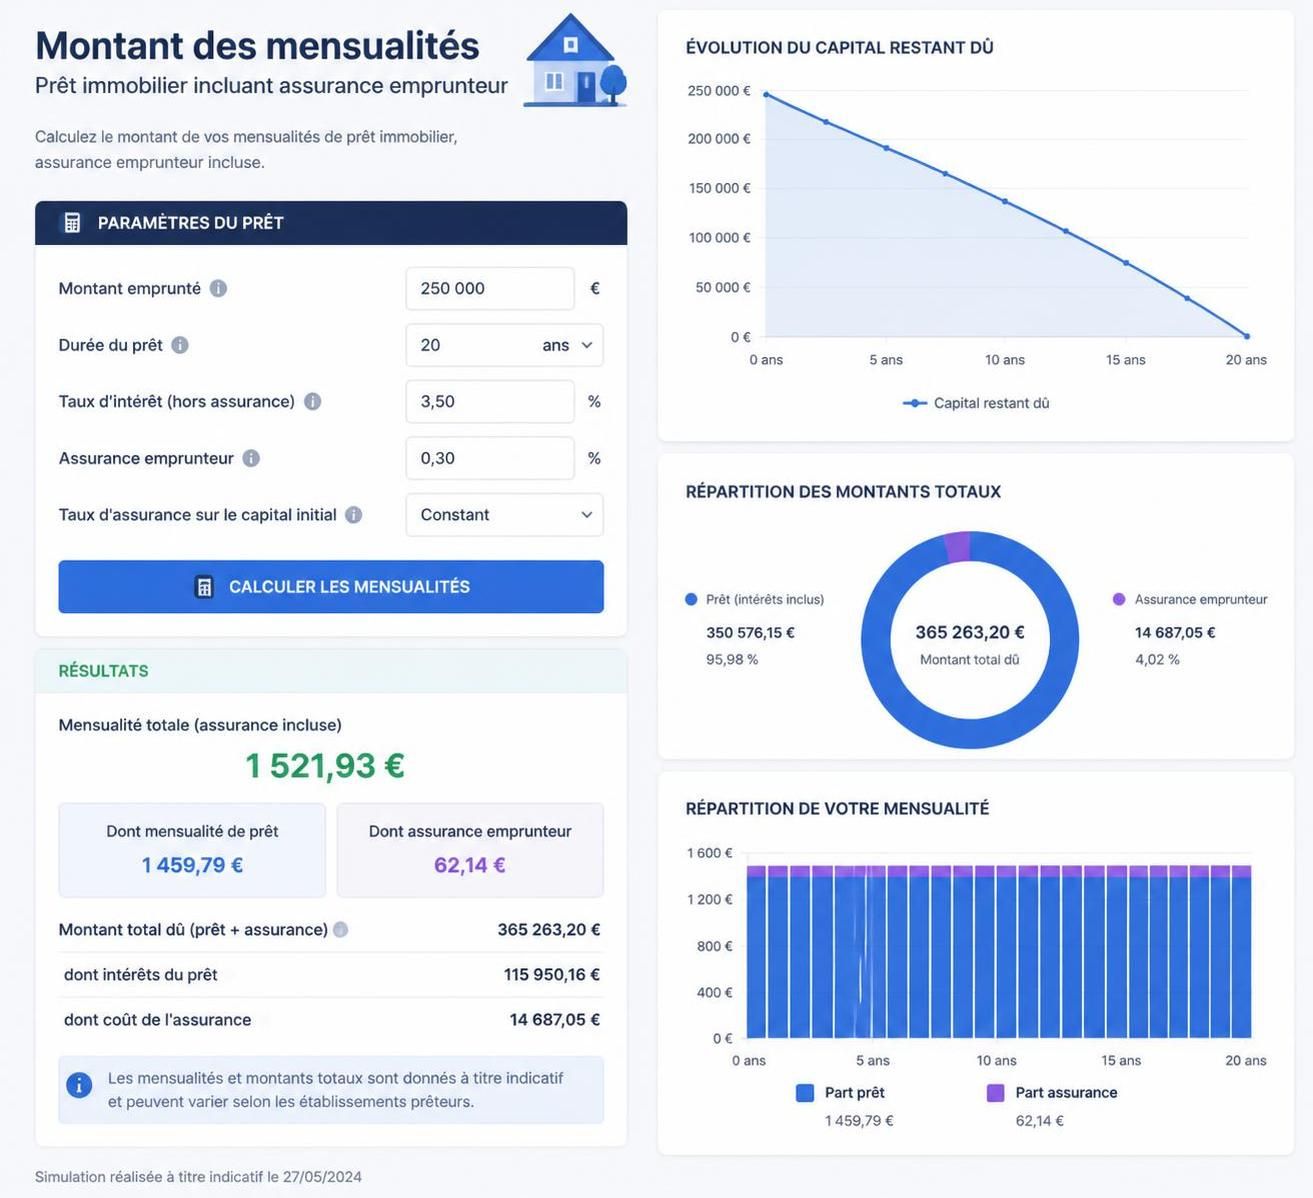
Pratiquement toutes les banques exigent en 2026 la souscription à une assurance emprunteur, couvrant les risques majeurs tels que le décès, l’invalidité ou la perte d’emploi dans certains contrats. Cette assurance vient s’ajouter à la mensualité d’amortissement du prêt, parfois pour un montant significatif.
Le taux d’assurance est généralement exprimé en pourcentage du capital emprunté au départ, et s’applique chaque année, puis est réparti mensuellement. Par exemple, pour un taux d’assurance annuel de 0,34 % sur un capital de 250 000 €, la cotisation mensuelle s’élève à environ :
250 000 € × 0,34 % / 12 = 71 €
Sur toute la durée du prêt de 20 ans, cela représente un coût supplémentaire de près de 17 000 euros, ce qui peut peser lourd dans le calcul du budget mensuel.
Il est important de noter que l’assurance peut atteindre jusqu’à un tiers du coût total du crédit. Depuis la loi Lemoine de 2022, il est possible de changer d’assurance emprunteur à tout moment, ce qui encourage la concurrence et permet d’alléger significativement ce poste par la souscription à une délégation d’assurance.
Cette liberté donnée aux emprunteurs est un levier puissant pour maîtriser ses dépenses sur le long terme. N’hésitez pas à comparer les offres d’assurance pour éviter de surtaxer inutilement votre plan de remboursement.
Des simulateurs spécialisés comme celui de Assurances Labs sont disponibles pour estimer précisément la cotisation assurance et l’impact sur vos mensualités totales.
Le taux d’endettement : comprendre la règle des 35 % pour réussir son financement en 2026
En 2026, avant d’accorder un prêt immobilier, les banques évaluent scrupuleusement votre capacité de remboursement. Une règle incontournable du Haut Conseil de Stabilité Financière (HCSF) impose de ne pas dépasser un taux d’endettement de 35 % de vos revenus nets, mensualités d’assurance incluses.
Cette règle repose sur la formule :
Taux d’endettement = (charges mensuelles totales / revenus nets mensuels) × 100
Pour illustrer, imaginons que vos mensualités totales, emprunt hors assurance plus assurance comprise, égalent 1 495 euros. Vous devrez justifier d’un revenu net mensuel minimal d’environ :
1 495 € / 0,35 ≈ 4 270 €
Ce seuil garantit que vous pouvez assumer vos remboursements tout en maintenant un reste à vivre suffisant pour faire face aux dépenses courantes.
Les banques intègrent aussi les crédits à la consommation ou autres prêts en vigueur, ce qui peut réduire votre capacité d’emprunt. Pour cette raison, il est souvent conseillé d’alléger ses dettes avant de solliciter un prêt immobilier. Un apport personnel significatif influence également positivement l’analyse du dossier par la banque.
Pour affiner votre calcul et vérifier votre situation, des outils comme le simulateur recommandé sur Simeco Immo pour la simulation de prêt et capacité d’emprunt s’avèrent particulièrement utiles lors de la préparation.
Les possibilités de remboursement anticipé et la renégociation du prêt immobilier en 2026
Dans le cadre d’un prêt immobilier, il est fréquent que des emprunteurs disposent d’une rentrée d’argent exceptionnelle (prime, héritage, vente de bien) leur permettant d’envisager un remboursement anticipé. Cette opération consiste à diminuer le capital restant dû avant l’échéance prévue, réduisant ainsi la durée ou la mensualité du prêt.
Selon la législation en vigueur, la banque peut appliquer des indemnités de remboursement anticipé (IRA) qui sont légalement plafonnées :
- 6 mois d’intérêts sur le capital remboursé au taux moyen du prêt
- Un plafond de 3 % du capital restant dû
Dans certains cas, comme le décès de l’emprunteur, la vente du bien pour cause de mutation professionnelle, ces indemnités peuvent être supprimées, facilitant d’autant plus le geste financier.
Par ailleurs, la renégociation ou le rachat de crédit immobilier est une option à considérer quand les taux du marché chutent significativement par rapport à votre taux initial. Cette démarche permet de réduire vos mensualités ou la durée du prêt en profitant d’un taux plus avantageux, parfois avec des frais assez maîtrisés.
Pour mesurer précisément l’impact de ces ajustements sur vos remboursements, le recours à un simulateur avec plan d’amortissement détaillé révèle toute son utilité. Vous pouvez accéder à un calculateurs fiables comme ceux proposés par LeCalculateur.fr pour modéliser ces scénarios et anticiper vos économies potentielles.
Maîtriser ces mécanismes vous assure d’une gestion proactive et avisée de votre prêt immobilier, sans être enfermé dans une mensualité figée tout au long du financement.