
Évolution du taux immobilier en 2026 : ce qu’il faut savoir
Analyse détaillée de l’évolution des taux d’intérêt immobiliers en 2026
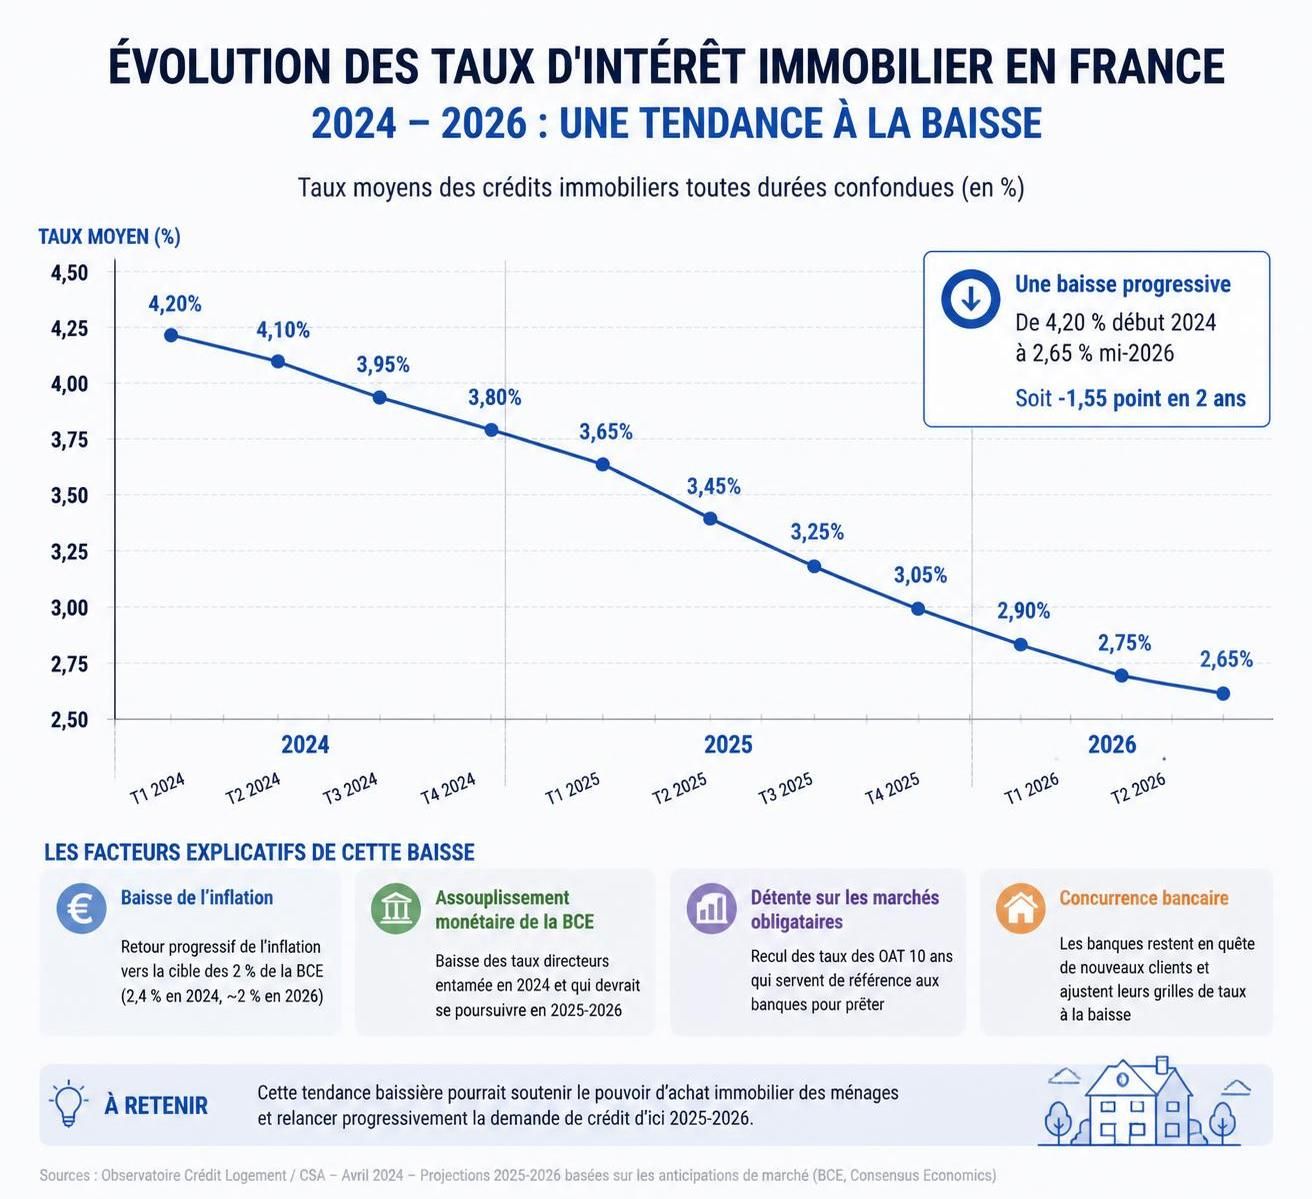
La trajectoire des taux immobilier en 2026 constitue un élément crucial pour quiconque envisage de financer un achat immobilier ou un investissement locatif. Après plusieurs années de fluctuation marquée par un pic des taux en 2024, la tendance tend désormais vers une détente, bien que fragile et sujette à des incertitudes économiques et géopolitiques. La Banque de France a récemment publié un taux moyen à 3,12 % en avril 2026, un chiffre révélateur d’une décrue significative par rapport aux années précédentes, notamment 2023 et 2024 où les conditions de prêt étaient nettement plus contraignantes.
Cette baisse s’explique essentiellement par la normalisation progressive de l’inflation et un ajustement des taux directeurs de la Banque centrale européenne (BCE). Depuis la décision de juin 2025, la BCE a abaissé ses taux de refinancement à 2,15 %, amorçant ainsi un cycle moins restrictif. Ce mouvement a naturellement entraîné un accroissement de la capacité d’emprunt pour les ménages, avec une répercussion directe sur le pouvoir d’achat immobilier. Toutefois, les taux continuent à osciller en réaction aux tensions géopolitiques, notamment dans la région du Moyen-Orient, et à l’évolution des marchés obligataires.
Les banques françaises ajustent avec prudence leurs barèmes, affichant une diminution des taux de l’ordre de 0,10 à 0,40 point chez la majorité des établissements depuis le début de l’année. Voici à quoi ressemblent les taux moyens selon la durée du prêt en juin 2026, données issues des courtiers spécialisés :
- 3,08 % sur 15 ans,
- 3,17 % sur 20 ans,
- 3,27 % sur 25 ans.
Cette évolution permet à des profils solides, souvent avec un apport de 20 % minimum et des revenus stables, d’accéder à des conditions plus favorables. En parallèle, le taux d’usure, règlementaire et déterminant pour limiter les décotes bancaires, reste étroitement surveillé par les institutions pour éviter un durcissement soudain du financement. En rester informé est essentiel pour choisir le meilleur moment pour déposer une offre de prêt.
Il est conseillé aux emprunteurs de consulter des sources expertes, telles que les analyses disponibles sur Simeco Immo ou encore des sites spécialisés qui offrent un suivi en temps réel des taux et conditions d’emprunt. Ces outils permettent d’anticiper avec précision les mouvements du marché et d’ajuster sa stratégie de financement.
Les facteurs-clés impactant le marché immobilier et leurs conséquences sur le prêt immobilier
Pour comprendre l’évolution 2026 des taux d’intérêt, il est indispensable de saisir les mécanismes économiques sous-jacents et leur influence sur le marché immobilier global. Plusieurs éléments déterminent directement ou indirectement les conditions d’emprunt et la dynamique du marché du logement :
Politique monétaire de la BCE et ses répercussions
La Banque centrale européenne orchestre la politique monétaire en zone euro par la fixation de ses taux directeurs. En 2025, la BCE a amorcé une détente après plusieurs hausses qui visaient à juguler une inflation persistante. Le taux de refinancement, principal instrument d’influence, se situe désormais autour de 2,15 %, favorisant un accès plus souple au crédit immobilier. Cependant, les projections économiques suggèrent la possibilité de trois hausses éventuelles dans l’année 2026, selon le cabinet Morningstar, ce qui introduit une phase d’incertitude dans la planification des emprunts.
Évolution des prix immobiliers et son impact sur le pouvoir d’achat
Malgré la baisse des taux, les prix de l’immobilier ancien restent globalement stables, oscillant entre une légère hausse de +0,4 % à +0,7 % au niveau national. Cette évolution légère contribue à tempérer le gain offert par la diminution du taux d’intérêt, rendant cruciale une étude précise du marché local pour éviter toute surestimation du budget global. Les principales zones urbaines présentent des contrastes importants, avec Paris et l’Île-de-France qui continuent à subir des ajustements à la baisse, tandis que les métropoles moyennes et certaines zones rurales attractives enregistrent au contraire de modestes hausses.
Situation économique et comportements des emprunteurs
La confiance des ménages dans l’économie est un autre levier majeur. Malgré l’amélioration des conditions de financement, nombreux sont les acquéreurs potentiels qui adoptent une posture attentiste, motivée par la crainte des évolutions fiscales ou le risque de remontée des taux. La prudence se manifeste notamment par un choix dominant de « vendre avant d’acheter » afin d’éviter les risques liés à la double exposition au crédit. Par ailleurs, la reconstitution d’une épargne substantielle depuis la crise COVID, estimée à plus de 6 000 milliards d’euros, joue un rôle stabilisateur, permettant aux emprunteurs de mieux sécuriser leurs dossiers.
Voici une liste synthétique des principaux facteurs et leurs effets sur la capacité d’emprunt en 2026 :
- Taux directeurs de la BCE : baisses favorables, hausses potentielles
- Évolution des taux d’intérêt : légère baisse à stabilité, risques de hausse limités
- Prix de l’immobilier : stabilité ou hausse modérée restreignant le gain du taux
- Niveau d’épargne des ménages : solvabilisation accrue des emprunteurs
- Confiance économique : incertitudes freinant les décisions rapides
À noter que le jeu entre ces variables complexifie le choix du moment idéal pour formuler une demande de prêt bancaire. Il devient plus que jamais judicieux de s’appuyer sur des projections fiables et de comparer les différentes offres pour optimiser son financement immobilier. Des plateformes solides comme Meilleurtaux offrent des outils d’analyse pertinents et adaptés aux profils variés d’emprunteurs.
Calcul et optimisation des mensualités face aux taux immobiliers en 2026
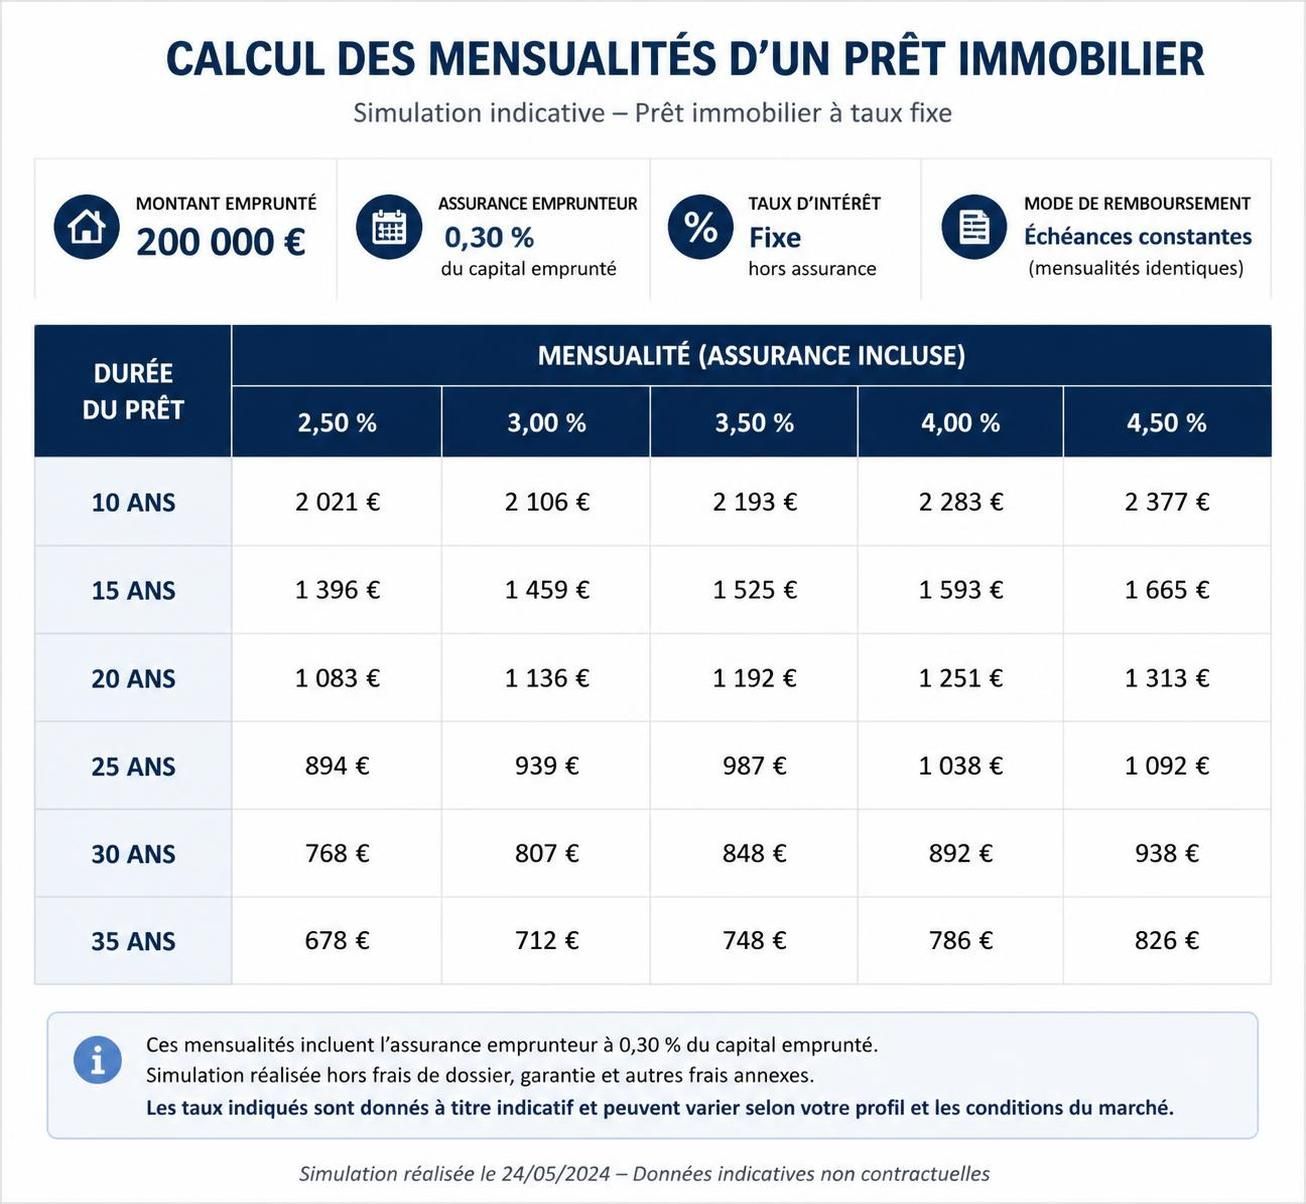
La diminution des taux immobiliers a un impact direct sur le montant des mensualités et, par conséquent, sur la capacité d’endettement des emprunteurs. Prenons l’exemple d’un prêt de 250 000 € pour illustrer les différences selon la durée et le taux appliqué, qui sont représentatifs des conditions moyennes actuelles en 2026.
| Durée du prêt | Taux d’intérêt | Mensualité hors assurance | Salaire net mensuel nécessaire (35 % d’endettement) |
|---|---|---|---|
| 15 ans | 3,08 % | 1 735 € | 4 957 € |
| 20 ans | 3,17 % | 1 408 € | 4 023 € |
| 25 ans | 3,27 % | 1 222 € | 3 491 € |
Cette illustration souligne à la fois les avantages et compromis liés à l’allongement de la durée de remboursement. Opter pour un prêt sur 25 ans réduit les mensualités, facilitant ainsi l’accès immédiat au financement, mais augmente le coût total des intérêts sur la durée du prêt. À l’inverse, un prêt sur 15 ans entraîne des remboursements plus élevés à court terme, mais permet de réduire significativement les intérêts payés, ce qui peut être avantageux avec des taux immobiliers en baisse.
Pour optimiser son financement, il est essentiel de considérer :
- Son revenu net mensuel fixe et sa capacité à maintenir un effort d’épargne sur la durée du prêt.
- La nécessité ou non d’un apport personnel pour alléger le montant emprunté et gagner en négociation auprès des banques.
- Le profil emprunteur : un CDI, un bon historique bancaire et une stabilité professionnelle sont décisifs pour obtenir les taux les plus bas.
- Les conditions annexes telles que l’assurance emprunteur, qui peut représenter un coût significatif à inclure dans le calcul global.
Pour bénéficier d’un accompagnement adapté et des meilleures offres, il est recommandé de solliciter les conseils d’experts, comme ceux exposés sur Simeco Immo, qui décryptent l’actualité et proposent des simulations personnalisées.
Stratégies gagnantes pour acheter ou vendre dans le marché immobilier 2026
L’évolution du taux immobilier influence fortement les décisions relatives à l’achat et à la vente, chacune répondant à des enjeux spécifiques, surtout dans un contexte où les prix immobiliers demeurent stables à légèrement haussiers. En 2026, les experts soulignent que le cycle est à un point d’équilibre, mais marqué par une forte sélectivité des biens et profils.
Opportunités et risques pour les acheteurs
Certes, des taux en baisse rendent les conditions de financement plus favorables, et la capacité d’emprunt s’en trouve augmentée de quasiment 10 % par rapport à la période haute de 2023-2024. Cependant, la légère hausse des prix, notamment dans les zones urbaines dynamiques, réduit cette marge à l’actif des acquéreurs.
Il est alors crucial d’éviter certaines erreurs courantes :
- Ne pas sous-estimer le poids des charges liées à la rénovation énergétique, qui devient un critère central avec l’agenda réglementaire autour des passoires thermiques.
- Négliger l’importance d’une évaluation précise et multiple du bien par plusieurs agences immobilières.
- Omettre d’anticiper les frais annexes (notaire, garanties, assurance).
- Ne pas comparer plusieurs offres de prêt pour bénéficier des meilleures conditions.
Pour ceux disposant d’un apport significatif, négocier un prêt sur une durée plus courte peut être intéressant pour réduire le coût global. En revanche, les profils plus fragiles peuvent privilégier l’allongement de la durée, tout en gardant à l’esprit que l’engagement sera plus long.
Recommandations aux vendeurs
Au vu des données, vendre en 2026 demeure une action raisonnable, surtout dans les secteurs où la demande est bien orientée. Les prix peuvent parfois être maintenus fermes, mais il faut rester réaliste et aligner son prix de départ avec les tendances locales. Des biens trop surévalués s’exposent à un allongement significatif du délai de vente, pouvant aller jusqu’à six mois et plus.
Quelques conseils pratiques :
- Valoriser la performance énergétique et les rénovations récentes qui augmentent l’attrait du bien.
- Préparer tous les diagnostics obligatoires pour éviter de retarder la vente.
- Anticiper la négociation en tenant compte d’une décote possible allant jusqu’à 10 %.
- S’intégrer dans la dynamique du marché local, notamment en zones tendues où la rotation est plus rapide.
Une analyse bien documentée aide également à choisir le moment opportun pour mettre son bien sur le marché, en privilégiant par exemple un lancement au printemps, période historiquement dynamique.
Perspectives et prévisions des taux immobiliers pour la fin 2026 et 2027
Le marché du crédit immobilier reste particulièrement attentif aux annonces des institutions monétaires, aux signaux macroéconomiques et aux controverses géopolitiques qui peuvent bouleverser cet équilibre fragile. Les experts anticipent plusieurs scénarios possibles pour les taux d’intérêt dans les prochains mois :
- Scénario optimiste : Poursuite d’une baisse des taux d’intérêt jusqu’à atteindre des paliers proches de 2,8 % sur 15 ans d’ici début 2027, sous réserve d’une inflation durablement maîtrisée.
- Scénario médian : Stabilisation des taux autour de 3,2 % avec quelques variations limitées en raison notamment des contraintes économiques européennes.
- Scénario pessimiste : Reprise des hausses des taux directeurs à cause d’un regain d’inflation ou de tensions géopolitiques, conduisant à une hausse des taux immobiliers au-delà de 3,5 %.
Dans ce contexte, la stratégie consiste à suivre régulièrement les indices et analyses publiées par des organismes reconnus tels que la Banque de France, ainsi que les études prospectives distribuées sur des sites comme Investorium. Ces analyses sont fondamentales pour ajuster son projet d’achat, de vente ou d’investissement immobilier.
La prudence reste de mise, notamment face à l’hypothèse d’une remontée des taux due à une évolution défavorable de la conjoncture internationale. Les emprunteurs avisés veillent donc à anticiper ces changements en sollicitant des engagements de taux fixes auprès de leur banque, voire en envisageant des options d’assurance ou des produits financiers adaptés.
Enfin, la pression fiscale et réglementaire sur l’immobilier, liée par exemple aux révisions du Prêt à Taux Zéro ou à la fiscalité des plus-values, demeure une variable supplémentaire à prendre en compte dans la planification à moyen terme.