
Comment calculer les mensualités d’un prêt immobilier facilement
Comprendre les bases du calcul des mensualités d’un prêt immobilier
Calculer les mensualités d’un prêt immobilier est une étape clé pour tout futur emprunteur. Cette opération consiste à déterminer le montant que vous aurez à rembourser chaque mois à votre banque, intégrant le capital emprunté, le taux d’intérêt, la durée du prêt, ainsi que l’assurance emprunteur. Comprendre ces composantes est indispensable pour anticiper votre budget et assurer la viabilité de votre projet immobilier.
Le montant réel de la mensualité est principalement basé sur la formule dite des annuités constantes, où le remboursement combine une part du capital et les intérêts calculés sur le capital restant dû. C’est un équilibre qui, mois après mois, diminue la part des intérêts. Cette méthode garantit une mensualité fixe, vous permettant ainsi de planifier vos finances sereinement.
Par exemple, si vous empruntez 200 000 € sur 20 ans à un taux d’intérêt annuel de 3,5 %, vos mensualités hors assurance tourneront autour de 1 160 €. Cette mensualité reste stable durant toute la durée du remboursement, facilitant ainsi la gestion de votre budget.
Pour réaliser ce calcul, il faut utiliser la formule :
M = P × r × (1 + r)^n / ((1 + r)^n − 1)
- M : montant de la mensualité
- P : capital emprunté
- r : taux d’intérêt mensuel (taux annuel divisé par 12)
- n : nombre total de mensualités (durée en mois)
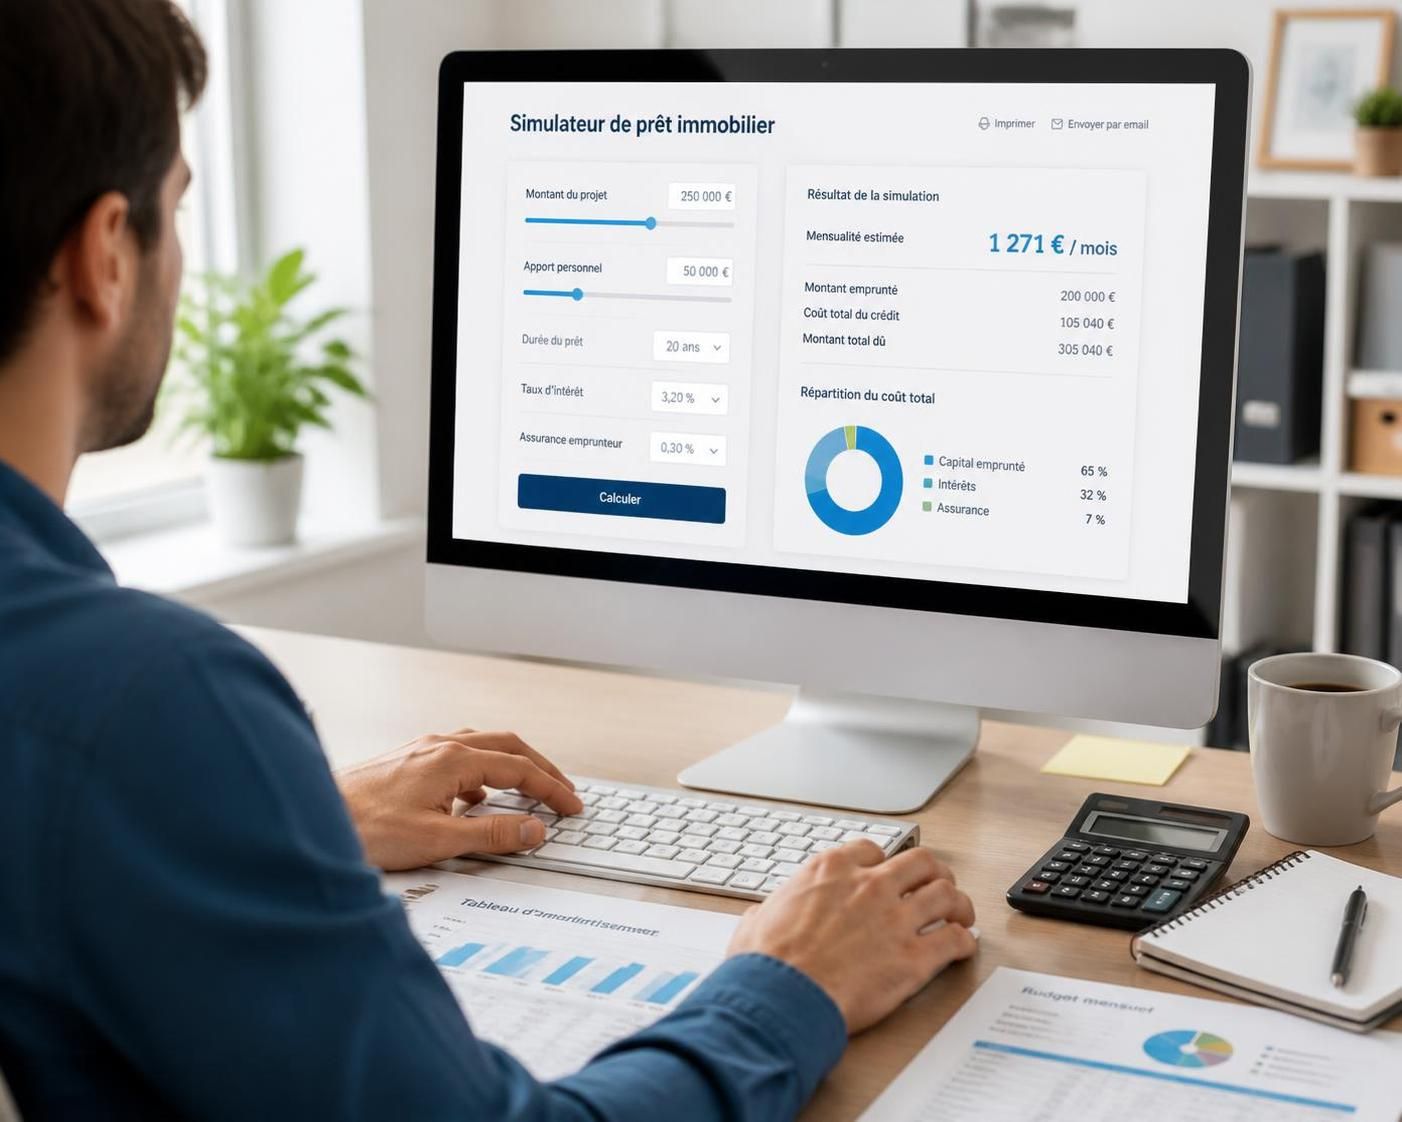
Ce calcul permet d’intégrer les éléments essentiels : un capital défini, un taux d’intérêt stabilisé, et une durée de remboursement. Comprendre cette formule est utile, mais pour gagner du temps, de nombreux simulateurs en ligne vous permettront de calculer rapidement vos mensualités selon vos paramètres personnels en 2026, comme par exemple ceux disponibles sur Meilleurtaux ou Calculette Crédit Immobilier.
Impact de la durée du prêt sur vos mensualités et le coût total
La durée du prêt immobilier est un levier fondamental qui influence directement le montant des mensualités et le coût global du crédit. En effet, plus la durée est longue, plus les mensualités sont faibles, mais le total des intérêts payés augmente de façon significative.
Pour illustrer ce phénomène, voici un tableau comparatif basé sur un emprunt de 150 000 €, à un taux d’intérêt moyen (TAEG) de 3,85 % incluant le coût moyen de l’assurance emprunteur en 2026 :
| Durée (années) | Taux Annuel Effectif Global (TAEG) compris assurance | Montant mensuel (€) | Coût total des intérêts (€) |
|---|---|---|---|
| 10 | 3,69 % | 1 539 | ~ 17 000 |
| 15 | 3,76 % | 1 134 | ~ 35 000 |
| 20 | 3,85 % | 940 | ~ 55 000 |
| 25 | 4,00 % | 834 | ~ 80 000 |
Ces chiffres mettent en lumière le compromis auquel chaque emprunteur est confronté : réduire la pression mensuelle en allongeant la durée du prêt, ou privilégier un coût total plus faible en optant pour une durée plus courte. Par exemple, choisir un prêt sur 25 ans plutôt que 20 ans peut alléger vos mensualités d’environ 100 € mais augmente par ailleurs les intérêts cumulés de près de 45 %.
Cette décision intervient souvent après une réflexion approfondie sur votre capacité financière et vos objectifs d’investissement. Une bonne astuce consiste à simuler plusieurs scénarios pour visualiser l’impact concret sur vos remboursements mensuels et sur le coût total du prêt, comme le propose notamment le simulateur de banque CIC accessible via leur simulateur prêt immobilier en ligne.
Dans ce contexte, il est important de ne pas oublier que la rémunération de la banque s’appuie majoritairement sur les intérêts générés tout au long du prêt. Ainsi, la durée agit comme un multiplicateur du coût d’emprunt. Sans oublier que l’assurance emprunteur, généralement calculée en pourcentage du capital initial, impacte aussi la mensualité dans une moindre mesure mais sur toute la durée du prêt.
L’assurance emprunteur : un élément clé à ne pas sous-estimer dans votre simulation
Lors du calcul des mensualités d’un prêt immobilier, la prise en compte de l’assurance emprunteur est indispensable. Souvent négligée ou sous-estimée, cette garantie obligatoire protège à la fois l’emprunteur et la banque en cas de décès, d’invalidité ou d’incapacité de rembourser le prêt.
Le coût de l’assurance est exprimé par le TAEA (Taux Annuel Effectif d’Assurance), qui varie généralement entre 0,10 % à 0,40 % du capital emprunté, en fonction du profil de l’emprunteur (âge, état de santé, profession). Par exemple, un emprunteur de 30 ans en bonne santé peut bénéficier d’un taux autour de 0,15 % via une délégation d’assurance à tarif concurrentiel, alors qu’une assurance groupée proposée par la banque sera souvent plus coûteuse autour de 0,34 %.
La mensualité d’assurance s’ajoute à celle du capital et des intérêts. C’est pourquoi il est essentiel de comparer les offres pour identifier la mieux adaptée à votre situation. La loi Lemoine de 2022 facilite désormais la délégation d’assurance, permettant de changer d’assureur à tout moment, ce qui peut significativement réduire le coût global.
Voici quelques points clés pour bien intégrer cette variable dans votre calcul :
- Le montant de l’assurance est souvent calculé sur le capital initial, résultant en une mensualité constante pour cette partie.
- Le taux appliqué peut varier selon les garanties souscrites, par exemple invalidité totale ou partielle, perte d’emploi ou autres options supplémentaires, ce qui impacte directement le montant à payer.
- Un taux d’assurance plus élevé augmente mécaniquement votre mensualité et le coût global du crédit sur toute la durée.
Pour une estimation précise de vos mensualités en intégrant l’assurance emprunteur, utilisez un simulateur en ligne prévu à cet effet, tel que celui disponible sur le site CIC ou notre outil spécifique sur Simeco Immo.
Comment adapter vos mensualités à votre budget : taux d’endettement et reste à vivre
Au-delà du calcul purement mathématique, il est crucial d’appréhender la notion de mensualités dans une optique budgétaire réaliste, en incorporant notamment le taux d’endettement et le reste à vivre. Ces critères sont scrutés attentivement par les établissements bancaires avant l’octroi d’un prêt immobilier.
Le taux d’endettement correspond à la part de vos revenus mensuels consacrée au remboursement de tous vos crédits, y compris la nouvelle mensualité du prêt immobilier. La règle en vigueur en 2026, recommandée par le Haut Conseil de stabilité financière, limite généralement ce taux à 35 %. Cela signifie que vos mensualités ne doivent pas dépasser environ un tiers de vos revenus nets pour préserver un équilibre financier raisonnable.
Parallèlement, le reste à vivre, soit ce qui reste après déduction de toutes les charges fixes, représente votre marge financière pour les dépenses quotidiennes et les aléas. Par exemple, un foyer avec des revenus nets mensuels de 3 500 € et des mensualités de prêt s’élevant à 1 000 € doit encore disposer d’un reste à vivre suffisant pour assurer alimentation, transports, factures et loisirs.
Pour intégrer ces paramètres dans votre démarche, un guide pas à pas pour estimer votre capacité d’emprunt et vos mensualités est disponible sur Simeco Immo. Des calculateurs spécifiques peuvent aussi vous aider à simuler votre taux d’endettement et identifier le montant mensuel compatible avec votre budget.
En voici une liste des points à vérifier avant de vous engager :
- Calculez précisément l’ensemble de vos revenus nets mensuels stables.
- Listez les mensualités existantes (crédits en cours, loyers, charges).
- Prévoyez un reste à vivre minimal confortable de 800 à 1 000 € selon votre situation.
- Vérifiez que le total des charges ne dépasse pas 35 % des revenus.
- Anticipez une marge de sécurité (repris dans le rapport banque/emprunteur) pour éviter tout incident.
Cette approche réaliste permet d’éviter les situations d’endettement excessif et sécurise la réalisation de votre projet immobilier sur le long terme.
Optimiser et négocier ses mensualités : bonnes pratiques et conseils pratiques
Obtenir des mensualités adaptées ne dépend pas uniquement du montant emprunté et de la durée choisie. Plusieurs astuces permettent de réduire efficacement vos échéances mensuelles ou le coût total du prêt immobilier. La négociation avec votre banque et l’utilisation d’outils spécialisés jouent un rôle primordial pour maximiser vos avantages.
Voici quelques leviers efficaces pour optimiser vos mensualités :
- Renforcer son apport personnel : un apport minimal de 10 à 20 % rassure la banque et améliore vos chances d’obtenir un taux d’intérêt plus bas sur votre prêt.
- Comparer et négocier les taux d’intérêt : quelques dixièmes de point peuvent faire une différence majeure sur le coût total du crédit. N’hésitez pas à consulter plusieurs établissements ou à faire appel à un courtier.
- Optimiser l’assurance emprunteur : la délégation d’assurance permet de réduire le taux annuel et donc la part mensuelle rattachée à cette garantie.
- S’adapter à ses capacités de remboursement : privilégier un équilibre entre la durée du prêt et le montant de la mensualité afin d’éviter de surcharger son budget.
- Penser à la renégociation ou au rachat de crédit : si les conditions de marché évoluent favorablement après la souscription, revoir votre prêt peut vous faire bénéficier d’un meilleur taux.
Un exemple concret illustre ces effets : pour un emprunt de 200 000 € sur 25 ans à 3,5 %, réduire le taux d’intérêt de 0,2 % permet d’économiser plus de 5 000 € au total. De même, une délégation d’assurance au taux de 0,15 % au lieu de 0,34 % peut diminuer la cotisation mensuelle de plusieurs dizaines d’euros.
Pour approfondir l’ensemble de ces stratégies et réaliser une simulation personnalisée, rendez-vous sur notre page dédiée : estimation simple des mensualités. Vous pourrez y tester différents scénarios et choisir celui qui correspond le mieux à votre situation.
À retenir, la clé du succès réside dans la préparation en amont, la compréhension de chaque composante du prêt et la négociation fine avec les institutions financières.