
Comment utiliser un calculateur de crédit immobilier pour mieux préparer votre achat
Les fondamentaux pour comprendre et utiliser un calculateur de crédit immobilier
Lorsqu’on souhaite concrétiser un projet d’achat immobilier, la maîtrise des notions liées au prêt immobilier est indispensable. Le calculateur de crédit immobilier s’impose comme un outil précieux pour anticiper les implications financières de cet engagement. Il offre une première visibilité sur les mensualités, la durée de remboursement, le taux d’intérêt appliqué et le coût global du prêt.
De prime abord, comprendre le fonctionnement d’un tel simulateur requiert d’intégrer plusieurs notions clés. Le montant emprunté correspond à la différence entre le prix total du bien, majoré des frais annexes comme les frais de notaire, et votre apport personnel. Plus cet apport est important, plus vos mensualités diminueront et vos chances d’obtenir un taux avantageux augmenteront.
La durée de remboursement influence directement l’équilibre entre mensualité et coût total. Un prêt sur 15 ans impliquera des mensualités élevées, mais un coût des intérêts plus faible. À l’inverse, une durée étendue à 25 ans permet des paiements mensuels plus légers mais engendre un montant total des intérêts plus conséquent. Il est donc primordial de tester plusieurs hypothèses dans le simulateur pour identifier le scénario optimal adapté à votre budget.
Le taux d’intérêt dépend essentiellement du contexte économique, de la durée du prêt et de votre profil emprunteur. Ce taux conditionne la répartition entre capital remboursé et intérêts payés chaque mois. On y ajoute l’assurance emprunteur, dont le coût moyen se situe entre 0,20 % et 0,50 % du capital prêté par an, et qui, depuis la loi Lemoine, peut désormais être renégociée à tout moment. Cette possibilité de changement d’assurance a facilité la maîtrise des coûts annexes du financement immobilier.
Pour utiliser un calculateur de crédit immobilier efficacement, il convient d’entrer des données précises et réalistes, notamment un montant d’emprunt cohérent avec votre apport et le prix du bien, un taux d’intérêt en accord avec les pratiques actuelles, et une durée de remboursement en phase avec votre capacité financière. Ce travail préparatoire permet d’obtenir une estimation fiable des mensualités et du coût global du prêt, outil indispensable pour avancer sereinement dans votre préparation achat immobilier.
Simuler son crédit immobilier : une étape cruciale pour affiner sa capacité d’emprunt et son budget achat
La simulation de crédit est plus qu’une simple étape préliminaire. Elle constitue la base sur laquelle se construit l’ensemble de votre projet immobilier. En effet, calculer sa capacité d’emprunt simplement avec un calculateur de crédit immobilier permet non seulement de comprendre la viabilité financière de votre projet, mais aussi d’anticiper la façon dont il influencera votre budget mensuel.
La capacité d’emprunt représente le montant maximal que vous pouvez emprunter sans compromettre votre équilibre budgétaire. Le Haut Conseil de Stabilité Financière impose un taux d’endettement maximal de 35 %, assurance comprise, pour protéger les emprunteurs de risques financiers excessifs. Ainsi, votre simulation de crédit devra vérifier que vos mensualités ne dépassent pas ce seuil au regard de vos revenus nets.
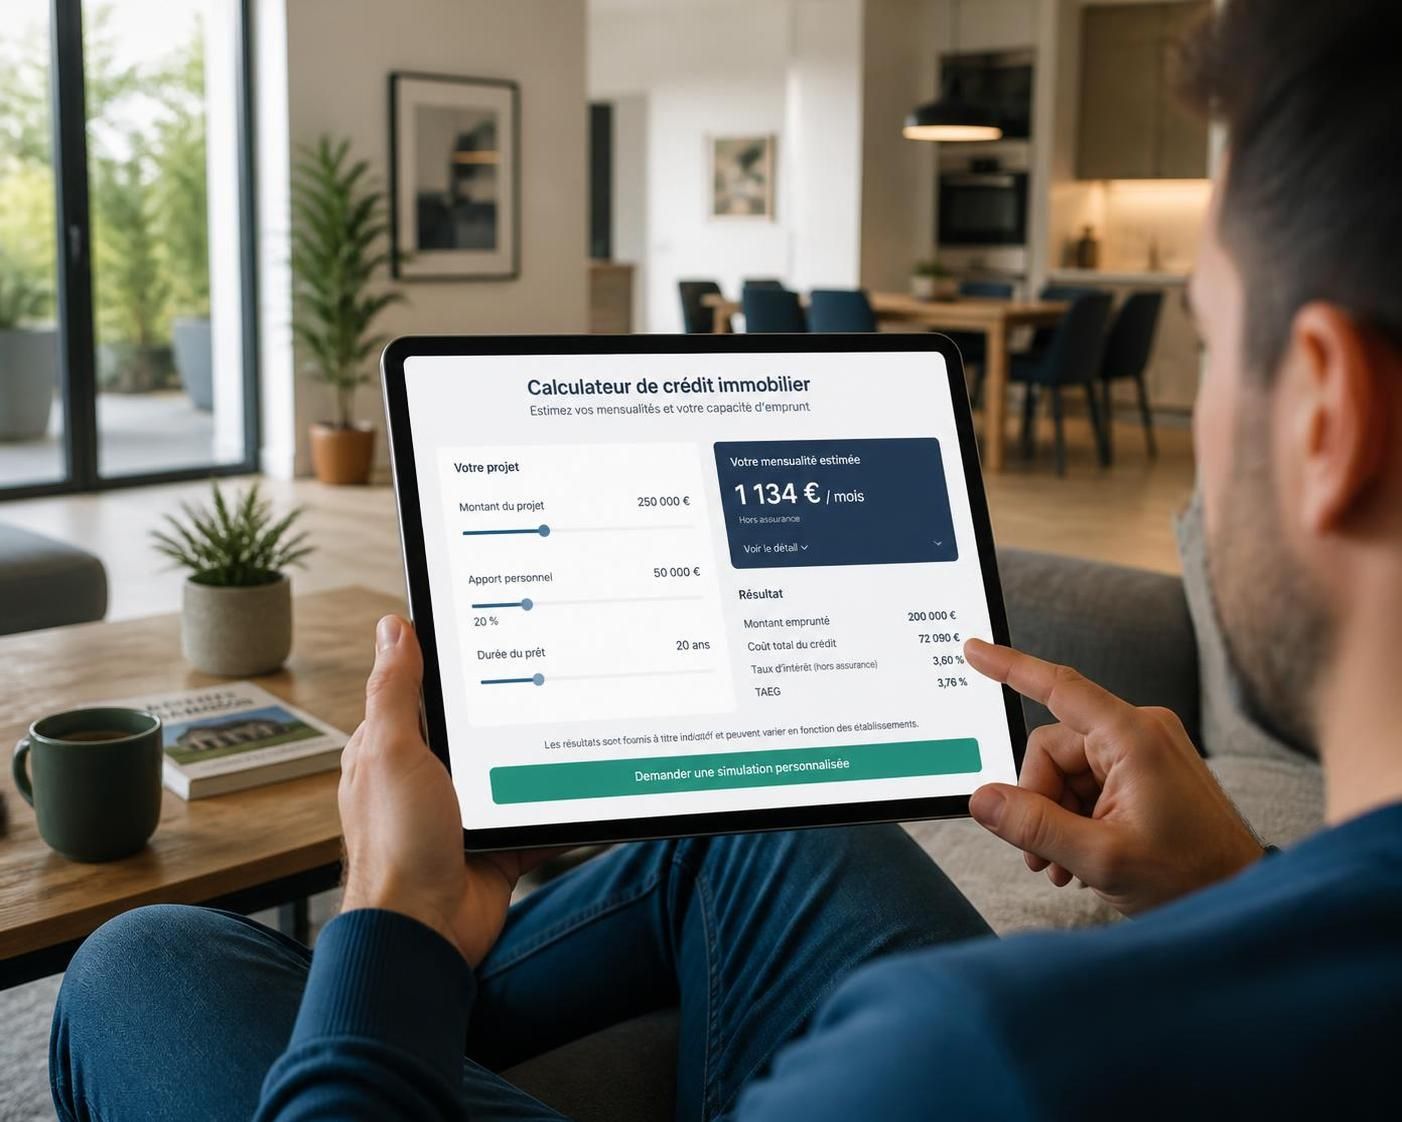
Connaître précisément vos mensualités vous donne un avantage considérable lors de la négociation avec les établissements financiers. Vous pourrez ajuster votre apport personnel ou la durée de votre prêt en fonction des résultats obtenus. Par exemple, si un emprunt de 250 000 € à 3,20 % sur 20 ans génère une mensualité d’environ 1 412 € hors assurance, cela vous permet d’anticiper et de comparer avec d’autres durées ou taux de prêt.
En simulant différentes configurations, vous pouvez déterminer le compromis idéal entre mensualité, durée et coût total du prêt, sachant qu’une durée plus longue fait baisser les mensualités mais augmente le coût global des intérêts. Ce choix est particulièrement sensible chez les primo-accédants, qui doivent souvent intégrer d’autres aides financières, telles que le Prêt à Taux Zéro (PTZ), qui allège la charge du financement.
En complément, la simulation garantit une meilleure préparation de votre dossier bancaire puisqu’elle vous oblige à rassembler tous les justificatifs nécessaires : revenus, charges, crédits en cours, épargne disponible. Un dossier clair et précis accroît vos chances d’obtenir une offre de prêt à un taux compétitif. Pour faciliter ce processus, divers outils en ligne tels que le simulateur de prêt immobilier offrent des interfaces intuitives pour tester plusieurs scénarios de crédit rapidement.
Analyse des résultats d’une simulation de prêt immobilier : ce qu’il faut comprendre pour mieux négocier
Une fois la simulation réalisée, débute une phase d’interprétation cruciale. Une simulation de crédit immobilier sérieuse fournit plusieurs informations clés. Parmi elles, la mensualité totale intégrant capital, intérêts et assurance, permet de vérifier que le montant soit compatible avec votre capacité financière. Ensuite, le Taux Annuel Effectif Global (TAEG) est un indicateur fondamental qui englobe tous les frais liés au prêt, permettant de comparer objectivement les offres présentées par différentes banques.
L’étude du taux d’endettement demeure également indispensable. Un taux inférieur à 35 % confirme la faisabilité du financement selon les exigences réglementaires. Cette mesure inclut toutes vos charges mensuelles, rendant la simulation encore plus précise en intégrant le poids réel du prêt sur votre budget.
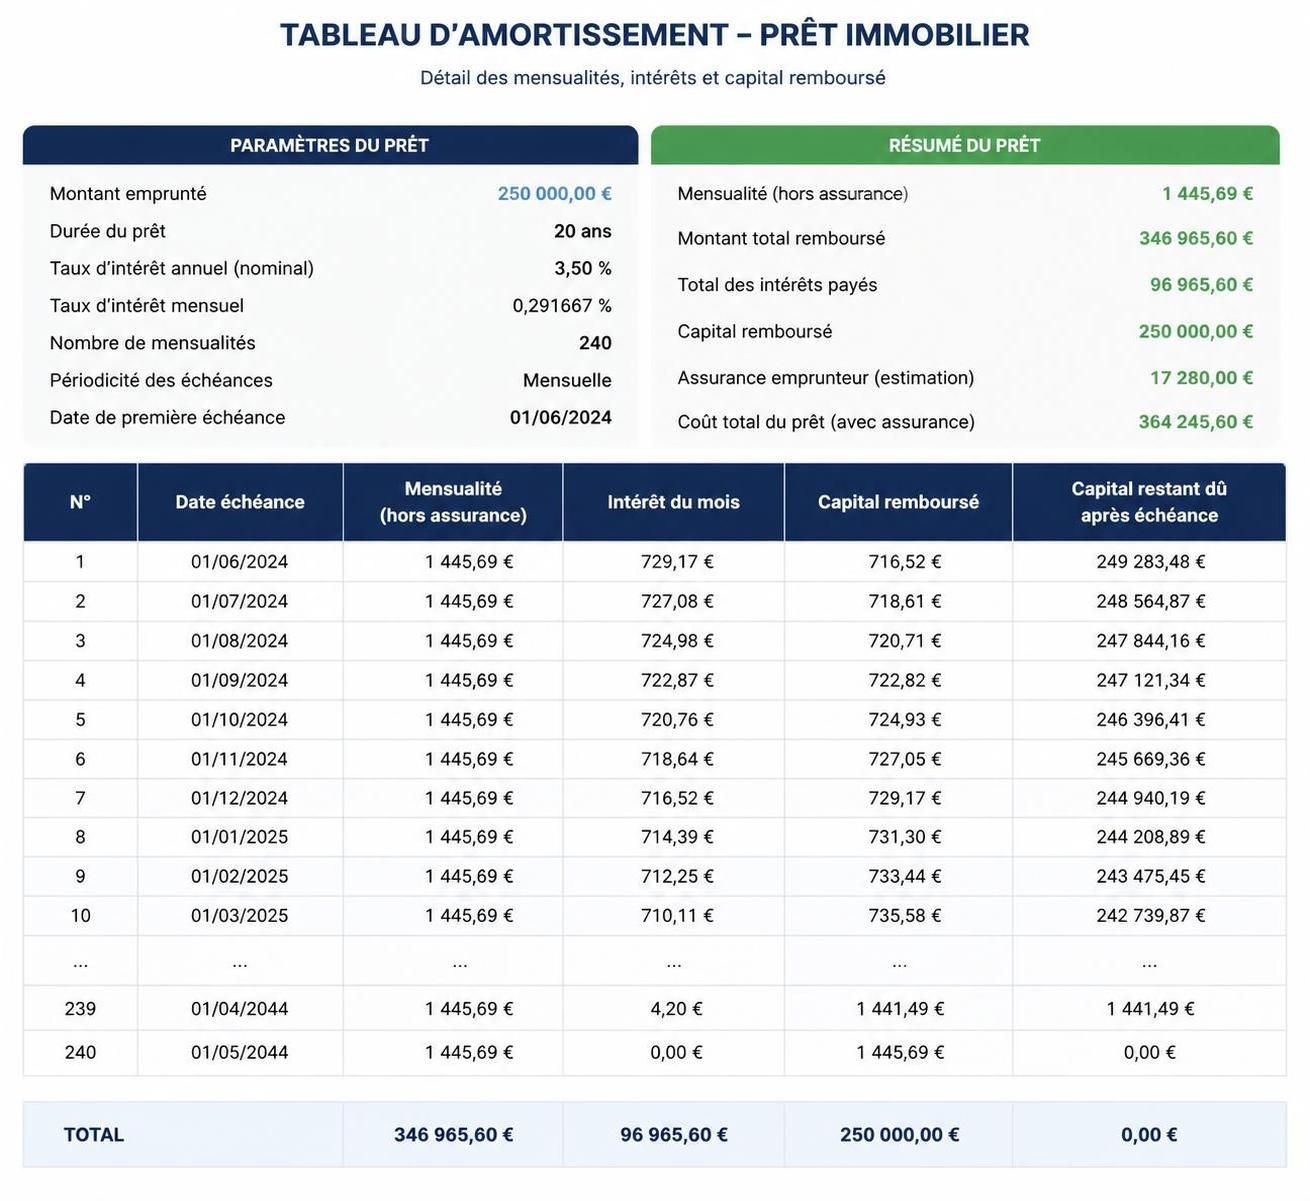
Le tableau d’amortissement constitue un autre outil incontournable issu de votre simulation. Il illustre clairement le détail du remboursement mois par mois, avec la part du capital remboursé progressivement qui augmente et celle des intérêts qui diminue. Une vision linéaire de ce tableau aide à comprendre combien vous aurez remboursé à différentes étapes du prêt et vous prépare au dialogue avec votre conseiller bancaire.
Examinons par exemple un prêt de 250 000 € à 3,20 % sur 20 ans : la mensualité est environ 1 412 € hors assurance, montant auquel s’ajoutent 52 € d’assurance, soit une mensualité finale d’environ 1 464 €. Le coût total du crédit s’élève à près de 101 280 €, réparti entre intérêts et assurance. Ce chiffrage orientera vos décisions : prolonger la durée pour réduire les mensualités, augmenter l’apport pour diminuer le montant emprunté, ou négocier une délégation d’assurance pour alléger le coût global.
Ces informations chiffrées jouent un rôle stratégique lors de la recherche de financement, car elles permettent d’anticiper les questions du banquier et de démontrer la maîtrise de votre projet. Grâce à une simulation bien exploitée, vous bénéficiez d’une base solide pour négocier des conditions privilégiées, tout en respectant les règles prudentielles en vigueur en 2026.
| Durée | Mensualité (€) | Coût total des intérêts (€) | Apport personnel (%) |
|---|---|---|---|
| 15 ans | 1 752 | 65 360 | 20 |
| 20 ans | 1 412 | 88 880 | 10 |
| 25 ans | 1 213 | 113 900 | 10 |
Comment bien préparer son dossier et optimiser son simulation de crédit immobilier
Pour que la simulation de crédit immobilier soit une étape véritablement profitable, elle doit être réalisée à partir de données financières exactes et complètes. Avant d’utiliser un calculateur en ligne, prenez le temps de réunir l’ensemble des justificatifs nécessaires afin d’alimenter votre simulation avec une base fiable.
Il s’agit notamment de collecter vos bulletins de salaire, votre dernier avis d’imposition, ainsi que les justificatifs de toutes vos charges et crédits en cours. Ces éléments conditionneront l’évaluation de votre capacité d’emprunt réelle, c’est-à-dire le montant maximal que vous pouvez soutenir sans dépasser le taux d’endettement réglementaire. Cette préparation vous évite les mauvaises surprises lors de l’examen de votre demande de prêt par les établissements financiers.
Si vous êtes primo-accédant, n’omettez pas d’intégrer à votre simulation les aides auxquelles vous êtes éligible, notamment le PTZ qui peut alléger significativement le montant à emprunter. Par ailleurs, pensez à intégrer tous les frais annexes, tels que les frais de notaire, qui peuvent représenter entre 7 % et 8 % du prix d’achat dans l’ancien, ou un peu moins dans le neuf. Ces frais doivent apparaître dans votre budget global, faute de quoi votre plan d’achat risque d’être sous-évalué.
Tester plusieurs scénarios de simulation est une autre démarche essentielle. Variez la durée, modifiez l’apport personnel, testez différents taux d’intérêt, et comparez aussi l’impact de la délégation d’assurance versus l’assurance groupe proposée par la banque. Cette approche vous permettra de mieux comprendre les compromis entre mensualité, durée du prêt et coût total du financement.
Entretenir un reste à vivre suffisant après le paiement des mensualités est aussi une règle d’or. Il garantit que votre budget quotidien ne soit pas mis en danger par le remboursement du prêt. Le recours à un courtier ou un conseiller immobilier expert peut s’avérer judicieux à cette étape pour affiner votre plan de financement et bénéficier des conseils personnalisés adaptés à votre profil. Le site Simeco Immo propose notamment des ressources utiles à cette préparation.
Conseils pratiques pour tirer le meilleur parti d’un simulateur de crédit immobilier en 2026
Pour optimiser l’utilisation de votre calculateur de crédit immobilier, plusieurs bonnes pratiques sont à adopter. D’abord, ne vous contentez pas d’une seule simulation. Il est recommandé d’en effectuer au moins trois ou quatre, en faisant varier la durée, le montant emprunté, et en comparant les différentes formules d’assurance emprunteur. Cela vous offre une vision claire des compromis et vous équipe pour mieux négocier auprès des banques.
Penser à inclure systématiquement dans vos calculs les frais annexes, qui sont souvent oubliés, est important. Ces frais comprennent les frais de notaire, la garantie, les frais de dossier ou encore les cotisations d’assurance. Ignorer ces coûts additionnels peut fausser votre estimation de budget et entraîner un dépassement financier imprévu.
Dans la recherche d’économie sur votre prêt immobilier, la maîtrise du taux d’assurance est déterminante. La loi Lemoine, en vigueur depuis 2022, vous permet de modifier votre assurance emprunteur à tout moment. Opter pour une délégation d’assurance en dehors de l’assurance groupe bancaire peut engendrer des économies notables, pouvant aller jusqu’à 50 % sur le poste assurance.
Au moment de saisir vos données dans un simulateur, privilégiez les plateformes reconnues et fiables, telles que le calculateur de crédit immobilier de Pirali ou le simulateur proposé par La Maison de l’Immobilier. Ces outils offrent des estimations précises, des tableaux d’amortissement détaillés et des options de personnalisation fonctionnelles.
Enfin, veillez à toujours garder à l’esprit le critère du reste à vivre : il doit rester suffisant pour assurer un confort de vie adéquat. N’hésitez pas à ajuster durée et apport pour équilibrer mensualités et qualité de vie après acquisition. Avec cette démarche rigoureuse, l’usage d’un calculateur de crédit immobilier devient un allié essentiel pour piloter efficacement votre financement immobilier et aborder votre projet avec confiance.