
Courtier en assurance emprunteur : pourquoi faire appel à un expert pour votre prêt
Le rôle essentiel du courtier en assurance emprunteur dans votre projet immobilier
Lorsque vous envisagez de contracter un prêt immobilier, la question de l’assurance emprunteur devient rapidement incontournable. L’assurance emprunteur garantit la couverture de votre crédit en cas d’incapacité de remboursement liée à un décès, une invalidité ou une perte d’emploi. Pourtant, trouver la meilleure assurance au meilleur taux d’assurance demeure un défi complexe, au regard de la diversité des offres et des garanties proposées sur le marché. C’est dans ce contexte qu’intervient le courtier en assurance emprunteur.
Un courtier est un expert spécialisé capable d’accompagner les emprunteurs tout au long du processus de choix et de souscription de leur assurance. Il agit comme un intermédiaire indépendant entre l’emprunteur et les compagnies d’assurance, mettant à profit sa connaissance approfondie du marché et des garanties pour proposer la couverture la mieux adaptée à votre profil et à vos besoins.
Ce professionnel vous conseille, analyse votre situation personnelle — notamment votre état de santé, votre activité professionnelle, vos capacités budgétaires — et procède à une comparaison d’offres auprès de nombreux assureurs. Son rôle ne s’arrête pas à la simple sélection : le courtier négocie également les conditions du contrat et les taux d’assurance afin d’optimiser votre financement et réduire le coût global de votre prêt immobilier.
En effet, négocier un taux d’assurance avantageux se traduit par des économies substantielles pouvant aller jusqu’à plusieurs milliers d’euros sur la durée de votre crédit. Par exemple, un emprunteur avec un profil standard peut économiser une somme significative grâce à l’intervention d’un courtier, qui saura faire jouer la concurrence entre assureurs. Dans des cas plus complexes, comme les profils à risques aggravés de santé, l’expertise d’un courtier est d’autant plus cruciale puisqu’il connaît les subtilités des contrats et les dispositifs légaux tels que la convention AERAS (S’Assurer et Emprunter avec un Risque Aggravé de Santé).
En résumé, faire appel à un courtier en assurance emprunteur représente un véritable investissement gagnant : vous bénéficiez d’un conseil personnalisé, d’un accompagnement sur mesure et d’une négociation performante, tout en limitant les erreurs souvent commises lors d’une recherche individuelle. Pour approfondir ces aspects, vous pouvez visiter des ressources spécialisées comme cette page dédiée au courtage immobilier en 2026.
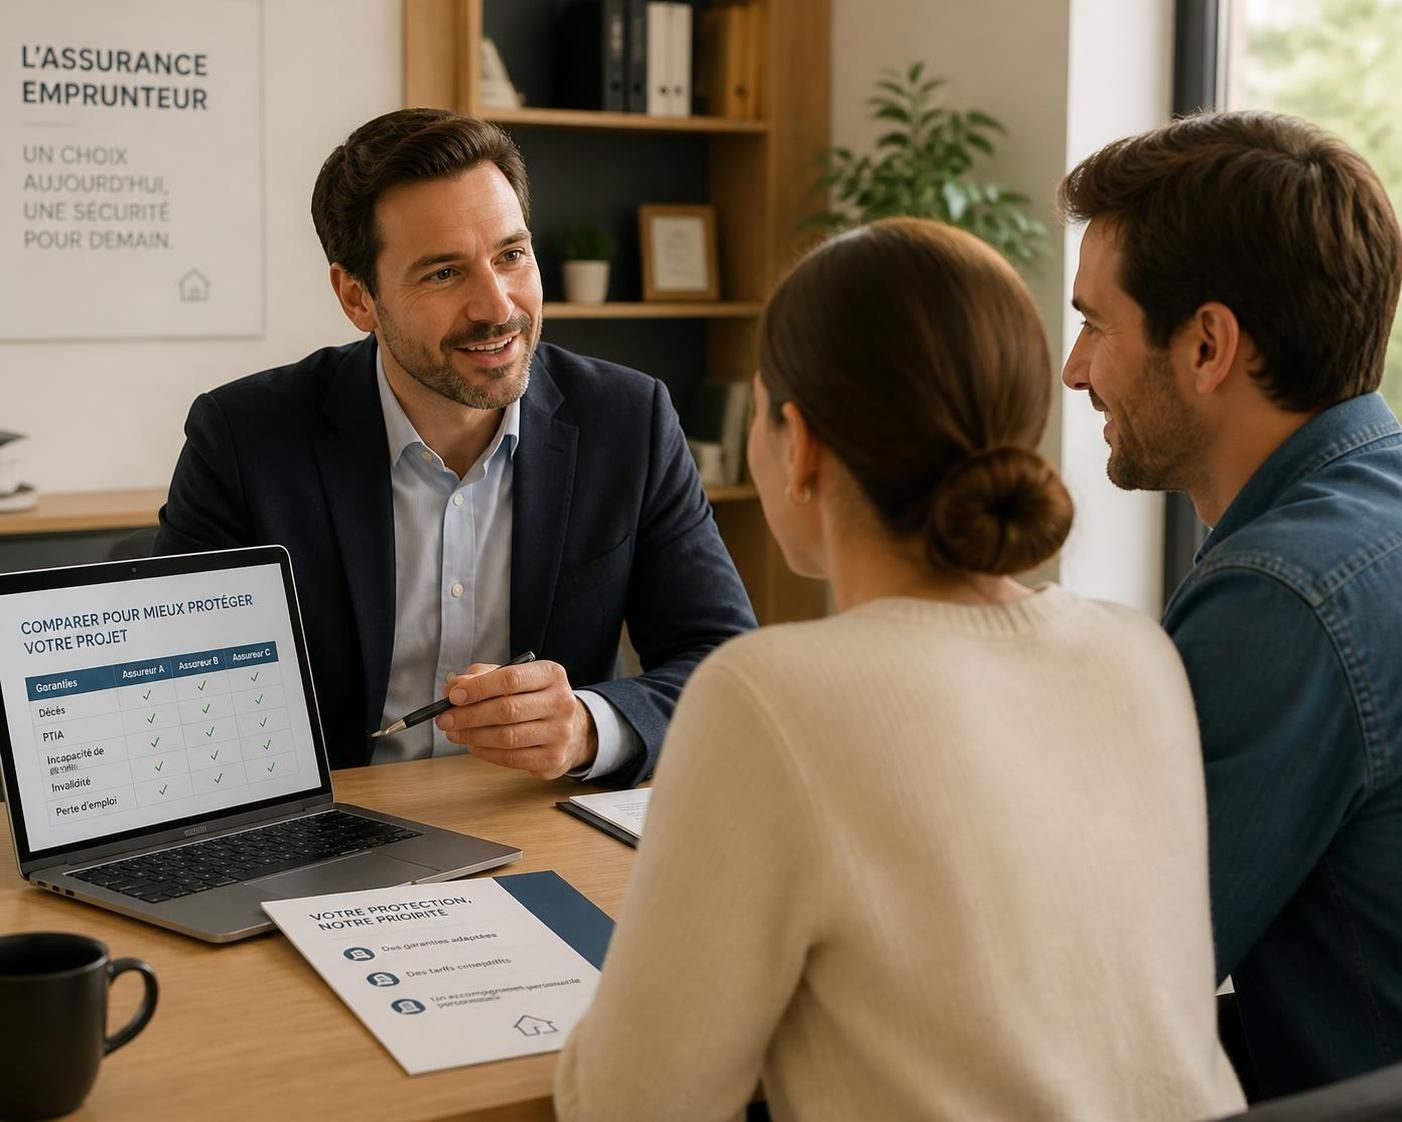
Comment un courtier vous fait gagner du temps et simplifie les démarches administratives
La Recherche d’une assurance emprunteur requiert de nombreuses heures de recherches, de comparaison des garanties, et de compréhension de la technicité des contrats. Monique et Julien, primo-accédants à Bordeaux, ont par exemple perdu plusieurs semaines à essayer d’étudier eux-mêmes les offres disponibles, se trouvant rapidement dépassés par les différentes options et clauses techniques. C’est précisément ce genre de situation où l’intervention d’un courtier s’avère précieuse.
En centralisant les différentes offres d’assurance, le courtier vous évite de multiplier les prises de contact auprès des assureurs. Grâce à ses outils professionnels et son réseau, il collecte et analyse rapidement les propositions adaptées à votre profil. Il agit en gestionnaire de l’ensemble de vos démarches, coordonnant les échanges avec les compagnies d’assurance et les banques, s’assurant de la conformité des documents et du respect des délais.
Plus encore, ce professionnel vous assiste dans la constitution du dossier, un point souvent négligé par les emprunteurs. Un dossier bien présenté et complet optimise vos chances d’obtenir de meilleures offres et facilite la validation de votre prêt par la banque. Le courtier analyse votre situation globale et vous conseille sur les documents à fournir, anticipant les besoins précis des organismes prêteurs.
Par ailleurs, pour ceux qui envisagent de changer d’assurance emprunteur en cours de prêt — une possibilité devenue plus accessible depuis les réformes récentes — le courtier accompagne également la résiliation de l’ancien contrat et la souscription à la nouvelle assurance, limitant ainsi les risques d’erreurs administratives et les pénalités éventuelles.
Le gain de temps ainsi obtenu revient souvent soulager les emprunteurs, en particulier ceux devant jongler avec d’autres obligations. La dématérialisation et les pratiques en ligne permettent désormais d’effectuer une grande partie de ces démarches à distance, ce qui est apprécié dans un contexte où la rapidité est un critère déterminant pour avancer sur un projet immobilier.
Pour illustrer la gestion administrative complète effectuée par un courtier, n’hésitez pas à consulter des guides pratiques comme ceux disponibles sur WeSur, dédiés à l’assurance emprunteur et au courtage, qui vous expliqueront étape par étape ces procédures.
Les économies réalisées grâce à l’expertise d’un courtier en assurance emprunteur
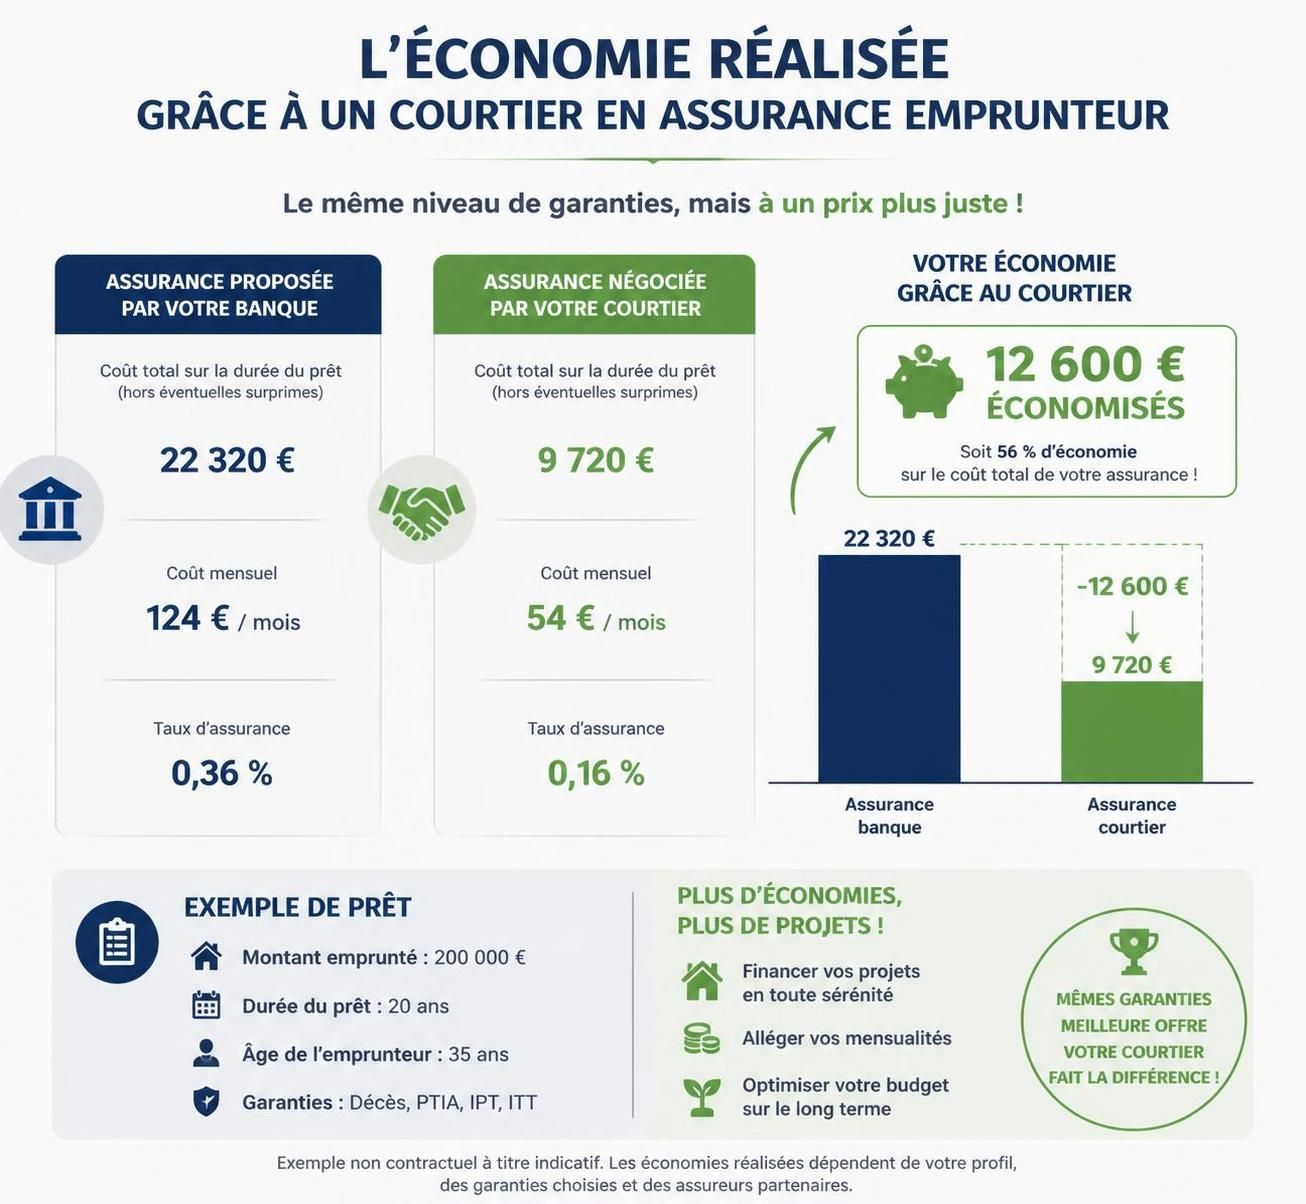
Au-delà des aspects logistiques et administratifs, le principal atout de faire appel à un courtier réside dans la possibilité de réaliser d’importantes économies. En effet, l’assurance emprunteur représente souvent une part significative du coût total du prêt immobilier, pouvant atteindre jusqu’à 30 % du montant des intérêts payés.
Pour vous donner une idée concrète, imaginons une emprunteuse, Clara, qui souhaite contracter un prêt de 250 000 euros sur 20 ans. En faisant appel à un courtier, elle obtient un taux d’assurance inférieur de 0,15 point par rapport à l’offre bancaire initiale. Sur la durée, cela se traduit par une économie nette de plusieurs milliers d’euros sur ses mensualités. Ces économies seront d’autant plus significatives si votre profil présente des spécificités telles que le tabagisme, une profession à risque, ou un état de santé particulier. Grâce à sa connaissance fine du marché, le courtier vous proposera des formules personnalisées, souvent indisponibles via une souscription directe auprès des banques.
Le tableau ci-dessous illustre la variation des taux d’assurance emprunteur selon plusieurs profils d’emprunteurs, et l’impact potentiel d’une négociation avec un courtier :
| Profil de l’emprunteur | Taux moyen sans courtier (%) | Taux moyen négocié avec courtier (%) | Économie estimée sur 20 ans (en €) |
|---|---|---|---|
| Profil standard (non-fumeur, bon état de santé) | 0,40 | 0,25 | 6 000 |
| Emprunteur fumeur | 0,60 | 0,40 | 8 500 |
| Profil à risques aggravés | 1,20 | 0,85 | 12 000 |
| Profession à risque (ex : chauffeur poids lourd) | 0,80 | 0,55 | 9 000 |
Cette expertise permet donc non seulement de réduire le coût du prêt mais aussi de bénéficier d’assurances adaptées et optimales. Certes, un courtier peut appliquer des honoraires, souvent compris entre 1 % et 1,5 % du montant assuré. Mais cette dépense est rapidement amortie par les gains obtenus. Il est aussi possible d’avoir recours à des courtiers en ligne, qui proposent des tarifs compétitifs grâce à des frais de fonctionnement réduits, comme l’explique ce guide sur Zen-Up.
Le courtier, un partenaire stratégique face à la complexité des garanties et profils spécifiques
Au-delà des économies et de la simplification administrative, un expert en assurance emprunteur apporte une expertise pointue dans l’analyse des garanties incluses dans les contrats. Ces garanties varient considérablement d’un assureur à l’autre : Incapacité temporaire de travail, invalidité permanente, perte d’emploi, hospitalisation, garanties complémentaires, exclusions, franchises… Chacun de ces points peut influer sur la protection réelle dont vous disposez en cas d’imprévu.
Par exemple, Sophie, 45 ans, qui exerce une activité à risque en tant que négociant en vin, a eu des difficultés à obtenir une assurance adéquate qui couvre aussi bien les risques professionnels que personnels. Son courtier a su identifier des contrats spécialisés, n’hésitant pas à proposer des avenants spécifiques ou une garantie renforcée. Dans le même ordre d’idées, un emprunteur atteint d’une maladie chronique trouve souvent des protections ciblées et adaptées grâce à l’intervention d’un courtier, qui maîtrise les dispositifs réglementaires et les clauses à rechercher dans les contrats.
Il est également essentiel de souligner que certains profils spécifiques rencontrent des obstacles majeurs lors de la souscription d’une assurance emprunteur :
- Risques aggravés de santé : Le courtier maîtrise les démarches AERAS qui facilitent l’accès à des contrats malgré des antécédents médicaux.
- Professions dites à risques : Certaines activités comme les pilotes ou les agents de sécurité nécessitent des garanties sur mesure.
- Situations financières complexes : Investissements locatifs multiples, montages hybrides ou prêts en VEFA demandent une personnalisation des garanties.
- Change de contrat : Le courtier peut aussi intervenir pour renégocier ou changer votre assurance emprunteur, grâce au droit de la délégation d’assurance introduit par la loi en faveur de la concurrence.
Le savoir-faire de ces experts permet ainsi de naviguer aisément dans la complexité des contrats, d’éviter les exclusions lourdes de conséquences et de sécuriser véritablement votre financement immobilier.
Pour trouver un professionnel compétent et choisir au mieux, consultez des ressources expertes comme tout savoir sur le courtage en assurance.
Choisir le bon courtier en assurance emprunteur : critères et bonnes pratiques
La sélection d’un courtier qualifié est une étape clé qui conditionne la réussite de votre projet. Face à de nombreuses offres sur le marché, certains critères objectifs permettent de faire un choix éclairé :
- Immatriculation ORIAS : Un courtier légitime doit impérativement être inscrit au registre des intermédiaires en assurance (ORIAS). Cette certification assure que le professionnel répond aux exigences légales et déontologiques.
- Expérience spécialisée : Privilégiez un expert qui maîtrise le secteur de l’assurance emprunteur et qui a une expérience avérée dans le conseil aux emprunteurs.
- Transparence des honoraires : Le modèle de rémunération doit être clair dès le départ, qu’il s’agisse d’honoraires directs, de commissions ou d’une combinaison des deux.
- Réseau d’assureurs : Plus le courtier possède de partenaires assureurs, plus il sera en capacité de dégager des offres compétitives et personnalisées.
- Réputation et avis clients : Consultez les témoignages, retours d’expérience ou notations en ligne pour vous assurer de la qualité de service.
Le processus de collaboration débute habituellement par un entretien approfondi visant à comprendre vos attentes et contraintes, suivi d’une présentation d’offres personnalisées avec recommandations argumentées. En finalisant la signature, le courtier s’engage à assurer un suivi régulier, notamment en cas de changement réglementaire ou d’opportunité de renégociation.
Enfin, soyez vigilant si vous optez pour un courtier en ligne : vérifiez toujours sa certification et sa réputation, car la dématérialisation ne simplifie pas toujours les démarches ou ne garantit pas un véritable conseil personnalisé.
Si vous souhaitez approfondir ce sujet, des guides pratiques sont disponibles, par exemple sur Komparassur, qui détaille les avantages et tarifs des courtiers.