
Prêt immobilier calculette : comment estimer vos mensualités facilement
Comprendre le calcul des mensualités d’un prêt immobilier en 2026
Pour maîtriser son budget immobilier, il est essentiel de savoir comment estimer ses mensualités de prêt immobilier. Ce calcul repose sur plusieurs paramètres : le capital emprunté, le taux d’intérêt annuel, ainsi que la durée de prêt. Ces éléments combinés permettent d’évaluer précisément l’effort financier mensuel à consentir. En 2026, les taux d’intérêt restent un enjeu central dans la simulation prêt immobilier, avec une tendance à la stabilité mais des variations selon le profil emprunteur et la durée choisie.
Le calcul des mensualités repose sur une formule mathématique classique, mais accessible si l’on comprend ses composantes. Elle s’exprime ainsi :
M = P × [r(1 + r)^n] / [(1 + r)^n – 1]
- M : mensualité
- P : capital emprunté
- r : taux mensuel, soit le taux annuel divisé par 12 et converti en décimal
- n : nombre total de mensualités, produit de la durée en années par 12
Par exemple, pour un prêt de 200 000 euros sur 20 ans à un taux annuel de 3,6 %, on convertira ce taux en taux mensuel (3,6 % ÷ 12 = 0,3 %), puis on appliquera la formule pour obtenir la mensualité exacte. Cette méthodologie reste l’un des fondements utilisés par les simulateurs de prêt immobilier.
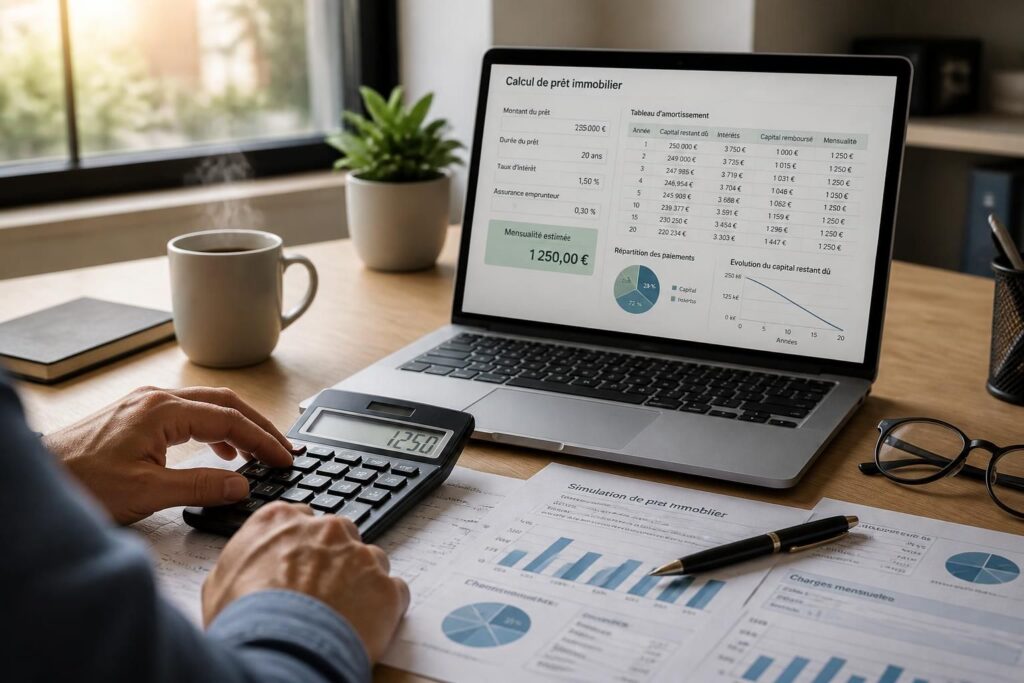
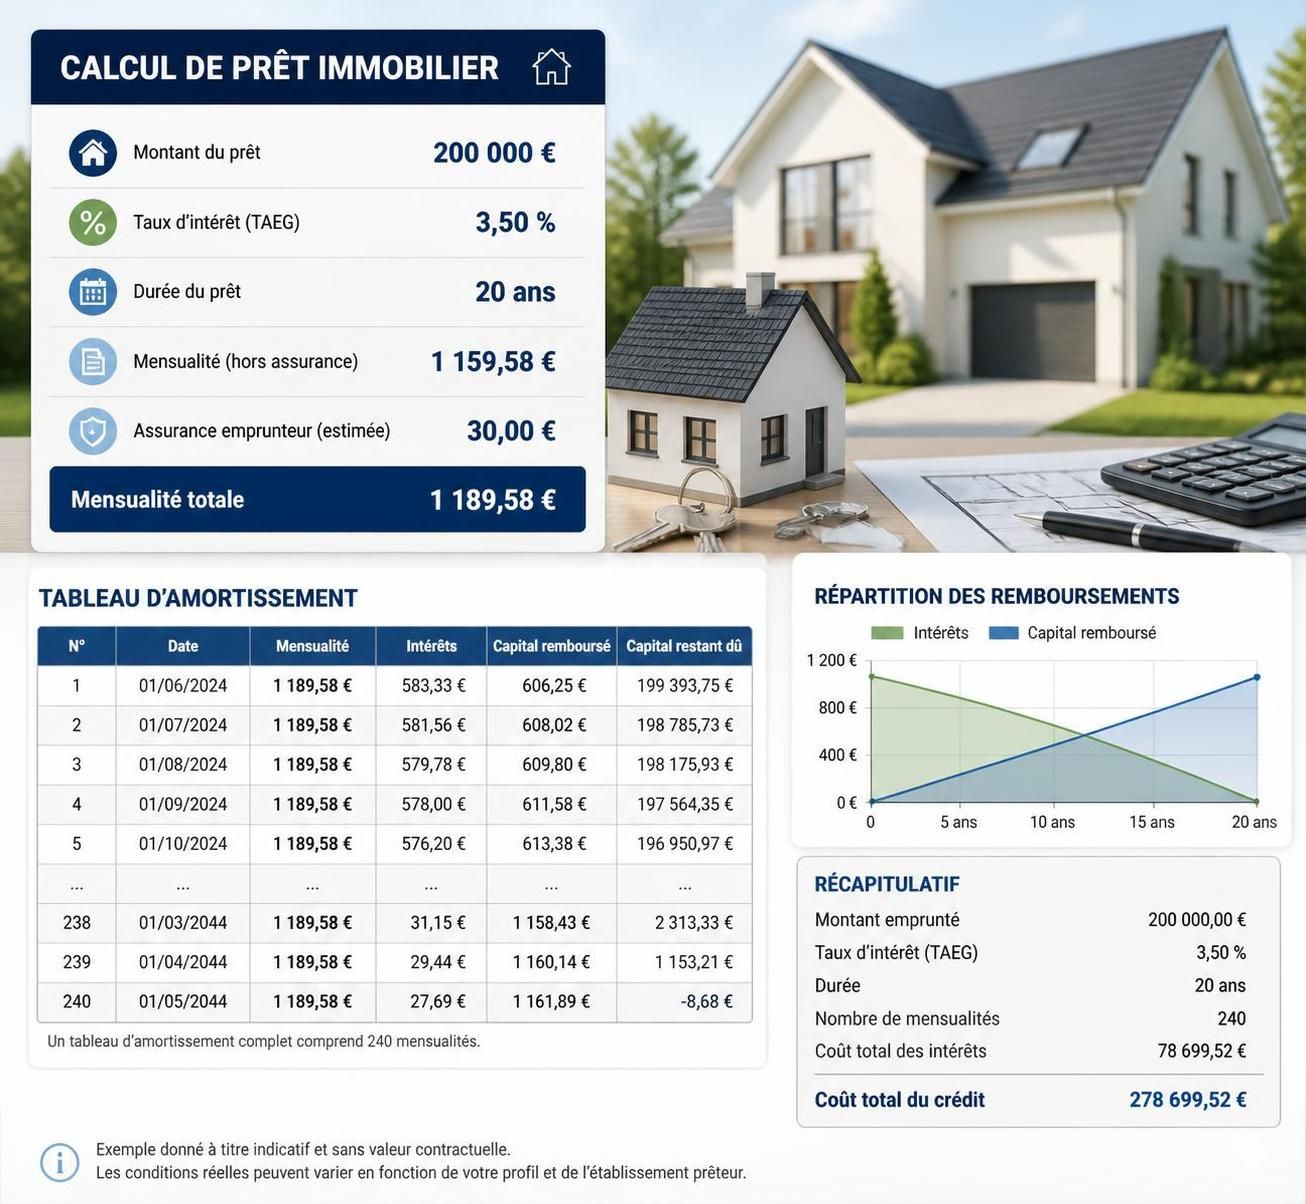
En plus de cette formule, comprendre le tableau d’amortissement offre une vision complète du financement. Ce tableau détaille la part de capital remboursé et la part d’intérêts pour chaque échéance, ainsi que le capital restant dû. En début de prêt, le poids des intérêts est plus élevé, puisque la banque récupère rapidement sa rémunération, tandis que le capital diminue lentement. Cette logique évolue vers plus de capital remboursé dans les dernières années, réduisant progressivement le coût total du crédit.
Pour affiner cette estimation, il faut garder en tête que le calcul ne prend généralement pas en compte l’assurance emprunteur, qui représente souvent 0,3 à 0,5 % du capital initial, ni les frais annexes comme les frais de dossier ou de garantie. Ces coûts additionnels, bien qu’indépendants du calcul de base, impactent significativement le budget global du projet immobilier.
En utilisant une calculette de prêt immobilier performante, vous pouvez visualiser en quelques clics l’effet de chaque paramètre et préparer efficacement votre financement en 2026.
Comment choisir la durée de prêt pour optimiser votre budget immobilier ?
La durée de prêt influence directement le montant de vos mensualités et le coût global du crédit. En pratique, plus la durée est courte, plus les mensualités sont élevées, mais le coût total du crédit reste inférieur car les intérêts s’accumulent sur une période réduite. À l’inverse, allonger la durée du prêt diminue l’effort mensuel, mais génère un paiement d’intérêts plus conséquent sur la totalité.
Pour mieux illustrer cet impact, voici un tableau d’exemple présentant les mensualités pour un crédit de 150 000 € avec un taux d’intérêt annuel moyen et un TAEA de 0,34 % :
| Durée (années) | Taux d’intérêt moyen annuel (%) | Mensualité estimée (€) |
|---|---|---|
| 10 | 3,45 | 1 522 |
| 15 | 3,58 | 1 121 |
| 20 | 3,62 | 922 |
| 25 | 3,73 | 812 |
Cette illustration souligne le compromis à trouver entre mensualités accessibles et coût global maîtrisé. Une durée de 10 ans propose des mensualités élevées, difficiles à soutenir pour certains budgets, tandis que 25 ans allège la charge mensuelle mais augmente les intérêts cumulés sur la période.
Il est conseillé, lorsque vous faites votre simulation prêt immobilier, d’essayer plusieurs durées afin de mesurer l’impact immédiat sur les mensualités mais aussi le coût total du financement. Le bon choix dépendra de votre capacité de remboursement et de vos projets à moyen terme.
De plus, la réglementation en vigueur en 2026 limite souvent le taux d’endettement maximal à 35 % des revenus nets, assurance comprise. Surveillez donc que vos mensualités ne dépassent pas cette barre pour éviter d’éventuels refus de financement. Certaines banques sont toutefois prêtes à faire des exceptions sur la base d’un reste à vivre suffisant et de garanties solides.
Pour un accompagnement personnalisé, le recours à une calculette ou un simulateur en ligne, tel que disponible sur calculette-credit-immobilier.fr, vous offrira une vue claire de vos possibilités en combinant taux d’intérêt, durée de prêt et montant emprunté.
Assurance emprunteur et frais annexes : leur effet sur le remboursement mensuel
Au-delà du capital, du taux d’intérêt et de la durée, plusieurs coûts complémentaires affectent la mensualité de votre prêt immobilier. L’un des plus importants est l’assurance emprunteur, obligatoire dans la plupart des cas. Elle garantit le remboursement du prêt en cas de décès, d’invalidité ou d’incapacité, protégeant ainsi à la fois l’emprunteur et la banque.
Le coût de cette assurance, exprimé par le TAEA (taux annuel effectif d’assurance), se calcule généralement entre 0,1 % et 0,5 % du capital assuré. Ce taux varie selon votre âge, état de santé, profession et garanties choisies. Intégrer ce poste dans votre simulation prêt vous évitera de mauvaises surprises au moment de fixer vos mensualités.
La formule mensuelle intègre donc une somme supplémentaire qui s’ajoute à la mensualité de base calculée sur le prêt seul. Par exemple, pour un prêt de 200 000 € avec un taux d’assurance à 0,34 %, l’assurance représente environ 56 € supplémentaire chaque mois, soit un surcoût annuel de plus de 600 €.
Outre cette assurance, restent à prendre en compte les frais annexes :
- Frais de dossier : ces frais facturés par la banque représentent environ 1% du montant emprunté, avec un plafond aux alentours de 1 500 €. Bien souvent, ils sont négociables selon votre profil et l’établissement.
- Frais de garantie : hypothèque ou caution bancaire, indispensables pour sécuriser le prêt, leur montant dépend du type de garantie choisi. Le coût peut varier entre 1 % et 3 % du montant emprunté.
- Frais de notaire : liés à l’acquisition du bien, ces frais peuvent rapidement représenter 7 à 8 % du prix dans l’ancien, moins dans le neuf, mais ils ne sont pas inclus dans la mensualité. Ils doivent néanmoins être budgetés dans votre projet.
Prendre en compte ces coûts dans une simulation ou lors de la estimation de vos mensualités vous permet d’évaluer précisément le budget global nécessaire et d’éviter tout dépassement.
Simulateur prêt immobilier : un outil indispensable pour préparer son financement
En 2026, faire une simulation prêt immobilier avec une calculette en ligne constitue un réflexe incontournable pour tous les emprunteurs. Ces outils gratuits et accessibles vous accompagnent dans l’élaboration d’un budget cohérent. Ils vous permettent de tester différentes hypothèses rapidement et d’affiner votre demande auprès des banques.
Les simulateurs intègrent les données suivantes :
- Le montant du prêt désiré, que vous pouvez ajuster selon votre projet.
- La durée de remboursement, paramètre clé pour adapter le financement à votre capacité mensuelle.
- Le taux d’intérêt annuel, parfois mis à jour en temps réel selon les conditions du marché.
- L’assurance emprunteur, ajustable pour obtenir une estimation réaliste.
- Eventuellement, les frais annexes qui peuvent être inclus pour une vision exhaustive du coût global.
Avec ces éléments, la calculette génère un tableau d’amortissement complet, montrant chaque échéance mensuelle, la ventilation capital-intérêt, ainsi que le solde restant dû. Ceci facilite l’analyse de la charge financière sur la durée et permet d’anticiper l’évolution de votre budget.
Utiliser ces solutions avant de rencontrer un conseiller bancaire ou un courtier est un avantage non négligeable : vous arriverez préparé, avec une idée claire des mensualités possibles, ce qui peut faciliter la négociation et la prise de décision. Parmi les plateformes reconnues, notez les options disponibles via calculette.org ou encore chasseur-de-pret-immobilier.com qui offrent des simulateurs détaillés et pédagogiques.
Conseils pour bien optimiser votre mensualité et réussir votre projet immobilier
Pour obtenir les conditions les plus favorables et maîtriser vos mensualités, quelques bonnes pratiques s’imposent.
Premièrement, soignez votre dossier : stabilité des revenus, faibles charges fixes, bonnes relations bancaires. Ces éléments rassurent les établissements prêteurs et peuvent débloquer un taux d’intérêt plus bas. Un apport personnel d’au moins 10 % du prix du bien reste un levier essentiel pour réduire la somme empruntée et négocier sur le taux.
Deuxièmement, comparez plusieurs offres de prêt immobilier, en gardant à l’esprit que la concurrence permet souvent d’améliorer les conditions proposées, tant sur le taux que sur les frais annexes. N’oubliez pas de mettre en concurrence aussi les assurances emprunteur, où des économies significatives sont possibles.
Troisièmement, choisissez la durée qui correspond à votre équilibre financier. Une simulation réaliste de mensualités sur différentes durées vous permet de trouver le juste milieu entre mensualité accessible et coût total acceptable. Pensez également à la possibilité de renégocier votre prêt en cours, notamment si les taux ont baissé ou si votre situation s’est améliorée.
Voici une liste synthétique des bonnes pratiques pour optimiser votre prêt :
- Préparez un dossier clair avec justificatifs à jour.
- Prévoyez un apport personnel d’au moins 10 % pour rassurer la banque.
- Utilisez des simulateurs gratuits pour comparer différents scénarios.
- Négociez les frais de dossier et les conditions d’assurance.
- Sélectionnez la durée de prêt qui équilibre mensualité et coût total.
- Envisagez la renégociation ou le rachat de crédit en cas d’amélioration.
- Calculez rigoureusement le taux d’endettement et assurez un reste à vivre confortable.
Pour approfondir ces stratégies et mieux comprendre les offres bancaires actuelles, vous pouvez consulter notre dossier complet sur quelle est la meilleure banque pour un prêt immobilier en 2026, qui apporte des conseils actualisés et ciblés selon votre profil.