
Taux crédit immobilier en avril 2025 : ce qu’il faut savoir avant d’emprunter
Évolution et contexte des taux de crédit immobilier en avril 2025
Le marché du crédit immobilier en France présente en avril 2025 une dynamique particulière, à la croisée de tendances descendantes et de pressions haussières tempérées. Malgré la persistance d’une remontée récente des taux, résultant notamment de la tension sur les obligations assimilables au Trésor (OAT) et des évolutions de la politique monétaire européenne, les conditions de crédit restent relativement avantageuses par rapport aux années précédentes.
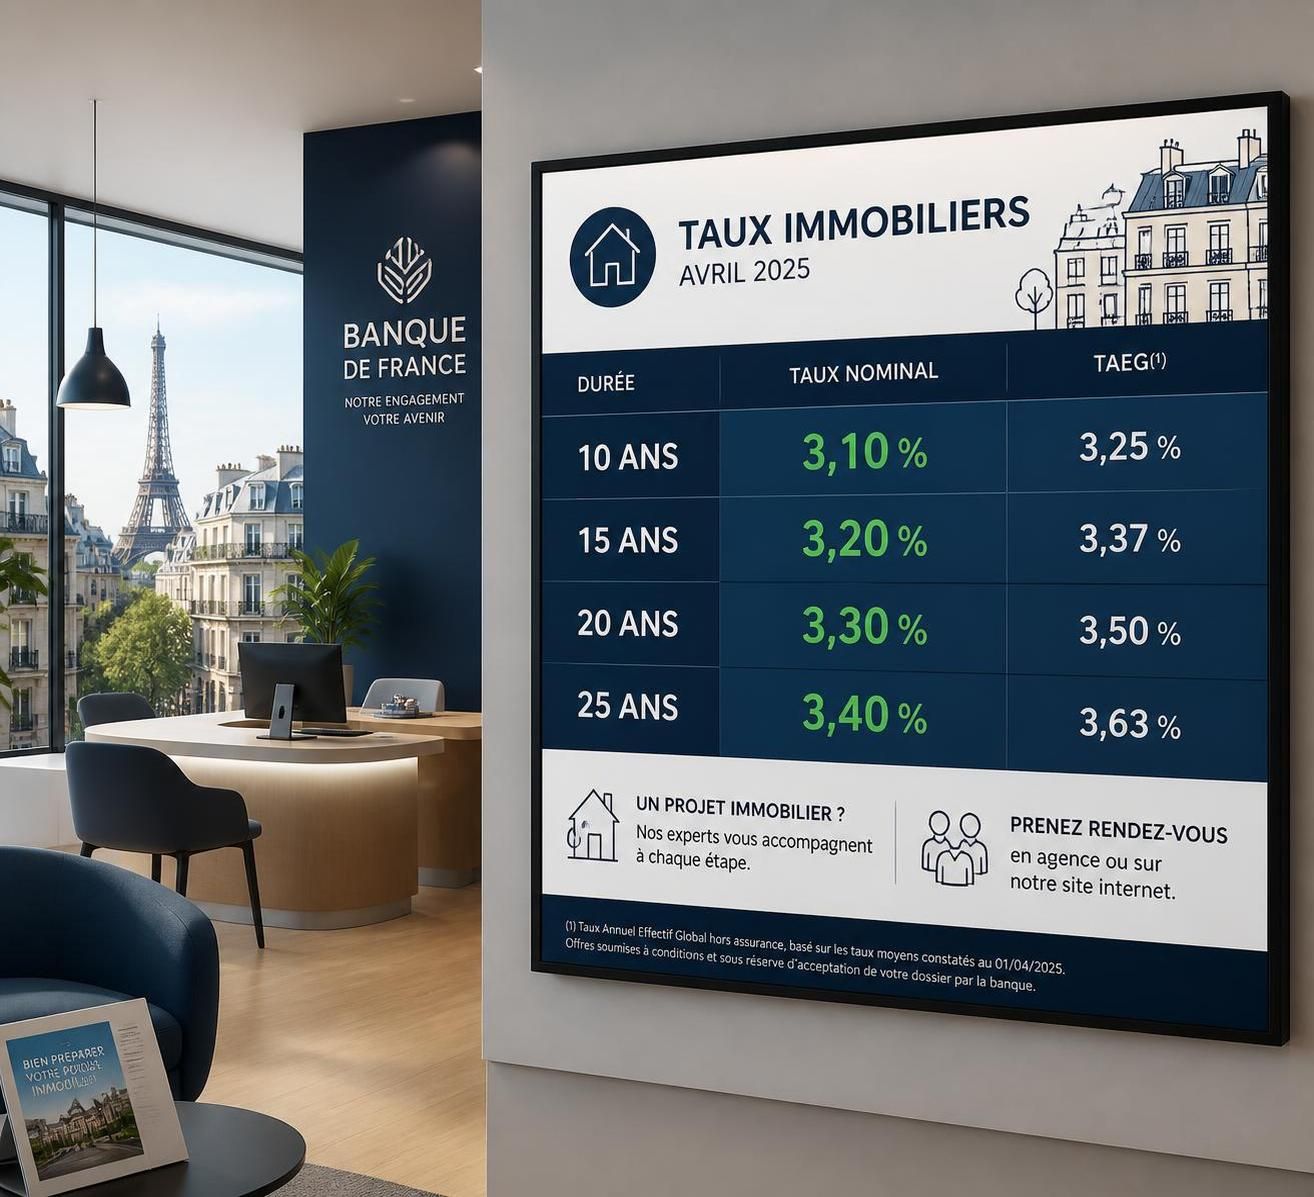
En avril 2025, les taux moyens observés oscillent autour de 3,20 % sur 25 ans, avec des niveaux légèrement inférieurs pour les durées plus courtes : 3,08 % sur 15 ans, 3,07 % sur 20 ans et un taux attractif de 3,01 % sur 10 ans. Cette stabilité relative s’explique par une concurrence soutenue entre les établissements bancaires, poussés à maintenir des offres compétitives malgré un contexte économique marqué par l’inflation et les incertitudes internationales.
Les profils les plus solides en termes de revenus et d’apport bénéficient d’une réelle opportunité, avec des taux négociés souvent inférieurs à 3 % sur de nombreuses durées, ce qui reste un signal encourageant pour les emprunteurs envisagent un financement immobilier. Toutefois, il est essentiel de prendre en compte que chaque dossier est unique, et que ces conditions peuvent fluctuer rapidement selon la stratégie commerciale des banques et le contexte financier.
Pour mieux appréhender ces évolutions, il convient d’observer les chiffres trimestriels qui démontrent une baisse progressive des taux depuis mi-2024, interrompue ponctuellement par des périodes d’augmentation. Par exemple, le taux fixe sur 25 ans a diminué de 3,83 % au deuxième trimestre 2024 à 3,20 % en avril 2025. Cette tendance témoigne d’un marché qui s’adapte continuellement, rendant d’autant plus stratégique la date du dépôt de son dossier de financement.
La grande lecture à retenir de cette phase est que le moment pour emprunter reste opportun, pour peu que l’emprunteur prépare son dossier avec rigueur et suive les conseils avisés afin de profiter pleinement des meilleures conditions en avril 2025.
Analyser les taux de crédit immobilier en fonction de la durée d’emprunt
La durée de l’emprunt est un critère déterminant dans la négociation du taux crédit immobilier en avril 2025. Les taux varient sensiblement entre les différents horizons de remboursement, et comprendre ces différences est crucial pour adapter son projet à ses capacités financières.
Il apparaît que les taux pour des crédits sur 10 ans s’établissent autour de 3,01 %, ce qui constitue une excellente opportunité pour les emprunteurs disposant d’un apport important et souhaitant limiter la durée de leur remboursement. Cette courte durée limite les intérêts cumulés mais implique des mensualités plus élevées.
Pour un projet classique, réparti sur 15 à 20 ans, les taux restent particulièrement intéressants avec un taux moyen sur 15 ans de 3,08 % et 3,07 % sur 20 ans. Cette fourchette attire de nombreux emprunteurs qui cherchent à équilibrer le montant des mensualités et le coût global du crédit. Le léger écart entre 15 et 20 ans s’explique par la marge prise par les banques pour couvrir le risque accru lié à la durée plus longue.
Enfin, pour les projets immobiliers nécessitant un financement sur 25 ans, souvent choisi pour maximiser le pouvoir d’achat, le taux moyen grimpe à 3,20 %. Cette hausse, bien que modérée, reflète une prise de risque plus élevée par les prêteurs du fait de l’exposition au crédit sur une durée étendue. Il est crucial de savoir que prolonger la durée réduit les mensualités mais augmente le coût total du crédit, un point fréquemment mal anticipé par les emprunteurs.
La comparaison entre ces taux favorise une réflexion approfondie sur la simulation prêt réalisée en fonction du profil de l’emprunteur, de ses revenus et de ses projets à moyen terme. Les banques évaluent la solvabilité en tenant compte de la durée, une information que chaque candidat doit intégrer dans sa stratégie de négociation.
| Durée d’emprunt | Taux moyen observé en avril 2025 | Impact sur mensualités | Coût total du crédit |
|---|---|---|---|
| 10 ans | 3,01 % | Élevées | Limité |
| 15 ans | 3,08 % | Modérées | Intermédiaire |
| 20 ans | 3,07 % | Plus basses | Supérieur à 15 ans |
| 25 ans | 3,20 % | Très basses | Le plus élevé |
Cette analyse incite à ne pas se limiter à la seule recherche du taux le plus bas mais à considérer dans son ensemble l’équilibre entre durée, taux et mensualité. Pour affiner cette démarche, il est recommandé de réaliser une simulation adaptée à votre situation avant de solliciter une offre.
Conseils pratiques pour bien emprunter en avril 2025
Emprunter dans le contexte des taux crédit immobilier en avril 2025 demande une préparation méticuleuse afin d’optimiser son financement immobilier. Plusieurs astuces et bonnes pratiques doivent être suivies pour sécuriser son achat et bénéficier des meilleures conditions.
Tout d’abord, la constitution d’un dossier solide est fondamentale. Cela implique :
- Un apport personnel conséquent : idéalement supérieur à 10 % du prix du bien, il rassure la banque et facilite la négociation du taux.
- Une gestion saine du budget : les banques examinent de près l’endettement et la capacité de remboursement. Il est indispensable de présenter une stabilité financière avec des revenus réguliers.
- La présentation claire des justificatifs : fiches de paie, déclarations fiscales, relevés bancaires et contrats de travail doivent être à jour et complets.
Ensuite, il convient de comparer systématiquement les offres proposées. La forte variabilité des taux selon l’établissement bancaire impose une recherche approfondie, via des courtiers ou des simulateurs experts. Cette démarche permet d’obtenir des conditions personnalisées et compétitives.
Un autre angle essentiel intervient avec l’assurance emprunteur, qui peut influer significativement sur le coût global du prêt. Penser à bien mettre en concurrence les offres d’assurance est devenu une étape incontournable pour réduire le reste à charge.
Enfin, avant de s’engager, le respect du délai de réflexion de 10 jours après la signature de l’offre de prêt temporaire est crucial. Cette période permet à l’emprunteur d’évaluer sereinement sa décision, de solliciter un avis extérieur ou de négocier certains termes avec l’établissement prêteur.
En intégrant ces conseils, l’emprunteur met toutes les chances de son côté pour obtenir un prêt immobilier au taux adapté à son profil dans un marché en avril 2025 où la concurrence reste vive. Pour approfondir ces bonnes pratiques et en savoir plus sur le cadre légal et financier, il est utile de consulter les ressources comme des analyses détaillées sur les taux immobiliers actuels.
Les nouveautés réglementaires et aides en vigueur en avril 2025
Le mois d’avril 2025 marque également un tournant avec la mise en place de mesures favorables à certains profils d’emprunteurs, notamment les primo-accédants. Ces dispositifs ont pour objectif d’élargir les possibilités d’accès au financement immobilier à un moment où la stabilisation des taux pourrait limiter quelque peu le pouvoir d’achat.
Parmi ces dispositifs, l’élargissement du Prêt à Taux Zéro (PTZ) constitue une avancée notable. Désormais, le PTZ s’applique à l’achat d’un logement neuf, qu’il soit individuel ou collectif, sur l’ensemble du territoire sans distinction de zones. Cette évolution permet aux acheteurs d’augmenter significativement leur capacité d’emprunt, en bénéficiant d’un financement sans intérêt sur une partie du projet.
En outre, le PTZ peut désormais être mobilisé sur des biens anciens sous condition de réaliser des travaux représentant au moins 25 % du coût total de l’opération. Cela ouvre des perspectives pour la rénovation énergétique, un axe fortement encouragé par les politiques publiques actuelles.
Par ailleurs, les dons familiaux à hauteur de 100 000 € par donateur, exonérés de droits de mutation lorsqu’ils sont destinés à un achat ou à des travaux de rénovation énergétique, permettent de renforcer le financement des primo-accédants ou des familles souhaitant transmettre un capital immobilier. Cette mesure, valable jusqu’à 300 000 € par bénéficiaire, oblige toutefois à conserver le bien cinq ans minimum, ce qui instaure une stabilité autour de l’investissement.
Ces aménagements renforcent la capacité des ménages à emprunter dans des conditions protectrices et équilibrées, tout en s’inscrivant dans une logique de durabilité et d’optimisation fiscale. Pour mieux comprendre ces aides et anticiper leur impact sur votre projet, il est judicieux de consulter des sources expertes et actualisées, comme l’analyse des évolutions des taux et mesures en avril 2025.
Impact de la variation régionale des taux sur le financement immobilier
Les disparités des taux de crédit immobilier selon les régions françaises ne cessent d’être un facteur clé à intégrer lors de la préparation d’un projet immobilier. En avril 2025, ces différences continuent d’influencer le pouvoir d’emprunt des ménages, modifiant ainsi l’approche stratégique de beaucoup d’acheteurs.
Par exemple, alors que le taux moyen national sur 20 ans s’approche de 3,07 %, certaines régions affichent des écarts qui peuvent sembler minimes mais qui sont décisifs. Le Nord (Hauts-de-France) propose des taux attractifs autour de 2,91 % sur 20 ans, les rendant particulièrement compétitifs pour les emprunts longs. De même, l’Auvergne-Rhône-Alpes présente des taux avantageux sur 15 ans, avec une moyenne de 2,93 %, ce qui profite aux projets à moyen terme.
En revanche, les régions ultra-marines comme les DROM-COM affichent des taux plus élevés, culminant autour de 3,39 % sur 20 ans, impactant le coût total du crédit et nécessitant une attention accrue lors de la simulation prêt. Cette variabilité régionale doit être intégrée dans la réflexion globale, surtout pour les acheteurs cherchant à ajuster leur budget.
Rappelons que le prix du mètre carré et la dynamique du marché immobilier dans chaque territoire jouent un rôle tout aussi crucial. Par exemple, même avec des taux légèrement plus hauts, des agglomérations comme Paris ou Nice conservent un pouvoir d’achat immobilier limité, obligeant les emprunteurs à réévaluer leur capacité financière ou la durée envisagée.
Voici un tableau synthétisant les taux moyens régionaux sur différentes durées :
| Région | Taux 10 ans | Taux 15 ans | Taux 20 ans | Taux 25 ans |
|---|---|---|---|---|
| Hauts-de-France | 3,01 % | 3,08 % | 2,91 % | 3,14 % |
| Auvergne-Rhône-Alpes | 3,01 % | 2,93 % | 3,05 % | 3,30 % |
| Provence-Alpes-Côte d’Azur | 3,01 % | 3,08 % | 2,97 % | 3,06 % |
| DROM-COM | 3,01 % | 3,08 % | 3,39 % | 3,27 % |
| Ile-de-France | 3,01 % | 3,07 % | 3,08 % | 3,22 % |
L’analyse de ces écarts régionaux encourage donc à prendre conseil localement et à intégrer cette dimension dans la phase de négociation des prêts. Il est par ailleurs recommandé d’effectuer une simulation prêt spécifique à votre zone géographique pour obtenir une estimation précise des coûts et ajuster son plan de financement en conséquence.