
Assurance emprunteur meilleurtaux : comment bien choisir son contrat en 2026
Les fondamentaux pour bien choisir son assurance emprunteur avec Meilleurtaux en 2026
Choisir son assurance emprunteur est une étape déterminante lors de la souscription d’un prêt immobilier. En 2026, il est crucial de comprendre que cette assurance ne doit pas être prise à la légère, car elle protège non seulement l’emprunteur mais aussi sa famille en cas de décès, d’invalidité ou d’incapacité de travail. Meilleurtaux, en tant que courtier en assurance reconnu, propose une alternative intéressante face aux contrats groupes des banques, souvent plus coûteux et moins adaptés aux profils individuels.
L’assurance emprunteur chez Meilleurtaux permet en moyenne de réaliser des économies substantielles, souvent entre 8 000 et 15 000 euros sur la durée du prêt. Ces économies découlent principalement du mécanisme de délégation d’assurance, qui consiste à souscrire un contrat extérieur à la banque en conservant des garanties équivalentes. Grâce à la loi Lemoine, mise en place en 2022, changer d’assurance est désormais possible à tout moment et sans frais, un levier d’économies considérable que peu de nouveaux emprunteurs ignorent.
Choisir un contrat adapté revient à analyser plusieurs critères clés, dont le taux d’assurance, les garanties emprunteur, les exclusions, les délais de carence et franchise ainsi que les conditions spécifiques en fonction du profil (âge, métier, antécédents médicaux). Par exemple, un jeune emprunteur bénéficie de tarifs avantageux et d’une large sélection, tandis qu’un senior devra opter pour des assureurs comme Fidelidade, spécialisés dans les profils à risque élevés.
Enfin, le recours à un comparateur assurance tel que celui proposé par Meilleurtaux permet une évaluation rapide et fiable des offres disponibles. Cette démarche est essentielle pour obtenir un contrat au meilleur prix sans sacrifier les garanties indispensables telles que le décès, la PTIA (perte totale et irréversible d’autonomie), l’ITT (incapacité temporaire de travail) et l’IPT (invalidité permanente totale).
Analyse détaillée des garanties essentielles pour une assurance prêt immobilier performante
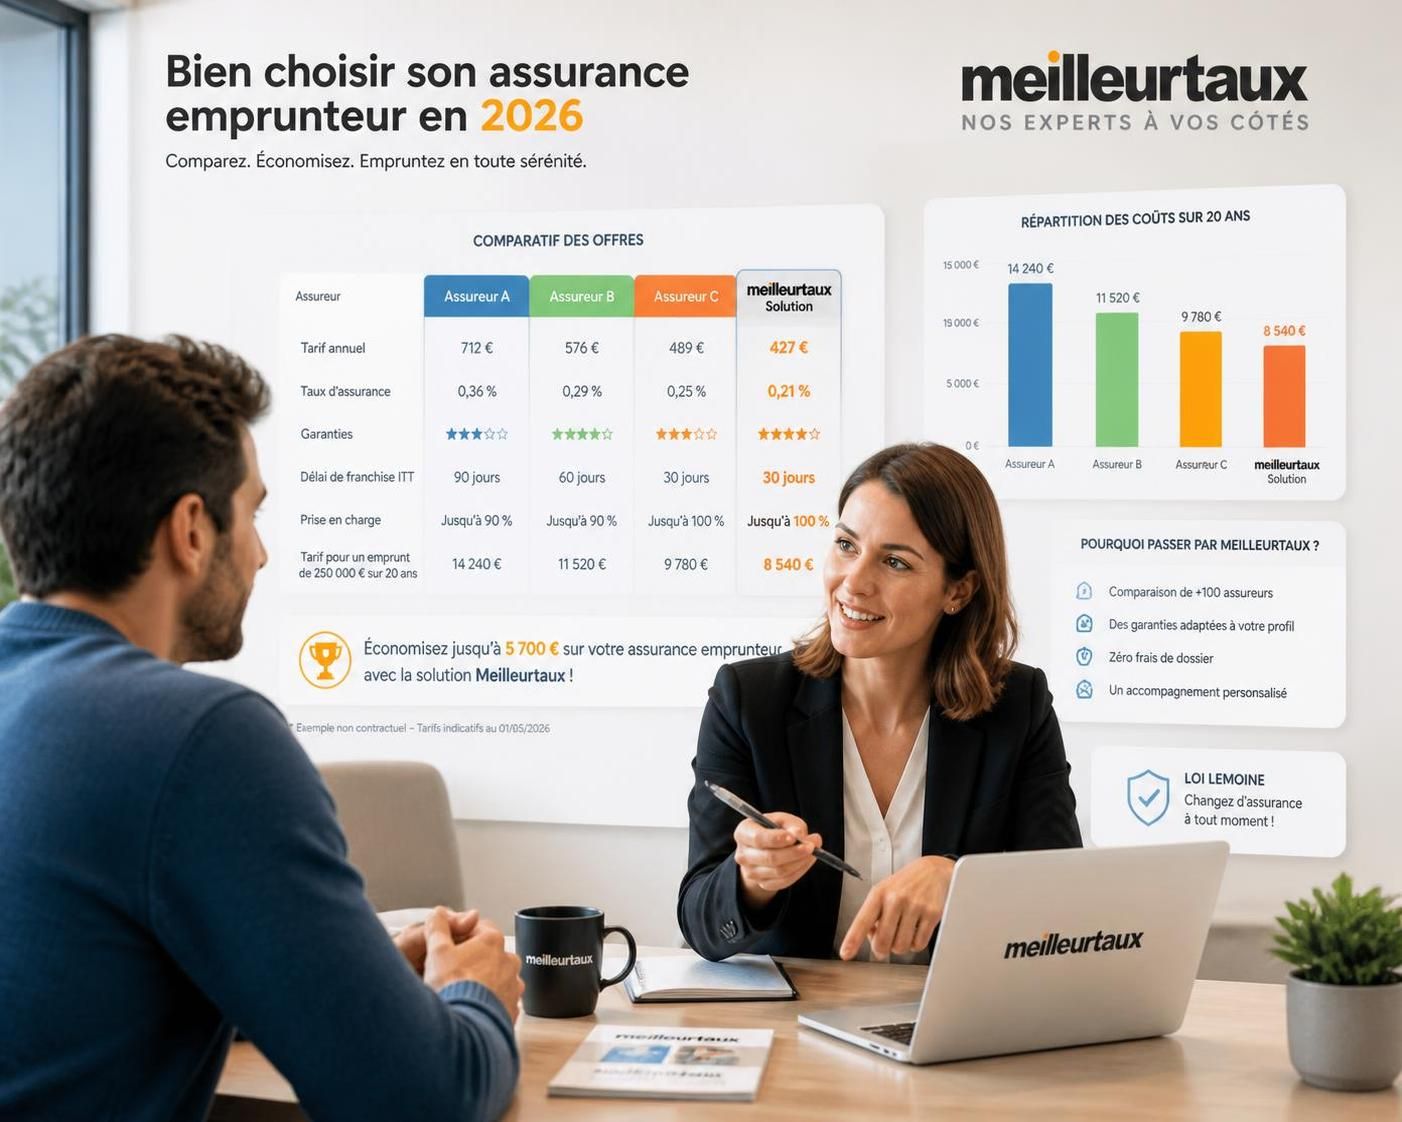
La qualité d’un contrat d’assurance emprunteur repose avant tout sur les garanties proposées, qui doivent couvrir les risques majeurs associés à un prêt immobilier.
Les garanties incontournables pour sécuriser votre crédit
Garantie décès et PTIA : Ces garanties sont obligatoires et couvrent le remboursement du capital restant dû en cas de décès ou de perte totale et irréversible d’autonomie de l’emprunteur. Elles protègent les héritiers d’un endettement lourd et assurent la tranquillité financière des proches.
L’ITT (incapacité temporaire de travail) : Cette garantie intervient lorsqu’un emprunteur est momentanément empêché de travailler. Elle prend le relais du maintien de salaire, souvent limité à 90 jours pour les salariés en CDI. L’ITT est cruciale pour éviter une accumulation de dettes en cas d’arrêt temporaire prolongé.
L’IPT (invalidité permanente totale) : Une protection qui s’active lorsque l’invalidité rend impossible toute activité professionnelle et que la personne ne peut plus assumer le remboursement. La plupart des banques exigent cette garantie complémentaire en fonction de votre profil.
Options indispensables selon votre situation
Au-delà du socle, certaines options spécifiques doivent être considérées selon la profession, les loisirs ou la localisation :
- Garantie dos et troubles psychologiques : Utile aux professionnels exposés à des contraintes physiques ou psychiques fortes, elle couvre les pathologies souvent exclues des contrats standards.
- Couverture des sports à risque : Pour les amateurs de sports extrêmes, cette garantie évite les exclusions liées à la pratique de disciplines dangereuses.
- Expatriation ou déplacements fréquents : Une garantie essentielle pour les emprunteurs qui vivent ou voyagent régulièrement à l’étranger.
Exclusions et limitations à surveiller impérativement
Les exclusions peuvent réduire de façon significative la protection offerte. Parmi les plus fréquentes, on trouve :
- Les douleurs ou pathologies chroniques non traumatiques, notamment le mal de dos, souvent exclu des contrats bancaires.
- Les troubles psychologiques et addictions, parfois limités dans les garanties.
- Les exclusions géographiques liées à certains territoires ou pays étrangers.
- Les franchises trop longues, qui retardent la prise en charge en cas de sinistre.
En résumé, bien choisir signifie analyser les garanties, exigences et exclusions avec une vigilance accrue, pour éviter toute mauvaise surprise en cas de sinistre. Pour approfondir ce sujet, consulter un comparateur des garanties assurance de prêt immobilier est fortement conseillé.
Comparatif des principaux acteurs du marché de l’assurance emprunteur en 2026
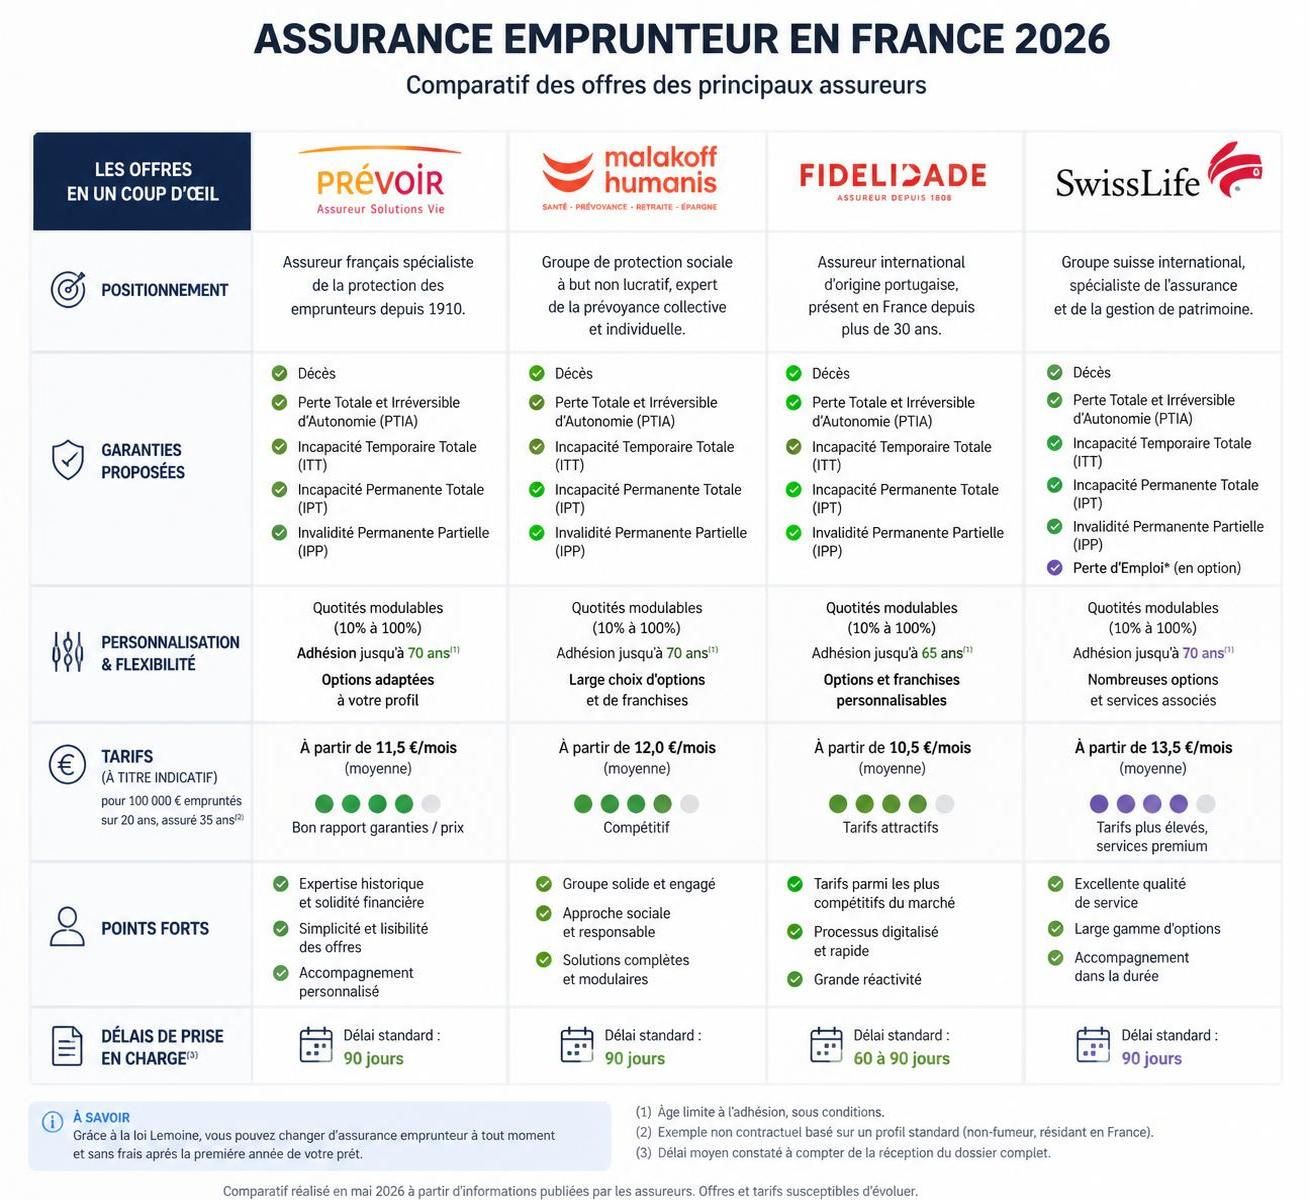
Le secteur de l’assurance emprunteur a vu une concurrence accrue en 2026, grâce aux innovations législatives et à l’émergence de courtiers en ligne. Voici un aperçu des assureurs majeurs proposant une délégation d’assurance compétitive et fiable.
| Assureur | Profils privilégiés | Points forts | Particularités |
|---|---|---|---|
| Prévoir | Jeunes actifs sans antécédents | Tarifs très compétitifs, large couverture | Options dos et sports à risque |
| Malakoff Humanis | Professions médicales et paramédicales | Garantie IP PRO adaptée aux métiers à risque | Couverture étendue en ITT et IPT |
| Fidelidade | Seniors jusqu’à 75 ans | Acception large, assurance calculée sur capital restant dû | Adaptée aux profils à risque médical |
| SwissLife | Senior et profils complexes | Garanties solides et flexibles | Exclusions limitées et tarifications spécifiques |
Le choix entre ces assureurs dépendra notamment de l’âge, du métier, de l’état de santé et des besoins spécifiques. Grâce à un comparateur assurance, vous pouvez simuler plusieurs devis avant de vous engager. De nombreux emprunteurs font confiance à Meilleurtaux pour cette étape clé, ce courtier étant reconnu pour son savoir-faire dans la gestion administrative et l’accompagnement personnalisé.
Comment Meilleurtaux facilite la souscription et le changement d’assurance emprunteur
La résiliation et la souscription d’une assurance crédit via Meilleurtaux sont aujourd’hui un processus simplifié, accessible à tous. Le courtier propose une démarche entièrement dématérialisée, rapide et sécurisée, avec l’accompagnement de conseillers expérimentés.
Étapes clés du service Meilleurtaux
- Simulation gratuite en ligne : En quelques minutes, vous entrez votre profil, le montant de votre prêt immobilier, et vos attentes en termes de garanties.
- Comparaison personnalisée : Le comparateur affiche une sélection des meilleures offres adaptées à votre situation, en tenant compte du taux assurance et des conditions assurance spécifiques au marché 2026.
- Validation des garanties : Meilleurtaux s’assure que la couverture respecte l’équivalence exigée par votre banque selon la loi Lemoine.
- Constitution et envoi du dossier : Un accompagnement administratif complet est garanti, du questionnaire de santé aux justificatifs nécessaires.
- Acceptation par la banque et prise d’effet : Après un délai légal de 10 jours ouvrés, l’assurance déléguée est actée sans interruption de couverture.
Ce parcours clé en main supprime les freins administratifs qui freinaient auparavant la délégation d’assurance emprunteur.
Avantages du changement d’assurance avec Meilleurtaux
- Réduction moyenne de 30 à 60 % sur le coût de l’assurance emprunteur comparée au contrat bancaire initial.
- Suppression des formalités auprès de la banque, prise en charge totale par le courtier.
- Possibilité de résilier à tout moment pour ajuster son contrat à l’évolution de la situation personnelle.
- Accès à un réseau d’assureurs fiables et reconnus sur le marché français.
Une étude approfondie sur notre site présente également les conseils pour optimiser ce changement, que ce soit pour une nouvelle souscription ou une renégociation.
Identifier le bon moment pour renégocier ou changer son assurance emprunteur
Renégocier son assurance prêt immobilier est une stratégie gagnante selon votre profil et la durée restante de remboursement. Cette démarche est d’autant plus opportune depuis la loi Lemoine, qui permet une résiliation sans frais ni préavis, un changement facilité en continu.
Les situations où le changement est particulièrement avantageux
- Prêt contracté il y a plus de 5 ans : Les contrats bancaires sont souvent moins compétitifs sur les anciens prêts, renouveler peut générer de fortes économies.
- Emprunteur jeune (moins de 45 ans) : Le risque médical faible permet d’obtenir des taux d’assurance très attractifs en délégation.
- Durée restante importante (plus de 10 ans) : Plus la durée est longue, plus l’économie cumulée est significative.
- Changement de situation personnelle : Mariage, naissance, changement professionnel ou de santé justifient une mise à jour des garanties.
Par exemple, un emprunteur de 37 ans non-fumeur a pu réduire sa mensualité d’assurance de 60 € dès le premier mois, soit une économie d’environ 13 500 € sur les 18 années restantes de son prêt, simplement en passant par Meilleurtaux. Ce cas illustre parfaitement l’intérêt de la démarche.
Conseils pour réussir sa renégociation
Avant toute action, il est recommandé d’obtenir plusieurs devis via des plateformes reconnues, telles que meilleurtest.fr pour un comparatif détaillé ou d’autres spécialistes proposant des analyses précises des offres. Valider l’équivalence des garanties et lire attentivement les conditions, notamment concernant les exclusions et franchises, sont des étapes indispensables.
Enfin, anticiper la négociation auprès de sa banque et préparer un dossier clair permettra de gagner du temps et d’assurer l’approbation rapide du nouveau contrat.