
Taux du crédit immobilier en juillet 2020 : ce qu’il faut savoir
Analyse détaillée des taux de crédit immobilier en juillet 2020 et leur impact sur le financement logement
Juillet 2020 se distingue comme un mois charnière dans l’évolution du marché immobilier en France. Après plusieurs mois marqués par des taux historiquement bas, les barèmes des établissements bancaires ont montré une certaine stabilisation, voire un début de hausse modérée. Ces évolutions du taux crédit immobilier sont essentielles à comprendre pour tout particulier ou investisseur envisageant un achat immobilier ou un refinancement.
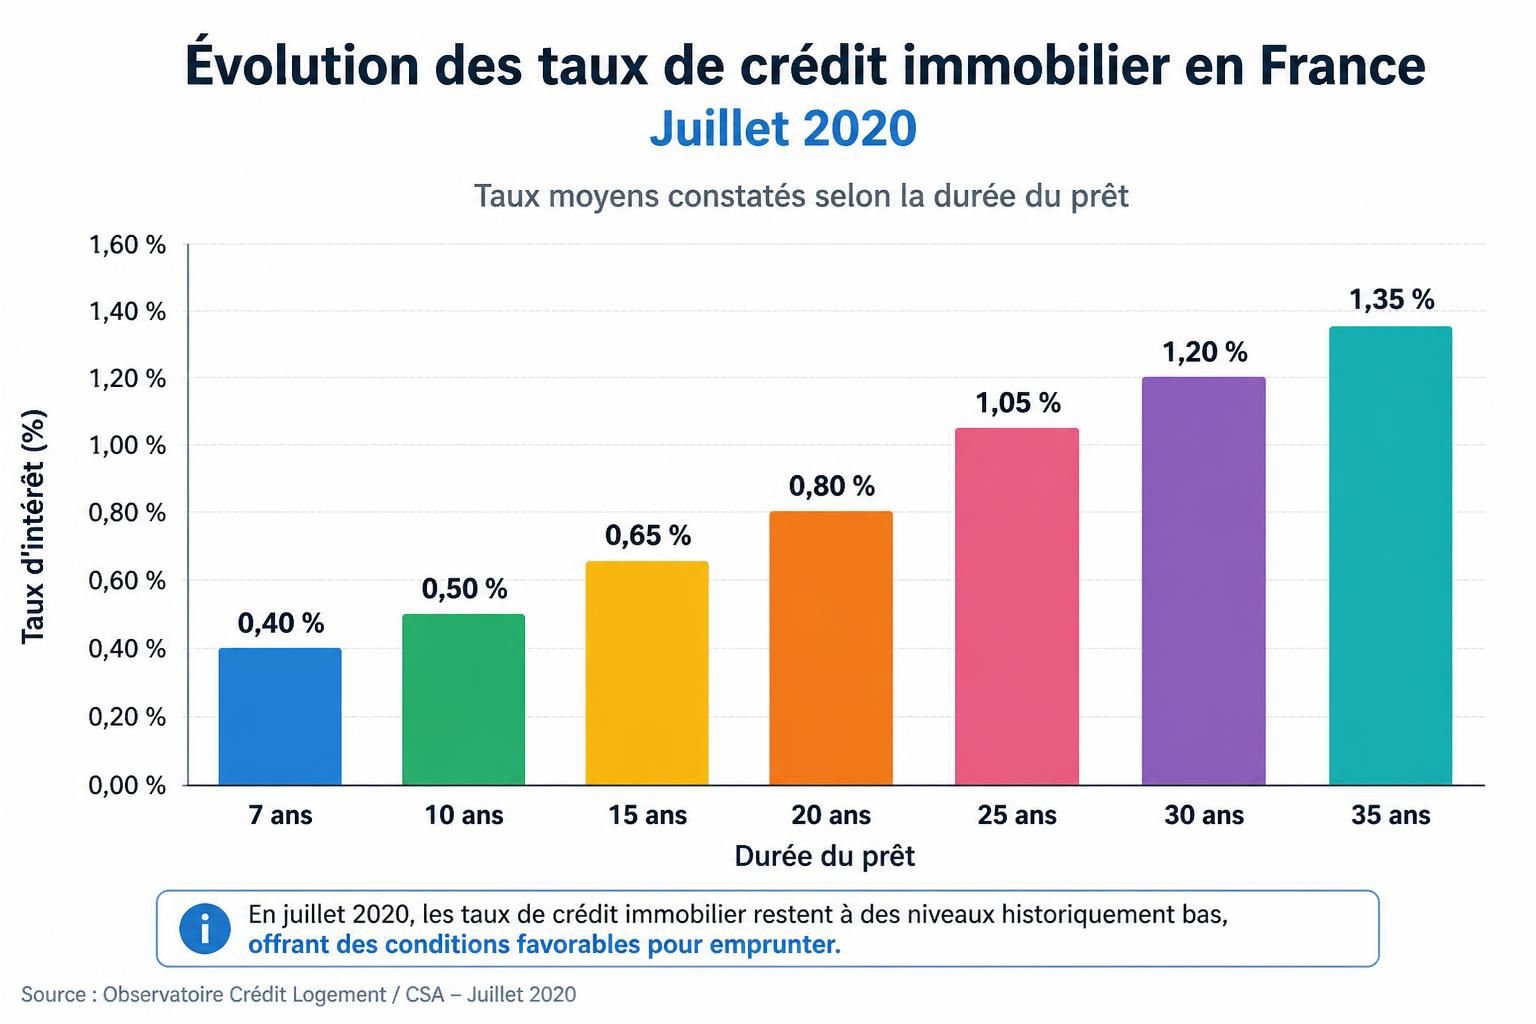
Le taux d’intérêt représente le coût principal du prêt immobilier, influençant directement le montant des mensualités ainsi que le coût total du crédit sur la durée. En juillet 2020, les taux moyens se situaient autour de 1,20% à 1,50% selon la durée du prêt et le profil de l’emprunteur, avec des disparités notables entre les différentes banques et régions.
Par exemple, pour un financement sur 20 ans — une durée souvent privilégiée pour équilibrer mensualité et coût global — le taux proposé variait selon plusieurs facteurs : la solvabilité de l’emprunteur, le type de bien immobilier, et le niveau de garanties apportées. Cette forme de personnalisation du taux reste un paramètre primordial pour bénéficier des meilleures conditions prêt.
L’importance de suivre la tendance des taux, notamment via des outils comme ceux proposés par le Crédit Logement CSA, permet aux emprunteurs de mieux anticiper leur achat immobilier et d’optimiser leur financement logement. À titre d’illustration, le tableau ci-dessous récapitule les taux moyens observés en juillet 2020 pour différentes durées de crédit.
| Durée crédit (années) | Taux moyen (%) | Mensualité (pour 200 000 €) (€) | Coût total hors assurance (€) |
|---|---|---|---|
| 7 | 0,95 | 2 820 | 34 480 |
| 10 | 1,10 | 1 773 | 41 760 |
| 15 | 1,30 | 1 216 | 61 000 |
| 20 | 1,45 | 945 | 77 000 |
| 25 | 1,50 | 846 | 89 000 |
Ces chiffres soulignent l’intérêt des durées intermédiaires autour de 15 à 20 ans, pour limiter le coût global tout en conservant des mensualités abordables. Toutefois, chaque projet immobilier dispose de ses spécificités, ce qui impose des simulations personnalisées pour évaluer précisément le financement logement adapté.
Enfin, gardez en tête que les banques ajustent régulièrement leurs grilles tarifaires en fonction des indicateurs macroéconomiques et de la politique monétaire. Les taux fixes restent garants d’une stabilité appréciable, alors que les taux variables, indexés sur l’Euribor, peuvent provoquer des variations de mensualités selon les conditions du marché. Pour approfondir la compréhension des mécanismes des taux en 2026 et leurs variations, un passage par un courtier spécialisé ou une plateforme reconnue comme Simeco Immo peut s’avérer incontournable.
Les critères déterminants qui ont influencé les taux immobiliers en juillet 2020
Le marché immobilier en 2020 était encore sous l’effet des retombées économiques liées aux événements mondiaux du printemps, engendrant un contexte inédit pour les banques et les emprunteurs. Plusieurs facteurs ont ainsi modulé les conditions prêt et le niveau des taux d’intérêt proposés aux emprunteurs:
- Politique monétaire de la Banque Centrale Européenne (BCE): Les taux directeurs très bas ont favorisé un contexte global de crédit bon marché.
- Risque perçu des banques: La prudence accrue post-crise sanitaire a conduit au renforcement des critères d’octroi de crédit, influençant les taux selon le profil du client.
- Durée de l’emprunt: Les crédits plus longs sont généralement assortis d’un taux plus élevé, reflétant le risque sur une période prolongée.
- Profil de l’emprunteur et garanties: Revenus stables, apport personnel, assurance emprunteur, et état de santé sont examinés attentivement par les banques.
En juillet 2020, il était ainsi courant de voir les banques offrir des taux préférentiels aux emprunteurs présentant peu de risques et des dossiers solides. Ces derniers pouvaient trouver des offres à taux fixes très avantageux, alors que les profils plus fragiles ou les dossiers moins solides voyaient souvent leurs taux grimper notablement.
Pour affiner votre compréhension, il est utile d’examiner comment la durée crédit impacte directement le coût du prêt. Par exemple, les taux fixes sur 7 ans sont particulièrement attractifs mais engendrent des mensualités plus élevées, tandis que les durées longues répartissent mieux l’effort mensuel mais augmentent le coût total du crédit.
Le tableau suivant illustre l’influence combinée du profil emprunteur et de la durée du prêt sur les taux constatés en juillet 2020:
| Profil emprunteur | Durée crédit (années) | Taux crédit immobilier (%) | Mensualité estimée (€ pour 150 000 €) |
|---|---|---|---|
| Très bon dossier | 10 | 1,05 | 1 326 |
| Dossier standard | 15 | 1,40 | 1 037 |
| Profil à risque | 20 | 1,75 | 828 |
Cette grille montre clairement que la sécurité du dossier impacte directement le taux et donc le coût du financement logement. Il convient souvent de travailler son apport et ses garanties, voire de recourir à un courtier expert pour accéder aux meilleures offres. Plus que jamais, le choix de la banque et la négociation restent des leviers essentiels pour obtenir un prêt immobilier optimal. Des conseils adaptés sont disponibles sur Simeco Immo pour guider votre démarche.
Comprendre l’évolution historique et récente des taux d’intérêt pour mieux négocier en 2026
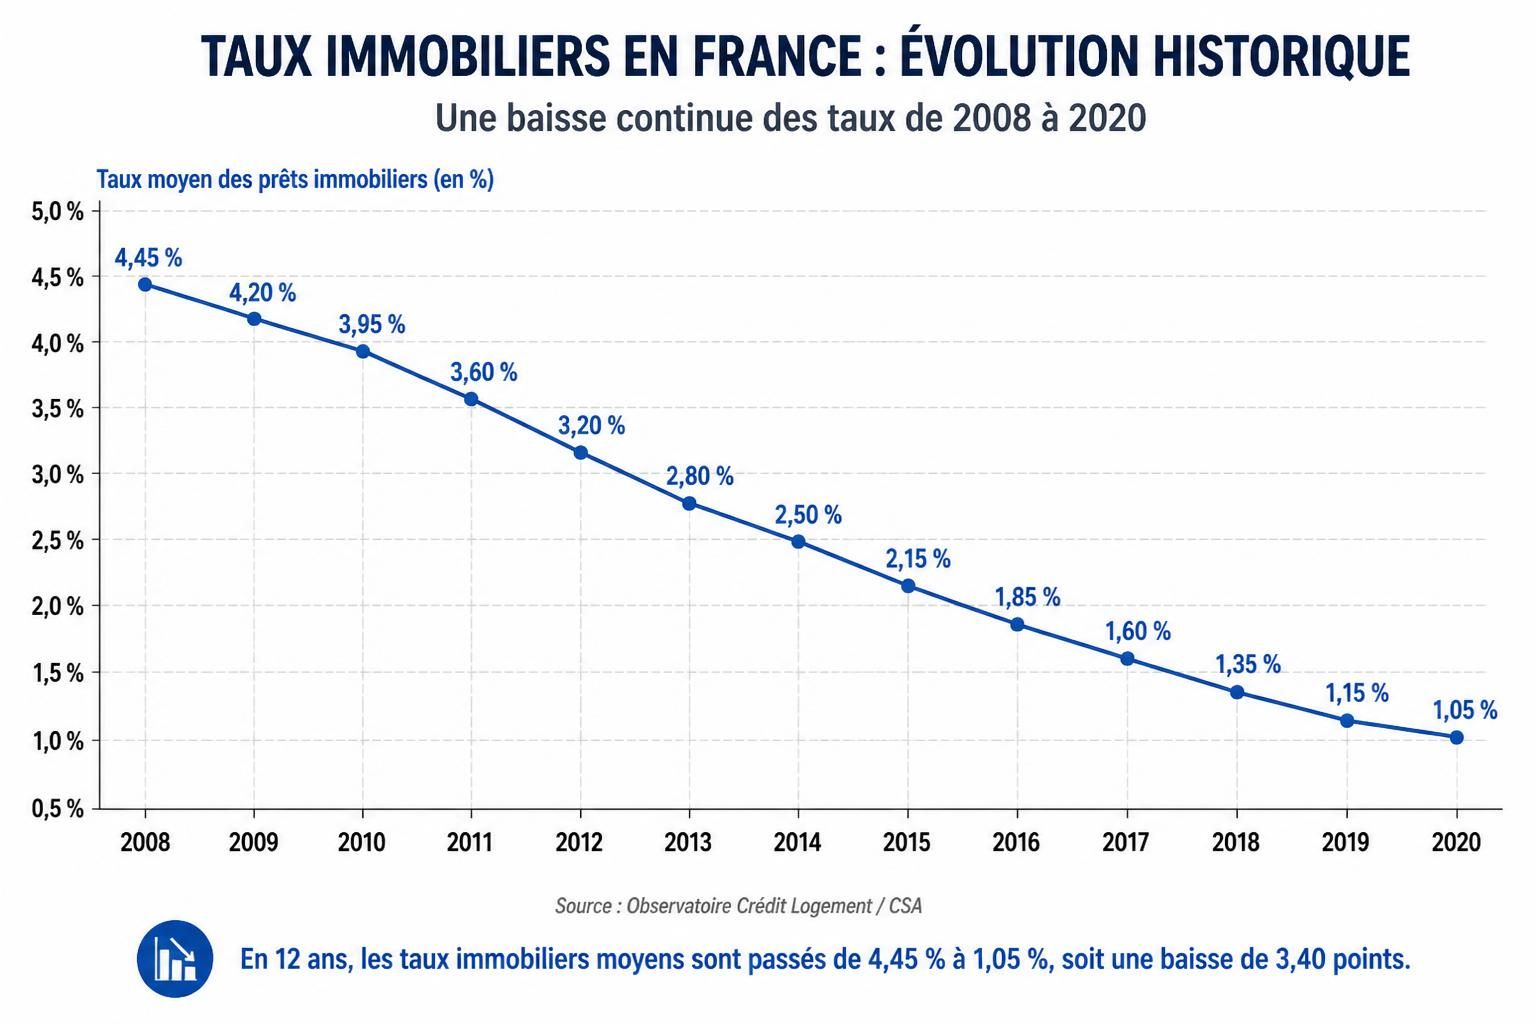
Pour saisir pleinement la dynamique des taux crédit immobilier en juillet 2020, un regard en arrière sur les anciennes tendances est souvent éclairant. En effet, les taux d’intérêt connaissent des fluctuations cycliques liées à la conjoncture économique et à la politique monétaire.
Dans un contexte européen marqué par la crise financière de 2008, les taux sur 20 ans avaient culminé à 5,40 % à l’automne 2008, ce qui rendait l’achat immobilier très coûteux. Par contraste, début 2019, la moyenne pour un prêt sur 20 ans est tombée à 1,6%, un seuil extrêmement favorable que les acheteurs fin 2020 ont encore pu profiter partiellement.
L‘historique des taux permet de comprendre qu’emprunter quand les taux d’intérêt sont bas permet d’économiser plusieurs milliers d’euros. À titre d’exemple, un prêt de 200 000 € consenti en février 2019 à 1,60 % générait une mensualité de 1034 €, soit un coût total inférieur de plus de 20 000 € par rapport à un crédit contracté en février 2016 à 2,6 %.
Dans la pratique, cette évolution impacte fortement les stratégies d’investissement. Les acheteurs susceptibles d’attendre un meilleur taux peuvent privilégier un délai, tandis que ceux qui craignent une remontée des taux préfèreront amorcer leur crédit rapidement. Pour se faire une idée précise de l’évolution, plusieurs sites spécialisés comme Pretto fournissent des graphiques et analyses détaillées des variations sur différentes durées.
Cette tendance historique pousse aussi à examiner les modalités des prêts et à anticiper à la fois les conditions prêt et le coût global. La différenciation entre taux fixe et taux variable est également capitale, la préférence pour le premier augmentant dans les contextes d’incertitude.
En définitive, analyser l’évolution passée du taux crédit immobilier donne des clés pour gérer son financement logement de manière optimale. Être informé, simuler et comparer les différents scénarios doit être une étape incontournable avant toute signature.
Les stratégies pour profiter des meilleures conditions prêt en contexte de taux immobilier fluctuants
Face aux variations du taux crédit immobilier observées en juillet 2020, les emprunteurs doivent adopter des stratégies adaptées pour optimiser leur financement logement. Voici plusieurs axes à considérer lors de la préparation d’un prêt immobilier :
- Soigner son profil emprunteur : Renforcer l’apport personnel, démontrer des revenus stables et faibles charges augmente la probabilité d’obtenir une meilleure offre. La solidité du dossier joue un rôle crucial dans la fixation du taux.
- Comparer les offres : Passer par un courtier immobilier peut vous faire bénéficier de conditions spéciales, grâce à leur réseau et à la connaissance fine des barèmes bancaires.
- Choisir le bon type de taux : Un taux fixe garantit la stabilité, tandis qu’un taux variable peut être opportun quand le marché est à la baisse mais comporte un risque de hausse.
- Optimiser la durée du prêt : Sélectionner une durée équilibrée entre mensualité et coût total est une étape stratégique majeure.
- Considérer l’assurance emprunteur : Les garanties santé, invalidité et décès influencent aussi le coût global, parfois plus que le taux d’intérêt brut.
Le tableau ci-dessous récapitule les impacts potentiels de ces décisions sur un prêt à hauteur de 180 000 € souscrits en juillet 2020 :
| Option | Taux appliqué (%) | Mensualité Aprox. (€) | Coût total (€) hors assurance |
|---|---|---|---|
| Prêt 15 ans taux fixe 1,30 % | 1,30 | 1 152 | 30 740 |
| Prêt 20 ans taux fixe 1,50 % | 1,50 | 861 | 37 650 |
| Prêt 20 ans taux variable Euribor | 1,10~1,70 | Variable | Variable |
La prise en compte de ces différents paramètres facilite une négociation plus avisée avec la banque. Notamment, la possibilité de faire racheter son crédit immobilier en cas d’évolution favorable des taux peut aussi être explorée, pour alléger les mensualités ou réduire la durée du prêt. Ces approches font partie des mesures pour maîtriser le coût global d’un achat immobilier.
Enfin, restez informé en consultant des analyses actualisées comme celles proposées par Meilleurtaux pour ajuster votre stratégie en fonction du marché immobilier.
Les étapes clés pour finaliser un prêt immobilier en juillet 2020 et éviter les erreurs courantes
Obtenir un prêt immobilier dans un contexte où les taux varient nécessite une préparation rigoureuse pour sécuriser le financement et éviter les pièges qui peuvent alourdir le coût de l’achat immobilier. Voici les étapes fondamentales à respecter :
- Évaluer précisément sa capacité d’emprunt en prenant en compte ses revenus, ses charges et son apport.
- Rassembler tous les documents nécessaires : fiches de salaire, avis d’imposition, justificatifs de charges, actes de propriété.
- Simuler le prêt immobilier via des outils fiables pour estimer les mensualités, la durée et le coût total.
- Mettre en concurrence plusieurs banques pour bénéficier des meilleures conditions prêt et taux d’intérêt favorables.
- Prendre en compte l’assurance emprunteur qui peut parfois représenter une part significative du coût total.
- Lire attentivement les conditions du contrat avant de s’engager, notamment les clauses de remboursement anticipé ou de modulation des mensualités.
Une erreur fréquente consiste à valider un financement sans se méfier des frais annexes tels que les garanties, les pénalités de remboursement anticipé ou encore les assurances dont les tarifs peuvent être revus à la hausse.
Pour illustrer cette démarche, prenons l’exemple de Claire, une acheteuse qui, en juillet 2020, souhaitait acquérir un appartement à Lyon. Elle a d’abord simulé son prêt en ligne, évalué les offres grâce à plusieurs courtiers et opté pour un prêt sur 20 ans à taux fixe 1,45 %. Claire a pris soin de négocier son assurance emprunteur séparément, effectuant un comparatif qui lui a permis de réduire son coût global de plusieurs milliers d’euros.
Les démarches administratives ont duré environ un mois, un délai moyen dans ce contexte, mais sa vigilance lui a évité des surcoûts importants. Elle s’est également informée auprès du site économie.gouv.fr pour vérifier l’ensemble de ses droits et obligations.
Le respect de ces étapes assure non seulement la réussite de l’obtention du prêt, mais aussi la pérennité du financement sur le long terme, en gardant un équilibre sain entre mensualités et budget familial.