
Investir en immobilier locatif : conseils pour débuter en 2026
Pourquoi investir en immobilier locatif reste une valeur sûre en 2026
Dans un contexte économique marqué par une inflation significative et des taux d’intérêt immobiliers stabilisés, l’immobilier locatif confirme son statut de placement tangible et sécurisé. Contrairement aux marchés financiers qui peuvent être sujets à une volatilité importante, la pierre correspond à un besoin fondamental, celui de se loger. Cette réalité confère à l’immobilier une résilience remarquable face aux aléas économiques, renforçant son attrait pour les investisseurs débutants comme expérimentés.
Le marché immobilier continue de démontrer une tendance de fond favorable grâce à la croissance démographique, notamment dans les grandes métropoles telles que Lyon, Nantes ou Toulouse, ainsi que dans certaines villes moyennes dynamiques comme Angers ou Tours. Cette pression constante sur la demande locative garantit une occupation régulière et limite le risque de vacance, un facteur clé dans le rendement d’un bien. Le caractère évolutif d’un bien immobilier, qui peut être rénové ou amélioré, ajoute à son attrait en tant qu’outil patrimonial, permettant à l’investisseur de développer la valeur au fil du temps ou de préparer la transmission à ses héritiers.
Par ailleurs, la capacité à mobiliser un effet de levier via le crédit immobilier constitue un avantage majeur. Un apport modeste, souvent de l’ordre de 10 à 20 % du prix du bien, suffit pour acquérir une propriété dont la valeur est plusieurs fois supérieure. Grâce à l’autofinancement, ce sont en grande partie les loyers qui remboursent les mensualités du crédit, réduisant ainsi la pression sur la trésorerie personnelle de l’investisseur. Par exemple, un apport de 20 000 € peut permettre l’achat d’un appartement de 200 000 € financé par emprunt bancaire ; une augmentation annuelle de 2 % de la valeur du bien se traduit dès lors par une plus-value bien supérieure à l’investissement initial.
En plus de la valorisation patrimoniale à long terme, la perception régulière des loyers offre une source de revenues complémentaires. Ces revenus peuvent venir sécuriser la situation financière de l’investisseur, soutenir l’épargne ou devenir à terme une source principale de revenus, notamment pour préparer sa retraite.
Tout cela explique pourquoi investir en immobilier locatif reste une démarche cohérente, même pour les débutants en 2026. Maîtriser ces fondamentaux ouvre la voie à une stratégie d’investissement réussie. Pour approfondir ce sujet, il est conseillé de consulter un guide complet pour débuter et réussir son investissement immobilier en 2026.
Les différentes options d’investissement pour débuter en immobilier locatif
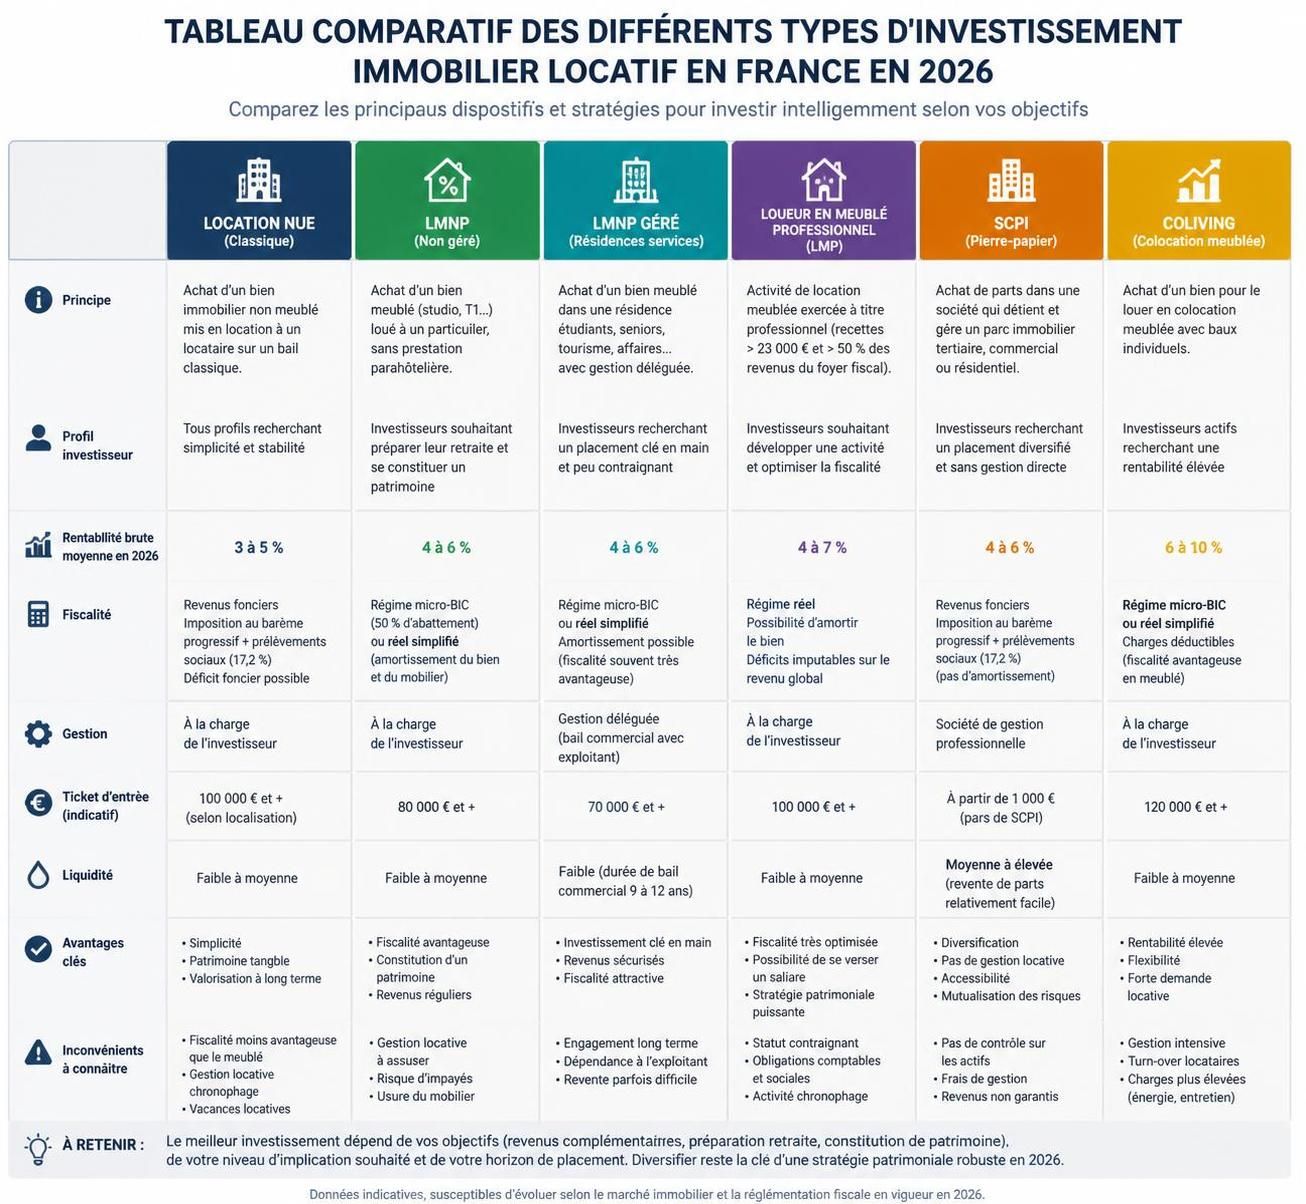
Pour un particulier souhaitant investir dans l’immobilier locatif, plusieurs voies sont envisageables selon les objectifs, le budget et le niveau d’engagement souhaité. Il est essentiel d’identifier le type d’investissement qui correspond le mieux à son profil avant de se lancer.
La location nue ou meublée : deux modèles aux caractéristiques distinctes
La location nue représente la forme classique du bail de longue durée (3 ans renouvelables). Ce mode est apprécié pour sa stabilité, qui facilite la gestion locative grâce à une rotation rare des locataires. Cependant, la fiscalité sur les revenus fonciers est traditionnellement plus lourde, ce qui peut pénaliser le rendement.
À l’inverse, la location meublée offre une flexibilité plus grande avec un cadre fiscal attractif grâce au statut Loueur en Meublé Non Professionnel (LMNP). Ce régime permet notamment d’amortir le bien et le mobilier, allégeant la fiscalité. En contrepartie, le turnover est généralement plus élevé.
Au-delà des formes classiques, d’autres variantes existent telles que la location saisonnière, la colocation ou la location étudiante. Chacune présente des avantages spécifiques en termes de rentabilité et de fiscalité, mais aussi des contraintes spécifiques à la gestion.
Les alternatives à l’achat direct : pierre-papier et investissements alternatifs
Investir sans acheter un bien immobilier physique est rendu possible via des solutions comme les Sociétés Civiles de Placement Immobilier (SCPI). Ces structures collectent des fonds pour acheter et gérer un parc locatif diversifié (bureaux, commerces, résidences spécialisées). Accessible dès quelques centaines d’euros, la SCPI offre une diversification immédiate et une gestion externalisée, un véritable avantage pour les novices.
Les Sociétés d’Investissement Immobilier Cotées (SIIC) permettent quant à elles d’investir dans des portefeuilles immobiliers importants, souvent via le PEA, ce qui présente une opportunité d’optimisation fiscale.
Le crowdfunding immobilier gagne également en popularité. Il permet de financer des projets ponctuels comme la construction ou la rénovation, en espérant des rendements parfois supérieurs à 8 %. Toutefois, le risque est plus élevé car lié à la réussite des projets.
Enfin, diversifier en investissant dans des catégories atypiques comme les parkings, la colocation ou encore le viager peut compléter un portefeuille Immobilier varié et adapté aux préférences et expériences de chacun.
Pour se former et comprendre en détail ces options, il est utile de suivre des conseils éclairés proposés dans un guide complet dédié à l’investissement locatif pour débutants.
Financer son premier investissement locatif : astuces et points clés à connaître
Le financement constitue souvent l’étape la plus délicate pour un investisseur débutant. Les conditions d’accès au crédit, le choix du type de prêt, et la constitution d’un dossier solide sont autant d’éléments à maîtriser pour réussir à investir sereinement.
Les conditions d’octroi et le bon choix du prêt immobilier
En 2026, après une période de hausse, les taux de crédit se sont stabilisés à des niveaux raisonnables. Cela constitue une fenêtre favorable pour se lancer. Il convient cependant de comparer avec soin les différentes propositions :
- Durée de prêt adaptée : entre 15 et 25 ans selon la capacité de remboursement,
- Taux fixe privilégié pour la sécurité, cependant les formules variables peuvent être étudiées,
- Conditions spécifiques aux banques selon la situation professionnelle et la solvabilité,
- Attention au taux d’endettement maximal généralement fixé entre 33 % et 35 %.
Un dossier de financement bien préparé inclut les justificatifs de revenus, avis d’imposition, relevés bancaires et une présentation claire du projet avec son plan de financement. L’accompagnement par un courtier immobilier peut faire gagner du temps et optimiser le coût du crédit.
L’importance de l’assurance emprunteur et la possibilité de change
L’assurance emprunteur représente une part non négligeable du financement et peut peser jusqu’à 30 % du coût total du crédit. La loi récente encadre la possibilité de changer d’assurance à tout moment, ouvrant la voie à des économies significatives. Optant pour une délégation d’assurance, l’emprunteur protège sa trésorerie tout en conservant une couverture adaptée.
Autofinancement et montage avec ou sans apport
Viser un autofinancement signifie que les revenus locatifs couvrent au moins les remboursements de prêt, les charges et les impôts. Par exemple :
| Élément | Montant (€) |
|---|---|
| Prix d’achat | 150 000 |
| Loyer mensuel | 700 |
| Mensualité Crédit | 600 |
| Charges + taxe foncière | 80 |
| Cash-flow mensuel | +20 |
Disposer d’un apport permet une meilleure négociation et un coût total du crédit réduit, tandis qu’un projet sans apport s’appuie sur un effet de levier maximal, mais présente des exigences plus strictes sur le dossier de prêt. En 2026, privilégier un financement sans apport avec une trésorerie de précaution est une approche de plus en plus courante.
Pour approfondir les différentes options et optimiser votre montage financier, rien ne remplace une visite de ressources spécialisées comme celles proposées par les experts en financement immobilier de Simeco Immo.
Optimiser la fiscalité de son investissement locatif : dispositifs et stratégies en 2026
Un investissement locatif rentable ne peut se concevoir sans une stratégie fiscale adaptée. En 2026, plusieurs dispositifs légaux offrent des leviers pour réduire l’imposition et améliorer la rentabilité nette.
Les principales solutions de défiscalisation immobilière
| Dispositif | Conditions | Avantage fiscal | Durée d’engagement |
|---|---|---|---|
| Pinel+ | Logement neuf en zone tendue, plafonds de loyers et ressources | Réduction d’impôt jusqu’à 17,5 % | 6, 9 ou 12 ans |
| Denormandie | Logement ancien avec travaux dans zones éligibles | Réduction similaire au Pinel | 6, 9 ou 12 ans |
| LMNP | Location meublée, amortissement possible | Fiscalité allégée et amortissements du bien et mobilier | Aucune obligation de durée |
| SCPI | Placement collectif dans un parc immobilier | Revenus fonciers optimisables via SCPI internationales | Liquidité limitée |
Le dispositif Pinel+, bien qu’assoupli depuis 2024, reste un outil efficace pour ceux qui investissent dans le neuf à condition de respecter les plafonds stricts. La loi Denormandie s’adresse quant à elle à ceux qui souhaitent réhabiliter de l’ancien sous conditions. Pour les investisseurs intéressés par la location meublée, le régime LMNP est souvent le plus adapté, offrant une optimisation fiscale structurante.
Choisir le bon statut : LMNP ou LMP
Le statut de Loueur en Meublé Non Professionnel (LMNP) séduit en 2026 un grand nombre de particuliers grâce à sa simplicité et la possibilité d’amortir les biens. Au-delà de 23 000 € de revenus locatifs par an, le passage au statut Loueur Meublé Professionnel (LMP) offre certains avantages fiscaux supplémentaires, mais impose des contraintes comptables plus lourdes.
Fiscalité des revenus SCPI et stratégies Bourse immobilière
Les revenus issus des SCPI sont imposés au barème de l’impôt sur le revenu comme des revenus fonciers, ce qui peut peser pour les contribuables fortement imposés. Toutefois, certaines SCPI investies à l’étranger bénéficient d’accords fiscaux qui allègent la pression fiscale. Les SIIC, quant à elles, permettent d’investir via une approche boursière souvent accessible via le PEA, offrant une exonération d’impôt sur les dividendes au bout de 5 ans, à l’exception des prélèvements sociaux.
Gestion locative et stratégies pour pérenniser son investissement
Concrétiser un investissement immobilier locatif ne se limite pas à l’acquisition d’un bien. La réussite passe par une gestion locative rigoureuse et adaptée qui garantit la pérennité du rendement et la valorisation du patrimoine.
La mise en location et la sélection rigoureuse des locataires
Une mise en location réussie débute par une annonce bien rédigée, accompagnée de photos professionnelles et d’un loyer adapté au marché local. Prendre le temps de choisir un locataire fiable, avec des revenus stables et un historique locatif solide, est primordial pour limiter les impayés. Une bonne relation locateur-locataire est un gage de tranquillité sur la durée.
L’entretien et la rénovation pour valoriser son bien
Dans un contexte où les exigences énergétiques sont renforcées, améliorer l’isolation ou installer des équipements performants n’est plus une option, mais une nécessité. Ces travaux augmentent l’attractivité du logement, réduisent la vacance locative et participent à sa valorisation patrimoniale. Un appartement rénové avec des normes énergétiques supérieures peut justifier un loyer plus élevé et attirer plus facilement un locataire solvable.
Délégation de la gestion ou gestion en direct : choix stratégique
Gérer soi-même son bien peut réduire certaines charges, mais nécessite disponibilité et organisation. De nombreux investisseurs choisissent de déléguer cette mission à une agence immobilière, moyennant une commission généralement comprise entre 5 et 10 % des loyers. Ce choix est particulièrement recommandé pour ceux qui détiennent plusieurs biens ou ne résident pas à proximité. La gestion déléguée apporte également une meilleure réactivité sur la sélection des locataires et la maintenance.
La diversification comme levier de sécurité et d’optimisation
Il est judicieux d’adopter une stratégie diversifiée en alternant différents types de biens (T2 classiques, studios étudiants, commerces, parkings) et zones géographiques, afin d’atténuer les risques liés à un seul marché ou un segment spécifique. Cette approche permet aussi de tirer profit des différentes dynamiques locales et besoins locatifs.
Pour ceux qui souhaitent approfondir leurs connaissances sur la gestion locative et la diversification, plusieurs ressources spécialisées sont disponibles, notamment via des plateformes reconnues.