
Meilleures banques pour un crédit immobilier en 2026 : quelle offre choisir ?
Les critères essentiels pour choisir la meilleure banque pour un crédit immobilier en 2026
En 2026, le choix d’une banque pour un crédit immobilier ne repose plus uniquement sur le taux d’intérêt affiché. L’évolution de la réglementation européenne, notamment la directive 2023/2225, complexifie les règles autour des offres de prêts immobiliers imposant aux établissements financiers davantage de transparence sur les coûts et les garanties. Le consommateur doit ainsi considérer plusieurs critères clés, allant au-delà du simple taux nominal, pour déterminer la bonne offre adaptée à son profil.
La première donnée à analyser est le TAEG (Taux Annuel Effectif Global), qui intègre non seulement le taux d’intérêt mais aussi tous les frais annexes : frais de dossier, coût de l’assurance emprunteur, frais de garantie, etc. Cela évite les mauvaises surprises liées à des frais cachés qui peuvent augmenter fortement le montant total remboursé.
La délégation d’assurance constitue un autre aspect déterminant. La loi Lagarde permet désormais de souscrire une assurance emprunteur externe sans que cela n’entraîne de majoration du taux immobilier chez la banque. Or, certaines banques restent réticentes à appliquer cette règle, ce qui peut pénaliser l’emprunteur. Il est donc essentiel de vérifier que la banque accepte cette délégation d’assurance sans conditions restrictives.
En complément, l’évaluation de la solidité financière de l’établissement prêteur est une garantie indirecte pour le bon déroulement du prêt. La conformité aux exigences réglementaires dites Bâle III, ainsi que l’adhésion au Fonds de Garantie des Dépôts et de Résolution (FGDR), assurent la préservation des intérêts des clients en cas de difficultés bancaires.
Enfin, il est important de considérer la nature du projet immobilier (résidence principale, investissement locatif, rachat de crédit) car chaque banque peut adapter ses conditions en fonction de ce paramètre. Par exemple, pour un investissement locatif, certaines banques offrent des solutions plus flexibles, telles que le différé d’amortissement, qui coûte chaque mois plus cher mais permet une gestion plus douce du budget initial.
Pour vous aider à y voir plus clair, vous pouvez consulter des ressources fiables telles que le comparatif des meilleures banques pour un crédit immobilier en 2026 ou des guides détaillés publiés par des experts du secteur.
Comparatif détaillé des meilleures banques pour un crédit immobilier : taux, frais et garanties
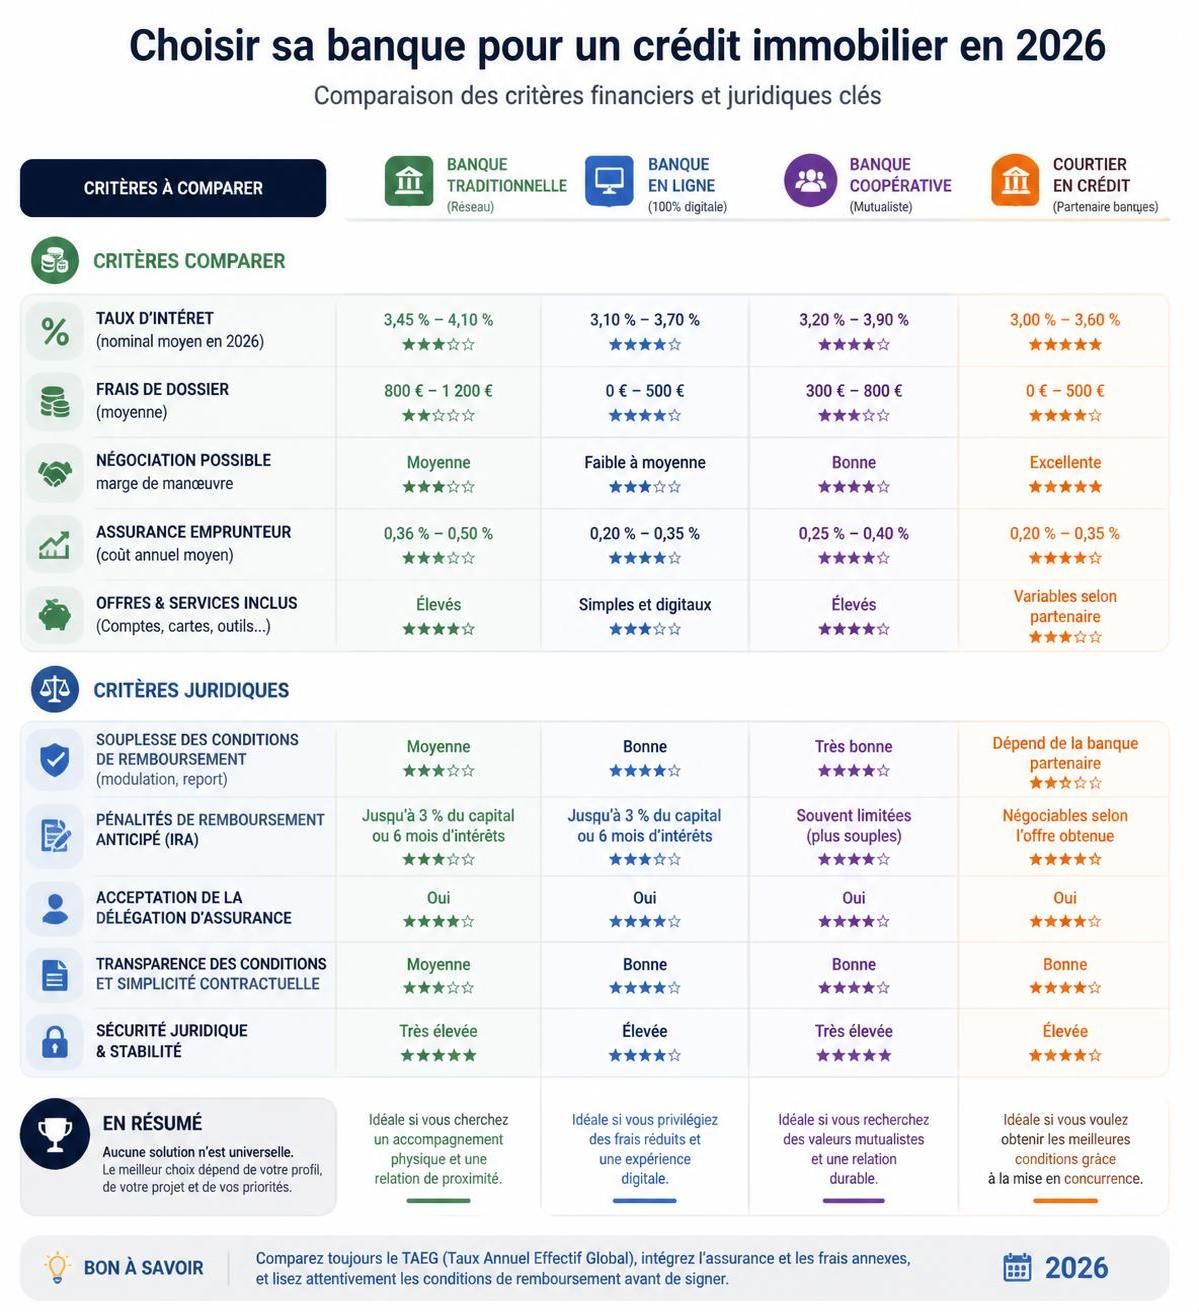
Face à la diversité des acteurs sur le marché du financement immobilier en 2026, il est essentiel d’adopter une approche comparative rigoureuse. Le tableau ci-dessous présente une synthèse des taux moyens, frais administratifs et conditions d’assurance proposés par plusieurs établissements représentatifs dont BNP Paribas, Crédit Agricole, Boursorama et Société Générale.
| Banque | TAEG moyen (20 ans) | Frais de dossier | Délégation assurance | Note juridique |
|---|---|---|---|---|
| BNP Paribas | 3,45 % | 1 000 € | Oui (sans majoration) | Très bonne |
| Crédit Agricole | 3,35 % | 800 € | Oui (sous conditions) | Bonne |
| Boursorama Banque | 3,20 % | 0 € | Oui | Excellente (transparence) |
| Société Générale | 3,50 % | 1 200 € | Oui (avec surprime possible) | Moyenne |
Ce tableau met en lumière que les banques en ligne telles que Boursorama offrent souvent des conditions financières plus attractives, notamment en supprimant les frais de dossier qui peuvent peser lourd dans le coût total du prêt. Cependant, les banques traditionnelles comme BNP Paribas et Crédit Agricole conservent un capital confiance important grâce à leur réseau physique et à leur politique plus flexible en matière de garanties.
Attention cependant aux offres affichant des taux promotionnels sur une courte période. Ces taux peuvent augmenter fortement après la première année, ce que la réglementation impose désormais de mentionner clairement dans les documents contractuels. Un emprunteur avisé doit s’intéresser au TAEG réel sur la durée totale du prêt, afin d’éviter les mauvaises surprises.
Pour approfondir votre recherche, des plateformes spécialisées telles que Simeco Immo ou Financièrement proposent des outils de simulation crédit et des conseils d’experts actualisés.
Clauses abusives et frais cachés : les pièges à éviter pour un crédit immobilier en 2026
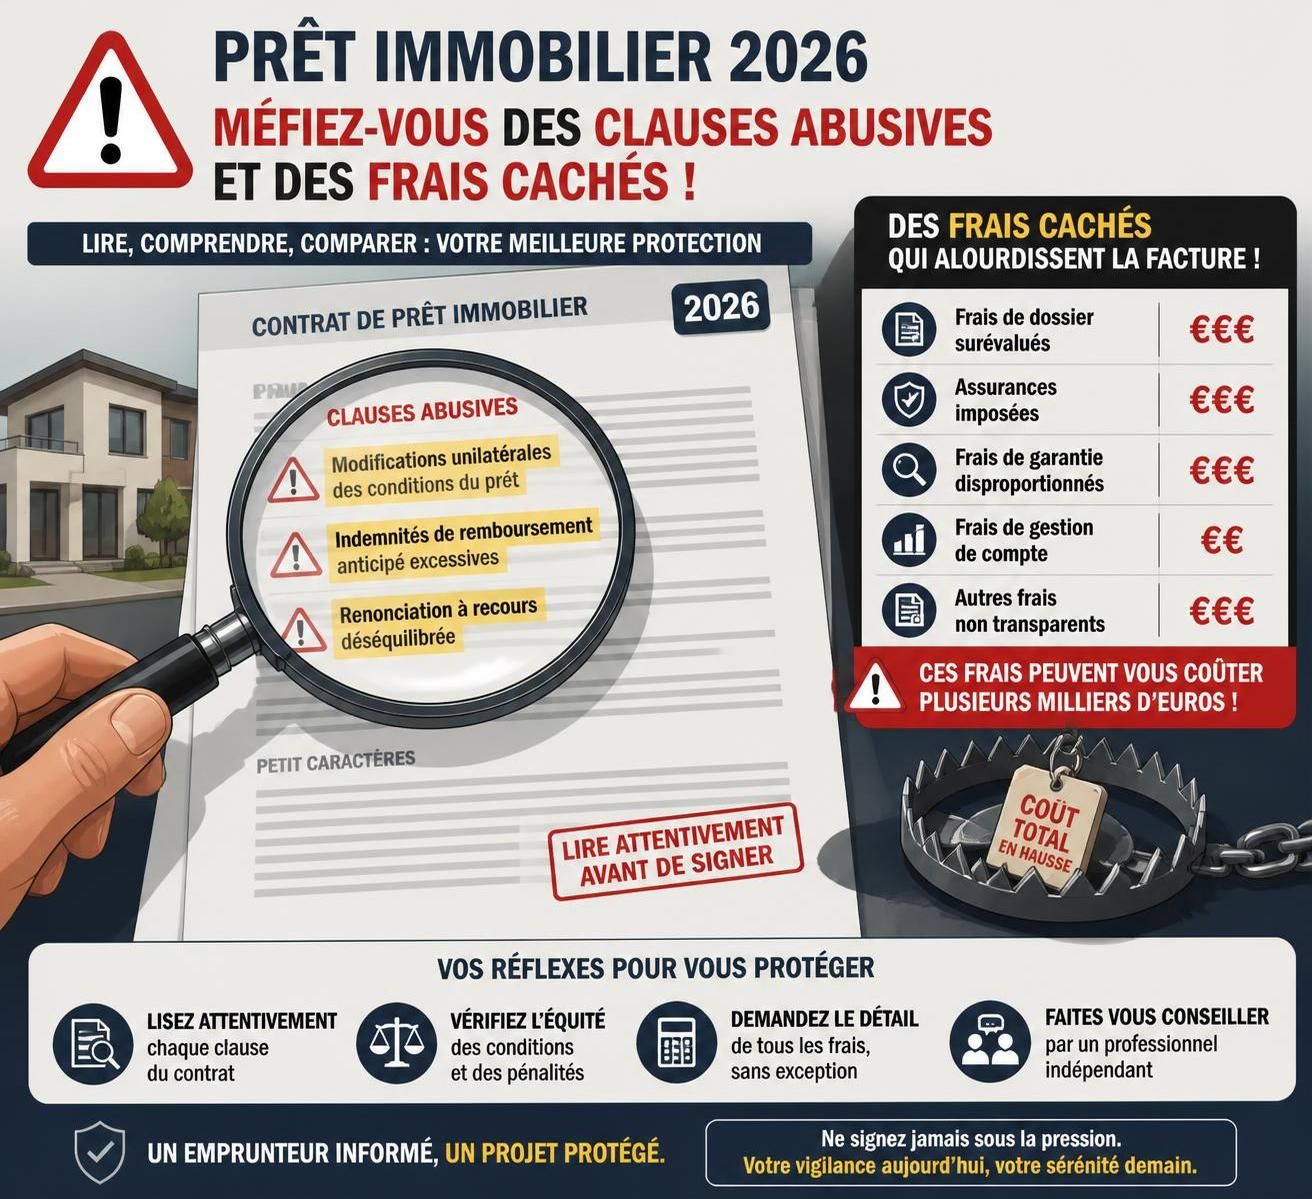
Le marché du prêt hypothécaire en 2026 est encadré par une jurisprudence de plus en plus stricte visant à protéger l’emprunteur. Malgré cette vigilance accrue, il est fréquent que certains établissements tentent d’appliquer des clauses abusives ou de dissimuler des frais, ce qui peut faire grimper le coût réel du crédit.
Une des clauses les plus fréquemment contestées concerne l’exclusivité de l’assurance groupe. La Cour d’appel de Paris a récemment invalidé une clause qui obligeait systématiquement à souscrire l’assurance directement auprès de la banque sans possibilité de délégation, un droit pourtant garanti par la loi.
Par ailleurs, les frais de remboursement anticipé (Indemnités de Remboursement Anticipé – IRA) sont plafonnés légalement à 3 % du capital restant dû. Pour un emprunteur souhaitant revendre ou renégocier son crédit, il est donc crucial de s’assurer que cette limite est respectée. Certains contrats incluent cependant des pénalités plus lourdes, ce qui peut conduire à des litiges prolongés.
Concernant les frais de dossier, un plafond légal a été établi à 1 500 euros pour les prêts supérieurs à 200 000 euros depuis 2024, conformément au décret n°2024-567. Or, il arrive encore que des banques facturent des montants supérieurs, ou scindent ces coûts en “frais de gestion” ou “suivi” non inclus dans le TAEG. Ce manque de transparence est une source importante de contestations judiciaires.
La vigilance s’impose donc à chaque étape de la signature. Il est recommandé d’exiger un tableau d’amortissement clair et un détail écrit de tous les frais. En cas de doute, vous pouvez vous référer à des ressources fiables telles que Simeco Immo pour la préparation des dossiers de remboursement anticipé.
- Vérifier systématiquement la possibilité de délégation d’assurance
- Exiger le détail complet et écrit des frais de dossier et frais annexes
- Contrôler la présence ou non de clauses de pénalité exagérées
- Comparer le TAEG global et pas seulement le taux nominal
- Se renseigner sur la jurisprudence récente en cas de contrat douteux
Stratégies pour négocier son taux immobilier et optimiser son crédit en 2026
La négociation reste un levier puissant pour obtenir la meilleure offre de crédit immobilier. En 2026, avec un marché bancaire plus concurrentiel mais aussi plus exigeant, l’anticipation et la préparation du dossier sont clés.
L’un des premiers leviers juridiques est celui de la délégation d’assurance. Contrôlez bien que l’assurance extérieure choisie offre un niveau de garantie équivalent, et n’hésitez pas à faire jouer la concurrence afin de réduire considérablement ce poste qui représente souvent 30 % du coût total. Laisser la banque imposer son assurance peut augmenter votre taux effectif global.
Par ailleurs, le profil de l’emprunteur influence grandement les marges de négociation. Les banques excellent désormais dans la segmentation selon la stabilité des revenus, la profession et l’apport personnel. Un apport d’au moins 10 % est souvent indispensable pour prétendre à un bon taux, voire 20 % pour viser le niveau « excellence ».
La fidélisation auprès d’une banque, par la domiciliation des revenus ou la souscription d’autres produits financiers (épargne retraite, prévoyance), peut aussi faire baisser le taux de 0,10 à 0,25 % selon les établissements. Cet avantage mérite d’être mis en avant lors des négociations avec votre conseiller bancaire.
Les périodes propices à la négociation sont notamment en début d’année ou en fin de trimestre, lorsque les banques cherchent à atteindre leurs objectifs commerciaux. La fluctuation des taux, notamment entre un prêt de 15 ans et de 25 ans, peut aussi être un argument à utiliser selon votre capacité de remboursement.
Enfin, l’aide d’un courtier spécialisé comme CREDIXIA s’avère capitale pour maîtriser le marché en temps réel et maximiser vos chances de décrocher un prêt aux meilleures conditions. Ce professionnel ne se limite pas à négocier le taux : il s’assure également que le contrat contient des clauses justes et transparentes, notamment en matière de remboursement anticipé.
- Constituer un dossier solide avec bulletins de salaire, CDI ou bilans comptables
- Comparer plusieurs offres en utilisant un comparateur fiable tel que Simeco Immo
- Utiliser la loi Lagarde pour choisir son assurance emprunteur externe
- Négocier la domiciliation de revenus et la souscription de produits associés
- Faire appel à un courtier pour une expertise complète
Les recours juridiques et procédures en cas de litige avec sa banque sur un crédit immobilier
Malgré toute la préparation, des différends avec la banque peuvent survenir, notamment en cas de clause abusive, non-respect des engagements ou refus injustifié de délégation d’assurance. La première étape est alors la réclamation écrite auprès du service client, idéalement en lettre recommandée avec accusé de réception.
Si cette démarche ne porte pas ses fruits, la saisine du médiateur bancaire est obligatoire avant toute action judiciaire. Cette procédure est gratuite et rapide, avec un taux de résolution des conflits satisfaisant. En dernier recours, il est possible de saisir le tribunal judiciaire compétent.
La jurisprudence récente est plutôt protectrice de l’emprunteur. Par exemple, un arrêt rendu par la Cour d’appel de Versailles en 2026 a sanctionné un refus injustifié de délégation d’assurance, et un tribunal de Lyon a annulé des frais de dossier excessifs qui n’étaient pas clairement détaillés au moment de la signature.
Pour préparer ces démarches, il convient de conserver soigneusement tous les documents liés au crédit : offre préalable, tableaux d’amortissement, courrier échangé. Le délai de prescription est de cinq ans à partir de la signature du contrat, ce qui impose de ne pas tarder en cas de contestation.
Pour bénéficier d’un accompagnement juridique adapté, vous pouvez consulter un avocat spécialisé en droit bancaire. Certains services en ligne comme BestCredit.fr proposent une analyse juridique des offres pour détecter d’éventuelles anomalies avant signature.