
Quelle est la meilleure banque pour un prêt immobilier en 2026 ?
Comprendre les critères pour choisir la meilleure banque pour un prêt immobilier en 2026
Sélectionner la meilleure banque pour un prêt immobilier n’est pas une démarche anodine et ne se limite pas au simple calcul du taux d’intérêt. Avec la diversité des établissements bancaires et la variété des offres bancaires disponibles, identifier celle qui correspond parfaitement à votre projet demande une analyse précise de plusieurs facteurs essentiels. En 2026, cette réalité reste inchangée, au contraire : les conditions fluctuantes des marchés financiers et la personnalisation croissante des offres imposent une étude soigneuse, adaptée à votre situation spécifique.
Premier élément incontournable : le profil de l’emprunteur. Une banque ne s’adresse pas uniformément à tous les profils. Par exemple, un salarié en CDI avec un apport stable sera perçu différemment d’un professionnel indépendant avec une activité récente ou d’une SCI familiale. Les attentes en termes de dossier divergent fortement, tout comme les exigences en documents justificatifs, qui doivent être préparés avec précision. L’apport personnel, la stabilité financière, les revenus démontrables et l’ancienneté professionnelle jouent un rôle capital dans l’évaluation du risque par la banque.
Outre votre profil, la nature du projet influence aussi le choix de la banque. Un achat de résidence principale sera traité différemment d’un investissement locatif, notamment en raison des garanties demandées et du calcul des revenus fonciers. Pour un projet via une SCI, les établissements seront attentifs à la solidité des associés ainsi qu’à la structure juridique, alors qu’un non-résident devra se conformer à des contraintes liées à la devise de résidence et à la fiscalité internationale.
Il est donc essentiel, avant toute démarche, de catégoriser précisément votre profil, de réunir tous les justificatifs liés à votre situation financière et de définir clairement votre projet. Cette étape garantit de cibler des banques réellement adaptées, réduisant ainsi le temps d’étude du dossier et améliorant vos chances d’obtenir de meilleures conditions.
En complément, la performance de la banque en termes d’accompagnement client et la rapidité de traitement sont des facteurs à ne pas négliger. Une offre attractive mais avec un délai de déblocage très long pourrait compromettre une transaction aux délais serrés, comme lors d’une promesse de vente avec une clause suspensive courte.
Pour approfondir et consulter un baromètre actualisé des taux immobiliers en France, vous pouvez visiter des ressources telles que ce comparatif complet des taux immobiliers.
Analyser les offres bancaires : taux, assurance et garanties en détail
Lorsqu’il s’agit de comparer des offres de crédit immobilier, plusieurs composantes doivent être confrontées en parallèle. Le rôle majeur revient au TAEG (Taux Annuel Effectif Global), puisque c’est ce taux qui intègre, en plus du taux nominal, les coûts annexes liés au prêt : frais de dossier, coûts d’assurance emprunteur, garanties, et autres frais liés. Il sert alors d’indicateur de comparabilité précis entre deux propositions bancaires. Il est conseillé de n’accepter que des propositions écrites, comportant un TAEG pleinement détaillé et daté, afin d’avoir un aperçu clair de l’impact financier à long terme.
Le taux nominal, bien que déterminant pour le calcul des intérêts, ne reflète pas la globalité des coûts. Une banque avec un taux nominal inférieur peut être moins avantageuse si ses frais bancaires ou son coût d’assurance sont supérieurs, ce qui impactera significativement la mensualité et le coût total du prêt.
L’assurance emprunteur est un autre poste clé. La loi Lemoine permet désormais à l’emprunteur de choisir librement son assurance, souvent moins onéreuse que celle proposée par la banque sous forme de contrat groupe. La différence peut représenter plusieurs milliers d’euros sur la durée du prêt. En 2026, négocier ou faire jouer l’effet concurrence pour l’assurance est une étape incontournable pour réduire le montant global du financement.
La garantie proposée, qu’il s’agisse d’une hypothèque ou d’une caution, influera également sur les frais associés. Certaines banques facturent ces garanties plus cher, tandis que d’autres peuvent offrir des conditions plus souples ou même gratuites dans certains cas. Ces éléments doivent être intégrés au bilan final.
Enfin, la souplesse offerte par la banque sur les conditions de prêt ne doit pas être négligée : la possibilité de moduler les mensualités à la hausse ou à la baisse, d’effectuer un remboursement anticipé sans pénalité ou encore la facilité de transférer un prêt en cas de revente sont autant de critères à considérer. Ces flexibilité peuvent représenter un filet de sécurité précieux en cas d’imprévus financiers.
Voici une liste des principaux critères à comparer entre deux offres :
- TAEG complet incluant tous les frais
- Assurance emprunteur : coût et garanties proposées
- Frais de dossier éventuels et modalités de paiement
- Conditions de garantie : hypothèque, caution, etc.
- Souplesse de remboursement : modulation, remboursement anticipé
- Délai de déblocage des fonds
Pour plus de détails sur les meilleures offres bancaires et pour accéder à des conseils personnalisés, vous pouvez consulter un article détaillé disponible sur Simeco Immo, une ressource reconnue dans le domaine immobilier.
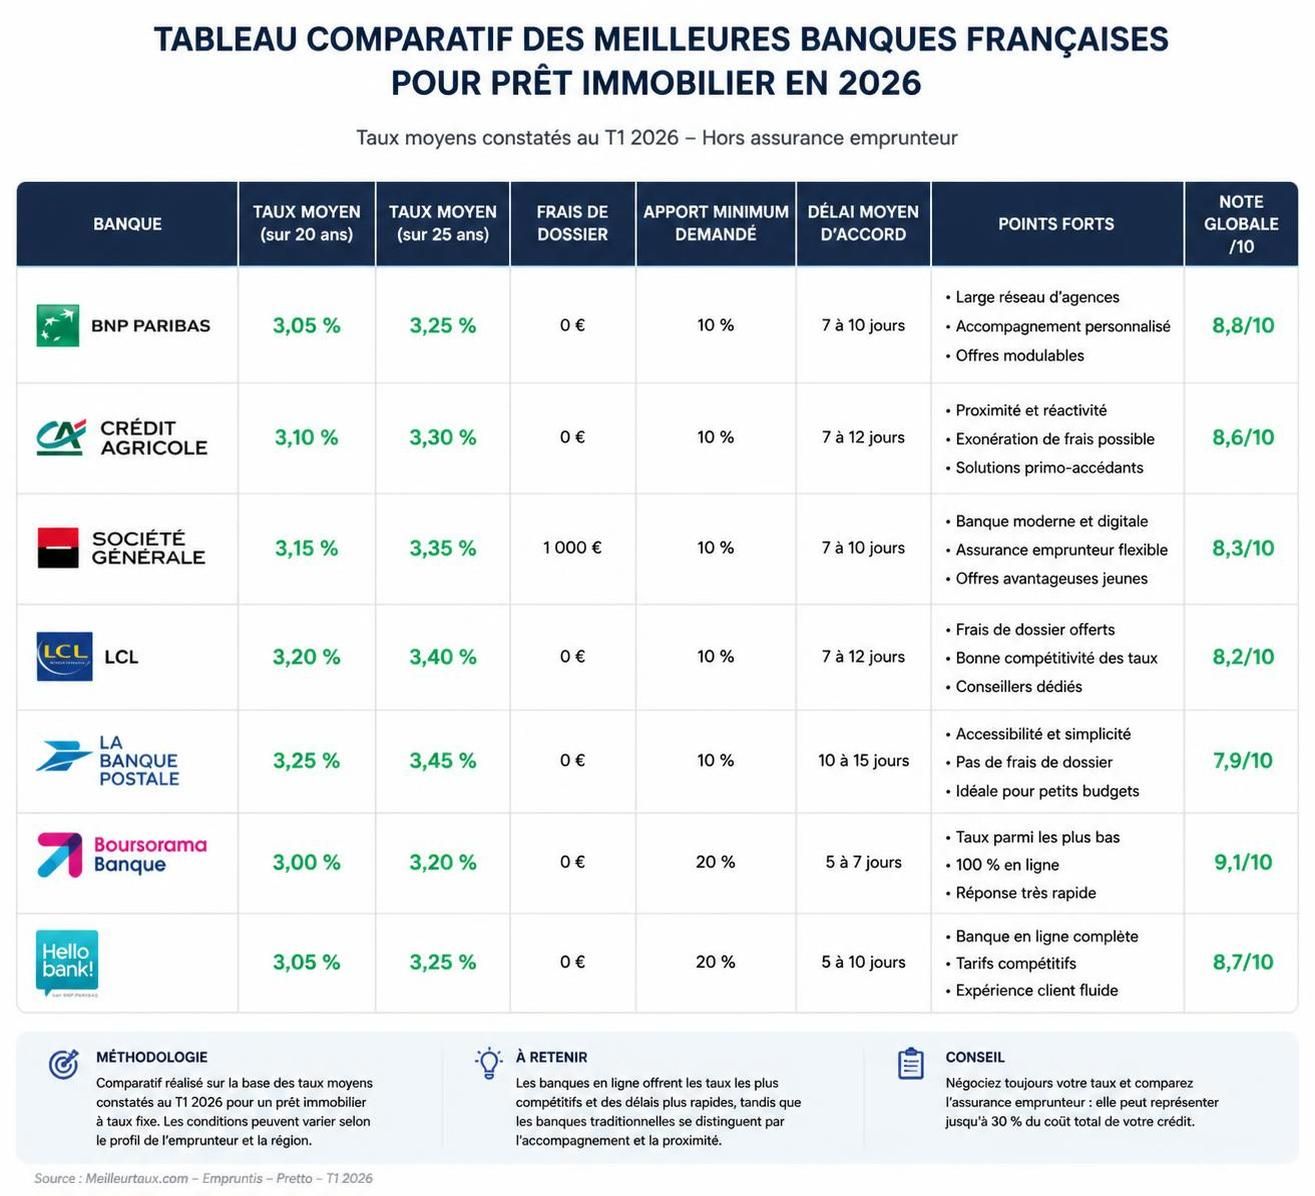
Top 10 des banques proposant les meilleures conditions pour un prêt immobilier en 2026
Le marché bancaire français en 2026 compte plusieurs établissements incontournables qui se démarquent par leurs offres de crédit immobilier. Chaque banque présente ses spécificités et avantages adaptés à des profils variés. Nous détaillons ici les dix principales banques valorisées par leurs clients pour leur compétitivité et la qualité de leur service.
| Banque | Points forts | Durée de prêt | Taux & Conditions | Frais et Assurance |
|---|---|---|---|---|
| BoursoBank | 100 % en ligne, sans frais de dossier, assurance emprunteur la moins chère du marché | 7 à 25 ans | Accessible dès 100 000 €, sans apport obligatoire | Pas de frais de dossier ni indemnités de remboursement |
| BNP Paribas | Taux adaptés, accompagnement personnalisé, services en ligne avancés | Flexible selon projet | Simulateur en ligne pour capacité d’emprunt | Négociable suivant profil |
| Crédit Mutuel | Modulation des mensualités, garantie sans formalité médicale, flexibilité | Jusqu’à 25 ans | Taux fixe ou variable sécurisé | Assurance claire et complète |
| LCL | Financement jusqu’à 100 % du projet, réponse en ligne immédiate | 2 à 25 ans | Réponse rapide pour dossiers simples | Frais variables suivant projet |
| Crédit Agricole | Offre PTZ et PAS, modulation des mensualités, pauses possibles | Flexible | Options d’assurance emprunteur dédiées | Tarifs compétitifs |
| Banque Populaire | Taux fixe, possibilité de remboursement anticipé, services en ligne | Négociable | Simulateur prévu | Variable suivant dossier |
| HSBC | Prêts à taux fixe ou variable, échéances modulables | 12 à 300 mois | Montants à partir de 20 000 € | Assurances avec garanties décès/PTIA |
| La Banque Postale | Prêt habitat à taux fixe, financement évolutif | 24 à 300 mois | Montant minimum 1 500 € | Choix de date de prélèvement |
| Caisse d’Epargne | Prêt personnalisé, réponse rapide en ligne | 5 à 25 ans | Emprunts de 50 000 à 500 000 € | Frais standards |
| CIC | Modulation des mensualités jusqu’à +30 %, suspension possible | Variable | Sans montant minimum | Étude en 24h |
Ce panorama témoigne de la diversité des offres en 2026, ce qui souligne l’importance de confronter les propositions selon votre situation réelle. Pour un comparatif complet et actualisé, vous pouvez utiliser un outil de simulation prêt disponible chez différents courtiers ou banques en ligne, comme présenté sur Courtier.fr.
Optimiser son dossier et négocier efficacement pour obtenir les meilleures conditions bancaires
La qualité de votre dossier joue un rôle clé dans la conclusion d’une offre bancaire attractive. En 2026, les banques privilégient une analyse rigoureuse pouvant aller jusqu’à refuser un dossier mal préparé, même si le taux affiché est intéressant. La préparation doit donc anticiper les attentes de l’établissement financier en présentant un dossier cohérent et complet.
Les éléments à soigner sont :
- La stabilité des revenus : des bulletins de salaire récents pour les salariés, et des bilans comptables solides pour les indépendants ou professionnels libéraux.
- Un apport personnel suffisant pour rassurer la banque sur votre capacité à mobiliser des fonds en cas d’aléas.
- Une gestion prudente de votre budget, avec un reste à vivre confortable justifié par des relevés bancaires sans incident.
- La cohérence globale entre les documents fournis, qui facilitera la prise de décision et accélérera l’étude du dossier.
- L’antériorité professionnelle et la nature du contrat de travail (CDI, fonctionnaire, etc.) sont aussi des éléments déterminants.
Une fois le dossier complet, il est recommandé de solliciter plusieurs propositions pour enclencher une concurrence réaliste entre établissements. Cela inclut la présentation d’offres concurrentes à votre banque actuelle qui, souvent, acceptera de réduire son taux pour ne pas perdre un client fidèle. N’hésitez pas à faire appel à un courtier qui maîtrisera les spécificités de chaque banque et vous guidera pour négocier aussi bien le taux d’intérêt que le coût global, y compris les assurances et garanties.
Enfin, soyez vigilant à la lecture des conditions particulières : la durée de validité de l’offre bancaire, les pénalités en cas de remboursement anticipé, ou encore le délai de déblocage des fonds. Tous ces points peuvent faire pencher la balance.
Pour approfondir la manière dont un bon dossier peut accroître vos chances d’obtenir un prêt au meilleur tarif, vous pouvez lire cet article complet sur comment choisir votre banque pour un prêt immobilier en 2026.
Utiliser les outils de simulation et rester informé pour affiner son choix de prêt immobilier
En 2026, l’accès à la technologie facilite grandement la comparaison et l’estimation des offres bancaires. Utiliser un simulateur prêt immobilier en ligne est devenu une étape incontournable pour planifier son financement de manière réaliste et transparente. Ces outils permettent de comparer rapidement divers scénarios en intégrant montant emprunté, durée souhaitée, taux d’intérêt, frais annexes et assurance emprunteur.
Une simulation précise sert à estimer vos mensualités et le coût total de votre prêt, vous donnant ainsi une vision claire de l’effort financier à fournir. Cette démarche vous prépare aussi lors des échanges avec les banques en fournissant des arguments chiffrés que vous pouvez mettre en avant dans la négociation.
Voici les avantages clés d’une bonne simulation avant dépôt de demande :
- Compréhension claire des mensualités selon différentes durées et taux.
- Visualisation de l’impact des assurances sur le coût global.
- Mesure de l’effet des frais annexes sur le montant réel à rembourser.
- Aide à déterminer la capacité d’emprunt selon vos revenus et charges.
- Préparation à la négociation avec des chiffres précis.
L’absence de préparation via simulation peut engendrer des surprises lors de la signature et un engagement financier mal maîtrisé. Pour acquérir cette maîtrise, découvrez comment utiliser efficacement une calculatrice de prêt immobilier avec ce guide pratique disponible sur Simeco Immo.